ARTICLE · 1066657
2026CGT产业现状与未来趋势(附下载)
2026CGT产业现状与未来趋势(附下载)
免责声明:以上报告均系本平台通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如涉侵权,请联系删除;资料为推荐阅读,仅供参考学习,如对内容存疑,请与原撰写/发布机构联系。
01
摘要-文末附全文PDF下载
出品:前哨AI
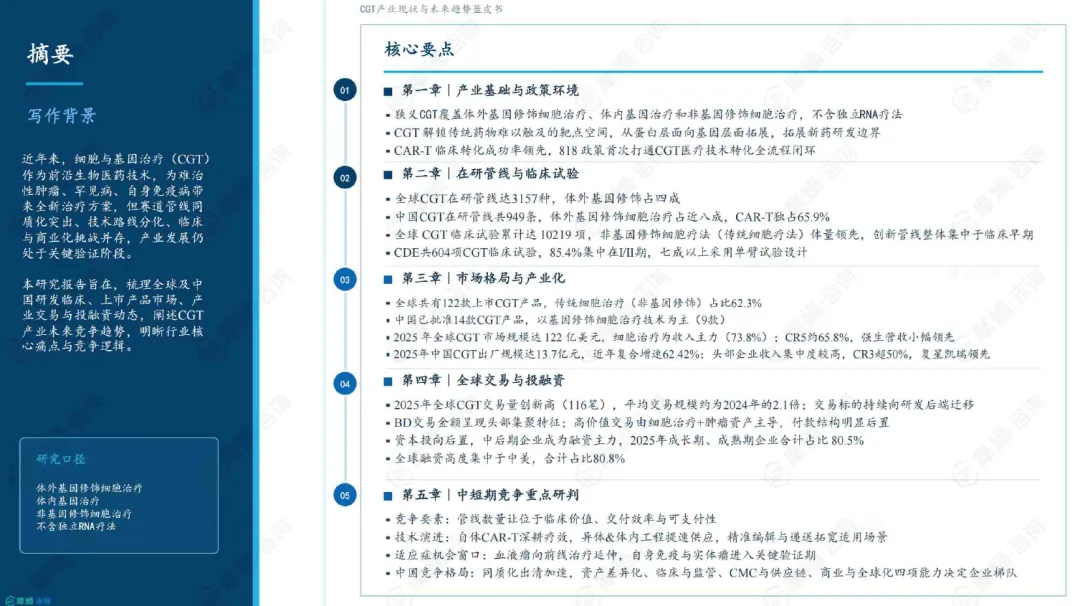
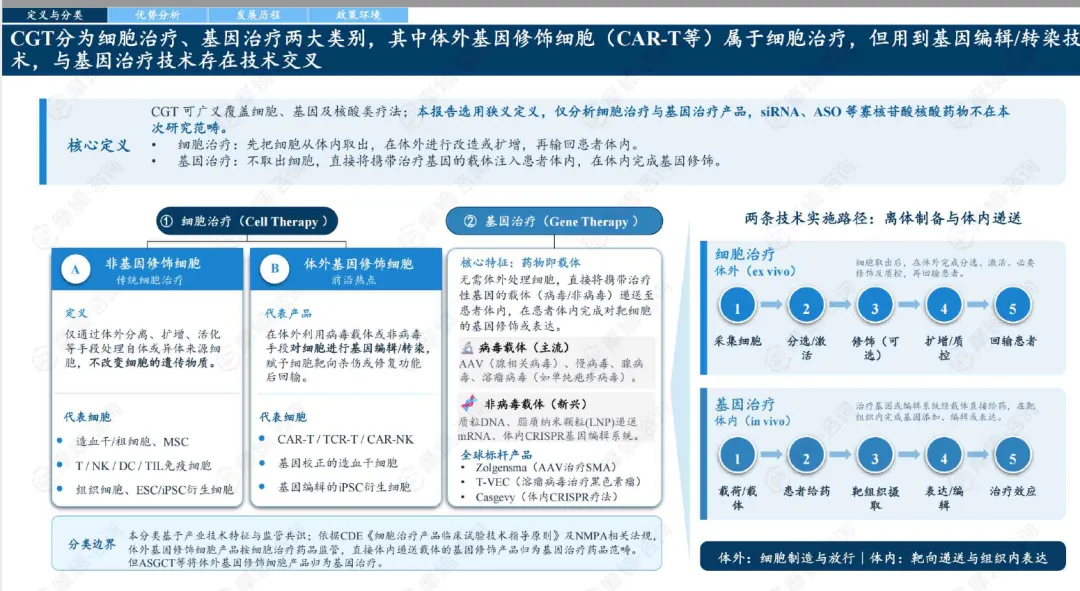
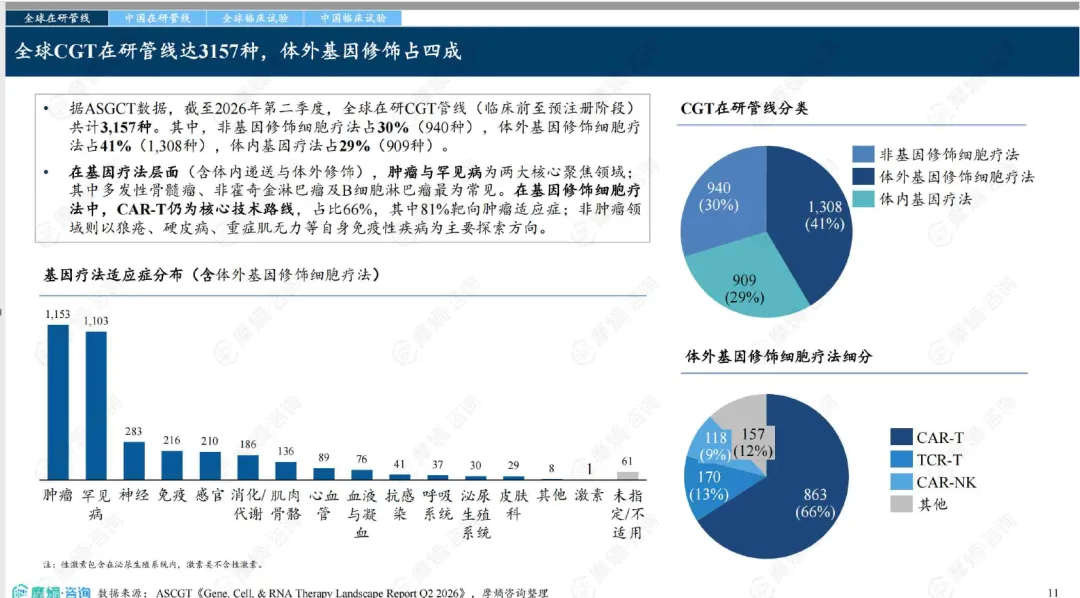
CGT(细胞与基因治疗)正从蛋白质层面拓展至基因层面,破解“不可成药”靶点。全球在研管线达3157种,体外基因修饰占41%;中国在研管线949条,高度集中于CAR-T(占65.9%),但研发阶段偏早期(临床前及I期占73.4%)。全球临床试验累计超万项,中国CDE登记604项,85.4%集中于I/II期。
市场与商业化
全球已上市122款产品,2025年市场规模达122亿美元,细胞治疗贡献73.8%,CR5约65.8%,强生领跑。中国已批准14款产品,2025年出厂规模13.7亿元,复合增速高达62.42%,但头部集中度高(CR3超50%)。政策端,818号令首次打通“临床研究-转化-应用收费”全流程闭环,是重大利好。
交易与投融资
2025年全球交易量创新高(116笔),平均规模翻倍,标的向研发后端迁移。资本投向后置,成长期与成熟期企业融资占比达80.5%。资金高度集中于中美(合计80.8%)。
未来竞争研判
未来3-5年,竞争逻辑将从“管线数量”转向“临床价值、交付效率与可支付性”。技术端,自体CAR-T深耕疗效,异体与体内工程提速供应。适应症上,血液瘤向前线延伸,自身免疫与实体瘤进入关键验证期。中国同质化出清加速,资产差异化、临床与监管、CMC与供应链、商业与全球化四项能力将决定企业梯队。2030年前领先者需具备明确差异化适应症、可放大生产体系及全球化商业能力。
02
引用内容(部分)
完整PDF报告已上传知识星球,扫描下方图片二维码进入查阅下载