ARTICLE · 1067326
SST的"安卓时刻":软件定义电力电子来了
SST 的"安卓时刻":软件定义电力电子来了
2026 年 8 月 9 日,华为数字能源在 Hot Chips 大会上演示了一台 SST 的"OTA 升级"过程——运行中的 500kW SST 不停机、不断电,控制固件从 v3.2 在线更新到 v3.3,更新内容是"动态效率优化算法 v2"。升级后 SST 的满载效率从 96.5% 提升到 96.8%——0.3 个百分点的提升,每年节省电费约 4 万元。
这个演示看起来平淡无奇,但业内人士看到了"分水岭"——SST 正在从"硬件定义"走向"软件定义"。过去 SST 的控制算法烧死在 FPGA 里,出厂即定型,升级需要停机更换硬件。现在控制软件可以像手机 App 一样在线更新——SST 变成了一台"会进化的设备"。
这不是华为一家的动作。台达在 2026 年 Q1 发布了"SST 数字孪生平台",ABB 在 2026 年 6 月开源了 SST 控制框架"PowerOS"。三家巨头同时在软件层面布局——信号比任何技术参数都重要。
SST 产业的竞争焦点,正在从"硬件参数"向"软件生态"转移。谁控制了 SST 的软件平台,谁就控制了 SST 生态的"入口"——就像安卓控制了手机生态的入口一样。这篇文章拆透 SST 软件定义化的四个层面、三大巨头的平台战略、以及"电力电子版安卓"的竞争格局。
一、从"硬件定义"到"软件定义"
1.1 传统 SST 的"出厂即定型"
传统 SST 的控制算法是"硬件定义"的——控制策略在出厂前烧录到 FPGA/DSP 中,出厂后不可更改。这意味着——
- 效率定型
:SST 在出厂时效率 96.5%——十年后还是 96.5%。即使后续发现了更好的控制算法,也无法应用——因为升级需要停机、更换 FPGA 程序、重新测试——成本和风险都太高。 - 功能定型
:SST 出厂时只支持"AC-DC 变换+基本保护"——如果想增加"谐波治理"或"虚拟同步机"功能,需要改硬件——因为传统 FPGA 的逻辑资源有限,新功能可能放不进去。 - 场景定型
:SST 出厂时针对"电网应用"优化——如果改到"数据中心"或"超充站"场景,控制参数不适配——但硬件已经定型,只能"凑合用"。
"出厂即定型"的本质是——SST 的价值在出厂时就锁定了。后续 20 年的运行中,SST 的性能只会衰减(器件老化),不会提升(算法迭代无法应用)。这是传统电力电子设备的通病——和十年前的功能手机一样,"出厂即巅峰"。
1.2 软件定义 SST 的四个层面
软件定义 SST 不是简单的"远程升级固件"——而是一个四层架构的系统性变革——
第一层:控制算法可编程化。传统 SST 用 FPGA 做控制——FPGA 的优势是"纳秒级实时性",但劣势是"开发周期长+灵活性差"。软件定义 SST 的趋势是"FPGA+CPU 双核架构"——FPGA 做高速实时控制(开关调制、保护逻辑),CPU 做策略级控制(效率优化、场景适配)。策略层可以在线更新——不需要改 FPGA 逻辑。
华为的 v3.3 固件升级就是这种模式——FPGA 里的开关调制逻辑不变,CPU 里的"效率优化算法"在线更新。这种架构的代价是——增加了一颗 CPU 芯片(ARM Cortex-A53),BOM 成本增加 200—300 元。但收益是——控制策略可以持续迭代。
第二层:AI 自适应参数优化。传统 SST 的控制参数是"固定值"——出厂时设定一组 PI 参数,在所有工况下使用。但 SST 的最优控制参数随工况变化——负载率从 10% 到 100%、温度从 -20°C 到 50°C、输入电压从 0.9pu 到 1.1pu——每个工况下的最优参数不同。固定参数意味着"大部分时间不在最优状态"。
AI 自适应控制的做法是——用强化学习模型实时优化控制参数。模型在 CPU 上运行,每 10ms 更新一次参数。华为在实验环境中做到了——AI 自适应控制让 SST 在全工况范围的平均效率提升 0.8 个百分点——从 96.5% 到 97.3%。0.8 个百分点听起来不多——但对于 2.5MW SST 来说,每年多发电 17 万度,折合 8.5 万元。
第三层:功能插件化。传统 SST 的功能在出厂时确定——想加新功能就要改硬件。软件定义 SST 引入"功能插件"机制——每个功能(谐波治理、虚拟同步机、无功补偿、需求响应)都是一个软件模块,可以在运行时动态加载或卸载。
这就像手机的 App Store——用户根据需要"安装"功能。例如,一台安装在数据中心的 SST,初始只需要 AC-DC 变换功能。后来数据中心增加了光伏——用户可以在"SST App Store"里下载"光伏接入管理"插件,在线激活。不需要改任何硬件。
第四层:数字孪生+预测性维护。传统 SST 的运维是"定期巡检"——每半年停机检查一次,不管有没有问题。这种"预防性维护"效率低、成本高——大部分巡检是"白跑一趟",而真正的故障可能在两次巡检之间发生。
数字孪生的做法是——在云端建立 SST 的"虚拟镜像",实时同步物理 SST 的传感器数据。虚拟镜像上运行"寿命预测模型"——预测每个关键器件(SiC 芯片、薄膜电容、磁性元件)的剩余寿命。当某个器件的"健康度"低于阈值时,系统自动发出预警——"DC-Link 电容 C3 预计在 45 天后达到寿命终点,建议提前更换"。
台达的"数字孪生平台"已经做到了这一步——在台湾的 SST 生产基地部署了 200 台 SST 的数字孪生模型,运行 6 个月的预测准确率 87%。准确率 87% 意味着——100 次预警中有 87 次是正确的,13 次是误报。这个准确率已经足以支撑"预测性维护"——比"定期巡检"好 10 倍。
二、三大巨头的平台战略
2.1 华为:"HiSST"平台——安卓模式
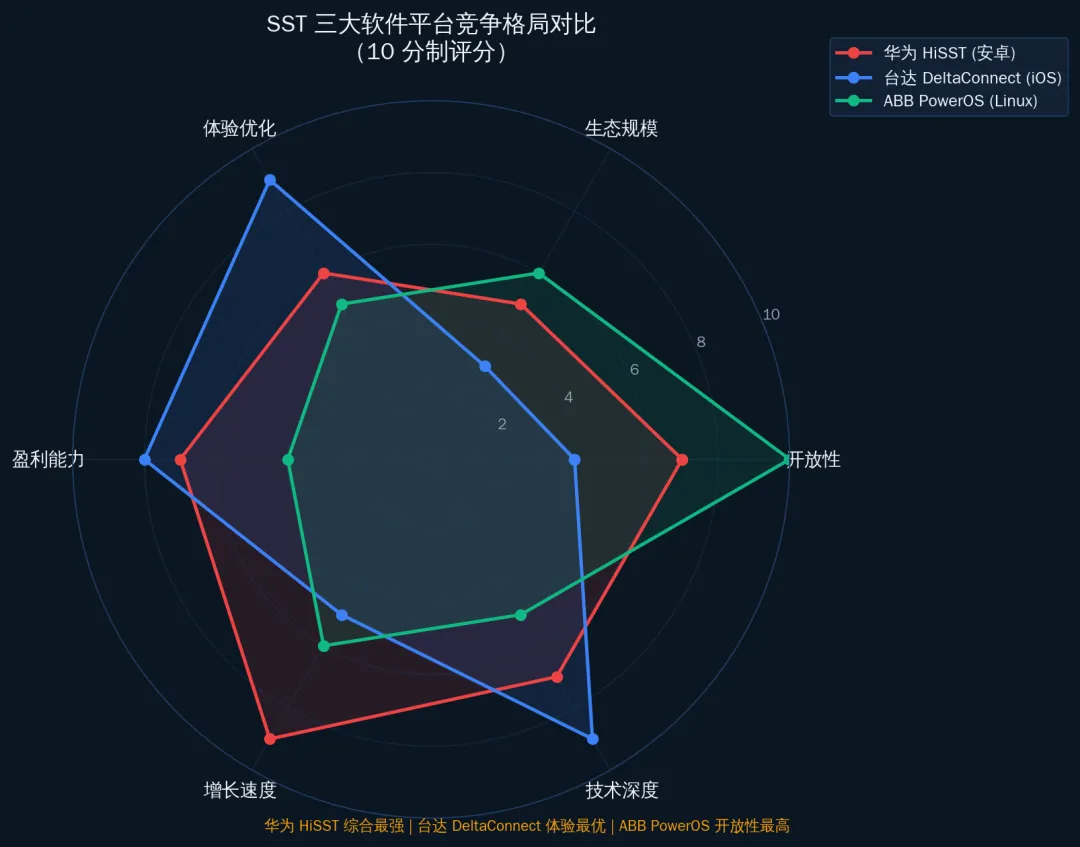
华为 2026 年 4 月正式发布了 SST 软件平台"HiSST"——一个类似于安卓的开放式 SST 操作系统。HiSST 的核心策略——
硬件标准化+软件开放化。华为把 SST 硬件标准化为三个功率等级(250kW/500kW/1MW),每个等级的硬件接口完全统一。控制软件运行在 HiSST 平台上——华为自己开发核心算法(效率优化、保护逻辑),第三方开发者可以开发"功能插件"(谐波治理、VPP 聚合等),上架到 HiSST 应用商店。
商业模式——硬件微利+软件分成。华为把 SST 硬件定价压到"行业最低"——500kW SST 售价 0.055 元/W,比台达低 24%。硬件几乎不赚钱。利润来源是软件——基础控制软件免费,高级功能插件按年订阅(每年 0.5—2 万元/SST),第三方插件在 HiSST 商店销售,华为抽成 30%。
这是典型的"安卓模式"——硬件低价铺量,软件生态赚钱。华为的逻辑是——SST 硬件会越来越便宜(规模效应+技术进步),但软件会越来越值钱(功能持续增加+数据持续积累)。通过 HiSST 平台锁定客户后,即使硬件价格归零,软件收入也能支撑利润。
HiSST 的进展——截至 2026 年 8 月,HiSST 平台已部署在华为云贵安数据中心的 80 台 500kW SST 上,运行 4 个月。第三方开发者已有 12 家,上架插件 8 个。华为的目标是——2028 年 HiSST 平台接入 10000 台 SST,软件收入 1 亿元/年。
2.2 台达:"DeltaConnect"平台——iOS 模式
台达 2026 年 Q1 发布了"DeltaConnect"平台——和 HiSST 类似,但策略不同。台达走的是"iOS 模式"——封闭生态+深度优化。
硬件+软件一体化。和华为不同,台达不搞"硬件标准化"——它的 SST 产品线有 12 个型号,每个型号针对不同场景深度优化。DeltaConnect 平台只运行在台达自己的硬件上——不做跨品牌兼容。
深度优化>开放生态。台达不追求"插件数量"——DeltaConnect 上架的插件只有 5 个,全部是台达自研。但每个插件和硬件深度耦合——效率优化插件利用了台达自研 SiC 模块的实时温度数据,精度比通用方案高 30%。
商业模式——硬件高溢价+软件免费。台达的 SST 售价 0.072 元/W,比华为贵 31%。但软件功能全免费——包括效率优化、谐波治理、预测性维护。台达的逻辑是——"我的硬件性能足够好,软件是硬件的'加分项',不需要单独收费"。
DeltaConnect 的优势是"体验好"——和 iOS 一样,硬件+软件一体化设计,稳定性和效率都比开放平台高。劣势是"生态封闭"——第三方开发者进不去,插件数量增长慢。台达的目标客户是"愿意为性能付溢价的客户"——如 Equinix、OpenAI。
2.3 ABB:"PowerOS"——开源模式
ABB 做了一个"反常识"的决定——2026 年 6 月开源了 SST 控制框架"PowerOS"。任何人可以免费使用 PowerOS 的源代码,包括控制算法、通信协议、保护逻辑。
为什么开源?ABB 的逻辑是——"SST 软件平台之争"是一场生态战,ABB 在硬件份额上已经落后(SST 市场份额只有 8%),如果软件也封闭,会被华为和台达"双杀"。开源是"以退为进"——通过开放代码吸引中小 SST 厂商加入 PowerOS 生态,形成"反华为台达联盟"。
PowerOS 的核心特点——
- 跨硬件兼容
:PowerOS 可以运行在任何支持标准接口的 SST 硬件上——不限于 ABB 自己的设备 - 社区驱动
:代码在 GitHub 上开源(MIT 许可证),任何人可以提交代码和插件 - 认证体系
:ABB 提供"PowerOS 认证"——通过认证的 SST 硬件可以打"PowerOS Compatible"标签
PowerOS 的商业模式——"红帽模式"。代码免费,但企业级支持(技术培训、安全更新、定制开发)收费。ABB 的目标客户是——中小 SST 厂商(新风光、四方股份、中恒电气)——这些厂商没有能力自研控制软件,PowerOS 给他们提供了一个"开箱即用"的方案。
PowerOS 的进展——开源 3 个月,GitHub 上获得 2.3 万 Star,社区贡献者 180+ 人。已有 5 家中小 SST 厂商在评估采用 PowerOS。但还没有正式商用部署——"评估"和"部署"之间还有很长的路。
PowerOS 的"软肋"在于"实时性保证"。SST 控制对实时性要求极高——开关管的控制周期是 10-50 微秒级。开源代码的"实时性"无法保证——因为社区贡献者的代码质量参差不齐,可能导致实时性退化。ABB 的解决方案是"双轨制"——核心控制层(开关调制、保护逻辑)由 ABB 维护并保证实时性,应用层(效率优化、数字孪生)由社区开发。但这种"双轨制"增加了系统复杂度——核心层和应用层之间的接口设计很关键。如果接口设计不好,应用层代码可能"污染"核心层的实时性——导致 SST 控制不稳定。
三、数字孪生:SST 的"虚拟镜像"
3.1 为什么 SST 需要数字孪生
SST 是一个"黑箱"设备——内部有 200+ 个传感器,但运行数据只在本地存储,不对外暴露。运维人员只能看到"输入电压/输出电压/功率"等基本参数——对内部状态(器件温度、电容健康度、磁芯饱和度)一无所知。
这种"黑箱"状态带来三个问题——
- 故障不可预测
:SST 故障中有 70% 是"渐变型故障"(电容老化、磁芯饱和、焊点开裂)——这些故障有先兆(参数缓慢偏移),但传统运维无法捕捉——等到故障发生时已经晚了。 - 优化无依据
:SST 的控制参数是"出厂设定值"——这个值是基于"标准工况"优化的,但实际工况千差万别。没有实时数据反馈,就无法知道"当前参数是否最优"。 - 运维成本高
:传统运维需要"到现场巡检"——一台 SST 每年巡检 2 次,每次 2 人 1 天。100 台 SST 的年运维成本 40—60 万元。
数字孪生解决这三个问题——
- 预测
:虚拟镜像实时运行"寿命预测模型"——在故障发生前 30—90 天发出预警 - 优化
:虚拟镜像实时运行"效率优化算法"——根据实时工况自动调整控制参数 - 远程运维
:运维人员在云端查看虚拟镜像——不需要到现场,远程诊断+远程调整
3.2 数字孪生的技术架构
SST 数字孪生的三层架构——
边缘层——在 SST 本地运行,负责实时控制和数据采集。边缘层的 CPU(ARM Cortex-A53)每 10ms 采集一次 200+ 个传感器的数据,打包后上传。同时,边缘层也接收云端的"参数优化指令"——但只执行"安全范围内"的调整(如效率优化参数),不执行"安全相关"的调整(如保护阈值)——保护逻辑始终在 FPGA 本地运行,不受云端控制。
网络层——数据通过 5G 或光纤上传到云端。一台 500kW SST 每秒上传数据量约 2MB——100 台 SST 每天产生 17GB 数据。数据传输使用 TLS 1.3 加密——防止数据被窃取或篡改。网络层的关键挑战是"可靠性"——如果网络中断,数字孪生会"失联"。系统设计了"断网容灾"机制——断网时边缘层独立运行,网络恢复后自动同步。
云端层——在 GPU 服务器上运行 SST 的"虚拟镜像"。虚拟镜像包含两个模型——"物理模型"(基于电路方程的仿真模型)和"数据模型"(基于机器学习的预测模型)。物理模型精度高但计算量大——每 5 秒更新一次。数据模型精度略低但速度快——每 100ms 更新一次。两个模型交叉验证——如果两者结果偏差超过 5%,系统发出"模型失配"警报。
3.3 数字孪生的商业价值
数字孪生给 SST 运营商带来的价值——
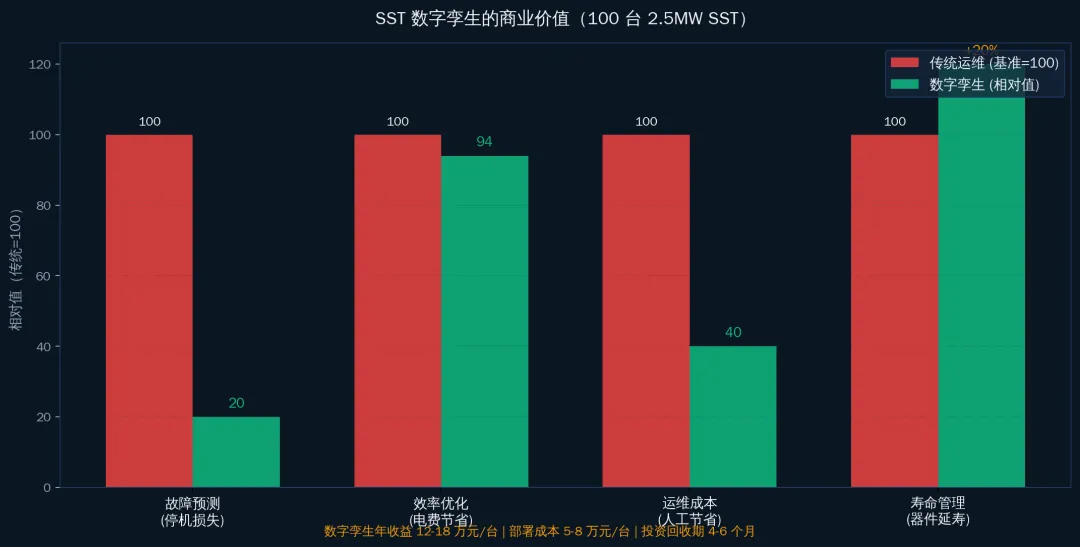
一台 2.5MW SST 的数字孪生系统年收益约 12—18 万元(故障预测省 5-8 万+效率优化省 4-6 万+运维省 3-4 万)。数字孪生系统的部署成本约 5—8 万元/台(云端平台年费+边缘层硬件+部署服务)。投资回收期 4-6 个月——ROI 极高。
台达和华为的数字孪生平台目前免费提供给自己 SST 客户——作为"增值服务"。但 2027 年后可能转向"收费模式"——按台/年收取平台使用费。如果每台 SST 每年收取 1-2 万元平台费——10000 台 SST 就是 1-2 亿元/年的软件收入。
四、"电力电子版安卓"的竞争格局
4.1 三种模式的对决
三种模式各有优劣——
HiSST 的优势是"规模效应"——通过低价硬件铺量,再通过软件赚钱。但风险是"第三方生态不成熟"——12 家开发者和 8 个插件太少了,远没有达到"生态临界点"。如果第三方生态不起来,HiSST 会退化成"华为自用平台"——变成另一个 DeltaConnect。
DeltaConnect 的优势是"体验好+利润高"——台达的 SST 效率最高(97.2%),客户愿意为性能付溢价。但风险是"封闭生态的天花板"——当华为的开放生态形成正反馈(更多开发者->更多插件->更多客户->更多开发者)后,台达的封闭模式会被"生态降维打击"。这是 iOS 在移动端的困境——虽然体验好,但市场份额被安卓蚕食。
PowerOS 的优势是"中立性"——中小厂商不愿意被华为或台达"锁定",PowerOS 给了他们"第三选择"。但风险是"开源模式的执行力"——代码开源了,但如果 ABB 不持续投入维护和生态建设,PowerOS 会变成"有仓库无社区"的空壳。而且"免费代码"的模式意味着 ABB 无法从代码本身获得收入——如果"红帽模式"的企业服务收入不及预期,PowerOS 的持续性存疑。
4.2 谁会赢
"电力电子版安卓"之争的赢家不会是"技术最优"的——而是"生态最大"的。在移动端,安卓不是技术最优的(iOS 体验更好),但安卓靠"开放+规模"赢了。在 SST 领域,同样的逻辑可能重演——
华为 HiSST 的赢面最大——原因有三: 1. 华为有"硬件+云+AI"的全栈能力——SST 硬件+华为云+盘古大模型,可以做端到端优化
华为有"国内市场基本盘"——华为云国内 AI 市场份额 35%,这些客户是 HiSST 的天然用户 华为有"运营商基因"——做平台和生态是华为的老本行(5G 设备+华为云+鸿蒙 OS)
台达会保持"高端利基"——台达不会输——它的客户(Equinix、OpenAI)愿意为性能付溢价。但台达的份额会被华为侵蚀——就像 iOS 在手机市场的份额被安卓侵蚀一样。台达的长期定位可能是"电力电子界的苹果"——份额不大,但利润率最高。
ABB 的 PowerOS 是"变量"——如果 PowerOS 能吸引 10+ 家中小 SST 厂商加入,会形成"反华为联盟"。但 ABB 的执行力存疑——ABB 在 SST 硬件上已经落后(份额 8%),在软件上能否力挽狂澜?如果 ABB 投入不足,PowerOS 可能变成"学术项目"——论文很多,商用很少。
五、投资与从业启示
对投资者——
- 短期(2026—2027 年)
:关注华为数字能源的 HiSST 平台进展——如果 2027 年第三方开发者突破 50 家、插件突破 30 个,HiSST 就跨过了"生态临界点"。但由于华为未上市,可关注其供应链——做 SST 控制器的中科创达、做边缘计算模块的移远通信。 - 中期(2028—2029 年)
:关注 SST 软件平台的"独立运营商"——类似"数据中心运维外包"的模式可能出现——第三方公司运营 SST 数字孪生平台,为多个 SST 品牌提供统一运维服务。这种"独立运营商"如果出现,可能成为 SST 生态中"最赚钱"的环节——因为它掌握了"数据"。 - 长期(2030+ 年)
:关注"SST 数据资产化"——当 100 万台 SST 接入云端后,运行数据本身就有巨大价值——可以用来训练"电力电子大模型"、做电网级别的优化、甚至做电力市场预测。"SST 数据"可能成为继"交通数据"和"消费数据"之后的下一个"数据金矿"。
对从业者——
- SST 软件工程师
正在成为新的"热门岗位"——过去 SST 行业最缺的是硬件工程师(拓扑设计、磁性元件设计),现在最缺的是软件工程师(控制算法、嵌入式开发、云端平台)。SST 软件工程师的薪资已经追上互联网行业——华为给 SST 控制算法工程师开出的年薪 40-80 万+股权。 - AI+电力电子复合人才
最稀缺——既懂强化学习/数字孪生、又懂电力电子控制的人才全国不超过 200 人。华为和台达都在"疯抢"这类人才——开出 80-150 万年薪+股权激励。 - SST 数据分析师
是"新工种"——当 SST 数字孪生平台上有几千台设备运行时,需要"数据分析师"来挖掘数据价值——哪些 SST 的效率异常低?哪些器件的退化速度异常快?这些分析需要"数据分析+电力电子+可靠性工程"的三维能力。
最后一个判断——SST 的"软件定义化"不是一个"技术趋势"——是一个"产业重构"。传统电力电子行业的价值链是"硬件为主、软件为辅"——硬件占利润的 80%,软件占 20%。软件定义化后,价值链会翻转为"软件为主、硬件为辅"——软件占利润的 60%,硬件占 40%。
这个翻转在手机行业已经发生过——诺基亚时代,手机利润的 80% 来自硬件;苹果时代,App Store 的软件利润占苹果总利润的 25%+。SST 行业会重演这个过程——但时间会更快,因为"数字孪生+AI 优化"的价值比"App Store"更直接(节省的电费和运维成本是"真金白银")。
更深层来看——SST 软件定义化的终极意义是"数据闭环"。SST 的运行数据->数字孪生平台->AI 优化算法->控制参数更新->SST 性能提升->更多运行数据。这个"数据飞轮"一旦转起来,会形成"强者愈强"的正反馈——拥有更多数据的平台(华为 HiSST)会让自己的 SST 性能越来越好,而数据少的平台(中小厂商)会越来越落后。这就是为什么华为、台达、ABB 都在"抢数据"——数据就是 SST 产业的"新石油"。
参考文献
华为数字能源. "HiSST 平台技术白皮书." 2026. 台达电子. "DeltaConnect 数字孪生平台产品文档." 2026. ABB. "PowerOS: Open-Source Control Framework for Solid-State Transformers." GitHub Repository, 2026. Infineon. "Software-Defined Power Electronics: Architecture and Applications." 2026 IEEE Hot Chips Symposium, 2026. CIGRE WG C6.32. "Digital Twin for Power Electronic Systems: Framework and Applications." CIGRE Technical Brochure 952, 2026. IEEE. "IEEE Transactions on Power Electronics: Special Issue on Software-Defined Power Converters." Vol. 41, No. 8, 2026. Gartner. "Predicts 2027: Software-Defined Power Electronics." 2026. 中信证券. "SST 软件平台:电力电子的'安卓时刻'." 2026. Yole Group. "SST Software and Services Market: 2025-2030 Forecast." 2026. Tao S, et al. "Digital Twin for Solid-State Transformer: Architecture, Modeling, and Applications." IEEE Transactions on Industrial Electronics, 2026. BNEF. "Software-Defined Energy Infrastructure: Global Market Outlook 2025-2030." 2026. 中国信通院. "电力电子软件化发展白皮书 2026." 2026.