ARTICLE · 1077933
AI时代,运营商还是好渠道吗?

过去的一周,咪咕有点忙。
从9月17日开始,在杭州和郑州双城密集开了四场发布会,覆盖AIGC创作工具、扶持政策、短剧出海等一系列举措,堪称allin。
运营商曾是互联网文化产业发展的重要一环:2010年,运营商渠道的打开,直接开启了网文的“无线时代”,网文付费阅读收入暴涨十倍,并催生出天蚕土豆、鱼人二代等一大批网文大神;在视频时代,5G流量的加量减价,为长视频观看和短视频兴起提供了基础设施,才有了后面的故事。
如今,AI时代来临,运营商又将扮演怎样的角色?
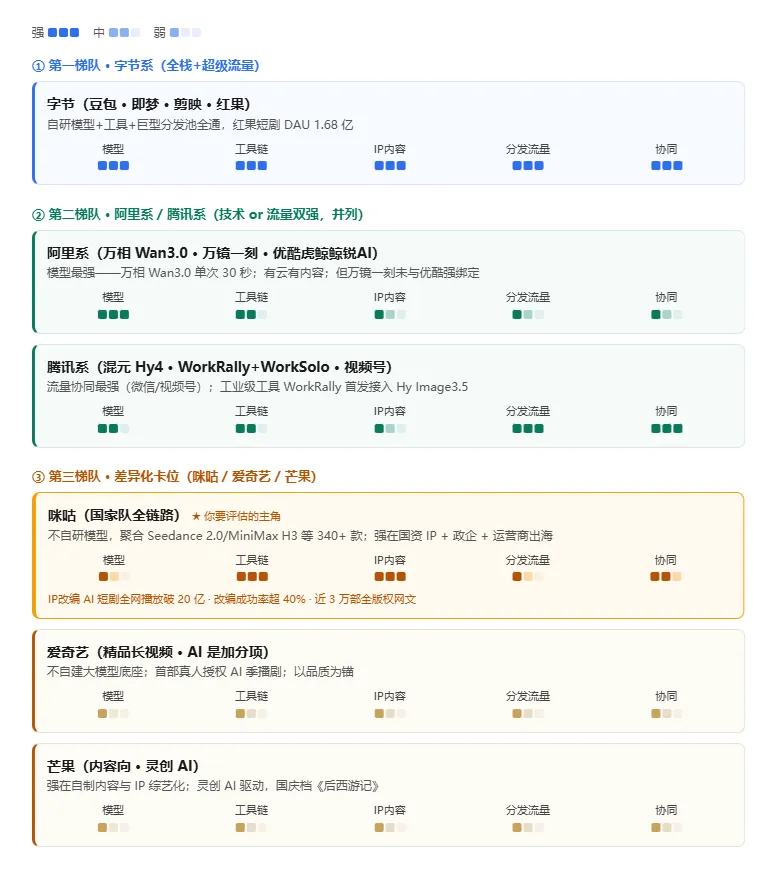
以中国移动为例,梳理运营商的手牌不难发现,虽然在模型上落伍,但在IP内容、工具链、分发流量上,拥有高分。
IP内容方面,国资网文IP库开放近3万部全版权小说、500余部成品短剧剧本,覆盖200+细分题材,这个数据在网文圈也属于第二梯队头部了。在改编配套上,给出了“保底最高1200元/分钟+全平台长期分成”双收益模式,配套2亿元AI剧专项扶持资金,覆盖千部级作品。在分成普遍下降、承制订单萎缩的当下,是带有诚意的。
工具链上,给到了全流程智能生产工具,打通“剧本创作—资产定妆—分镜生成—视频合成”自动化链路,聚合即梦AI、Vidu、可灵、DeepSeek 等头部模型,该有的基本都有了。
值得一说的是分发链路,做了文化出海的全链路,内容出海已完成3000余部网文、400余部精品短剧出海,覆盖全球50多个国家及60余种语种市场。运营商出海创新输出 SDK 整套短剧能力(落地哈萨克斯坦 TELE2、香港 UTV);社媒账号累计播放超 13 亿。可以说,但凡是有产品,在移动的库里都能找到解决方案。
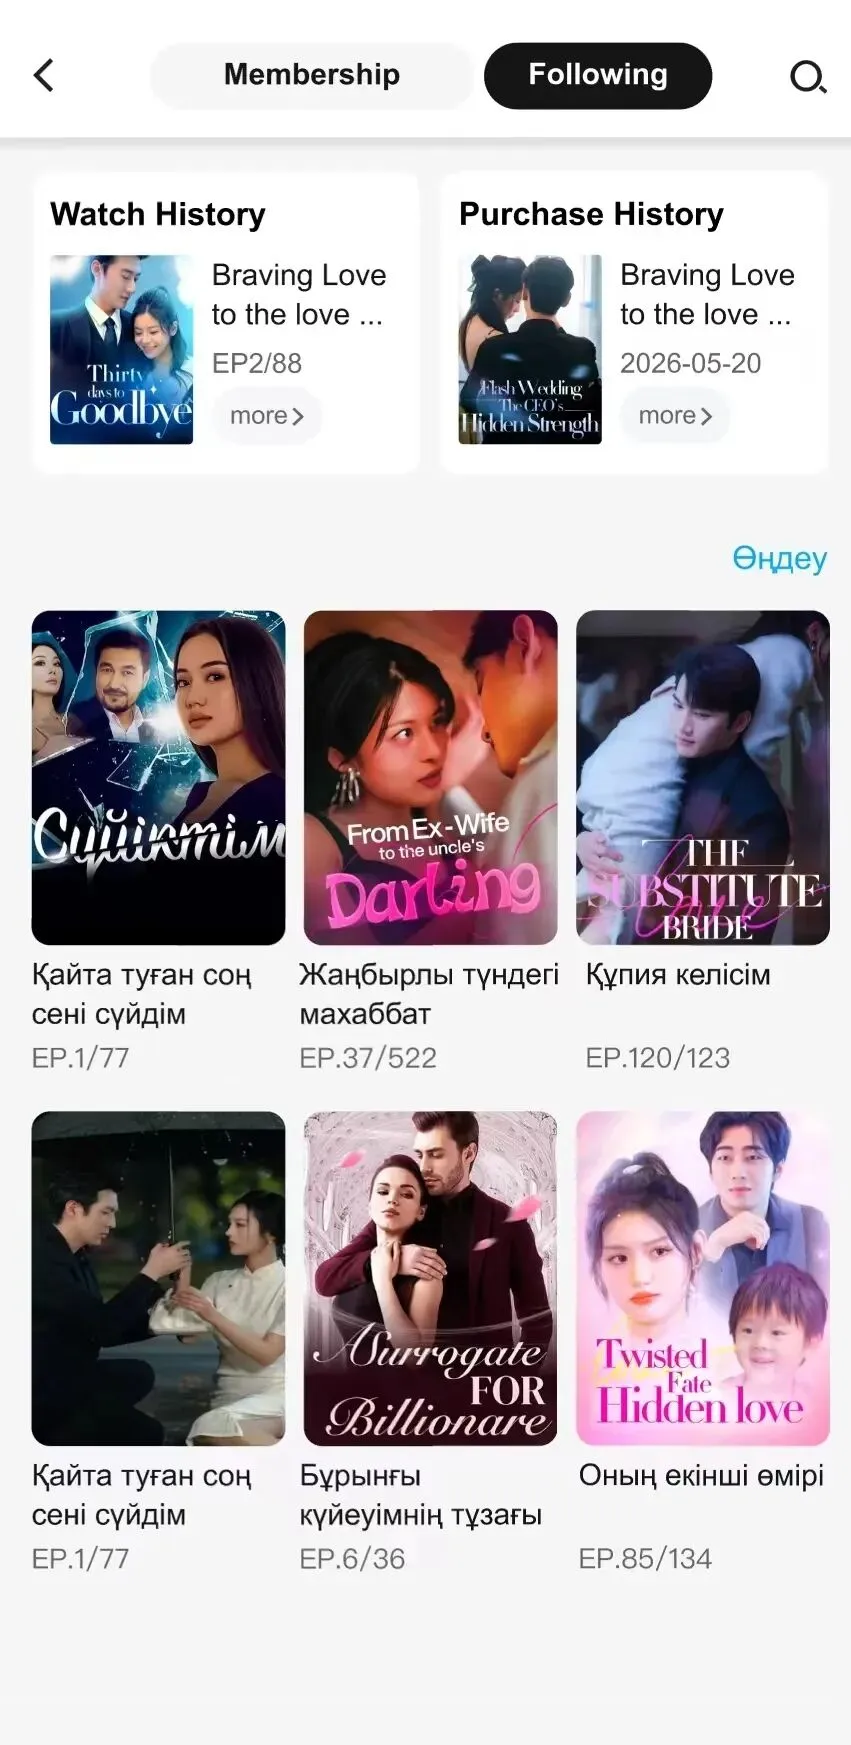
至少在当下来看,运营商依旧是行业不可或缺的基础设施。比如AI应用层的各种工具,但凡涉及移动场景使用,都离不开运营商的流量。甚至流量卖得越便宜,上下行的数据和效率越高。
另一核心便是渠道价值,商业渗透一定是存在效率边界的,比如下沉市场,比如出海的第三世界国家,费效比算不过来。但是在运营商层面,这些成本在基础设施建设阶段就已经投入了,接下来回收多少都是营收,这对于蛋糕第二层吃法来说至关重要。
如今的运营商,由于订阅业务管控和流量竞争,已经不可能像20年前彩铃时代、无线时代一样野蛮生长。但从渠道价值来看,依然不可或缺。甚至,随着市场应用进入相持阶段,其手中的版图价值会越来越大。
对于很多公司来说,死于扩张的概率一定大于防守。运营商的价值在于,在大家都想做平台的时候,做好渠道就很了不起了。