ARTICLE · 1080615
一夜之间,国产App为啥都要变干净了
今天这篇给你摆明白
“月付了,本质就是小额贷款
很多朋友问我,为啥点个外卖,钱不是当场扣的,跑到还款日才收到短信。
说实话,这就是“月付”的套路。我们楼下老李就中过招。点了碗面,手一快刷了脸,月底一看账单,那笔钱走的居然是分期。
他自己都想不起来,啥时候开通的这个功能。
这事儿最近有了说法。今天把新规给你摆出来,你对着看。
01
PART
你手机里的App,一半都在“贷款”
OVERVIEW · 乱象盘点
咱们平常用的App,不管主业是啥,十个有八个想方设法借钱给你。
刷个短视频,提醒你有个额度券。点个外卖,分期付款摆在最显眼的位置。连导航的地图App,都塞了个借钱功能。
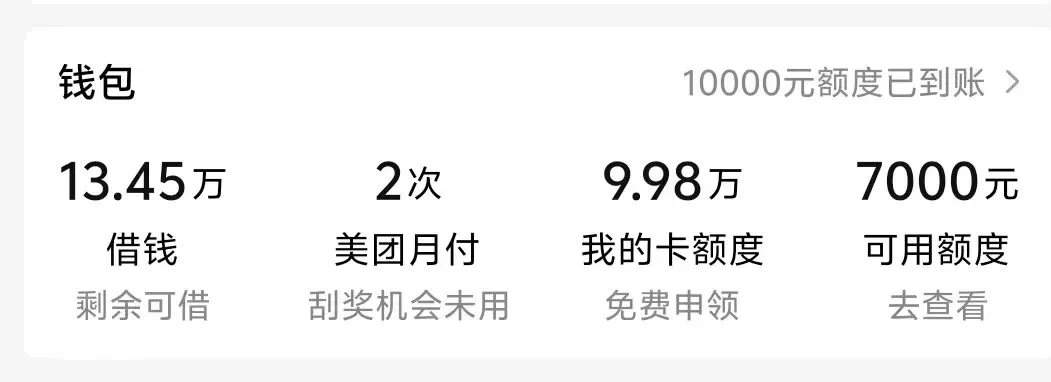
不信你数数。有机构统计过2025年国内用户规模的App榜单,前30名里,22款自带金融产品入口。
这还没算那些靠广告卡片跳转到别处借钱的。
打开一个App,先被推销贷款。这体验,谁受得了?
02
PART
付款时,不能被“月付”一手
PAYMENT · 支付新规
先说最扎心的场景。网购下单,来到收银台。手速太快没刹住,刷脸一气呵成。回头才反应过来,选的是分期支付。
还有更阴的。把“月付”设成免密支付,你连脸都没刷,账已经帮你记上了。
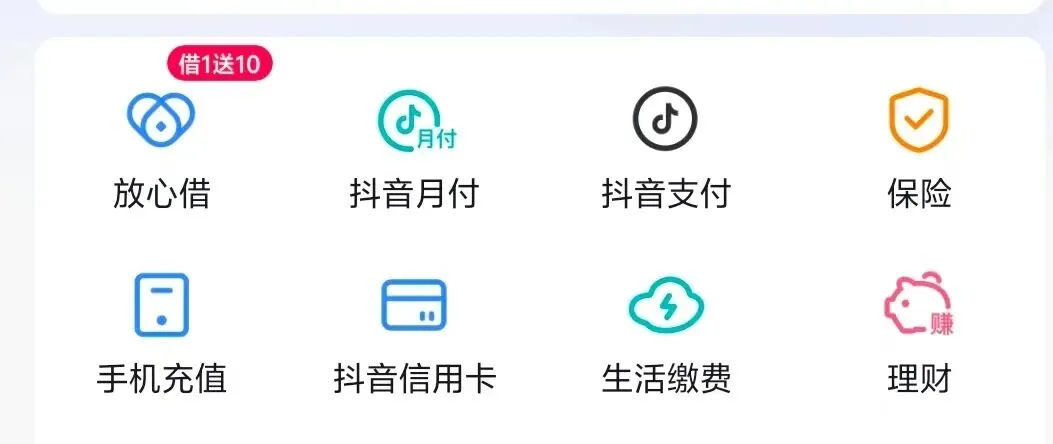
所谓的“月付”,美其名曰先用后还。说白了,本质就是小额贷款。
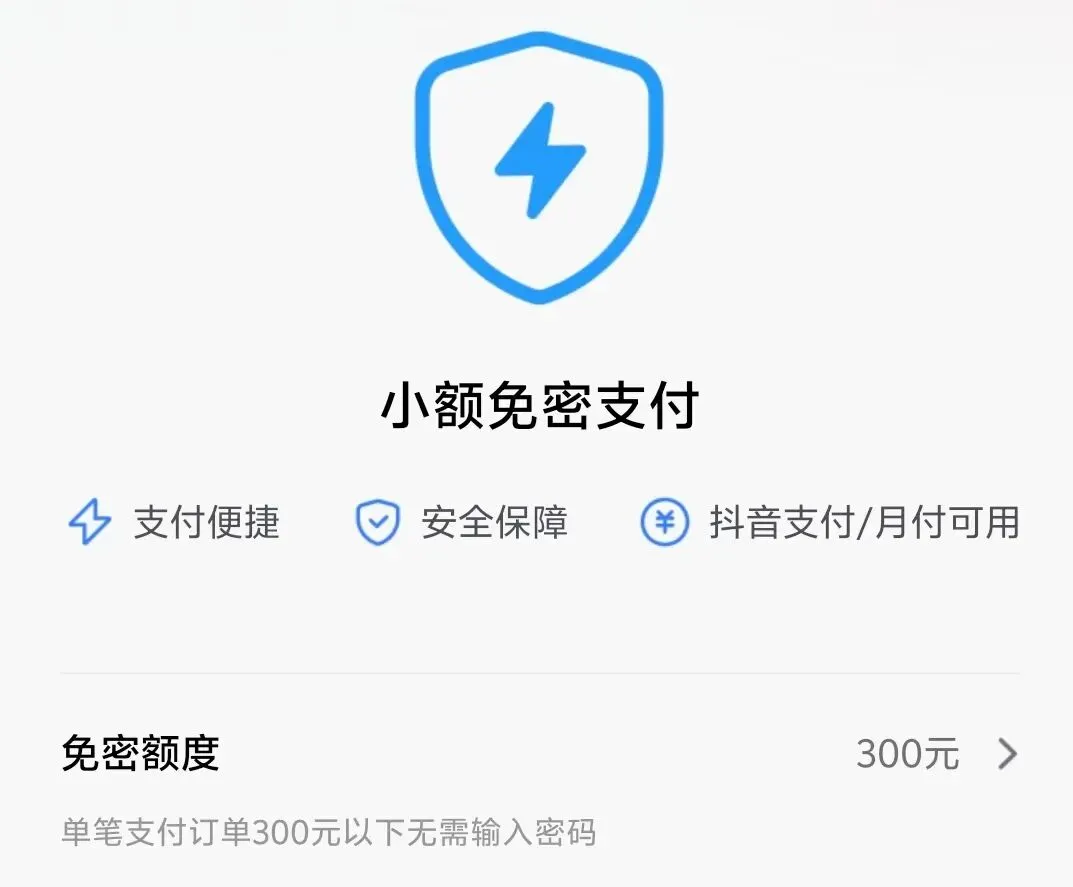
新规原文写得明白:
“非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为贷款、资产管理产品等金融产品提供营销服务。”
注意,不是不能用。*呗、*额宝这些照样能付钱,但必须单独分区,不能和余额、银行卡并列摆着。
实测下来,微信、支付宝都提前做了准备。零钱、理财、银行卡、信贷,全部分区展示。*额宝划进了理财区,*呗划进了信贷区。
这些不符合新规的,9月30日之后该收敛了。
03
PART
夸张广告,该消停了
ADS · 广告管控
那个“月付”的广告,你八成刷到过。
老哥带妈妈坐飞机,妈妈晕机想吐,被全机舱白眼。眼看要付1290升舱费,后排一位“月付”接过他手机,直接帮他借了15万。
嘴里还念叨着利息多低。说得好像借了不用还似的。
换汤不换药的还有“月付”。这类广告,一个被罚款,一个下架道歉。但拍同款剧本的,远不止这两家。
新规把这些路子全堵上了。
宣传分期,不能只说首期优惠来诱导消费,“月付”这种词不许出现。
把日息说得像白菜价的,得换算成年化利率亮出来。
发广告的必须是机构官方账号,出镜讲产品的得是持证从业人员。
过去找演员拍片子、三方账号到处发的野路子,直接被ban了。骚扰推广短信,也在管控范围内。
///
LAST
写在最后
SUMMARY · 踩一脚刹车
新规不是要消灭分期和月付。该用,还是能用。
它踩的是刹车:别再暗改默认付款方式,别再拿套路诱导人贷款。
手机支付图个方便,不是图个提心吊胆。
你被哪种套路坑过?评论区聊聊,也给大伙提个醒。觉得有用,点个赞,转发给家里人也看看。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。