ARTICLE · 1083168
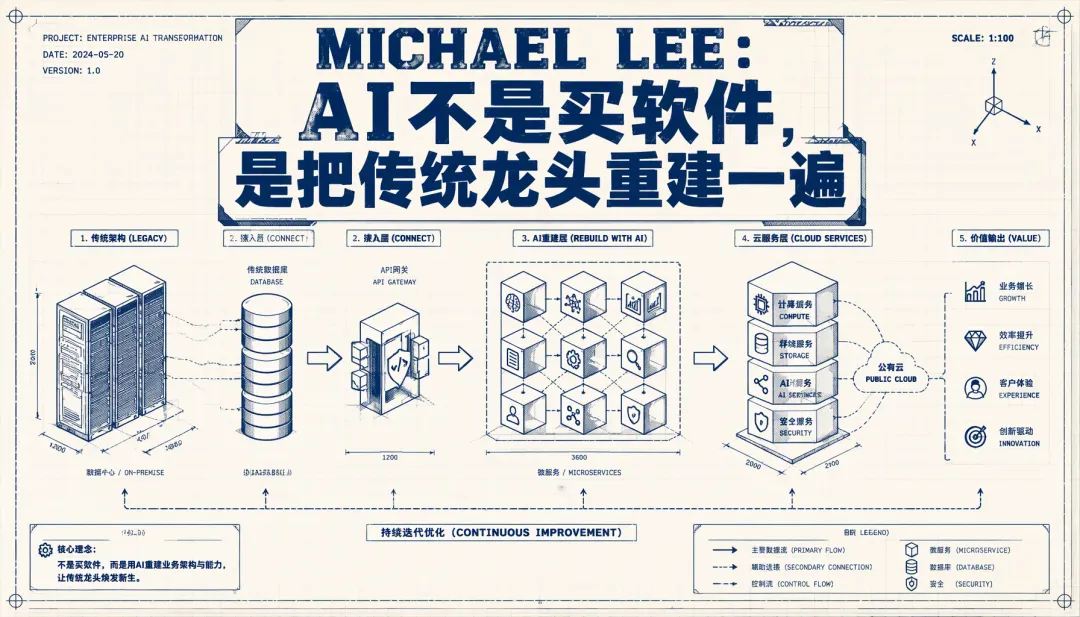
Michael Lee:AI不是买软件,是把传统龙头重建一遍
📍 文 / 老Z
👇 关注公众号后设⭐星标,掌握第一手 AI 新动态
本文整理自 No Priors 播客 频道节目,2026-09-26 发布。以下为完整中文实录:
📌 本期看点
• 最大 AI take-private 登场:Sarah Guo 开场介绍 Michael Lee 和 Sequence Holdings,提到其与 Dell Family Office 支持 Baldwin 完成 77 亿美元 take-private,讨论 AI 如何改造传统企业。
• 从 Lone Pine 到“重建 incumbent”:Michael 回顾 2017 年开始研究 AI、2022 年 ChatGPT 出现后的判断:AI 会不均匀地影响经济,有些行业会被 startup 赢走,有些则适合买下 incumbent 后重塑。
• 不是野心,是商业模式匹配机会:Michael 认为当下像下一次工业革命,给每个员工发“小机器”不够,真正的问题是组织应该如何被重新设计。
• 为什么必须是永久持股公司:Sequence 要把资本期限、工程投入和运营承诺对齐,用留存收益继续支持现有公司与新投资,而不是三五年后包装退出。
• 企业自己做、找咨询、买软件都不够:Michael 拆解三条常见路径:企业难以招聘顶级工程师,服务商激励导向钱包份额,通用软件只能适配既有工作流。
• 工程师成为被推崇的人设:如果 alpha 来自工程和 AI,组织文化就必须像 Palantir 一样聚集并庆祝工程师,而不是只把 AI 当供应商工具。
• BankSouth 如何成为完美试点:Sequence 先以服务模式进入 BankSouth,后来成为永久 partner;银行监管、数据卫生和集中化流程反而让 agent 更容易落地。
• 为什么选择保险经纪 Baldwin:保险经纪有 2 万亿美元以上保费流、90% 总留存率、强关系网络和抗 startup 冲击属性,适合用 AI 放大 incumbent 优势。
• Atlas 平台的四层结构:Sequence 在 BankSouth 构建 Atlas:data ontology、agent builder、Lattice 编排引擎、Artifacts 应用构建层,目标是在未来公司中复用基础设施。
• 传统 PE 难复制的不是钱:Michael 认为传统 buyout fund 的三到五年退出框架,会限制技术转型的深度;Sequence 的稀缺性在于一年只做一个 deal,并用工程能力长期陪跑。
• 选择管理团队的标准:Sequence 不替管理层经营行业,而是寻找已经在做云、数据集中化、OpenAI/Anthropic 试点的人;这些早期动作能暴露团队是否真愿意变革。
• AI ROI 的回答在 BankSouth:Michael 用 BankSouth 贷款流程解释:过去贷款量与中后台 headcount 线性增长,现在 AI 让同一组织处理更多业务、释放员工做更高价值的事。
• Dell Family Office 的合作故事:Michael 讲述 Sequence 与 Dell Family Office 如何因长期愿景、工程转型和 Baldwin 机会走到一起,并形成平等伙伴关系。
• 从 public markets 学到“好公司品味”:Michael 认为 Apollo、Lone Pine 和 private investing 经历共同训练了他:既要理解资本结构,也要识别长期复利和卓越人才。
• 最后回到人才押注:如果重新做 private investing,Michael 说他会寻找大市场里解决难题的杰出人才;Sarah 调侃这听起来几乎就是 venture 的纯粹信条。
访谈全文
Michael Lee: 地球上的每家公司都有一个被推崇的人设。在一个你相信 alpha 来自工程和 AI 的世界里,你需要创造一种文化,让被推崇的人设是工程师。这就是所需要的。想想一只基金里的典型投资:你通常是在试图弄清楚,三年后我们要如何开始包装并出售这个东西。这和我们思考技术转型的方式,以及你愿意在这里投入哪些投资,是非常不同的框架。我们所做的事是稀缺的。我们试图每年做一笔交易。就这样。我们的工作就是做一笔。
77 亿美元:AI 收购传统龙头的开场
Sarah Guo: 听众朋友们,欢迎回到 No Priors。今天我请到了 Sequence Holdings 的联合创始人兼 CEO Michael Lee。他们刚刚与 Dell Family Office (DFO) 一起宣布了迄今为止规模最大的 AI 私有化交易:以 77 亿美元收购 Baldwin。我们会聊到这笔交易、Sequence 的故事、AI 转型实际上将如何渗透进整个经济,以及从公开市场投资到私募股权再到运营之间有哪些经验可以迁移。欢迎 Michael。Michael,谢谢你来参加节目。
Michael Lee: 谢谢邀请。
Sarah Guo: 你创办了 Sequence Holdings,它是一家永久持股公司(permanent holding company),与管理团队合作,收购并重新创立(refound)他们的企业,使其成为 AI 时代的市场领导者。我们应该聊聊这一点,这是一个非常令人兴奋的模式;但你们也刚刚宣布了 Baldwin 这笔大交易。给我们讲讲吧。
Michael Lee: 是的,我们在 20 个月前创办这家公司时,真正着眼的是:我们能否与世界级企业和管理团队合作,并与我们的前沿工程团队(frontier engineering team)紧密协作,打造市场领导者。自公司成立以来,经纪业务领域一直是我们花了很多时间研究的领域。我们见过几十家保险经纪公司,而在我们见过的所有保险经纪公司里,Baldwin 真的是独一无二的。过去几个月,能够与 Trevor Baldwin 和管理团队花很多时间交流,是一种荣幸。对于我们、Baldwin 团队,以及在这笔交易中支持我们的 Dell Family Office 接下来将共同踏上的旅程,我们感到无比兴奋。
Sarah Guo: 我想先把视角拉得很远,聊一点你的背景,你和你的联合创始人 Alex,以及 Sequence 这个想法是怎么来的。因为你之前是投资人,现在又是某种投资人和运营者的混合体。跟我讲讲你最初是怎么想到这个点子的。
ChatGPT 之后,为什么要买下 incumbent?
Michael Lee: 我 2017 年刚加入 Lone Pine 时,最早被要求覆盖的领域之一就是 AI。
Sarah Guo: 那其实相当早。
Michael Lee: 是的。你肯定也记得,那差不多是 AlphaGo 出来的时候。实际上,第一篇 Transformer 论文也是那时发表的。当时大家非常兴奋,想知道如果把这些架构扩展起来,会有哪些商业上可行的东西。那时的架构包括卷积神经网络(convolutional neural nets)、GAN、LSTM 等。我们现在都知道后来发生了什么:显然出现了很多令人兴奋的东西。但随着这些架构扩展,规模化过程中会逐渐出现效果退化。
我分享这个背景,是因为当模型出来,或者说 ChatGPT 在 2022 年底出现时,至少对我来说很明显的一点是:世界已经永远改变了。我们终于有了一个知道可以无限扩展的架构。至于这是否真的可行、会产生什么,当时还不清楚;但我们的确知道,随着算力投入,这些架构会改进。于是,像投资人一样,我开始思考它会对世界产生什么影响。我相当强烈地感觉到,AI 对经济的影响会是不均衡的。经济中有些部分,我认为 AI 根本不会产生影响,对吧?比如餐厅、高尔夫球场之类。有些行业则感觉会由初创公司获胜,对吧?比如编码。
如果 Sequence 怀着信念去收购一家外包编码服务公司,这听起来就是个糟糕的主意;你不如把钱投给 Cognition 或者 Poolside。但作为一个商业学习者,我一直觉得有些行业里在位企业拥有所有优势:可能是品牌,可能是规模、网络效应、监管优势。而面对我们一生中最大的技术变革,我非常强烈地认为,如果你能收购正确的在位企业,并继承作为在位者的优势,就能打造出市场领导者。Sequence 正是建立在这个想法的内核之上。
我在 2023 年初想出了这个点子。当时有几个人试图劝我离开 Lone Pine 去做这件事,但那时对我来说还不是合适的时机。后来我记得 2024 年和妻子散步时告诉她:人生中能处在我们一生中最重要技术变革的中心,是很罕见的;而我有一个自己非常坚信的想法内核,也非常坚信我能组建团队去把它实现。所以我们创办了 Sequence。对于迄今为止我们已经实现的成果,以及我们眼前看到的未来,我都感到无比兴奋。
Sarah Guo: 这是一个非常第一性原理(first principles)的思路:宏观上正在发生什么变化,技术将如何影响经济。不过,很多投资人,至少很多风险投资人,可能会说:哦不,在位企业有一堆优势,那这大概就不适合我们。你是怎么思考规模,以及能够接触甚至拥有在位企业这件事的?我想你当然可以“直接去做”,但这是一个很有雄心的前提。
下一次工业革命,不是给员工发小机器
Michael Lee: 我认为这更多只是当下机会所对应的商业模式。退一步看,至少在 Sequence,当我们思考今天 AI 正在发生什么时,我们认为自己正在经历下一次工业革命的等价物。我们在大多数企业中通常看到的,以及我从很多今天生产 AI 智能体(AI agents)的软件公司那里通常看到的,是一种巨大的推动:给人类流水线上的每个人配备小机器,让工作变得更快。
这并没有什么错。很好,总比没有强。但正如你所知道的,当你拥有可以 24/7 工作、可以随着电力扩展、可以完成任何单个个人或一群人都无法完成之事的机器时,正确答案是去思考:我们应该如何开始重组一个组织,使其能够匹配今天技术所提供的机会?这就是我们所处的背景。
我认为,真正意义上第一次,我们有了一个真实机会:与拥有优秀领导团队的卓越公司合作,把它们与我们的平台和工程团队结合起来,并认真思考如何重组组织,如何拥抱这项技术最擅长做的事情、人类能做的事情,并重新思考我们如何在这些不同行业中竞争。我认为这真的更多是一个机会问题,而不是雄心问题;我只是认为这件事必须发生,而且除非通过我们的方法,否则我看不到它自然发生的方式。
为什么 Sequence 不是基金、咨询或 SaaS?
Sarah Guo: 你能稍微谈谈公司的结构吗?比如,为什么是永久持股公司?拥有所有权能让你做哪些作为供应商或合作伙伴做不到的事?
Michael Lee: 是的,我认为这个问题有两个部分。就持股公司结构本身而言,当我思考 Sequence Holdings 想要实现的目标需要什么时——也就是我们如何与世界级组织合作,如何引入前沿工程能力,如何构建一个可以在所有投资组合公司之间共享的平台——唯一自然的方式就是通过持股公司。我们如何建立一家能够打造市场领导者的企业?我们如何让资本期限与推动端到端转型所需的持续投资和运营承诺相匹配?我们如何创建一个在文化上围绕打造市场领导者、而不是部署资本来组织的机构?
最后,你如何创建正确的结构,使你能够拿业务中的留存收益,重新思考如何支持现有公司和全新的投资。因此,当我思考摆在我们面前的机会时,唯一自然的做法就是通过持股公司。至于你的第二个问题,也就是所有权,我们也许可以通过一个例子来展开。假设你是一家非常出色的企业——我不点名,就说我们是一家 Fortune 500 公司——你拥有无限资源。如果我挑战你说:“嘿,你今天是这家 Fortune 500 公司的 CEO,你的任务是重新创立你自己。”你只有三个选项。
第一个是:我自己来做。这其中的结构性挑战,并不是说它不好,而是你不可能招募并留住完成这种重新创立所需的人才。而答案其实比人们想象的要明显得多:地球上的每家公司都有一个被推崇的人设。以 Blackstone 为例,这是一家了不起的机构,我非常钦佩。事实上,我让 Sequence 的每一个人都读《King of Capital》,但 Blackstone 被推崇的人设是投资人。
AI 时代,公司里最该被崇拜的是工程师
Michael Lee: 这就是他们能够聚集全世界最优秀投资人的原因。在一个你相信 alpha 来自工程和 AI 的世界里,你需要创造一种文化,让被推崇的人设是工程师。这就是所需要的。Palantir 为什么存在?我相信 Alex Karp 会讨厌我这样描述它,但从根本上说,它是一个聚集了世界级工程师、并推崇工程师的组织;而它从根本上做的事情,是把这一能力包装起来,卖给那些无法获得这种人才的其他组织。
这就引出我的第二点。如果你无法自己获得这些人才,那么就出现了一个巨大的、数万亿美元规模的行业,叫服务行业。这些都是优秀的公司,比如 Accenture、McKinsey、Palantir,它们确实推崇工程师,也确实推崇技术变革。但当你与服务提供商合作,试图重新思考并重新创立你的业务时,面临的挑战是激励问题。服务公司优化的基本上是三件事:进入你的钱包、留在你的钱包里、扩大它们在你钱包中的份额。这是一条走向渐进主义的路径。更进一步,服务提供商实际上无法改变你为了真正迎接这个时刻而真正需要改变的东西:你如何改变人员的组织方式?谁在这些组织里工作?激励机制是什么?所以,如果你不能自己做,不能使用供应商,你就有第三个选项,也就是很多人会做的:去买软件。
买软件的挑战有两层。显而易见的一层是,它是 beta。如果你能买到,所有人也都能买到。我认为更微妙、也常被人忽视的一点是:如果你和我要创办一家软件公司,我们会优化的东西是:什么样的工作流(workflow)在很多地方都存在,而且相当同质化?然后我们如何足够快、但又足够深入地安装它,使我们能卖出很多,同时它又有粘性?这就是基因。
Sarah Guo: 从结构上说,是的,这听起来非常有吸引力。
Michael Lee: 这就是我们会寻找的基因。但这意味着,你永远会把产品卖给一个按照今天的样子设计的工作流,也就是卖给今天这条人类流水线中人类被设置的方式。这是你能够销售产品的唯一方式。你无法围绕一条今天还不存在的新的人类流水线去销售产品,因为你只是认为它会是那样。
所以,当我们思考为什么我们的模式有效时,第一是如何拥有所有权,从而实现利益一致。第二是如何打造像 Sequence Holdings 这样的组织,推崇工程师,并引入前沿工程能力。第三是如何推动长期视角和经济模型,使我们能够与管理层保持一致,围绕如何基于今天可用的技术打造这家公司可能达到的最佳版本来思考。这就是我们对自身商业模式的理解,也是我们认为它有效的原因。而来自 BankSouth 的早期证据,以及我们今天在现场观察到的情况,已经在迄今为止证明了这一点。
Sarah Guo: 我也想聊聊 BankSouth。不过,你们的团队里有很多 Scale 和 Palantir 的基因。你们也在努力把质量门槛保持得非常高。对于在 Sequence 工作的工程师团队来说,什么是有吸引力的?
Michael Lee: 我认为有很多方面。第一,这真的是一个机会,可以在那些实际上构成人们日常互动毛细血管的公司上工作。AI 模型公司非常了不起。如果没有 Anthropic、OpenAI、xAI 等等,我们今天不会在这里。但现实是,对每个人日常生活的影响,真的会来自今天服务他们的那些公司。所以对我们来说,这是一个机会:与在经济中扮演重要角色的真正重要的公司合作,并思考如何引入世界级技术,为它们的客户提供差异化体验。我认为这个使命非常有力量。
我广义上思考我们通常招聘的两类工程师画像时,对于部署工程师(deployed engineers)来说,我认为吸引他们的是有机会与自己创造的价值真正对齐。我认为这是一种极其有回报的体验;而且能够推动那种如果你只是服务提供商就不可能实现的改变,是非常有吸引力的。另一方面——这对风险投资人来说可能没那么有趣——当我和应用软件工程师交谈时,我会说:嘿,我们是世界上少数几种完全不受模型下一步会做什么影响的商业模式之一。
随着模型性能提升,我们在 Sequence 会庆祝这件事,因为这给了我们更多工具,可以用于我们合作的公司;而且关于我们的业务是否还能存在,并不存在真正的生存风险。我认为这些都是有吸引力的因素。归根结底,使命可能是驱动大家的东西,但我确实认为,当我们与候选人交流时,也有一些非常具体的东西,对我们正在试图构建的事业相当有吸引力。
BankSouth:监管银行反而适合 agent
Sarah Guo: 我记得你第一次告诉我:“嘿,我们觉得要去买一家银行的一部分,并和 BankSouth 团队合作。”我当时可能对其中的难度和监管方面的担忧产生了一点轻微的惊恐。我当时想:“Michael,你肯定知道,传统上银行业不是一个受私募股权欢迎的领域,这是有原因的。”跟我们讲讲你们是如何选择金融服务的,以及到目前为止你们在与 BankSouth 的合作中学到了什么。
Michael Lee: 是的。我觉得值得先退一步,想想这笔投资是怎么发生的,然后也许再谈谈它如何以及为什么成为我们开始这项业务的完美起点。
我们开始这项业务时,大概是去年 3 月,也就是你第一次给 Sequence 写下第一张投资支票的时候。我们当时有一个冷启动问题,对吧?持股公司模式是一种很奇怪的业务:没有钱,你就做不了交易;没有交易,你就招不了工程师;招不到工程师,就没人愿意给你钱。幸运的是,你愿意支持我们。我们也能够让几位工程师来和我们一起工作,但我们仍然陷在一个冷启动问题里:没有什么真正可做的事情。当时我们在讨论的一件事是:我们是随便去买点什么,向世界证明我们能买东西并改变它,还是等待合适的资产?
正如你所知道的,我们一直偏向于规模和企业级业务。不幸的是,世界上没有很多投资人愿意给你数亿美元,让你去买一家企业,看看你的技术是否有效。所以我们决定去接一个客户。我打电话给一位亲密朋友 Jamie Reynolds。他是 Aanir 的联合创始人之一。我基本上向他描述了我遇到的问题:嘿,这是我碰到的难题。非常幸运的是,他的家族恰好在 Georgia 拥有一家银行。于是它就成了我们的第一个客户。那是在去年 8 月开始的。事实上是 8 月 4 日,那天是我的结婚纪念日,我记得我翘掉了纪念日。这是一段非常不可思议的经历。
所以,从去年 8 月到大约 11 月,差不多到 11 月下旬,我们基本上以服务模式(services motion)在运营,并真正开始处理银行里存在的关键工作流。对我们来说幸运的是,那个时间点家族问我们是否愿意成为永久合作伙伴,于是这就成了我们的第一笔投资。我们最终在 3 月完成了投资。我们花了一些时间来谈判所有事项,并获得 Fed 和 OCC 的批准。但我分享所有这些背景,是想说:以服务模式运营和成为投资人之间,我们看到了天壤之别。
这里面有很多方面。第一,从工程角度看,你会长期待在这里。因此,相比作为服务提供商、知道你最终会离开,并且必须留下由其他人维护的应用,你愿意承担的复杂度和深度明显不同。第二,员工群体也会非常兴奋,因为他们知道:嘿,这些人会长期在这里支持我们。所以,我们如何推动这件事最雄心勃勃的版本?第三,我们真的可以采取长期取向,思考我们希望这家银行在三年、五年、十年后变成什么样,以及我们如何铺设技术基础,使我们始终能够从模型性能提升中受益。这就是我们一直能够做到的。以一种奇怪的方式来说,这家银行正是我们验证自身商业模式所需要的完美试点。
Michael Lee: 这是一种购买少数股权的能力,也就是用类似风险投资规模的支票,在一个真正的企业环境中运营。而且以一种奇特的方式来看,银行受监管的性质是一个优点,而不是缺陷。受监管机构的一个好处是,它的运作方式有明确界定。数据卫生非常好。关于你的业务应该如何运作,有明确的规则。因此,如果你从这个背景去想,它实际上非常适合 agent。这是一部分。对银行业来说另一个非常重要的部分,也是我们在思考投资时学到的相当重要的一点,是它的集中化特性。所以当我们在 Sequence 谈论我们正在寻找的公司时,我们经常谈到组织物理学。
Michael Lee: 我们喜欢那些相当密集、运营集中化的组织。这样你构建的任何东西都可以在一个很大的基础上摊开并发挥作用。比如以银行为例。一家银行可能有很多不同的分行,但所有承保都在中心完成。因此,我们在总部构建的所有东西,都可以扩展覆盖到他们合作的所有分行。嗯。
Michael Lee: 你可以把它和今天市场上我们看到的许多 rollup 做对比。我认为那是一种很棒的策略,但其中有很多复杂性。你必须迭代不同的系统。你必须把工程师派到很多不同的地方。你必须标准化操作流程。你必须标准化文化。对我们来说,银行的好处在于,虽然它是一个大型组织,有超过 1 亿美元的销售额,但这个业务的物理特性相当密集。因此,我们能够在很短时间内取得很多进展。它有一个中央神经系统,有一本账本,有一些关键流程,也有一些你可以从经济上拉动的杠杆。
Sarah Guo: 完全正确。
Baldwin:90% 留存率背后的 AI 机会
Sarah Guo: 为什么是保险经纪?
Michael Lee: 经纪领域是我们从 Sequence 创立以来就花了很多时间研究的一个领域。它符合我们寻找的很多东西。那么,从组织层面上说,我们大体在寻找什么?第一是市场规模。我们在 Sequence 做的事情并不容易扩展。所以如果我们要做一项投资,它必须足够重要。我们希望合作的公司,是我们认为可以打造成为千亿美元以上公司的公司。
Sarah Guo: 比如你们不会一年做 10 次这样的事。
Michael Lee: 不,我们不是一家投资机构。我们与优秀的公司合作,锻造领导者。我们非常在意的第二件事是,这是否是一个 incumbents 拥有所有优势的行业;我很乐意更详细地讲这一点。第三是,如果我们考虑这个组织所做的事情,以及今天 AI 擅长的事情,再考虑两者的重叠部分,我们能否构建出一些特别的东西?经纪行业在很多方面都符合这些条件。每年有超过 2 万亿美元的保费流向承保公司。经纪人从中抽取一部分费用,而且这是一个随着时间推移已经孕育出几十家非常大规模公司的行业。除此之外,它也是一个非常好的行业,并且一直很难让初创公司进入竞争。原因并不像人们以为的那么显而易见。
Michael Lee: 如果你思考保险价值链,它有三个部分。你有承保公司,有分销伙伴,然后有客户。承保公司通过两种方式赚钱。一种是承保,也就是我为风险定价,我希望支付的理赔少于我收到的保费。业务的另一部分是投资。保险行业从一开始到现在,几乎没有通过承保赚到什么钱,而是通过投资赚取了主要部分的利润。所以这激励的是资产聚集。获得高质量的总承保保费才是游戏的核心。因此,经纪行业才如此强大。经纪行业另一个有意思的特点是,你的客户实际上并不向你付费,是承保公司向你付费。
Michael Lee: 所以如果你思考这个业务的性质,它是一个非常以关系为中心的业务,总留存率是 90%。再考虑到经纪人并不真正靠价格竞争,这对初创公司来说是一个非常难进入的行业。所以,如果你思考什么对 Sequence 来说是完美的:这是一个巨大的市场;你拥有基本上免疫于初创公司风险的公司。但如果我们能够与合适的那一家合作呢?这就是 Baldwin 所呈现的机会:一个有规模的资产,拥有集中化的技术基础和世界级的领导团队,这个团队既有雄心,也对今天 Frontier Technology 所能实现的事情极其兴奋。
Atlas 四层:把企业变成模型可读的代码
Sarah Guo: 从平台技术的角度来看,你能谈谈在不同公司之间有哪些是可泛化或共享的吗?
Michael Lee: 可以。所以我认为,如果退一步看,我们把共享平台能力看作两个大的领域,对吧?一个是 Atlas,也就是我们的平台,我稍后会更详细地讲。另一个是我们的工程师,以及我们与公司合作的一套 playbook。这是一门艺术,不是科学。我在内部经常开玩笑说,我们在 Sequence 有两个问题:一个是工程问题,另一个是人类工程问题。而人类工程问题比工程问题困难得多。但如果我们思考工程问题,我们会想到 Atlas。那么今天的 Atlas 是什么?
Michael Lee: Atlas 是我们在银行构建的平台,我们认为并期待它会随着时间推移泛化到各个行业。其中一部分来自我们一些工程师在 Scale、Palantir 等公司以往经历中的观察:如果你把业务拆解到原子单元,其中 80% 大体上是同质的,20% 是垂直行业特定的。所以如果你思考 Atlas 是什么,Atlas 基本上是我们的平台,它做几件事。第一,它帮助提升我们部署的速度,提升 agent 的表现,提升我们自己工程师的构建效率,并且最终它是一个 builder platform,让运营公司的工程师能够在其之上构建。它有四层。第一层是数据本体。
Michael Lee: 可以把它理解为,我们如何用代码定义这个组织以及这个业务的运转方式;这极其重要。我们内部的说法是:我们如何让业务对模型来说是可读的,对吧?一个业务、一个 agent 如何知道这个客户和这个系统里的这个客户是同一个人,以及这个客户的属性如何与相关的理赔或贷款、保单相互关联。其上的一层是我们的 agent builder,基本上是我们如何构建基于 ground truth 的高性能 agent,也就是我们经常听到和读到的那些东西。
Michael Lee: 第三个组件是我们称为 Lattice 的东西,也就是我们的编排引擎,它解决的是我们如何使用已经构建的 agent 来实际 instrument 工作流。在其之上,最顶层是我们称为 Artifacts 的东西,基本上是位于我们所构建一切之上的应用构建器。所以如果你思考我们在 Atlas 方面构建的东西,以及我们在银行这里构建的东西,从基础上说,我们构建的所有核心基础设施都可以在 Baldwin 以及我们未来做的任何公司中复用。因此,这是我们迄今为止所构建内容的一个核心组成部分。至于从工程角度的 playbook,是的,我认为这部分是一门艺术,不是科学。
Michael Lee: 我认为,拥有来自 Scale 和 Palantir 这样地方的优秀工程人才,一个好处是他们已经形成了 playbook,但我们所做的事情是不同的。我会说,我们在投资银行之后得到的一个学习是,我们需要更加高度关注并敏感于员工的感受。因为这件事虽然令人兴奋,但也确实会引发很多焦虑:这对我们这个组织意味着什么?对 Sequence 来说,关键在于我们如何让人们感觉到,我们所做的事情、我们带来的东西,是如何提升你在这里的工作?我们如何发挥作为人的最美好部分?我们如何考虑让你的工作更有趣?
Michael Lee: 把那些真正死板、重复性的工作从你的工作流中拿掉,然后我们如何让你感觉到你的组织正在赢?这套 playbook 是我们会继续打磨的东西。我认为我们在银行这里学到了很多。我们预计会在 Baldwin 这里学到很多,而这将成为 Sequence 随着时间推移不断复利的关键组成部分。
传统 PE 为什么很难做深度 AI 改造
Sarah Guo: 你认为随着时间推移,对你们来说会有什么特别之处,是比如更传统的大型 buyout 机构很难复制的?因为我不知道有哪一家今天不在思考 AI transformation;而且从回报角度看,他们所做的很多事情可能主要由承保、整合到平台、倍数扩张以及一些 financial engineering 所主导。不过我确实认为,人们有比如 portfolio value teams。那么你们如何更有力地区分:我们不是一家投资机构,以及这是我们认为其他人没有我们仍然很难做到的事情?
Michael Lee: 我非常钦佩所有大型私募股权公司。
Sarah Guo: 你以前在 Apollo 工作过。
Michael Lee: 我以前在 Apollo 工作过。我有很多朋友仍然在这些不同的公司工作。我认为他们会继续做得很好。但我深信,我们是一种非常不同的业务。
Michael Lee: 对吧?如果你思考典型的私募股权公司,它们处在基金结构之中。基金结构的经济机制会激励你部署资本。它们的业务是寻找优秀资产,以有吸引力的价格定价,放置合适的资本结构,做足够的价值创造,以产生满足其 LP 群体所要求的回报率。我们的业务非常不同。我们的业务围绕的是:我们如何找到由卓越人才运营的世界级组织,并以极其长期的视野来思考如何锻造市场领导者;也正因为如此,我们所做的事情是不同的。
Michael Lee: 现在,我认为你真正指向的问题是,随着时间推移,私募股权公司能否通过它们的动作来进行激进的 AI transformation。我认为许多公司肯定会在这方面取得很多进展。我当然认为,私募股权公司有激励,也有资源和能力,开始在这方面取得有意义的进展。不过,我确实认为它们会遇到若干限制,而且我认为许多公司会找到办法解决其中的一部分。第一是,你如何招募世界级工程师来你的公司工作?这真的很难做到。典型的 PE 公司把自己设计成赞美投资人的组织。而当我看我的优秀工程师时,他们希望在做决策时也在房间里。
Michael Lee: 他们希望在判断这是否是一门好业务或坏业务时拥有发言权。我猜,如果你去一家典型的大型 buyout 公司,要找到一个 25 岁的工程师在这种投资判断中有任何发言权,会非常不寻常。所以我认为这会很有挑战。第二个有挑战的部分就是时间跨度,对吧?现实是,如果你思考基金中的典型投资,虽然他们会告诉你这是长期视野,但通常你是在试图弄清楚,三年后我们如何开始包装并出售这个东西。
Michael Lee: 这对于我们如何思考技术转型,以及你愿意在这里投入哪些投资,是一种非常不同的框架。
Michael Lee: 我真的认为最后一件事是,对我们来说,我们只是对业务和团队的质量有极端、极端的专注。这并不是说其他私募股权公司没有,但我们所做的事情是稀缺的。我们试图每年做一笔交易。就是这样。我们没有部署节奏。我没有一群投资人和 LP 在告诉我们:嘿,你们今年投资不足。我们的工作就是做一笔。如果这意味着今年一笔都不做,那也很好。这是一种我认为非常专注、非常审慎的方式,而且就是非常不同。我们会触及世界上非常小的一块表面积,我预计所有这些其他私募股权公司会继续做得很好。但我确实认为,在我们所构建公司的基因方面,存在核心差异。
Sarah Guo: 我希望在我的余生都持有 Sequence 的股权。所以,继续前进吧。还有一个问题,关于你们自己的 underwriting 和稀缺性。过去几年里,每个 CEO 在 earnings calls 上都谈过 AI,这一定是真的。我认为人们认识到了这种变化。我认为人们真心想为自己的公司投资这些能力。你们在管理团队身上寻找什么,使你们会说:我们可以帮助你成为领导者,甚至成为更具主导地位的领导者?
先看团队有没有真的开始改变
Michael Lee: 我认为,你可以从一个管理团队如何在他们成长起来的行业里玩这个游戏,看出很多东西。这是我们寻找的一个核心部分,因为归根结底,Sequence 有很棒的工程师。
Michael Lee: 我们有一支非常有才华的投资团队,但归根结底,我没有运营经纪公司的专业知识。我没有运营银行的专业知识。我们高度依赖管理团队,让他们在自己的手艺上做到最好,并在各自行业中竞争。这是我们评估管理团队的一个核心组成部分。第二部分更偏向我们所做事情的中心和原生属性,那就是我们做的事很难。改变和转型是困难的。正如我之前提到的,人类工程这部分是我们将要解决的最难问题。所以,当我们思考希望合作的管理团队时,我们希望他们是那些对技术感到兴奋、已经开始奠定基础并为推动变革打下地基的管理团队。
Michael Lee: 这些会是一些小事,比如在云上运行,比如集中化你的数据基础设施。这很可能意味着你已经开始在组织内部安装 OpenAI 和/或 Anthropic。你在做这些努力,而这会告诉你很多关于这个人的信息:他愿意在一个这样做仍然并不显然的时间点上,继续推进并做这件事。
AI ROI 不在 demo 里,在贷款流程里
Sarah Guo: 现在有很多杂音,比如今天 AI 到底有没有真正的 ROI?
Michael Lee: 是的。而且还有很多不安和焦虑,也需要理解:你怎么让你的员工群体对这件事感到兴奋——世界正朝这个方向发展,而我们会站在最前沿。所以我认为 Baldwin 就是一个完美的例子。你有 Trevor Baldwin,一位杰出的 CEO;在 Baldwin 内部,他很早就开始端到端地推动 Anthropic。他们运行在单一实例的 Applied Epic 上,也就是你们的 AMS,功能上可以说是保险经纪公司的核心操作系统。而这些事情并不容易做到,需要大量意图明确的投入和变革才能实现。所以当我们思考我们在管理团队中寻找什么时,正是这些:第一,你在本职业务上是否非常出色;第二,你是否已经在推动变革,采用技术,并拥抱今天可能实现的东西。
Sarah Guo: 我记得我们最早开始讨论 Sequence 这个 thesis 的时候,我其实对 rollup 这个想法有点纠结。我当时只是说,“嘿,这里面有技术部分,有变革管理,有实际运营公司,还有 underwriting。”然后还有 deal making,对吧?这里面有很多环节。我相信这是一种能让巨大企业发生改变并赢得行业的方式。但我也认为它比人们想象的难得多,而且我觉得它在规模化之后效果更好。我记得你和 Alex 当时向我解释得清楚得多,你们说,实际上我们认为变革管理和运营业务会是最难的部分,我们必须组建团队去攻克它,但我们也会和其他人合作。作为一个 zero-to-one 的风险投资人,我当时想,啊,和 incumbents 合作?但我现在相信,在有正确管理团队的情况下,这是正确路径。你们在这家银行如果说已经有成果的话,实际上已经完成了什么?又是什么让你对把这件事做得更大规模有信心?
Michael Lee: 是的,正如我之前提到的,3 月投资之后,我们往后退了一大步,思考未来十年,领先的社区银行会是什么样子。如果你把一家社区银行拆解成最简单的部分,它有三块业务。组织里有一部分负责寻找存款;有一部分负责寻找贷款;然后中间有今天的核心装置,它非常紧密地围绕着我们如何做贷款 underwriting,确保我们把贷款发放给社区里合适的人,从而以正确的方式服务社区,同时也为 BankSouth 创造正确的经济模型。
如果你看我们今天已经做了什么,历史上看,你可以把一家普通银行的贷款量增长理解为与中后台 headcount 线性增长,原因无非是处理一笔贷款是一件复杂的事,确实需要很多个人参与其中。自从我们参与这家银行以来,我们花了很多时间思考:我们不仅要改进 underwriting,还要如何确保组织里的所有人都专注于他们最擅长的事情?所以,我们如何让 underwriting 团队停止把时间花在录入数字上,而把更多时间花在有例外情况的贷款上?这就是我们自 3 月参与银行以来所做的事。
所以,从我们最初投资到现在,大约已经六个月。我们今天已经做到的是,构建了一个系统,可以承接组织内所有 consumer loans。因此,自 3 月开始以来,今天平均 consumer underwriting 的时间已经下降了 94%。另一个关于我们所做工作的好例子——
Sarah Guo: 抱歉,时间线是?
Michael Lee: 时间线。所以这真的很有力量。过去几个月里,我们开始推出 commercial loans underwriting,并且实际上把银行里平均一笔贷款从过去端到端需要 30 天,缩短到了 11 天。我分享这一点,是想说明为什么这有力量、为什么这重要:从根本上说,我们用这些工具所做的是,让组织能够在相同 headcount 下承接比以往可能规模大得多的贷款量。这纯粹是运气。我不会说 Sequence 对此有什么贡献,但今年 Q2 相对于 Q1,这家银行的贷款量翻了一倍。
历史上,这家银行实际上会拒绝业务,因为中后台——你知道,尽管每个人都非常努力——在可承接的 bandwidth 上是有上限的。鉴于我们构建的系统,银行实际上能够处理所有贷款量,并且完全没有改变他们的 underwriting standards。事实上,我们是在 underwriting 团队比我们投资前明显更小的情况下做到这一点的。underwriting 团队变小的原因是,一个人退休了,另一个人被调到了前台。我认为这正体现了我们所做的事情:我们如何确保合适的人处在合适的位置?
我们如何让他们从事自己喜欢做的事情?我们如何让组织用更少资源做更多事?其结果是,今天银行里的每一个人都能把时间花在自己最擅长的事情上。Loan officers 把更多时间花在外面跑客户上,而不是写 credit memos。Credit underwriters 处理的是最难、最复杂的贷款,而不是想着我该如何判断是否应该给某个人发一笔买船的贷款,尤其是这个人显然已经有足够的钱。这就是我们目前在这家银行取得的成果。展望未来,我们认为已经为一条非常令人兴奋的 roadmap 奠定了基础,包括推出新产品和新业务。
我们会给 loan officers 和 relationship managers 新工具,让他们能够销售更多产品;然后我们如何开始思考,提供一种业内其他人做不到的差异化客户体验。
Sarah Guo: 我们认识时,你正要离开 Lone Pine 的 private business,是一位职业投资人。现在创办公司之后,最大的意外或领悟是什么?
Michael Lee: 我的投资圈朋友会问我这个问题。也许如果退一步看,我今天对创始人的同理心,和我还在 Lone Pine 经营 private business 时相比,简直是天壤之别。看到人们拿着一个想法,把它从无到有地硬生生做出来,这非常了不起。吸引人们加入你的旅程并不容易。吸引资本加入你的旅程也不容易。但这极其有趣,也很有回报。我对一开始支持我们的人怀有巨大的感激,比如你,比如 Joe 和 Druid VC,也包括我们所有早期员工。我想说的是,创业的高点很高,低点很低。
有些日子会极其、极其孤独,但我真的玩得不能更开心了。我只能说,Elon 和 Jensen 关于这件事极其痛苦的所有说法,都极其真实;但同时,它也非常有趣。
Dell Family Office 为什么愿意同桌下注
Sarah Guo: 我很喜欢 Sequence Holdings 和 Dell Family Office 这种平等伙伴关系。跟我讲讲这是怎么发生的。
Michael Lee: 这是个很棒的故事。你可以想象,在 take-private 场景中,你确实需要资本的确定性。尽管我们很有雄心,我们的 partners 也非常出色,但大多数人并没有几十亿美元在手边,能够支持 take-private 的 equity commitment letter。所以我们开始花时间和市场上的一些 partners 接触,思考一起接近 Baldwin,围绕我们提出的 thesis 进行探索。我们被介绍给了 Dell family office。我必须给 Michael Dell、全球 direct investing 负责人 Dan Batar 很大的 credit,他们与我们紧密合作,一起 underwrite 这笔交易,underwrite 我们的 technology platform 和 technology transformation motion,并在这笔交易中支持我们。
他们一直是我们非常棒的 partners。我们将共同 co-control Baldwin,并且我们期待长期合作。
从 Apollo 到 Lone Pine:好公司品味怎么炼成
Sarah Guo: 你做过 private market investor、public investor,也做过 operator;你现在还在做 take-privates。你觉得你的职业经历如何影响了你预测市场、观察市场,以及看待这场技术展开的方式?
Michael Lee: 我觉得自己的职业生涯非常幸运,有机会戴过很多不同的帽子,学习投资这门手艺的不同部分。大学毕业后我在 Goldman 工作;然后去了 Apollo,那是一段非常棒的经历,让我学习如何构建一笔交易,如何严谨地思考 capital structures,如何理解 credit agreements 和文件,如何设计 management incentive plans,真正学会 private equity 的基本功。后来去 Lone Pine 的机会,其实是一个开始研究世界上最好公司的机会。
Lone Pine 最了不起的地方,以及在一个能够观察整个 public company universe、并且面对一个艰难挑战——弄清楚世界上最好的公司是什么——的组织里工作,给了我一个非常棒的学习视角。比如,为什么 Nvidia 伟大,为什么 Microsoft 伟大,为什么 Visa 伟大?我认为你会学到——这也许是今天被过度使用的一个说法——一种真正的品味,知道什么是伟大的企业。然后你也会学会欣赏长期复利的好处。我在 Lone Pine 花了非常非常有力量的五年,研究世界上最伟大的公司,并真正深刻内化:世界上最伟大的公司会以没人认为它们能够达到的速度复利增长。
后来去搭建 Lone Pine 的 private investing business,则真的是一个开始在技术前沿花时间的机会。和那些在解决非常困难、其他人并不真正看得到的问题的 founders 相处;看到一个人把某件事从无到有地硬做出来需要什么;然后非常非常深入地理解技术正在把世界带向哪里。所以如果我反思自己为什么会以今天这样的方式看待世界,它其实是这些经历的融合:我如何思考 ownership,以及 ownership 的好处?
我如何把它与对什么是伟大企业的品味结合起来,并且真正欣赏长期复利的好处;再加上,天哪,如果你把它与 world-class engineering 和 frontier technology 结合起来,会产生什么样的可能性。我认为,正是这些经历塑造了我们在 Sequence Holdings 思考投资的方式:我们如何把所有这些 skill sets,以及我认为自己投资生涯中关键领域里最好的东西结合起来。
Sarah Guo: 你从来没有正式当过 early-stage venture capitalist。你觉得这类 asset managers 漏掉了什么?
最后,投资还是回到杰出人才
Michael Lee: 如果我退一步看,如果让我重新思考今天我会如何做 private investing——如果我还会回去做的话,虽然我不会——那就是寻找在大市场里解决难题的杰出人才。如果我从 Sequence 的经历,以及今天和其他 founders 相处的过程中学到了什么,那就是 ideas are cheap,execution is really hard。真正杰出的人总会想办法把事情做成。这可能是因为他们引入了某个人,弥补了他们自身的弱点;也可能是因为他们凭借足够的坚持,让合适的人来支持他们做一件其他人都认为疯狂的事。
所以如果让我重新来过,我认为押注杰出人才就是唯一重要的事情。我认为绝大多数其他东西——无论是我见过的最伟大的 idea,还是你在很短时间内看到的最火热的 traction——都是重要信号。但归根结底,尤其是在早期,这是一个 people business。那些雄心极高、在非常大的市场中解决非常困难问题的人,你应该一直支持他们,即使这看起来很疯狂。因为我认为,支持这些人所带来的上行凸性,很大程度上会抵消其他风险。
Sarah Guo: 这不是最纯粹的 venture 态度吗?
Michael Lee: 我认为完全正确。
Sarah Guo: Michael Lee 先生,private equity 和 public markets 出身的人,在说要支持巨大市场里的优秀人才。
Michael Lee: 完全正确。我认为这就是游戏的核心。我认为这在 public markets 里也同样成立。回想我们在 Lone Pine 做过的最佳投资,回想我今天在市场中看到的最好公司,本质上就是去寻找杰出的人。我觉得最好的例子是,我记得 2017 年见 Jensen Huang。以今天的眼光看,当时它还不是今天这样,这想起来有点疯狂。而他一直以来都非常一致:思路清晰,执行力惊人,能够让世界上最聪明的人围绕在自己身边,而且这些人极其忠诚;他还不断找到办法重新创立自己的业务,以在不断变化的市场中竞争。寻找在大市场里工作的杰出人才。
我认为无论是 early stage 还是 late stage,大多数人都会对这件事最终呈现出的上行结果感到惊讶。
Sarah Guo: 这是一个很好的结尾。非常感谢你,Michael。
Michael Lee: 谢谢邀请我。
Sarah Guo: 在 Twitter 上可以通过 no prior pod 找到我们。如果你想看到我们的脸,请订阅我们的 YouTube 频道。在 Apple Podcasts、Spotify 或任何你收听播客的地方关注本节目。这样你每周都会收到新的一集。也可以在 no-priors.com 注册邮件,或找到每一集的 transcripts。
原始视频:https://www.youtube.com/watch?v=TCpRwJBQvW0
👇 关注公众号后设⭐星标,掌握第一手 AI 新动态
✍️ 老Z ·
欢迎转发,谢绝洗稿