ARTICLE · 1083370
未来十年,AI 装备产业链会怎么走?
AETTC 并购圈 · 产业研判 | 星哥(AETTC 国际投行部)
框架出自《AI 装备全产业链十年可行性研究报告(2026—2035)》 | 库内数据 as-of 2026-09-26 | 不构成投资建议
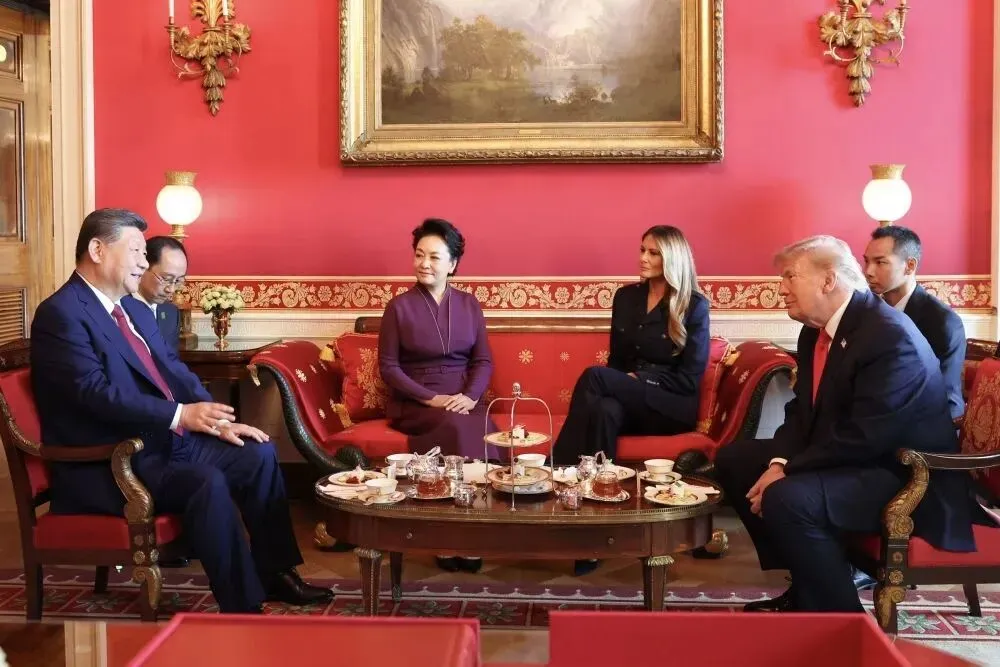
图片/文摘自新华社2026/9/26新闻:
习主席访美与特朗普会晤后,中美共达成了八点共识,其中第七点: “双方同意建立中美人工智能对话,交流人工智能相关风险和惠益。下次对话将于今年11月举行。双方同意建立人工智能事件的沟通渠道。”
未来十年AI装备产业链会怎么走呢?
如果你在 2026 年问一个投资人,未来十年最大的产业机会在哪,答案里多半有那两个字:算力。
这个答案不算错。但它大概只对了三分之一。
因为算力站在这条链条的中间。
往上看,它要吃掉铜、铝、稀土,要吃掉一整个省的电;往下看,它最终要变成一台台能自己开、自己飞、自己判断的机器——矿山的卡车、巡线的无人机、头顶的卫星、路上的车。
把这两头接起来的这条路,有一个名字,叫 AI 装备。
前几天,AETTC 国际投行部出了一份九章的可研报告,把这条链未来十年拆成了三段。我读完,觉得它真正的价值不在结论,而在顺序——什么先热、什么后热、钱在链条上换了几次位置。这件事想清楚了,十年里相当一部分噪音可以不听。
为什么偏偏是这十年?
因为产业走到了一个节点:AI 正在从纯软件服务,转向硬件实体落地,全球进入所谓的"物理 AI(Physical AI)"时代。这个转向让三件事同时发生——算力需求指数级增长;算力中心带来巨大的电力消耗,反过来倒逼清洁能源和电网升级;全球供应链重构,各国同时加速半导体和关键矿产的自主可控布局。
国内的政策方向落在同一侧。"十五五"规划里,人工智能、先进算力、硬科技是明确支持的方向;数字经济与新型工业化规划点名了具身智能、商业航天、智能网联汽车;东数西算和算力基础设施建设在往下推;能源转型这条线上,新型电力系统与风光储基地在同步铺开;半导体和关键矿产则被放进了资源安全战略。这五条政策线看着是五件事,其实指的是同一条链。
一、这条链有六层,越往下越重
先把地图铺开。从一头到另一头,这条链一共六层。
最上游 · 基础资源与材料铜、铝、锂、钴、镍、稀土、镓、锗;以及硅料、光刻胶、特种气体、靶材、基板。它决定整条链的成本上限。
中游一层 · 半导体与核心元器件GPU、AI ASIC、NPU;内存、闪存、HBM;激光雷达、毫米波雷达、视觉与姿态传感器;物联网芯片、射频芯片、卫星通信芯片。往下是晶圆制造、设备、封测、EDA。
中游二层 · 算力基础设施与大模型AI 服务器集群、AIDC 智能算力中心、通用大模型与行业垂直模型、训练与推理平台。
中游三层 · 能源与电力基建光伏、风电、储能;特高压、配网改造、电网智能化、虚拟电厂。
下游 · AI 装备本体地面的:无人矿车、无人物流车、工业智能装备、带自动驾驶的智能新能源车。空天的:工业无人机、低轨 AI 卫星。
横向 · 全链条通用配套工业物联网、5G 与卫星互联网通信、工业软件、运动控制、装备运维、数据标注。
这张图上有两个地方值得停下来看。
第一个,是两股方向相反的力量。需求是从下往上走的——下游装备卖得动,才拉动中游的芯片和服务器,再往上传导到铜铝。但建设的顺序是从上往下走的——不先有电、不先有算力中心,下游那台机器就只是个铁壳子。一个从下往上、一个从上往下,这两股力量在链条中间相遇的地方,就是钱最容易卡住的地方。
第二个,是这份地图里最不像"高科技"的那一层:铜、铝、电。
过去二十年的产业周期里,上游资源通常是最不性感的环节——技术壁垒有限,看天吃饭。但这一次不一样。报告里有一句判断,我认为是整份文件里分量最重的:能源与电力基建,是整个 AI 装备产业的"前置瓶颈"。
注意"前置"这两个字。它不是配套,不是成本项,是对方能不能开工的前提。这一层没跟上,从芯片到装备,全都得停在那儿等着。
除了方向,这六层还有一件容易被忽略的事:它们的"性格"完全不一样。这一点决定了十年里你会在不同的时间看到完全不同的表现。
上游资源 —— 周期属性强,需求完全被动。下游不放大,它就没有独立行情。但它的产能释放周期长、供给弹性低,一旦下游真的放量,缺口的放大速度会超出大多数人的预期。
半导体元器件 —— 高成长和强周期叠在一起。它是整条链上技术壁垒最高、也最容易被卡住的一层,国产替代是一条很长的线。同时资本开支周期长、技术迭代快,押错技术路线的代价非常大。
算力基础设施与大模型 —— 资本开支最密集。短期看的是算力租金和机柜收入,中长期的价值取决于模型能不能真正落到场景里。这一层最容易出现的情况,是产能跑到了需求前面。
能源与电力基建 —— 长周期、重资产、现金流稳定。它涨得慢,也没有故事可讲,但它是别人能不能开工的前提。
AI 装备本体 —— 商业化验证是最大分水岭。跨过经济性拐点之后,业绩弹性极强;但它也最容易在同质化竞争里打价格战,从高毛利迅速滑向制造业水平。
横向配套 —— 最轻的一层,跟着装备的保有量走。装备卖得越多,它的收入越稳;装备卖不动,它也跟着熄火。
把这六种性格记住,后面三段路就好懂了——因为它们不是一起走的,是轮流往前走的。
二、头三年(2026—2029):算力先行,钱先到卖铲子的人手里
三段里的第一段,是基建期。主线只有四个字:算力先行。
这三年要发生的事,是先把地基打出来。AIDC 算力中心一片片开工,国产 GPU、服务器、存储扩产,光模块和半导体材料跟着放量。与此同时,下游的 AI 装备还在试点阶段——露天矿山的无人矿车、港口和园区里的无人物流、工业无人机,都在小规模地跑,低轨卫星继续往天上打。
一边在大规模砸钱,一边还在小规模试。这就是第一段的样子。
那么这三年钱在哪里?报告说得很直接:利润集中在上游——芯片、服务器、存储、光模块、半导体材料,也就是卖铲子的那些环节。
这句话背后是一个很朴素的道理。当一个方向确定要大规模投入、但还没有人知道最后谁会赢的时候,最稳的生意是给所有下场的选手卖工具。淘金热里先赚到钱的,是卖铲子和卖牛仔裤的。
具体一点说,"卖铲子"在这三年里其实是三种不同的生意。一种是卖算力和存储芯片,赚的是供不应求的差价,弹性最大;一种是卖服务器和网络设备,赚的是订单规模,确定性最高;还有一种,是卖半导体材料和设备,赚的是扩产周期里的长期订单,最不引人注意,但周期最长。它们的共同点是:无论最后哪一家装备公司胜出,钱都已经先收过了。
所以这一段最容易看错的地方也在这里。大多数人会盯着"哪家装备公司跑出来了",但在 2026 到 2029 年,装备公司大概率还在烧钱试错,真正在收钱的是给它们供货的那一层。这个错位,在过去每一轮产业周期里都出现过,而且每次都有人看反。
如果这一段只看一个环节,我认为最值得盯的是铜。
理由不复杂。一座 AIDC 算力中心里,服务器本身要用铜,配电系统要用铜,散热系统还要用铜;一台新能源车消耗的铜,是传统燃油车的数倍;无人矿车、物流车、卫星制造,同样在吃铜和铝。这些需求平时是分散的,但在基建期会同时出现——它不是一台一台往上加,是整片整片地铺。
这带来一个不太对称的结果:下游的需求可以在两年之内起来,而矿产产能从勘探到投产,往往要走五到十年。需求跑得快,供给跑得慢,中间那段差价,就是这一段里确定性最高的一笔钱。
这一段的风险相对清楚:如果下游装备的商业化不及预期,或者算力资本开支阶段性回调,链条上游那几层的订单会立刻变得很难看。上游是"被动拉动"的环节,它自己没有需求,全靠下游给。好处是弹性大,坏处是它永远最后一个知道坏消息。
三、中间三年(2030—2032):装备放量,价值开始往下游跑
第二段是整条链换挡的三年。
报告判断,到 2030 年前后,下游的具身智能装备会跨过成本拐点,工业场景进入批量采购;低轨卫星组网基本完成,星载 AI 开始大规模应用。产业链的特征,从"算力投资驱动"切换成"终端装备需求驱动"。
前一段是"我要投钱",这一段是"有人付钱"。差别就在这六个字。
怎么判断这个拐点真的到了?报告给的是产业口径。我倒觉得有一个更朴素的观察方法:看它是不是开始跟人抢活干了。
一台无人矿车如果只是在矿上跑,那是技术展示;当它跑的每一班,都能换下来一名司机的工资加上工伤风险,它才变成一笔可以算的账。工业无人机也一样——不是"能飞",是"一次巡线替掉几个人、几小时"。拐点从来没有写在技术参数里,它写在客户的成本表上。
而一旦跨过去,这一段的拉动方式是放大式的。下游装备的订单爆发,会向上同时拉动芯片、传感器、服务器,以及铜铝这些金属矿产——报告把它形容为"集群式资本开支",也就是说,它不是一台一台地买,是整片整片地铺。这种拉动,和消费电子卖单品的逻辑完全不是一回事。
如果要用三个具体动作来判断拐点到没到,我会看这三个:
其一,客户开始算总账,而不是算单价。问的问题从"这台机器多少钱",变成"用它一年能省下多少人工、多少停工时间、多少能耗"。
其二,出现了复购。第一批是试点,第二批是同级复制——同一个集团在第二个矿、第二个园区继续下单,说明这笔账在客户那边已经算通了。
其三,开始有人上门做运维。当设备保有量到了一定规模,第三方服务网络就会自然长出来。而服务网络的密度,往往比销量更能说明真实的渗透率。
这三个动作都不会出现在行业报告的增长曲线里,但它们会出现在客户的动作里。周期拐点从来是客户先知道,行业数据后知道。
价值的位置在这一段开始移动:从上游往下游转移,具备场景落地能力的装备整机厂和垂直行业大模型,开始兑现利润。
这一段里最值钱的能力,不再是"能不能造出来",而是"有没有真实的场景订单"。报告里有一句筛选标准说得挺狠:必须有真实场景订单、可验证经济性,拒绝纯概念企业。
四、后三年(2033—2035):硬件变便宜,钱转向服务
第三段是成熟期。到 2033 年之后,AI 装备从工业场景向城市、物流、能源、遥感这些领域全面铺开,全产业链成本持续下降。
听起来是最舒服的一段。但报告里同时也给了一句不太好听的判断:行业进入存量竞争,淘汰没有技术壁垒的低端硬件厂商。
这两句话要放在一起读。成本持续下降,对用户是好消息,对硬件厂是坏消息——因为它意味着利润被持续挤压。这条路,光伏走过一遍,手机走过一遍,家电走过一遍。只要一个硬件品类能被大规模标准化制造,它的毛利率就一定会朝着制造业的平均水平滑下去,谁也挡不住。
那钱去哪了?报告给的答案是:向软件、运维和数据服务转移。也就是轻资产、高毛利的那一头。
这个转移其实很好理解。当路上跑着一万台无人矿车、天上飞着几千架工业无人机的时候,客户真正离不开的不是那台机器——机器谁都能造,而且越造越便宜——而是那套让机器一直不出事的运维体系、那份只有跑过足够多里程才攒得出来的数据、那个懂这个行业怎么干活的软件。硬件是一次性收入,服务是每年都在的收入。
这里有一个容易被忽略的转折:当硬件变成入口之后,卖硬件的那一笔收入,其实是在为后面十年的服务收入买门票。
两者的差别有多大?一台设备的销售是一次性的,毛利确定、看得见,但会越来越薄;一份运维合同是按年签的,客户更换供应商的成本很高,续约率通常远高于硬件的复购率。前者是生意,后者是资产。这也解释了为什么到了这个阶段,很多做装备的公司会开始强调"服务收入占比"——那不是财务口径的调整,而是商业模式的迁移方向。
这一段还有一条报告点名的投资主线:产业链的全球化出海。十年之后,这条链上成熟的不只是产品,还有整套的成本控制能力和工程能力——而这两样东西,恰好是新兴市场最需要的。
五、把三段时间串起来:一个飞轮在转
分开看是三段,连起来看是一个环。
报告里把它叫"正向产业飞轮":大模型能力提升 → 装备可用场景增加 → 装备采购量上升 → 芯片、服务器、金属需求上涨 → 倒逼算力和能源扩产 → 支撑更大的模型迭代。转一圈,回到起点,起点比上一圈高一点。
这个飞轮和过去那些产业周期最不一样的地方是:它的一头连着比特,另一头连着原子。
互联网的增长,可以靠更多用户、更多点击、更多广告位,边际成本几乎为零。AI 装备不行。每增加一台设备、每扩大一片算力,都要多消耗真实的铜、真实的地、真实的电。所以这个飞轮转得越快,对物理世界的胃口就越大。它有一个限速器,而限速器不在软件手里。
还有一点值得说:这个飞轮不是匀速转的。头三年,它靠政策和资本开支推着转;中间三年,它靠客户订单自己转;后三年,它靠服务的续费稳稳地转。动力源换了三次——这是观察这条链时最实用的一把尺子:当推着它转的力量换了,链条上赚钱的位置也会跟着换。
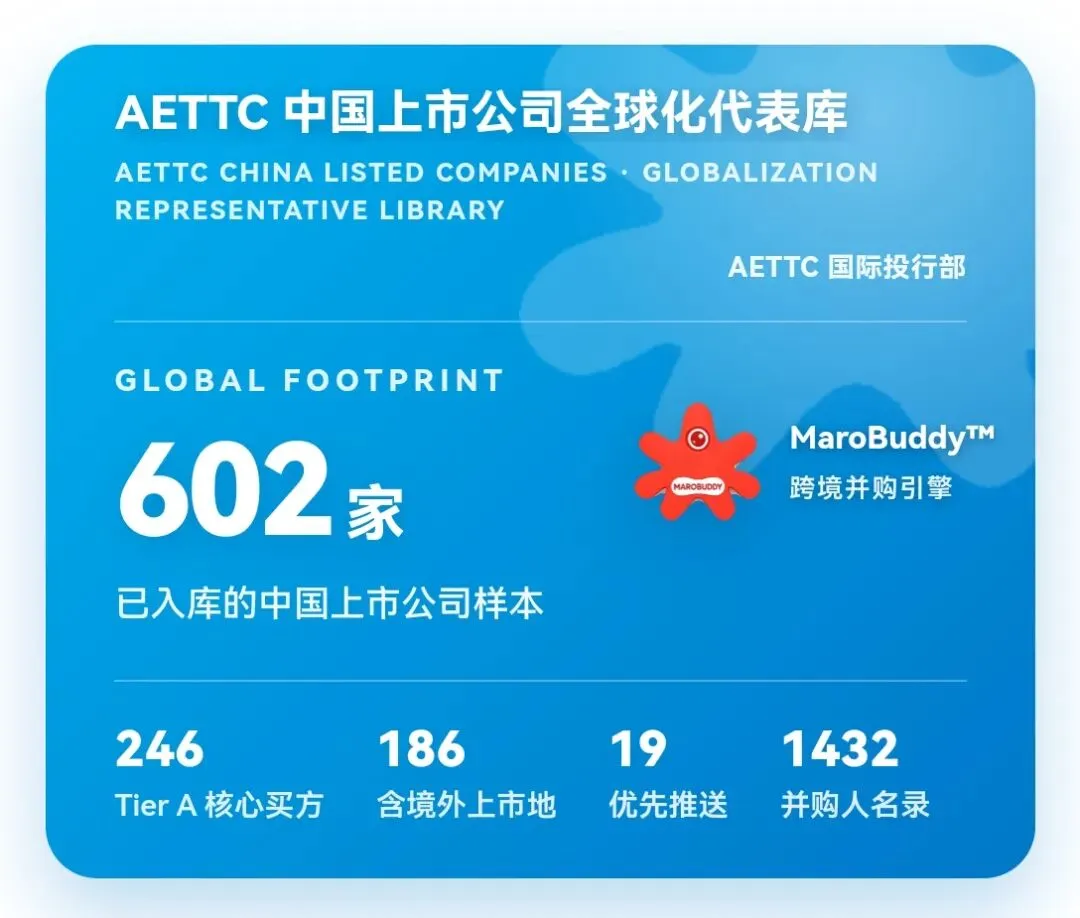
说一个我们自己的观察。在 AETTC 的跨境并购库里,归在 AI 装备这条链上的中国上市公司有 18 家;如果把通过产业链关联挂上来的公司一起算(芯片、算力、能源、矿产、空天),这条链在我们 602 家上市公司的名单上,已经占了大约五分之一(as-of 2026-09-26)。
这是一个挺高的比例。但更有意思的是这些公司分布的位置。这里先放一句话,具体的拆解留给下一篇:这条链上被卡得最紧的环节,并不是上市公司最多的环节。
六、泼一盆冷水:最可能出岔子的五件事
前面三段讲得挺顺,但一份可研报告的价值,一半在它看好什么,另一半在它承认什么可能翻车。报告第七章列了五类风险,我这里逐条过一遍。
第一件:技术路线被换掉。新的计算架构——光子计算、量子计算——有可能颠覆今天的 GPU 体系。具身智能的控制算法、星上 AI 的落地难度,也可能比预期高得多,让商业化整体推迟。这类风险的麻烦之处在于,它不是"进度慢一点",而是让已经砸下去的产线一夜之间不值钱。
第二件:供应链和地缘。半导体设备、高端材料、先进封装的海外管制,会让国产替代的进度存在不确定性;铜、铝、稀土的国际贸易和地缘冲突,会带来供给波动;海外市场对国产 AI 装备的出口限制,是另一个变量。
第三件:算力跑在了需求前面。算力资本开支阶段性过热、出现产能过剩、机柜租金往下走——报告明确点出了这条。以这一轮投入的规模,这大概是最先可能发生、也最容易被忽视的一种风险。基建期的通病从来不是建得太少,是建得太早。
第四件:电不够。算力中心和大规模装备集群对电力、冷却、土地的需求极大,部分地区电力供给不足会直接限制落地;而电网改造和储能配套的建设周期很长,这一点没法靠决心解决。这就是前面说的那个"前置瓶颈"——它可以容忍你晚一年,但不会因为你需要就提前一年。
第五件:卷。报告提到,下游装备赛道容易出现同质化竞争,硬件价格战压缩利润;也有一部分场景的经济性达不到客户要求,付费意愿不足。这一条和前四条不太一样——前四条是外部约束,这一条是自己人造成的,而过去几年我们已经见过它发生得有多快。
结语:第一段的门是窄的
十年很长。
但如果只记住一件事,我会记这个顺序:
头三年,钱在上游,卖铲子的先收钱;中间三年,钱往下游走,能把场景做成生意的人拿利润;后三年,钱转向服务,硬件变成入口,运维和数据才是持续的现金。
至于入场,第一段的门其实是窄的。报告里给算力和能源环节列的筛选标准是"具备稳定现金流、能耗指标、电力资源"——这三样都不是砸钱就能立刻买到的。门槛落在物理世界,是这个十年和上一个十年最根本的不同。
这份可研报告共九章,完整版里有 14 个环节的清单和分阶段配置表,涉及具体口径的读者可以向 AETTC 国际投行部索取。
下一期,我会把文章里留的那句话拆开:这条链上被卡得最紧的环节,到底在哪儿,为什么它偏偏不是公司最多的那一段。
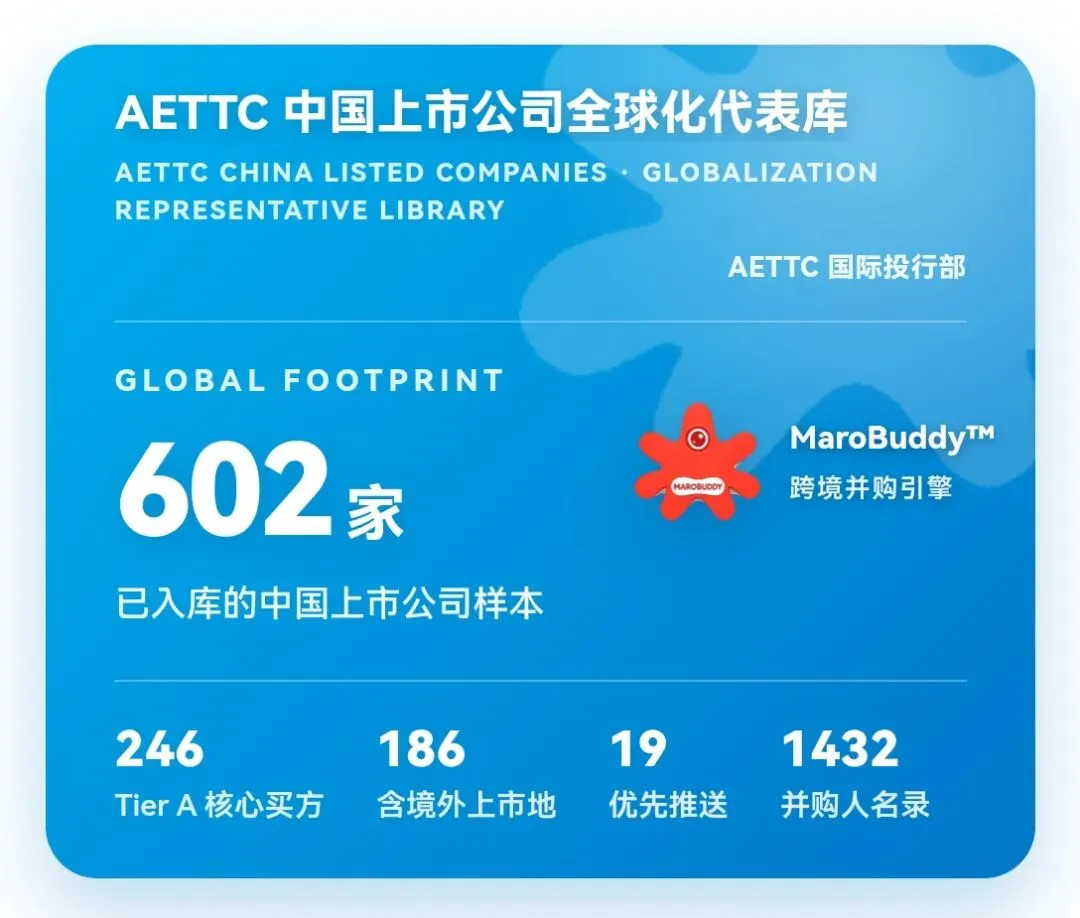
本文框架依据 AETTC 国际投行部《AI 装备全产业链十年可行性研究报告(2026—2035)》;文内库内数据为写作时点快照(as-of 2026-09-26),取自 AETTC 跨境并购库,上市公司家数均为归并后口径。上列产业判断为基于公开信息的研究推演,不构成投资建议,亦不代表对任何具体标的的推荐。文中阶段划分与时间为报告原文口径,实际节奏可能因技术、供应链与宏观环境变化而调整。
硬科技外贸就找 AETTC.com 合作微信:aettccom
—— AETTC(亚欧技术转移中心)