ARTICLE · 1084855
百年巨头押注AI+气动!阿特拉斯·科普柯的智能化转型给国产品牌哪些启示?
作者 | 中研普华产业研究院
推荐报告 |《2026年全球气动工具行业市场规模、领先企业国内外市场份额及排名》
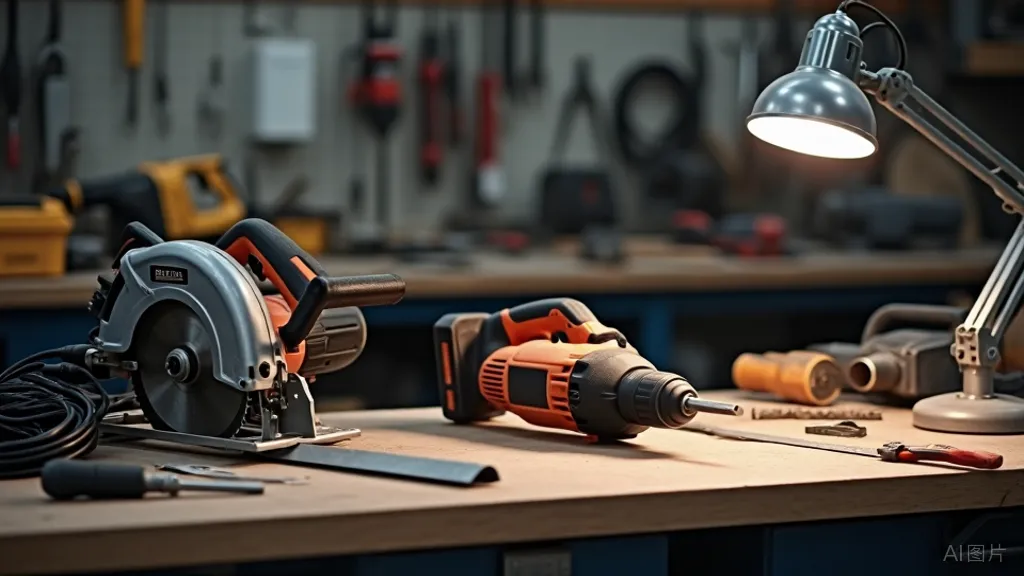
气动工具,是以压缩空气为动力源,通过将气压能转化为机械能驱动执行机构,实现拧紧、切割、打磨、钻孔、铆接、剪切等各类作业功能的工具设备总称。
相较于电动工具和液压工具,气动工具具备结构紧凑、动力强劲、轻巧便携、安全性高(无电火花风险)、耐用性好及维护便捷等天然优势。
广泛应用于汽车制造与维修、建筑装饰、机械加工、航空航天、船舶制造、家具装潢、矿山开采、石油化工及新能源等众多领域,是现代工业生产和施工作业中不可或缺的高效工具类型。
按照功能形态,气动工具可细分为气动扳手、气动螺丝刀、气动打磨机、气动钻、气动铆钉枪、气动喷枪、气动剪刀、气动锤、气动砂轮机及气动马达等品类。
按照应用场景,则可分为工业级气动工具和专业级/消费级(DIY)气动工具两大阵营。
中研普华产业研究院《2026年全球气动工具行业市场规模、领先企业国内外市场份额及排名》分析认为,从产业链视角来看,气动工具行业呈现出清晰的上中下游层级结构。
上游主要包括钢材、铝合金、铜材、橡胶密封件等原材料供应商,以及空气压缩机、气动马达、气动阀等核心零部件制造商,上游环节决定了产品的基础性能与成本结构。
中游为气动工具整机设计与制造环节,涵盖产品研发、精密加工、组装测试及品牌运营。
下游则聚焦汽车工业、建筑装饰、机械制造、航空航天、新能源、电子半导体等多元应用领域,其中汽车工业是最大的单一消费市场。
在全球产业布局方面,北美、欧洲和亚太地区构成全球气动工具三大核心市场,而中国既是全球最大的生产基地,也是最重要的消费市场之一,华东与珠三角地区为国内核心消费集聚区。
2026年,全球气动工具行业延续稳健增长态势。根据多家行业研究机构公开信息综合研判,2026年全球气动工具市场规模预计将达到约250亿美元左右,年复合增长率(CAGR)维持在5%至6%的区间。
另有部分市场研究报告以不同统计口径测算,2025年全球气动工具市场规模约为120亿美元,预计2026年有望增长至约145亿美元,呈现较强的复苏与扩张动力。
不同口径之间的差异主要源于统计范围(是否包含气动元件、气动系统配件等配套产品)和汇率换算的不同。
从增长驱动因素来看,全球气动工具市场的扩容主要受益于以下几方面:其一,全球建筑业和制造业的持续复苏,尤其是新兴经济体基础设施建设投资加大,直接拉动了气动工具需求。
其二,汽车工业的电动化转型带动了生产线改造和维修工具升级需求;其三,新能源产业(锂电池、光伏、氢能等)的快速发展催生了大量防爆场景下的气动工具新增需求;
其四,欧美等发达经济体DIY文化的持续渗透,推动了消费级气动工具市场的稳定增长。
值得关注的是,2022年至2023年间,受美联储加息周期、前期渠道库存积压等因素影响,全球气动工具市场曾经历短暂调整。
至2023年下半年,库存水平回落至合理区间,行业进入新一轮补库存周期,2024年以来市场逐步回归正增长轨道,2026年延续了这一积极趋势。
(一)国际品牌阵营:寡头格局稳固,技术与品牌优势显著
2026年全球气动工具行业竞争格局总体呈现"国际巨头引领、区域品牌补充"的特征。
根据CNPP(中国品牌网)等权威机构发布的2026年气动工具行业十大品牌榜单,以及多家行业研究机构的综合分析,全球领先企业主要包括:
1. 阿特拉斯·科普柯(Atlas Copco,瑞典)
成立于1873年的百年工业巨头,是全球工业压缩机、气动工具及装配系统的领军企业。集团旗下涵盖工业电动工具、气动工具、装配和机器视觉解决方案等多元业务板块。
阿特拉斯·科普柯凭借深厚的技术积淀、遍布全球180多个国家和地区的销售服务网络,长期占据全球气动工具市场份额前列。
2026年,该集团在工业AI数字化领域持续发力,凭借SMARTLINK智能预测性维护平台等创新成果,获评"制造业AI创新领军企业奖",进一步强化了其在智能化赛道的竞争优势。
2. 英格索兰(Ingersoll Rand,美国)
全球多元化工业技术领域的标杆企业,产品覆盖气动工具、空气压缩机、流体管理等广泛领域。
英格索兰在汽车维修、工业制造等专业级气动工具市场拥有极高的品牌认知度和市场占有率,其气动扳手、气动打磨机等产品长期被视为行业标杆。
3. 芝加哥气动(Chicago Pneumatic,CP)
隶属于阿特拉斯·科普柯集团旗下的专业气动工具品牌,专注于建筑施工、汽车维修和工业装配领域,在全球专业级气动工具市场中占据重要地位。
4. 马头(Desoutter,法国)
隶属于阿特拉斯·科普柯集团,专注于工业级精密拧紧工具和气动装配解决方案,在航空航天、汽车制造等高端装配领域具有突出的技术优势。
5. 巨霸(PUMA,中国台湾)
台湾地区气动工具代表性品牌,在亚太及全球中端市场具有广泛的渠道覆盖和品牌影响力。
6. 瓜生(Uryu,日本)
日本专业气动工具制造商,以高精度、高可靠性的工业级气动拧紧工具著称,在汽车及电子装配领域市场份额稳定。
国际品牌整体在全球高端工业级气动工具市场中占据主导地位,尤其在汽车制造、航空航天、精密装配等对工具性能和可靠性要求极高的领域,国际巨头的市场份额合计可达较高水平。
(二)中国品牌阵营:加速崛起,国产替代稳步推进
中国气动工具企业在近年来取得了显著进步,一批具有自主研发能力和品牌意识的本土企业正在加速崛起。2026年CNPP十大品牌榜单中,入选的国内品牌包括:
1. 元铁(YUANTIE)——国内气动工具行业的老牌企业,产品线丰富,在工业级气动工具领域具有较强的市场竞争力。
2. 泰田——专注于气动扳手、气动打磨机等工业级产品,在国内汽车维修和机械制造领域拥有较高的品牌知名度。
3. 瑞丰五福(WUFU)——在气动钉枪、气动喷枪等细分品类中表现突出,产品出口至多个国家和地区。
4. 美特(meite)——专注于气动钉枪等装修类气动工具,在家装和家具制造领域市场份额较高。
此外,老A工具、天风燎原等品牌也在各自的细分市场中建立了差异化竞争优势。国内品牌在中低端市场具有较强的性价比优势,并正逐步向中高端市场渗透。
但从整体来看,国产品牌在核心技术(如精密气动马达、智能控制系统)、品牌溢价和全球化渠道布局方面,与国际巨头仍存在一定差距。
趋势一:智能化升级成为核心竞争力。
随着工业4.0和智能制造的深入推进,气动工具正从单纯的机械执行工具向智能感知、数据采集、远程监控方向演进。
阿特拉斯·科普柯等企业已经在AI智能运维、设备全生命周期数字化管理等方面取得突破性进展,智能化能力正在成为气动工具企业构建差异化竞争壁垒的关键。
趋势二:节能化与绿色制造。
全球碳中和目标下,气动系统的能效优化成为行业重要课题。压缩空气系统用电约占全球工业总用电量的较大比例,低能耗、高效率的气动工具产品将获得更大的市场空间。
趋势三:国产替代加速深化。
在中国市场,材料国产化、产品智能化、应用高端化的趋势日益明显。政策与技术双轮驱动下,国产气动工具正从"配套供应"走向"自主可控",尤其在新能源、半导体等新兴领域的国产替代进程显著加快。
趋势四:新兴应用场景持续拓展。
新能源(锂电池材料加工、光伏组件安装)、安全应急装备(气动破拆工具)、具身智能(机器人末端执行器)等新兴场景为气动工具行业带来了可观的增量空间。
据行业预测,气动破拆工具领域2026年市场规模有望达到48亿元人民币。
对于投资者而言,气动工具行业具有"基本盘稳固、增量空间明确"的特征。建议重点关注三条投资主线:一是具备全球化布局能力和技术护城河的国际龙头企业。
二是在细分领域实现技术突破、具有国产替代潜力的中国成长型企业;三是围绕智能化、节能化方向进行技术创新的新兴赛道参与者。
对于企业战略决策者而言,2026年的竞争焦点已从单纯的价格竞争转向"产品性能+数字化服务+场景解决方案"的综合竞争。
企业应加大在智能控制、精密制造和品牌建设方面的投入,同时关注新能源、安全应急等新兴应用场景的布局机会。
中研普华产业研究院《2026年全球气动工具行业市场规模、领先企业国内外市场份额及排名》结论分析认为,对于市场新人而言,深入了解产业链上下游结构、把握不同细分市场的进入壁垒和竞争态势,是制定有效市场策略的前提。
建议优先切入增速较快的细分品类或新兴应用场景,避免在成熟品类中与国际巨头正面竞争。
免责声明
本文所引用的数据和信息均来源于公开渠道的行业研究报告、企业公开信息及权威媒体资料,包括但不限于产业调研、中研普华产业研究院、中研咨询、CNPP品牌网、QYResearch等机构发布的公开摘要信息。本文仅供参考,不构成任何投资建议或商业决策依据。
由于不同研究机构的统计口径、测算方法和数据来源可能存在差异,文中涉及的市场规模、份额等数据可能与实际情况存在一定偏差。
市场环境和行业格局随时可能发生变化,读者在做出投资或商业决策前,应结合自身情况进行独立判断,并咨询专业机构获取更为详尽和准确的信息。作者不对因使用本文内容而产生的任何直接或间接损失承担责任。
更多问题分析请咨询中研普华客户服务热线 400-856-5388
中研普华产业研究院 产业观察组
更多行业研究分析详见:
【1】《2026-2030年中国智算硬件行业全景调研与投资战略研究咨询报告》,中研普华产业研究院
【2】《2026-2030年中国被动元件行业深度调研与投资前景预测分析报告》,中研普华产业研究院
【3】《2026-2030年中国先进封装行业全景调研及投资战略规划分析报告》,中研普华产业研究院
【4】《2026-2030年中国通信设备行业全景调研与发展战略研究咨询报告》,中研普华产业研究院
【5】《2026-2030年中国印刷电路板(PCB)行业深度调研及发展趋势预测报告》,中研普华产业研究院
同时中研普华产业研究院还提供产业新赛道研究、投资可行性研究、产业规划、园区规划、产业招商、产业图谱、产业大数据、智慧招商系统、行业地位证明、IPO咨询/募投可研、专精特新小巨人申报等解决方案。在招股说明书、公司年度报告等任何公开信息披露中引用本篇文章内容,需要获取中研普华产业研究院的授权。
更多分享
 |  |  |
 |  |  |
服务类型包括但不限于:
 |  |  |  |
 |  |  |  |
让决策更稳健,让投资更安全
ZERO POWER INTELLGENCE GROUP
