ARTICLE · 1092235
AI的哪些环节已经透支?
当前A股AI板块呈现明显的估值分化特征,我们可以一起来看看哪些环节已经透支了,哪些还没有。
基本面支撑比较弱的环节
AI收入占比仍低,却已按整个行业远期空间定价的应用概念股是最典型的透支形态。公司主业与AI关联度有限,AI相关收入在总营收中占比个位数甚至更低,但市场已经按照AI将重塑一切的终局来给它定价。一旦财报披露,AI收入增速不及预期,估值就会迅速坍塌。
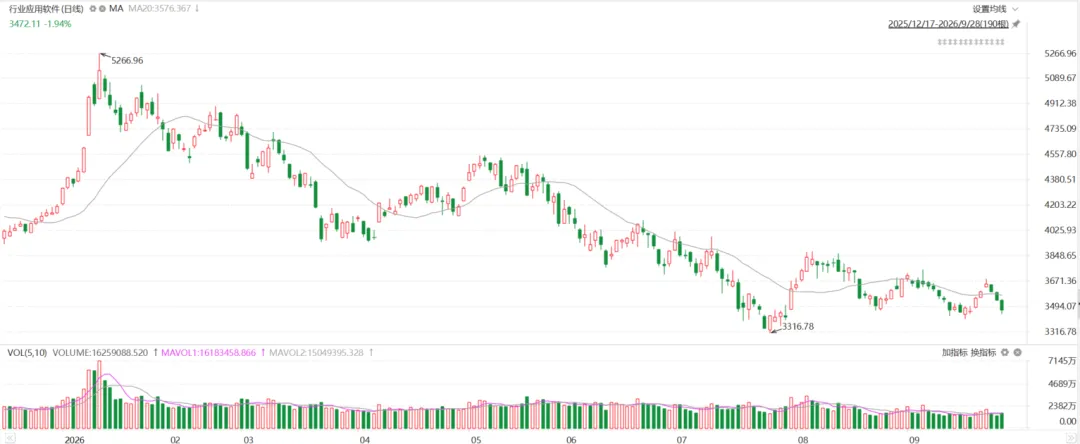
数据来源:Choice金融终端
新技术尚处送样、验证阶段,股价却提前计入高市场份额与大规模量产预期的硬件公司也是透支的高发区,这类公司的危险在于时间差。产品还在客户验证环节,距离规模量产可能还有一到两年,但股价已经把拿下大客户、占据xx%市场份额的乐观情景全部打进去了。未来一旦验证不通过,或者量产进度推迟,估值溢价会瞬间归零。
订单增长亮眼但毛利率存在下行压力的公司,这类公司营收数字好看,订单公告密集,但仔细看毛利率在下滑。这意味着增长是靠降价换来的,或者上游成本压力无法向下游传导。部分涨价链条的低端环节尤其需要警惕,后续可能出现明显的业绩分化。
AI产业趋势长期向好,但上游紧缺环节的价格弹性具有强烈的周期性,板块波动大,我们理性看待产品的历史业绩,充分认识市场未来的潜在波动。
举些例子
2026年6月的数据显示,国内H100月租从1.3万元骤降至6000元,A800全年租金下滑超30%,中小租赁企业毛利率跌破20%,重资产回本周期从2年拉长到4-5年。英伟达B200芯片的每小时租赁价格在不到一个月内从6.11美元跌至4.22美元,降幅达31%。
Meta宣布推出Meta Compute云基础设施服务,计划向外部客户出售过剩AI算力,这被市场解读为算力从绝对稀缺转向结构性过剩的信号。
人类历史证明了无数次,任何东西出现短缺,它最终会被大规模复制,直到变成过剩,AI芯片和算力也不会例外。
美股应用软件指数ETF(iShares Expanded Tech-Software Sector ETF)。它是一只覆盖美股软件板块的指数基金,从2025年10月高点算起累计下跌了37%。市场极度担忧其传统商业模式被AI Agent取代。Anthropic推出法律AI工具后,美股法律软件和数据服务公司应声暴跌。软件行业的预期市盈率从历史平均的34倍修正至20.6倍。
这背后的逻辑是如果AI代理能完成10个人的工作,企业将不再需要购买10个软件账号。这种自己颠覆自己的叙事,让软件股即便财报不差,也难以打消市场的长线疑虑。
AI应用软件(尤其是传统SaaS软件)正在被AI本身反向定价,市场不再相信它们过去的商业模式能延续,因此其估值体系正在被系统性下修。市场原本以为AI会赋能软件公司,但AI Agent的替代逻辑直接动摇了SaaS按席位收费的根基。这里的透支不是股价涨过头,而是过去给传统软件股的高估值(历史平均34倍PE)被证明不可持续,所以估值中枢被砍,透支的是旧商业模式的生命力。
A股AI板块的资金面情况
截至9月28日当周,电子板块主力资金净流出141.89亿元,通信板块净流出115.55亿元,合计超过250亿元。前期深度回调的科技硬件方向在9月中旬曾迎来修复性反弹,电子与通信单周吸金近180亿元,但反弹的持续性明显不足。
更值得注意的是机构持仓集中度。2025年公募基金对电子通信板块的持仓比例只有10%,到2026年二季度末已接近60%,集中度之高为历史罕见。高集中度本身不意味着必然下跌,但它意味着一旦叙事出现裂缝,踩踏的空间是巨大的。
相对有支撑的板块
当前机构共识最强的光模块和PCB,因为估值和业绩的匹配度而具备相对安全性。
光模块核心龙头按明年预期盈利计算,当前股价对应约11-12倍PE,无源器件明年表观估值20-30倍。如果行业延续较高业绩增速,估值有望持续消化。
中际旭创上半年营收417.78亿元,同比增长182.49%,归母净利润136.51亿元,同比增长241.70%,净利率约32.7%。
新易盛营收增长100.34%,归母净利润增长90.98%。
长飞光纤营收增长53.64%,归母净利润增长888.88%。
PCB方面,行业在高阶高多层、高速材料方向持续升级,三季度已将上游涨价压力顺价传导至下游客户,预期迎来较好的环比增长。从上游角度判断,PCB上游的紧缺可能持续较长时间,短期很难得到根本性解决。
光模块和PCB之所以有支撑,核心原因在于它们的股价是靠利润在消化,而不是靠想象在支撑。当估值已经降到10倍出头,业绩又在持续超预期,股价继续上行的空间是由基本面打开的,而非情绪堆出来的。
结语
AI产业结构性透支是真实存在的,看AI收入占营收的真实比例,看新技术距离量产的现实距离,看毛利率是否在订单增长中同步下行。算力租赁已经用价格雪崩完成了第一轮出清,美股AI软件用暴跌验证了被颠覆的杀伤力,A股电子通信板块的资金流出和机构超配则是已经发生的调整信号。
光模块和PCB的景气度主要跟随海外云厂商资本开支节奏,目前来看支撑力度或可维持至明年,更远期需观察债务融资与新应用场景落地情况。
风险提示:本文内容基于公开资料整理,不构成投资建议。市场有风险,投资需谨慎。