ARTICLE · 1096066
IPO案例 | 说明将存货仅区分为原材料和在产品两类的原因和合理性
结合发行人的生产和销售模式,客户的验收政策和收货流程等,说明将存货仅区分为原材料和在产品两类的原因和合理性
(一)仅区分为原材料和在产品两类的原因和合理性
由于不同的客户现场生产环境、产品需求不同,且公司主要产品具有专业性强、科技含量高、差异化大等特征,公司主要以直销方式与下游客户开展合作。同时,公司采取“以销定产”的生产模式,各生产职能相关部门与生产管理部共同根据客户需求及产品特点,组织开展定制化生产。
对于公司向客户提供的智能在线检测分析设备、智能控制系统和智能装备等主要产品,公司根据合同及技术协议等要求进行产品结构、技术方案设计,并根据实施需要向客户发送相关产品至客户生产现场等客户指定地点,经安装、调试后,按照合同及技术协议中的有关要求对产品进行验收,验收合格后出具验收单。
公司主要产品通常需要紧密结合客户现场工艺流程、生产设施等发挥作用,产品组装、系统定制化开发部署、安装调试、功能检验、参数优化等过程通常需于客户现场实施,各环节紧密衔接且需与客户工艺设备协同适配,部分功能组件、半成品等需根据客户现场基础设施配套情况及项目实施进度,分批次发货至客户现场开展进一步生产流程;同时由于公司主要产品通常具有较强的定制化特征,产品设计生产需结合客户现场工艺设备等进行调整直至满足功能需求,达到交付标准。因此公司产品达到可验收状态前的最后生产流程通常均于客户项目现场完成。
根据《企业会计准则第1号-存货》《企业会计准则应用指南汇编2024》规定,存货,是指企业在日常活动中持有以备出售的产成品或商品、处在生产过程中的在产品、在生产过程或提供劳务过程中耗用的材料和物料等。其中在产品指企业正在制造尚未完工的产品,包括正在各个生产工序加工的产品,和已加工完毕但尚未检验或已检验但尚未办理入库手续的产品。
公司从上游供应商采购的探测单元、传感器、放射源、配套设备、结构件、生产原辅料及工具和电子器件等,在投入项目生产前计入存货中的原材料科目。公司产品在厂内完成设计开发、产品鉴定、产品生产、厂内安装调试等前端生产环节后,由于产品具备非标定制化属性,尚未达到完工状态,此阶段计入存货中的在产品科目。厂内在产品分批次运送至客户指定项目现场开展安装调试、功能检验,该过程为产品在空间转移后的生产环节,由此发生的相关成本支出符合在产品的核算范畴。公司结合自身业务模式与经营特点,以合同项目为核算单元归集在产品成本,核算内容主要包括原材料、直接人工、现场安装费用及项目相关间接费用等。在产品通过客户验收前,相关项目成本均在在产品科目核算;待产品完成验收后,将归集的全部成本一次性结转至营业成本。
综上所述,公司存货区分为原材料和在产品两类符合公司业务经营模式和企业会计准则,具备合理性。
(二)在产品中不涉及应当分类为合同履约成本的情形
根据《企业会计准则第14号-收入》第二十六条的规定:“企业为履行合同发生的成本,不属于其他企业会计准则规范范围且同时满足下列条件的,应当作为合同履约成本确认为一项资产:(一)该成本与一份当前或预期取得的合同直接相关,包括直接人工、直接材料、制造费用(或类似费用)、明确由客户承担的成本以及仅因该合同而发生的其他成本;(二)该成本增加了企业未来用于履行履约义务的资源;(三)该成本预期能够收回。”
根据公司的生产模式,公司将完成厂内生产过程的产品构成部件分批次运送至客户现场,在客户现场开展现场安装、系统连接、单项调试、软硬件设备联合调试、功能检验等多项环节,是生产过程的延续,而非独立履约服务,符合《企业会计准则第1号-存货》《企业会计准则应用指南汇编2024》中关于在产品的定义,产品验收前归集的项目成本全部在在产品核算,待产品通过终验收后,统一转出并结转至营业成本。相关项目成本不满足《企业会计准则第14号-收入》关于合同履约成本“不属于其他企业会计准则规范范围”的规定,不确认为合同履约成本。
公司同行业可比公司中,天玛智控、美腾科技、容知日新均不存在将相关成本分类为合同履约成本的情形,公司相关会计处理与同行业可比公司基本一致。
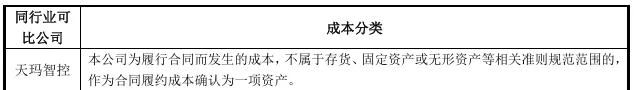
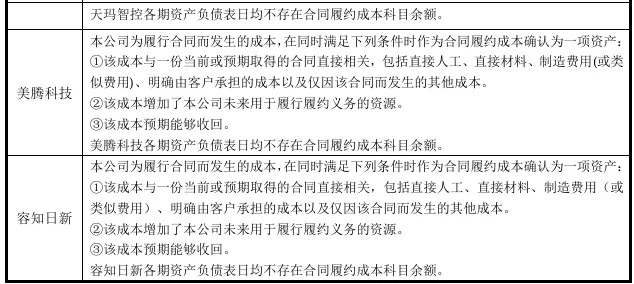
因此,公司对于在产品的认定符合业务实际情况及《企业会计准则》相关规定,符合行业惯例,公司在产品中不涉及应当分类为合同履约成本的情形。
注:本案例源自东方测控科创板IPO问询函回复。