ARTICLE · 1096570
3563篇财税文档一秒查,审计师的智能知识库来了
一个让审计师头疼的经典难题——
“定制软件/系统,客户不能随时拿走,完工后交付,何时确认收入?”
这个问题,几乎每个做软件行业审计的人都会遇到。准则读了几遍,案例找了半天,底稿里的判断还是觉得心里没底。
问题出在哪?不是准则没写,而是信息太分散。
《企业会计准则第14号——收入》你要翻,应用指南你要看,证监会监管规则你要查,实务案例你要搜,陈版答疑你要对。一个简单的问题,可能要同时打开五六个窗口,花两三个小时,最后还不确定引用的是不是最新版本。
审计师的时间,大量消耗在这种“基础信息检索”上。真正用来做专业判断的时间,反而被挤没了。
知识库的价值,不是“多”,是“准”No.1
很多工具都在做知识库,但审计行业的知识库,不是把文档堆在一起就行。
它需要满足三个条件:
01分类要专业
会计、审计、证券监管、内控、法律法规、实务、税务,每个大类下面还要有子分类。审计师遇到问题,能按业务场景快速定位,而不是大海捞针。
02来源要权威
准则原文、监管规则、实务问答、税务口径,来源不同,效力不同。知识库必须能清晰标注出处,让审计师知道引用的依据是什么层级。
03更新要及时
准则在变,监管在变,税务政策在变。知识库如果半年不更新,审计师就可能引用过时的条款,带来执业风险。
审小匠的知识库,收录了 3563 篇财税文档,做了细致的分类:
另含内控、法律法规、12366 税务问答、陈版答疑等,共计 3563 篇并持续补充。
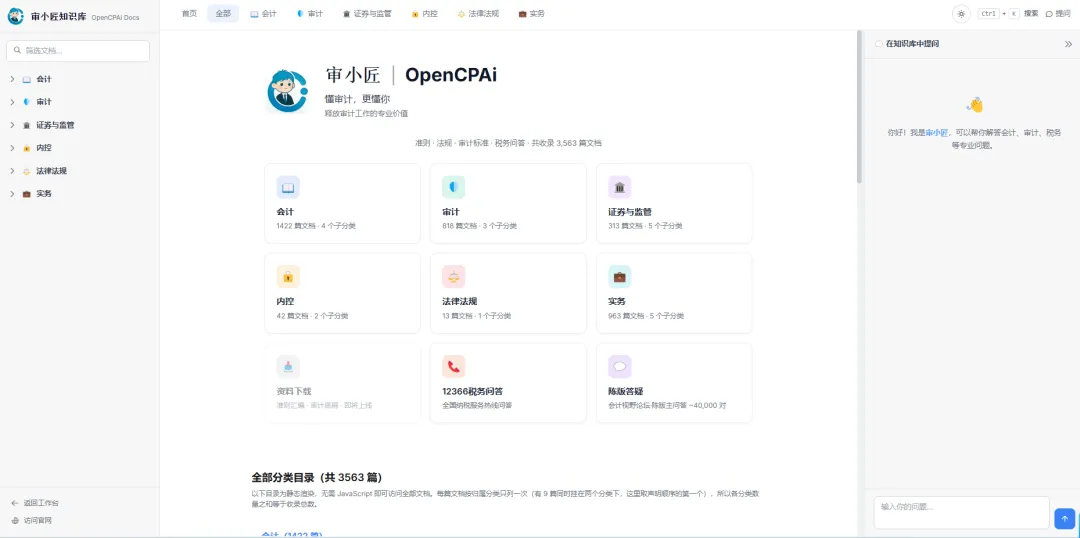
不是简单堆砌,而是按审计作业的实际场景做了结构化整理。
从“翻书”到“咨询”,作业逻辑变了No.2
传统模式下,审计师遇到问题,是“人找信息”:打开搜索引擎,输入关键词,筛选结果,点开文档,找到相关段落,复制到工作底稿。
这个过程,耗时、低效,而且高度依赖个人经验。新人不知道去哪找,老人知道去哪找但也要花时间。
审小匠的「咨询」入口,把逻辑反过来了:信息找人。
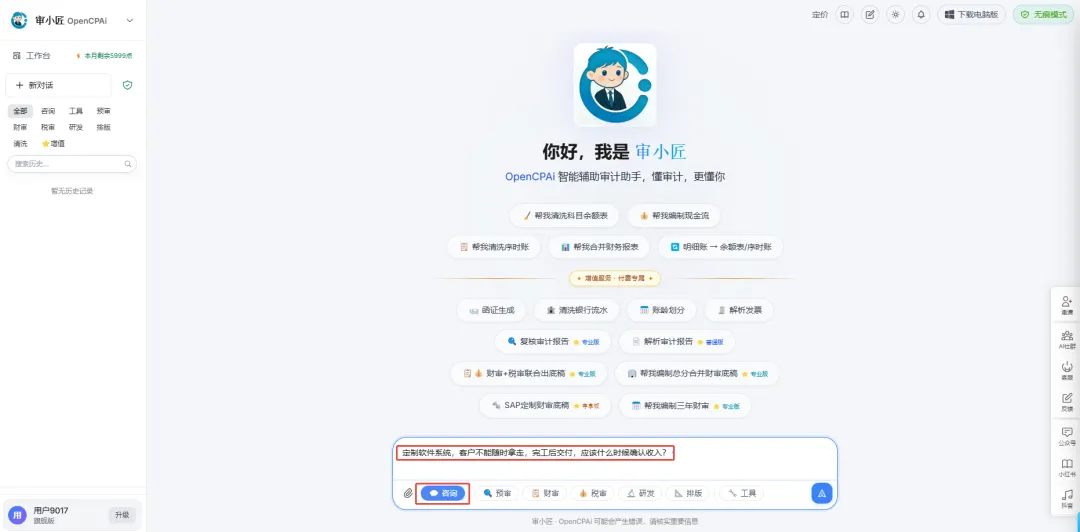
你只需要在咨询框里直接描述问题,比如“定制软件/系统,客户不能随时拿走,完工后交付,何时确认收入?”,系统就会基于 3563 篇文档,提取最相关的准则、案例和实务问答,给出结构化的回答。
回答不是简单的条款摘录,而是完整的逻辑推导:
01识别合同
与客户签订具有商业实质的定制开发合同。
02识别履约义务
定制开发构成单项履约义务。
03确定交易价格
合同约定价款。
04分摊交易价格
通常不涉及分摊。
05确认收入
在客户取得控制权时点确认。
并且,它会告诉你为什么是这个结论:由于该类项目不满足“在某一时段内履行”的三个条件之一,因此属于在某一时点履行的履约义务,应在项目完工、交付客户并经其验收确认后,确认收入。
最后,还会附上一句风险提示:“这是基于通用原则的整理,具体应用请结合合同条款并以准则原文为准。”
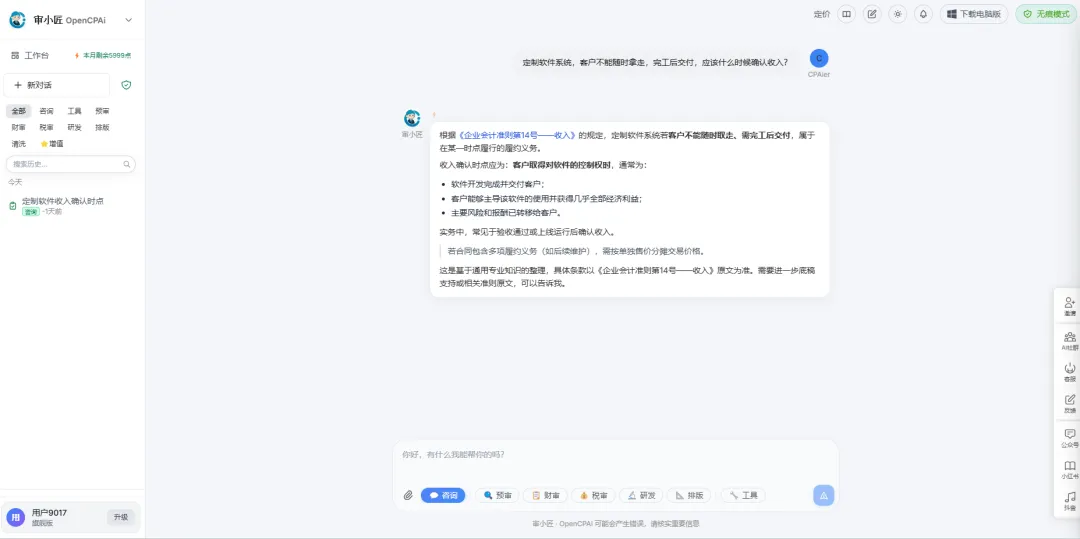
这就是知识库真正的价值:不是替你判断,而是帮你把判断所需的信息和逻辑,一次性理清。
查原文、对条件、理逻辑No.3
审计师的专业判断,需要三个支撑:
01查原文
引用的准则条款对不对?版本是不是最新?审小匠的知识库支持核对引用条款与版本,避免用错规定。
02对条件
准则的规定是一般性的,具体业务是个性化的。需要结合实际合同判断,不能脱离业务实质死记硬背。
03理逻辑
从问题到依据,从依据到结论,逻辑链条要完整。审小匠的回答框架,本身就是一套审计逻辑的示范。
这三步做完,审计师才能形成一份经得起复核的底稿。
而这套逻辑,过去需要几年经验才能熟练。现在,新人也可以在系统给出的框架基础上,快速理解审计判断的路径。
知识库的背后,是经验沉淀No.4
审计行业人员流失率高,中小所尤其严重。一个审计师做了三年,积累了某个行业的科目异常模式、常见风险点、勾稽规律。他一走,经验就散了。
知识库的价值,不只是“查得快”,更是把资深审计师的检查思路、判断逻辑、实务经验,通过结构化的方式沉淀下来。
新人在这个基础上做判断,比从零开始翻书查案例要快得多,也更容易理解审计逻辑。当经验可以被系统承载,中小所对“某个具体的人”的依赖就会降低。
这不是冷冰冰的替代,而是让组织能力不再系于个人。
写在最后No.5
审计师的核心竞争力,从来不是“记住了多少条款”,而是“面对复杂业务,能不能做出准确的判断”。
判断的前提,是信息完备、逻辑清晰、依据准确。知识库的价值,就是把通往判断路上的信息障碍,尽量清干净。
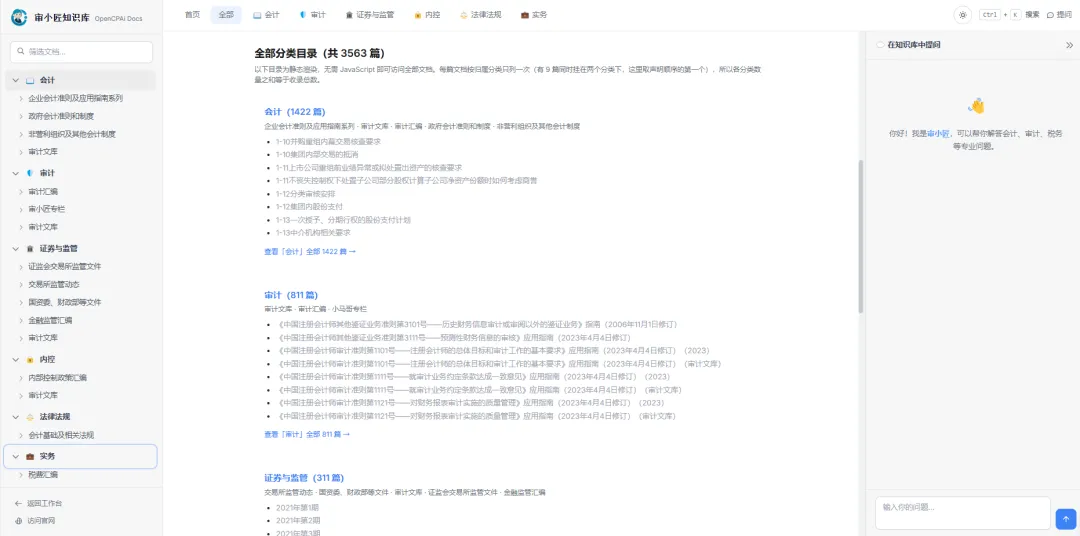
3563 篇财税文档,一秒查。查原文、对条件、理逻辑,一个咨询入口全搞定。
工具在变,准则在变,但审计基于证据的专业判断本质,不会变。
(注:本文示例回答供参考,不能直接套用到所有项目。AI 辅助生成的内容,仍需注册会计师结合具体合同条款与准则原文进行专业复核与判断。)
把审小匠知识库放进你的审计工具箱:注册即可体验 3563 篇财税文档的结构化查询与「咨询」逻辑推导。 注册链接:https://www.opencpai.com/auth/register.html?ref=6MU4ZX 邀请码:6MU4ZX 注册后,知识库查询只是起点。你还可以在审小匠使用账龄划分、科目余额表清洗、序时账清洗、现金流量表编制、报告复核等全场景审计工具。 |
往期回顾
JOIN US ▶▶▶