ARTICLE · 1098442
AI 应用毛利率最低 25%,传统软件中位数 77%,出海并未改善这一项
企业级 AI 应用的毛利率区间是 25% 到 60%,传统软件的中位数是 77%。一家头部大模型公司的云端业务毛利率从 3.3% 爬到 18.9%,这是它公布过的最好水平。这两组数字出自《企业级AI服务研究及出海趋势报告》。把服务卖到海外改变的是需求侧,成本结构没有跟着一起动。
 三层账本与国内格局
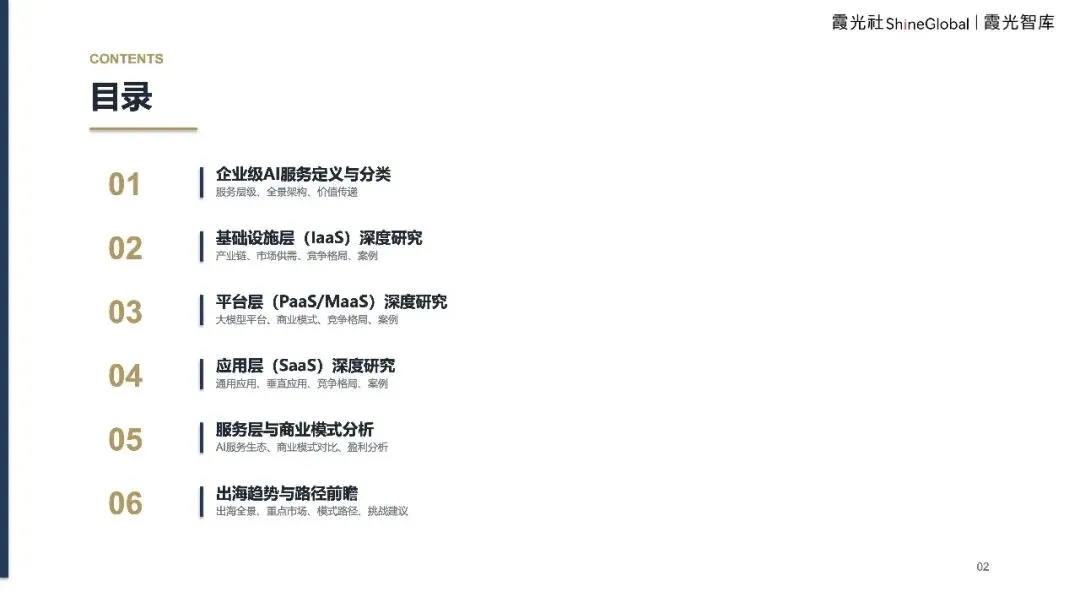
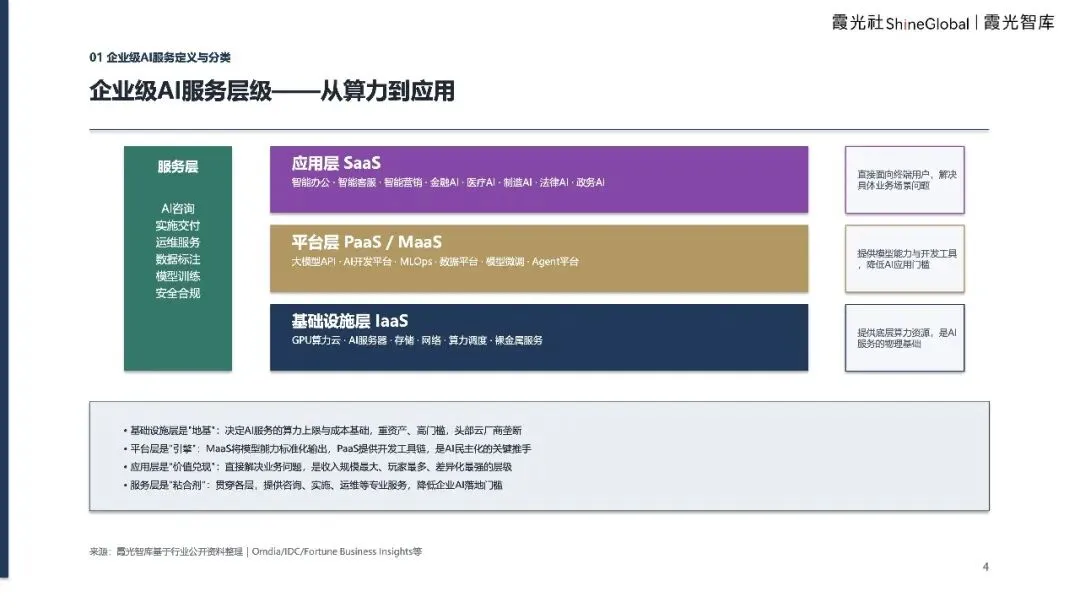
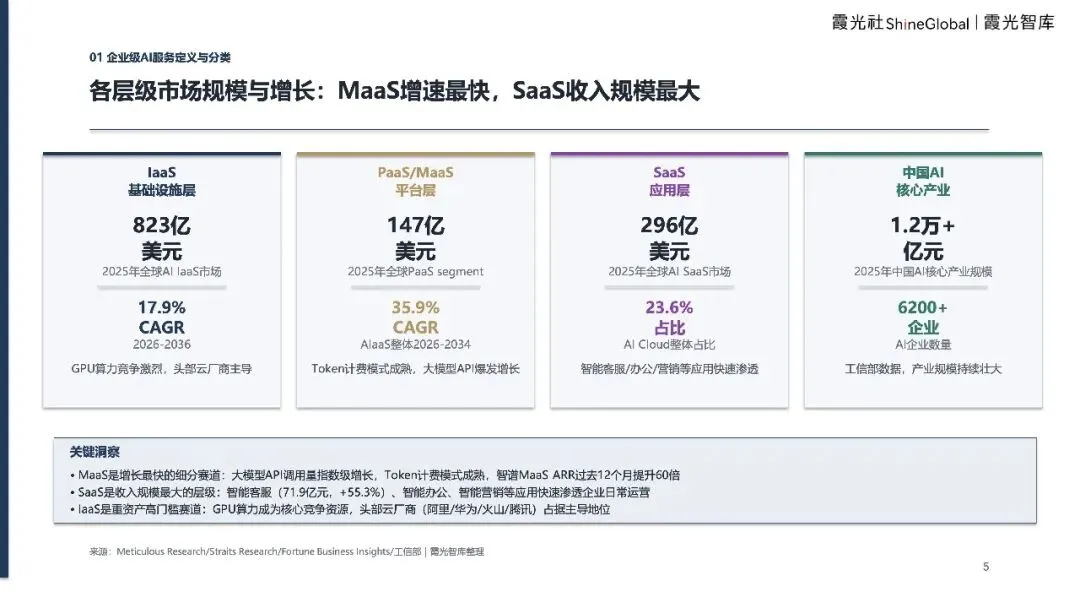
按基础设施、平台、应用三层拆,2025 年全球 AI 基础设施的规模是 823 亿美元,2026 至 2036 年的复合增长率 17.9%。平台层里的模型即服务是 147.2 亿美元,占 AI 服务总量的 39.96%,是最大的单一细分。应用层的软件是 296 亿美元,占 AI 云的 23.6%。
三层合计的口径被写成 201.7 亿美元、复合增长率 35.9%,与分层数字的量级并不一致,材料也没有说明统计边界。三层的数字来自不同年份与不同来源,加总关系对不上。国内的基数已经不小,2025 年中国 AI 核心产业规模超过 1.2 万亿元,AI 企业数量超过 6200 家。
行业解决方案的分布是金融 1428.5 亿元、制造 986.3 亿元、医疗 732.1 亿元、政务 612.8 亿元、零售超过 450 亿元、教育超过 380 亿元。金融一块就占到总量的两成以上,是唯一超过千亿的方向。六个行业里最高的与最低的相差三倍以上,说明企业级 AI 的落地仍然高度依赖行业的数据密度与付费能力。
通用应用里最大的是智能客服。2026 年市场规模 71.9 亿元,同比增 55.3%,前五名合计份额 35.7%。座次是阿里云 13.5%、百度 11.2%、腾讯云 8.5%、容联七陌 5.8%、中关村科金 4.2%,其余 56.8% 分散在其他厂商手里。同一份材料里另一处把第二名的份额写成 21.6%,与 11.2% 的记录并存,口径没有对齐。
客户的行业分布并不均匀。一家云厂商的智能客服客户里金融占到 37.1%,另一家厂商以中小企业客户为主。企业规模分布、客单价与续费率这三项,材料没有给出具体数字,只留下高客单价与续费率高的定性表述,无法判断这套商业模式在中小客户里是否成立。
三层账本里还有几处空白。私有化部署与智能体平台的规模与占比都没有数据,应用层实际上只能看到通用应用这一个切面。项目单价、Token 调用单价、AI 相关投资规模这些能判断单位经济的数字全部缺失。整份材料能说明格局,说明不了效率。
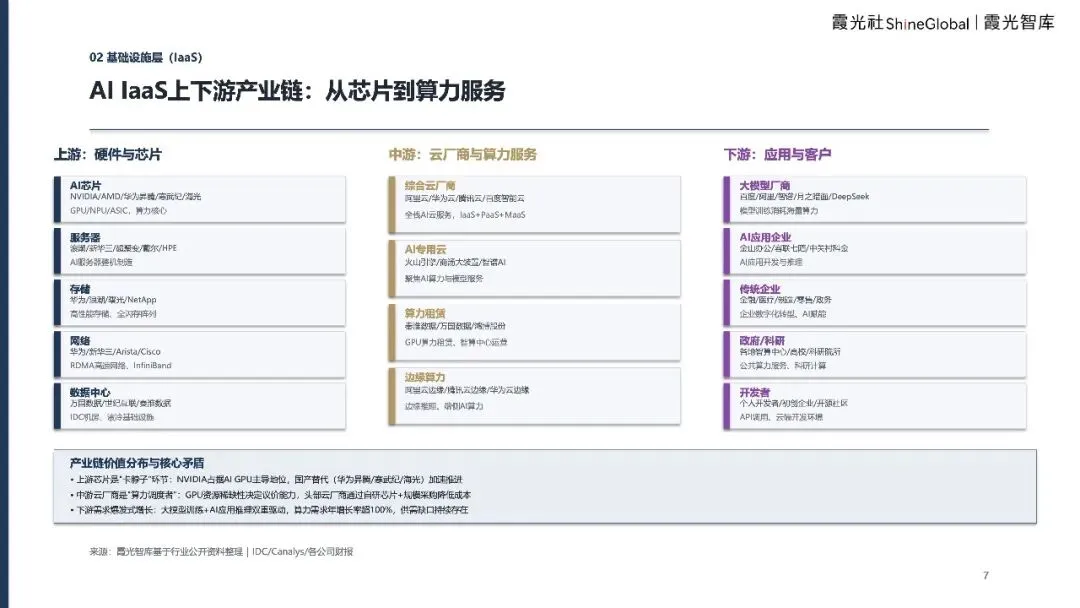
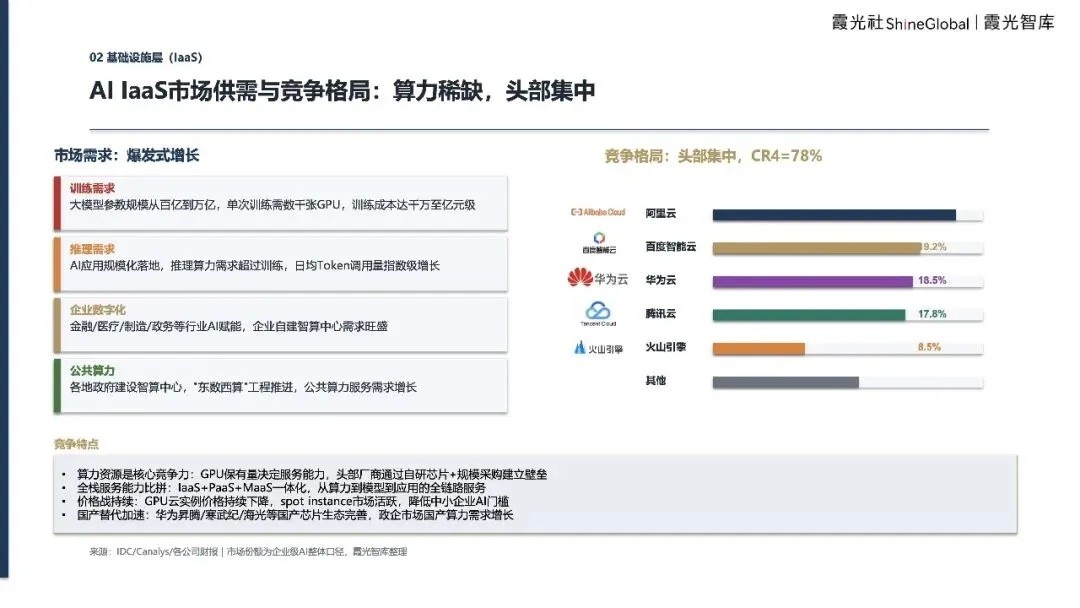
基础设施层的集中度极高。前四名合计份额 78%,依次是阿里云 22.5%、百度 19.2%、华为云 18.5%、腾讯云 17.8%,第五名火山引擎 8.5%。四家之外的所有厂商加起来只有 22%,加上第五名后前五名合计 86.5%,长尾被压得很薄。
大模型层的格局稍散。按调用量统计的份额前五名是通义 17.7%、豆包 14.1%、DeepSeek 10.3%、文心 9.5%、混元 8.2%,加上 GLM 的 7.8%,前六名合计 67.6%。其余 32.4% 分散在长尾,前两名合计 31.8%,还没有出现绝对主导者,这与基础设施层 78% 的集中度形成反差。
应用层反而最分散。智能客服前五名合计只有 35.7%,其余 56.8% 分散在其他厂商手里。基础设施前四名拿走 78%、应用前五名只拿走 35.7%,这两个数字说明进入门槛在应用层最低,价格竞争也最直接,同质化的通用应用很难靠技术留住客户。
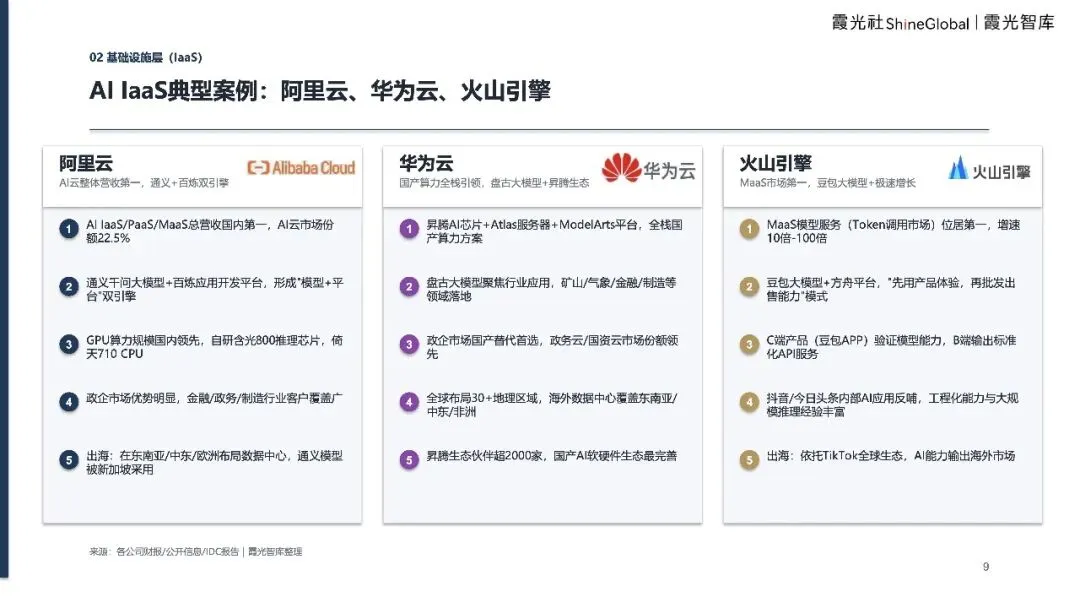
厂商侧的规模差得很远。一家大模型公司的年度收入是 7.24 亿元、同比增 131.9%;另一家厂商的模型调用量增速落在 10 倍到 100 倍之间。一家云厂商在地理区域上覆盖 30 个以上、伙伴数量超过 2000 家;一款办公软件的海外用户超过 1 亿;一家厂商在金融行业的大模型中标 38 个项目、金额 6021 万元。同一个赛道上,收入量级从千万元到百亿元并存,增速的差异比规模的差异更大。
 毛利卡在成本结构上
毛利结构按交付方式分裂。按调用量计费的模型即服务毛利率约 41%,面向企业定制的项目制交付是 30% 到 50%,运维类收入可以到 60% 以上,混合模式落在 40% 到 60%。传统软件的中位数是 77%,AI 应用的区间是 25% 到 60%,差额主要由算力与人力两项吃掉。
同一家公司内部的分层更直白。API 业务毛利率 41%,面向企业的定制业务 69.4%,相差 28 个百分点。把收入从调用量转到定制交付,毛利立刻改善,但市场规模会收缩,能付定制费用的客户数量有限。这是收入结构与毛利结构之间的一道选择题。
云端的毛利率改善是渐进的。从 3.3% 到 18.9% 走了多个季度,起点低是因为早期推理成本完全由厂商承担,客户规模没有起来之前,每一次调用都在亏。对企业客户提价的空间被同质竞争挤压,前四名份额 78% 的同时,剩余厂商仍在用低价换入场券。
训练成本是千万至亿元级,单次训练需要数千张 GPU。算力需求的年增长超过 100%,推理侧的消耗已经超过训练侧,这个转折意味着成本从一次性投入变成了持续性支出。GPU 云实例的价格持续下行,价格战没有停,但需求增速跑得更快,供给缺口一直存在,芯片仍由单一供应商主导。
计费方式决定了毛利的天花板。按调用量计费要承担 Token 成本波动,订阅制会被 AI 成本侵蚀毛利,项目制交付周期长、难规模化,混合模式的管理复杂度最高。服务输出的成本卡在人力与交付周期上,应用输出还要额外背负本地合规与多语言能力。四种模式里只有运维类收入的毛利率稳定在 60% 以上,但它依赖前面的项目先落地。
 出海的三段路和合规墙
出海的路径被拆成三段。第一年做市场验证,一到三年做规模扩张、重点区域是中东与拉美,三到五年做全球布局。沙特与阿联酋的 AI 投资合计超过千亿美元,其中 NEOM 项目是 2.3 亿美元。欧洲是全球第二大 AI 市场,核心在德国、英国、法国,也是合规门槛最高的一块。
区域选择里有一条硬约束。中东被列为没有严格出口管制的市场,因此成为首站候选;欧洲的准入要过欧盟 AI 法案、通用数据保护条例与数据本地化三道关;东南亚有新加坡的国家 AI 计划与东盟的治理框架;拉美有巴西的 AI 法案与墨西哥的数字化转型议程。医疗方向是唯一有明确准入清单的,已有 127 个以上 AI 医疗器械获批,但审批权在当地监管手里。
合规成本的分摊方式决定了谁能出海。欧盟 AI 法案、数据本地化与出口管制三项要逐国重做,一套合规体系很难复用第二次,中小企业因此倾向于跟着平台厂商走,用同一个合规封装覆盖多个市场。这也解释了为什么基础设施层的集中度会传导到应用层,出海把集中度又推高了一档。
出海的收入结构材料没有给出,各区域的收入占比与增速对比都是空白。中国与东盟的 31 个项目、覆盖 11 个国家,是唯一能核对的出海成果。三阶段路径里,只有第一阶段有可验证的成果数量,后面两段仍是规划。当前能看到的是投入与布局,回报还没有数据支撑。
毛利低的根子在成本结构,不在定价。算力成本按调用量线性增长,人力成本按项目数线性增长,两项都缺少规模摊薄效应。传统软件一次开发、无限复制,AI 服务每多一个客户就多一份推理开销,这就是 25% 到 60% 与 77% 之间那段差距的来源。要改这个数,路径只有两条,把交付标准化,或者把推理成本压到用户可以忽略的水平。
关注公众号,后台回复【报告】获取完整报告 PDF
文章数据来源:《企业级AI服务研究及出海趋势报告》