ARTICLE · 1106074
2.14亿拿下!老牌地板企业跨界AI算力
本文共计2895字,阅读约需6分钟
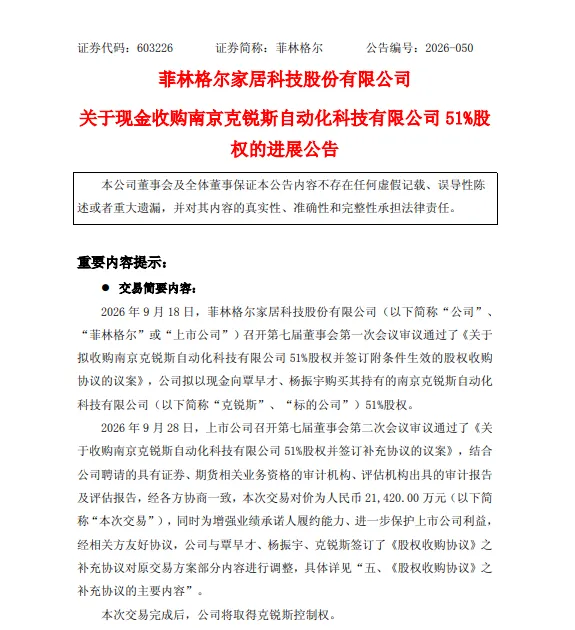
9月29日,菲林格尔披露进展公告,公司第七届董事会第二次会议已审议通过收购南京克锐斯自动化科技有限公司51%股权的议案及补充协议,交易对价确定为人民币2.142亿元。
这意味着,这家以木地板为主业的家居上市公司,正式将业务版图延伸至PCB设备领域,迈出了布局第二增长曲线的实质性一步。
2.14亿收购克锐斯
实行多元化战略布局
9月18日,菲林格尔发布公告,公司拟以现金向覃早才、杨振宇购买其持有的克锐斯51%股权,交易对价暂定为2.14亿元。9月28日,公司董事会审议通过了《关于收购南京克锐斯自动化科技有限公司51%股权并签订补充协议的议案》,与覃早才、杨振宇、克锐斯签订了《股权收购协议》之补充协议,对原交易方案部分内容进行调整。
本次交易不构成关联交易,不构成重大资产重组,属于董事会审批权限,未达到股东会审议标准。交易完成后,菲林格尔将取得克锐斯控制权。
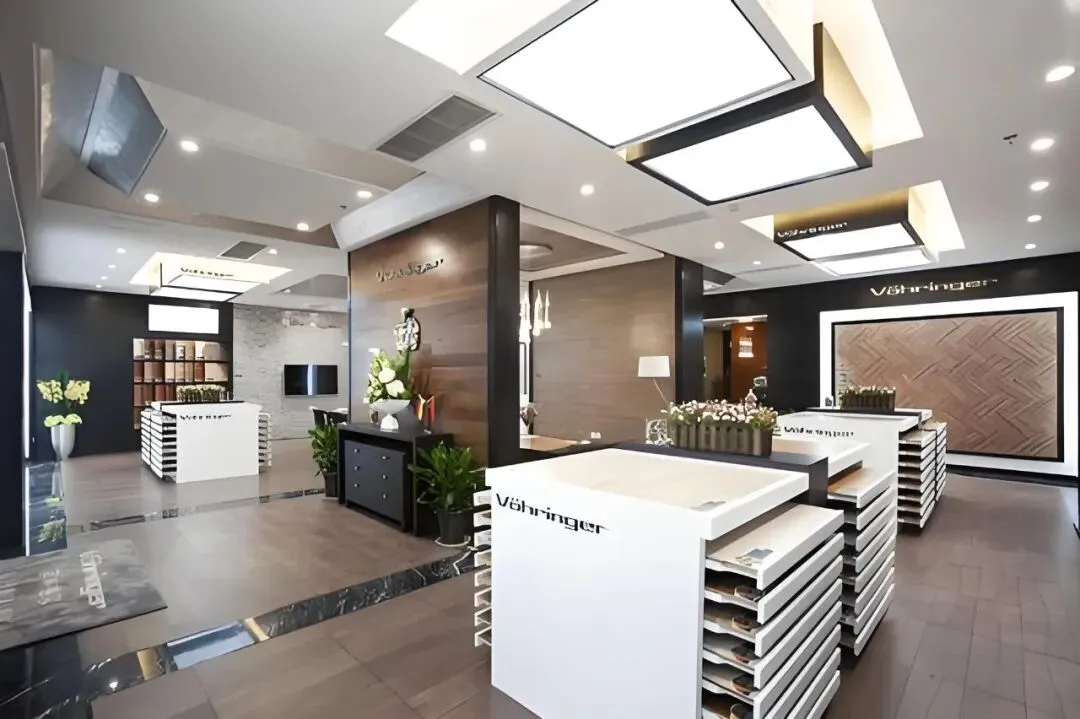
菲林格尔是国内老牌家居品牌,2017年6月登陆上交所主板,主营木地板、全屋定制家居、门及木饰面等产品的研发、设计、生产及销售。地板业务一直是公司的核心收入来源,2024年地板收入占比约74%。
但近年来,国内木地板行业受房地产市场深度调整、宏观经济变化等多重因素影响,整体面临增长瓶颈。2023年至2025年,菲林格尔已连续三年处于亏损状态。2026年上半年,公司实现营业收入9629.76万元,同比下降30.42%,归母净利润亏损3708.64万元。
更值得关注的是,虽然地板产品销量同期实现增长,但行业价格战竞争激烈,产品售价仅可覆盖变动成本,致使主营业务毛利率转负至-1.90%。公司旗下三家主营地板、家居业务的子公司全部亏损,菲林格尔木业(上海)有限公司、菲林格尔家居科技(江苏)有限公司、菲林格尔智能家居(上海)有限公司的净利润分别为-597.60万元、-1109.90万元、-645.95万元。
与此同时,菲林格尔在2025年9月完成了控制权变更。原实际控制人丁福如及其一致行动人以约7亿元将所持25%股份协议转让给安吉以清,曾就职房利美、国家外汇管理局中央外汇业务中心的安吉以清实际控制人金亚伟借此入主。安吉以清另一持股49%的大股东是国资方浙江两山智控科技产业投资集团。
新实控人入主后,推动公司转型的意图明确。菲林格尔在公告中表示,本次交易将一定程度上改善上市公司的经营情况并提升盈利能力,分散经营风险,实现上市公司主营业务适度多元化的战略布局。
从PCB设备商
瞄准AI算力产业链
克锐斯成立于2017年6月,注册资本500万元,主要从事PCB(印制电路板)压合工序自动化设备的研发、生产及销售,聚焦多层PCB生产流程中的裁切、铆钉、预叠等工序,主要产品包括裁切机、铆钉机及预叠线。
从收入结构来看,2026年上半年,裁切机、铆钉机及预叠线收入占比分别为49.99%、18.39%及31.56%。
财务数据方面,克锐斯2025年度实现营收5387.46万元,净利润509.22万元;2026年上半年实现营收4494.90万元,净利润972.10万元,仅半年净利润已接近2025年全年的两倍。按2.142亿元收购51%股权计算,克锐斯100%股权估值约4.2亿元,对应2025年509.22万元净利润的静态市盈率约82.5倍。
菲林格尔此次收购的核心逻辑,在于PCB压合工序在AI算力硬件产业链中所处的关键位置。
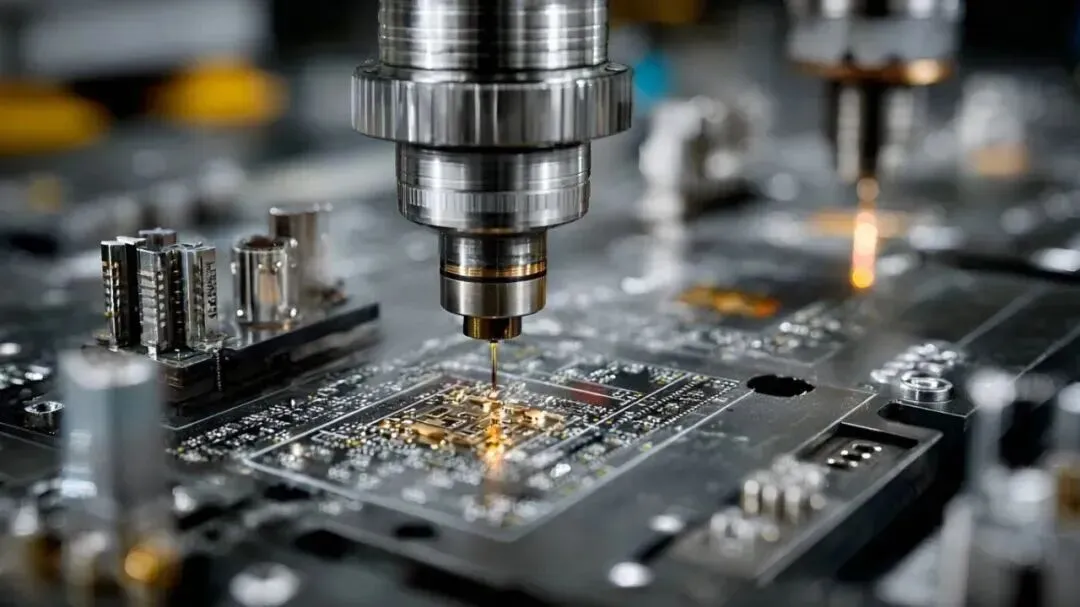
压合是PCB制造的核心关键工序,即将内层芯板、半固化片、铜箔叠构后,通过高温高压促使半固化片固化,最终成型完整多层电路板。电路板的层数上限、运行可靠性与信号传输损耗,很大程度由压合工艺水平决定。
AI服务器迭代浪潮之下,PCB技术门槛持续抬升。根据Prismark数据,2026年全球压合设备市场规模将从2025年的5.89亿美元增至7.14亿美元,约占全球整体PCB专用设备市场规模的6.6%。克锐斯聚焦的裁切、配板、预叠、热熔/铆钉等工序,对应的市场空间约占全球PCB压合设备市场规模的一半。
不容忽视的风险
高估值、高承诺与高商誉
这桩收购在引发市场关注的同时,也暴露出多重风险点。
首先是业绩承诺与实际经营之间的显著落差。转让方承诺克锐斯2026年至2029年扣非归母净利润分别不低于4000万元、4500万元、5000万元、5000万元,四年合计承诺净利润1.85亿元。以2025年509万元的净利润水平来看,2026年承诺目标较2025年增长约7倍。而2026年上半年克锐斯净利润为972万元,距离全年4000万元的承诺还差3028万元。为此,协议专门约定了2026年第四季度主营业务收入不低于5000万元的补充承诺,若未达标差额由转让方现金补足。
其次是标的公司自身竞争力的局限。菲林格尔在公告中坦承,克锐斯规模体量较小,现有产品集中在裁切、配板、预叠、热熔/铆钉等工序,尚未覆盖冲孔、回流、层压、裁磨等技术壁垒更高的压合工序设备。现有产品市场竞争较为激烈,技术壁垒较低。同时PCB压合设备市场规模相对较小,公司现有业务存在明确的天花板。
客户集中度也值得关注。2025年及2026年上半年,克锐斯前五大客户收入占比分别为50.74%和76.08%,截至2026年8月31日在手订单的前五大客户订单占比约66.35%。
此外,本次交易完成后,菲林格尔预计形成约2亿元商誉,占公司净资产比例可能超过20%,存在商誉减值风险。菲林格尔在PCB专用设备领域无经营经验及技术、管理、市场人才储备,本次收购存在跨界经营与业务整合风险。
相比9月18日的初始方案,9月28日签订的补充协议在多个方面做了调整,核心目标是增强业绩承诺人的履约能力、进一步保护上市公司利益。
在支付安排上,第二笔款项将在交割前提条件全部满足、完成老股转让股权变更登记及证照资料交接后,于交割完成后3个交易日内支付至老股转让款的85%。
在二期收购条件上,补充协议设定了明确的触发门槛:若克锐斯2027年新签订单达到2亿元且层压机产品取得正式订单,或完成2026至2028年业绩承诺,菲林格尔有义务启动对剩余49%股权的收购,二期整体估值原则上不低于未来三年对赌净利润均值的10倍。按2026至2028年承诺均值4500万元计算,二期对应估值约4.5亿元。这一安排并非到期强制收购,而是须满足多重条件才触发收购义务,避免了在业务尚未验证的情况下高溢价收购剩余股权。
不止菲林格尔
家居企业的跨界潮
菲林格尔的跨界并非孤例。2026年以来,泛家居行业上市公司掀起了一波跨界并购的热潮。
据大众证券报统计,过去两年,人居产业相关企业的跨界、转型、易主动作密集,其中涉及AI相关领域的上市家居企业有4家,涉及半导体相关领域的有6家。截至2026年8月,至少10家上市家居企业寻求控制权变更。
仅在2026年,就有多个案例:美克家居披露重大资产重组预案,拟通过发行股份及支付现金相结合的方式收购万德溙光电100%股权,切入高速铜缆互连赛道;顶固集创以26,805.38万元现金收购西安思丹德51.5488%股权,跨界进军电子信息领域;爱丽家居拟以自有及自筹现金方式收购武汉欧康诺电子科技股份有限公司不低于77.08%的股权,切入半导体存储测试设备领域。
这些动作背后,是家居行业整体面临的增长困境——房地产红利消退,传统家居业务增长空间收窄,企业不得不寻找新的出路。
对菲林格尔而言,收购克锐斯获得董事会通过只是第一步。从“一块地板”到“一块电路板”,公司迈出了主营业务适度多元化的实质一步,但真正的考验在于后续交割能否顺利完成,以及克锐斯能否在产能释放、客户认证和业绩承诺兑现上交出合格答卷。在AI算力产业链国产化与家居行业转型的双重背景下,这场跨界大考才刚刚开场。