ARTICLE · 1113749
a16z 年度报告及精华访谈:AI 不是泡沫,但真正的风险藏在「2%」里
访谈来源:The a16z Show(a16z 官方播客)|《State of Markets II》年度
圆桌主讲人:David George(a16z 普通合伙人、成长投资负责人,本期串场与图表讲解)
同席:Sarah Wang、Alex Immerman、Santiago Rodriguez(均为 a16z 成长投资团队合伙人)
原视频:https://www.youtube.com/watch?v=lr3hNhA0IfQ
这四个人是谁,为什么这期值得听
a16z 的成长投资团队每年会做一次《State of Markets》——把自己一年里看过的公司、算过的数据、争论过的判断,压缩成一套图表对外公开。今年是第二版,四个人坐下来,把 25 张关键图表逐张讲了一遍。
David George 是这套系列的主笔,负责领导 a16z 成长投资业务,2019 年加入并从零搭建了成长基金。此前他在 General Atlantic 待了约七年,主导过 Airbnb、Slack、Uber、CrowdStrike 等成长型投资;在 a16z 参与的项目包括 SpaceX、OpenAI、Stripe、Databricks、Waymo、Anduril、Harvey、Abridge。他今年还写过一篇被广泛引用的文章《软件只剩两条路》。
Sarah Wang 主投 AI、企业应用与基础设施的成长期项目,参与 Cursor、Decagon、Wiz、Thinking Machines Lab 及 OpenAI、Databricks、SpaceX。她是 a16z 年度「100 位 CIO 企业 AI 调研」的主笔,也是 2023 年那篇《生成式 AI 与基础模型的经济学论证》的作者之一——长期研究推理成本下降与杰文斯悖论。
Alex Immerman 今年 1 月刚晋升普通合伙人,主导或参与 ElevenLabs、EliseAI、Flock Safety、Hebbia、Kalshi、Revolut、Stripe、Waymo,深度参与 Anduril、OpenAI、Coinbase。他与 Santiago Rodriguez 合写的《Retention Is All You Need》提出了 AI 原生产品的「微笑留存曲线」。
Santiago Rodriguez 2022 年加入,专注 fintech、消费与加密科技的成长期投资,此前在 Bain Capital 做后期投资,斯坦福化学工程背景,在墨西哥城长大。本期他主要负责宏观估值与倍数、公司保持私有更久、IPO 与二级市场这几段。
一句话概括本期的底色:这是一场用 25 张图回答「AI 到底是不是泡沫」的公开辩论,而他们的答案不是「是」或「不是」,而是「现在不是,但真正的风险不在这里」。
TL;DR
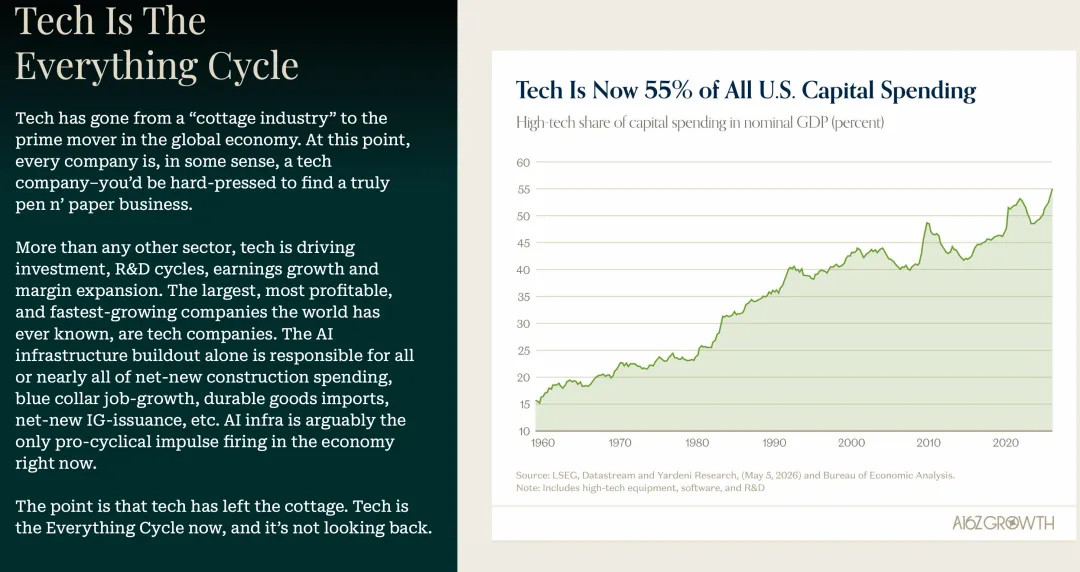
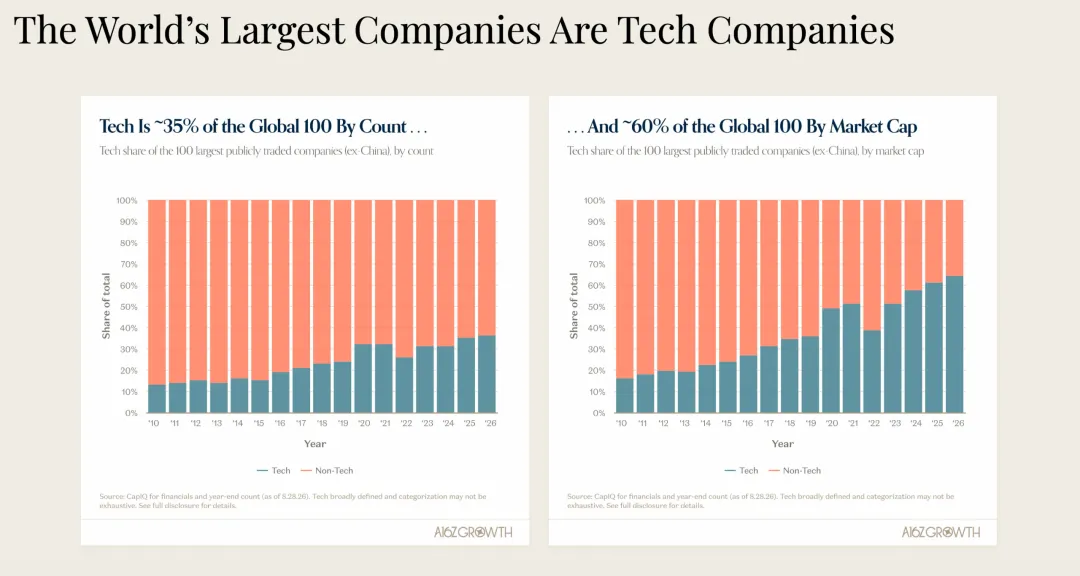
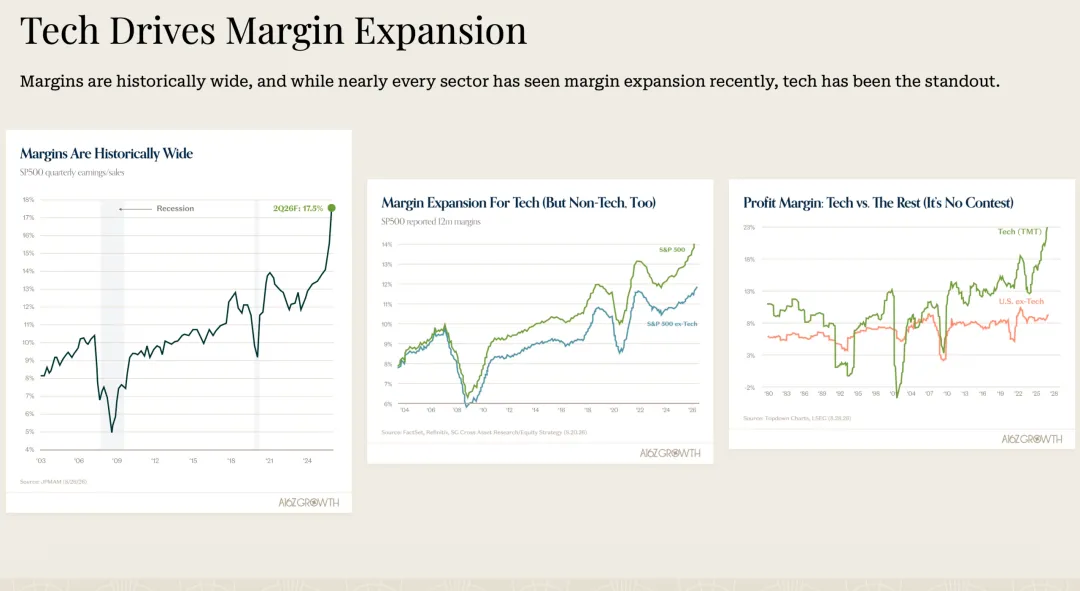
- 科技现在占美国资本支出的约 55%、美股总市值的近 40%;全球市值前十的公司里有八家是美国科技公司。
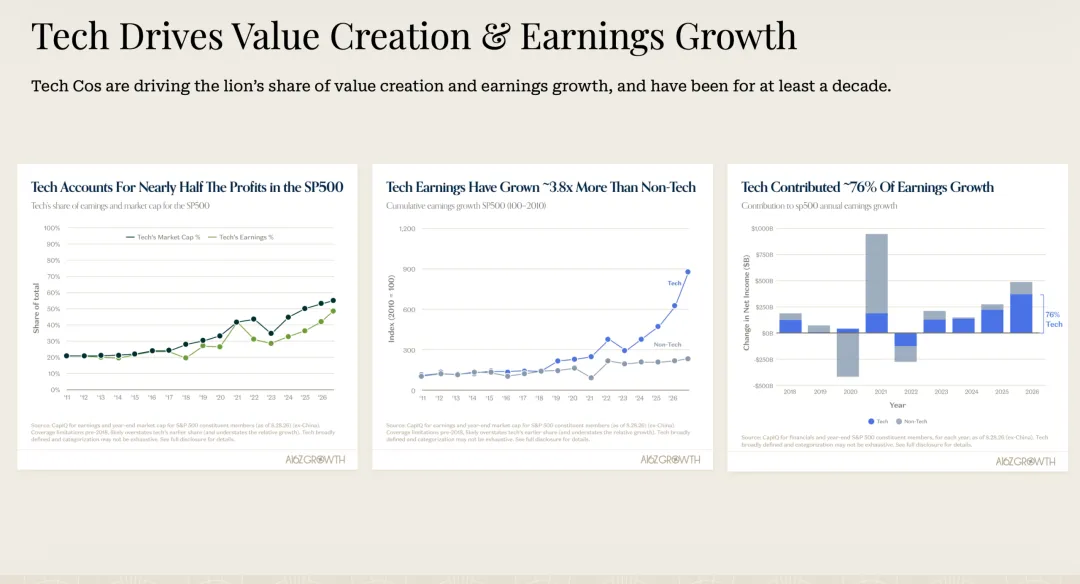
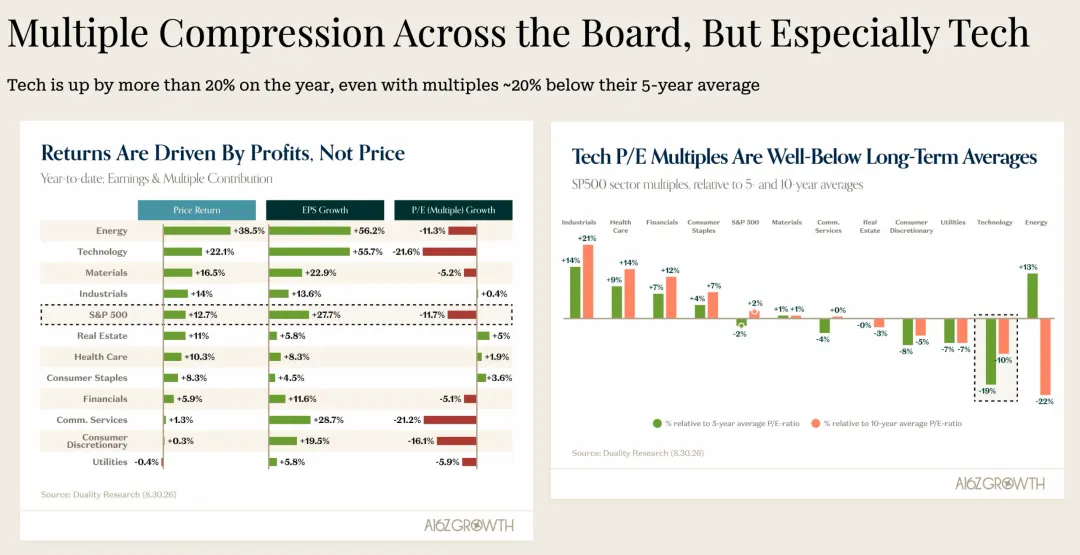
- 「股价涨 20%、估值倍数跌 20%」——这是他们判断本轮不是估值泡沫的核心证据。
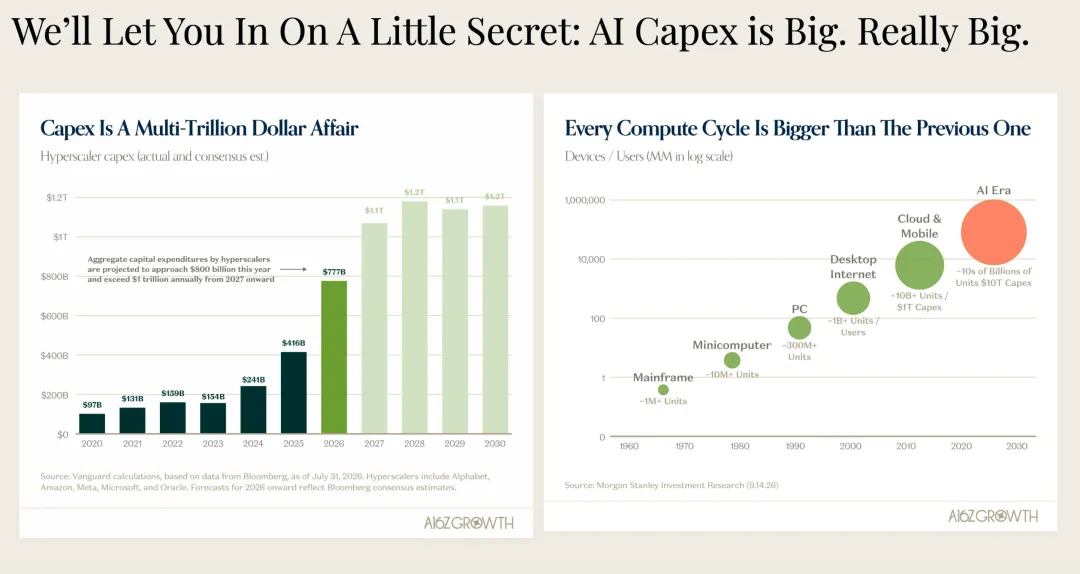
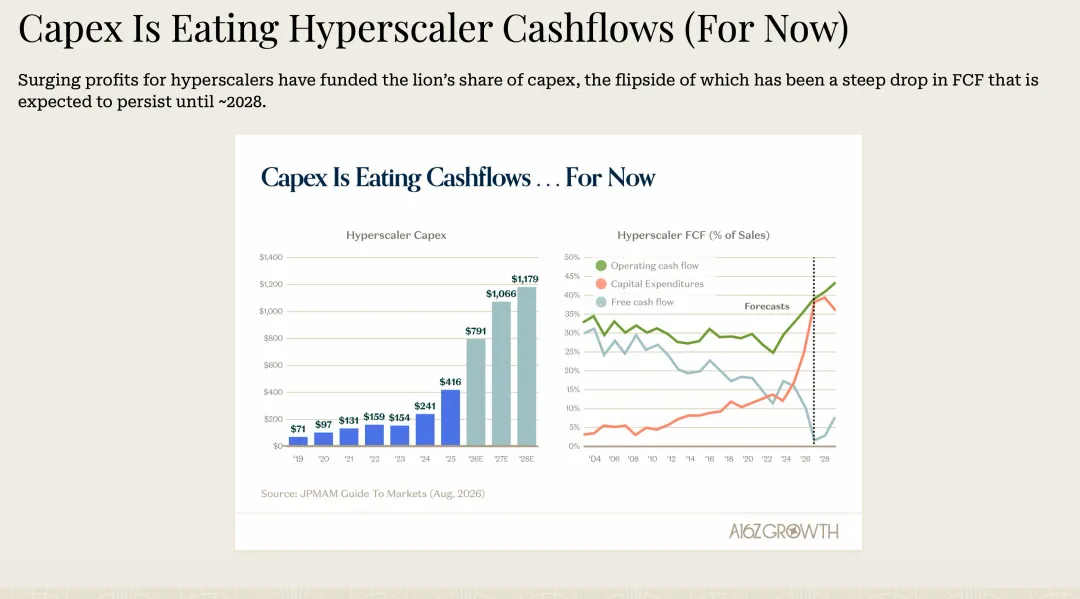
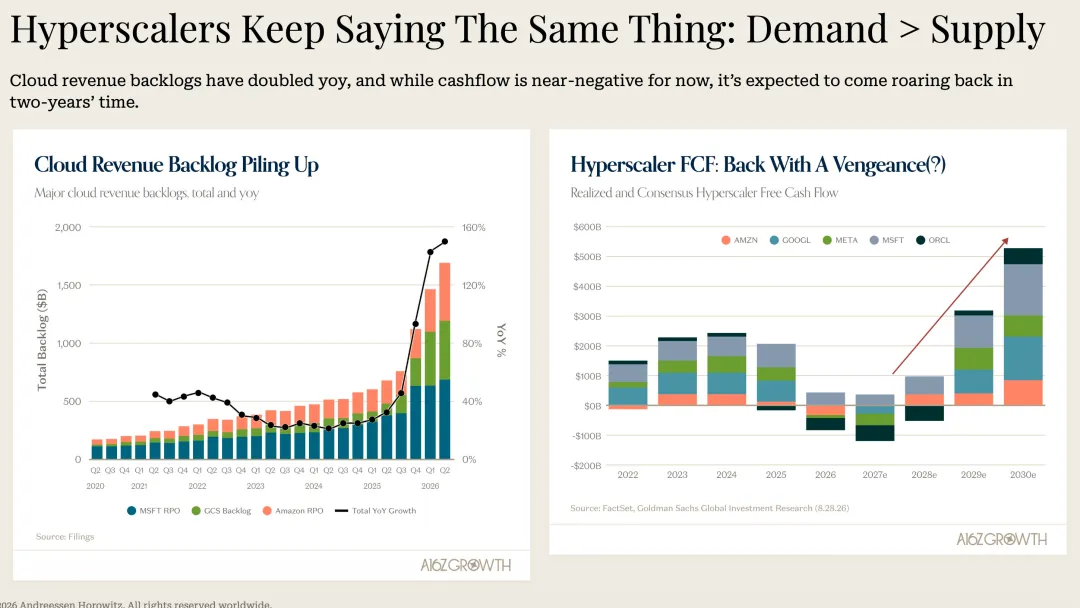
- 超大规模厂商资本开支 2026 年约 7800 亿美元(2025 年 4160 亿),2027 年起每年超过 1 万亿美元;三家云厂商待履约订单合计约 1.7 万亿。
- 企业采用的漏斗是 69% / 30% / 2%:69% 的标普 500 公司已实际部署 AI,30% 报告了可量化影响,只有 2% 在长期追踪指标。
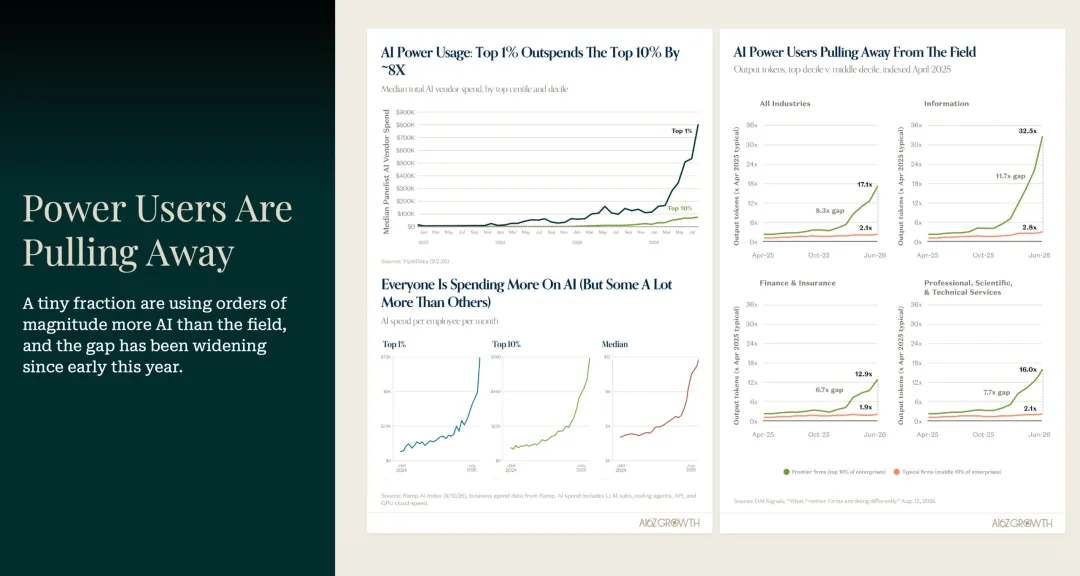
- 头部用户正在把其他人甩开——前 1% 用户的支出约为前 10% 的 8 倍,几乎等于第 2 到第 10 名的总和。
- 推理成本暴跌没有减少消耗,反而打开了此前昂贵到不可行的任务——这是教科书级的杰文斯悖论。
- 消费级 AI 的渗透率是「略超 2% 的美国家庭」,但留存曲线不是走平,而是在「微笑」。
- 按最新一轮估值,Anthropic、OpenAI、Databricks、Stripe、Waymo、Revolut 六家合计约 2.4 万亿美元(不含 SpaceX)——超过过去十年 IPO 的合计市值。
一、开场:这不是一份报告,是我们内部的「废气」
David George: 这是我们第一次做这种形式的东西。团队内部生产的分析和观点太多了,某种意义上是「废气」——我们想,为什么不把它写下来公开出去?
他说,这次做完最大的感受有两个。第一个是需求侧疯了:这批 AI 公司的增长质量和接手速度,比我们见过的任何一批公司都更令人振奋。第二个是,公司开始把自己跑得更好了。今天早上还有人在争论这件事会怎么走,但我的判断是,这批公司比上一批更让人印象深刻,部分原因就是它们产品的需求实在太强。
二、这到底是不是泡沫:股价涨了 20%,倍数跌了 20%
这是整期节目最该回答、也最朴素的问题。Santiago Rodriguez 给出的答案是否定的,而且理由具体到可以核对。
Santiago Rodriguez: 科技现在占美国资本支出的约 55%,占整个美股总市值的近 40%,全球市值前十的公司里有八家是美国科技公司。而市场自四年前我们第一次做这个演示以来涨了约 90%,年化 17%。
他接着说出了最关键的一组数字:股价涨了约 20%,但估值倍数跌了约 20%。
Santiago Rodriguez:本能反应是「好吧,这肯定得降下来」。
Alex Immerman 把这句话接了下去,并给出了对照:
Alex Immerman:但当你把它跟一个市盈率低于 20 倍、还在以 15% 增长的市场相比时,这确实和最近的 2021 年不同,和 2000 年那个成长股倍数完全对不上的时期也不同。
他补充了泡沫时代的坐标:2000 年互联网泡沫时,龙头公司常常交易在 100 倍市盈率;而今天标普 500 整体的盈利倍数不到 20 倍。更有意思的是内存公司——这个行业历史上属于最典型的强周期生意——现在只交易在 6 到 7 倍远期盈利。
他们的结论是:这轮上涨是「赚来的」,涨幅来自盈利,不是倍数扩张。不过四个人也留了余地:市场确实处在「偏热」的阶段,最近这种强势回报未必能以同样节奏持续下去。
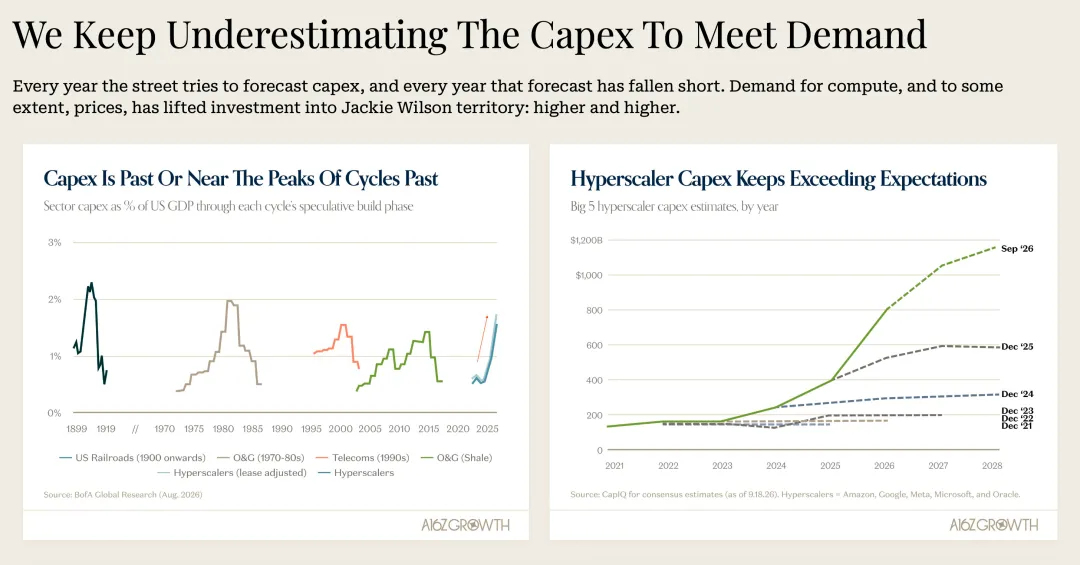
David George 补了一句历史坐标:按占 GDP 的比例,这一轮建设的规模已经超过了当年的铁路。而他给出的预测是:未来五到十年再看这些累计数字,会显得「高 20 倍」。
他还重新定义了「软件吞噬世界」这句话在今天意味着什么:上一章里,软件改造了各个行业,但只有一小部分人有能力去造软件;而现在每个组织每晚都在跑自动化,软件需求直接转化成了算力、芯片、电力和建筑。
三、7800 亿美元的资本开支竞赛:天花板一次次变成地板
Sarah Wang:那些曾经看起来像天花板的支出,现在已经变成了近期现实。
这是本期数据最密集的一段。超大规模厂商——Alphabet、Amazon、Meta、Microsoft、Oracle——的合计资本开支:
指标 | 数值 |
2025 年 | 4160 亿美元 |
2026 年(预计) | 约 7800 亿美元 |
2027 年起(预期) | 每年超过 1 万亿美元 |
三家云厂商待履约订单合计 | 约 1.7 万亿美元 |
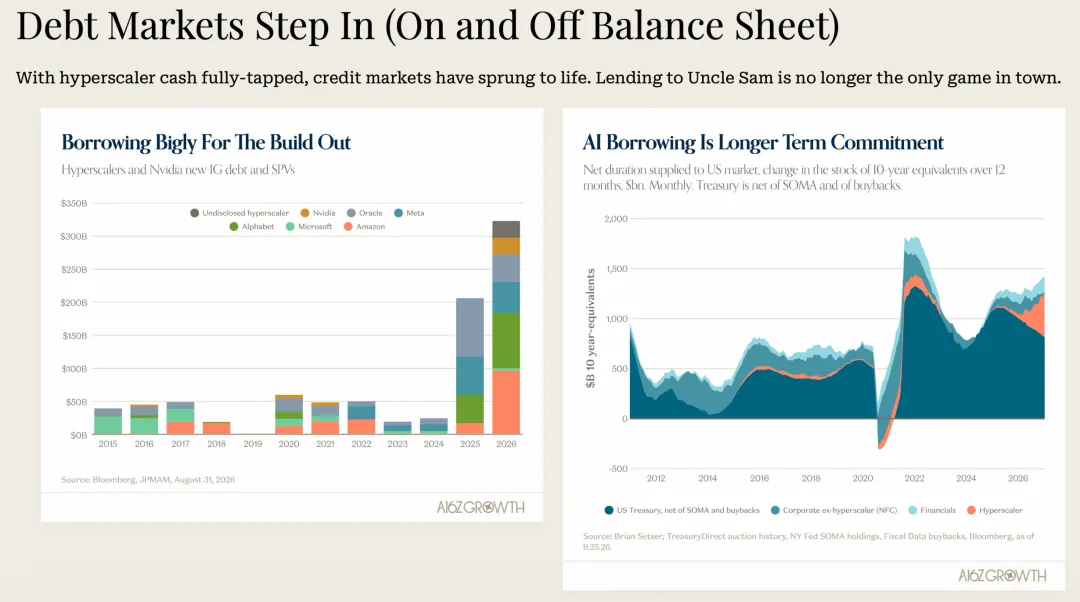
模型公司累计融资 | 超过 3500 亿美元 |
到 2040 年全球基础设施投资需求 | 90 万亿美元 |
Sarah Wang 强调,这些预测是被「连续大幅上修」推上去的:穆迪 2026 年 5 月把 2026 年预测从 3 月的 7000 亿一次上调 850 亿到 7850 亿;Morgan Stanley 把 2026 年从 7650 亿上调到 8050 亿、2027 年从 9510 亿上调到 1.116 万亿。a16z 图表上那句标题写得很直白:我们一直在低估满足需求所需要的资本开支。
我们此前的分析:一个月上调 1120 亿美元:AI 资本开支的"上修机器"停不下来
Santiago Rodriguez 把加速归因于「分销」:这一轮基建是叠加在互联网、云和移动之上的,所以它能立刻触达数十亿用户,这是任何上一代技术周期在同样阶段都不具备的条件。
更根本的是使用方式变了。Santiago Rodriguez 指出,agent 现在跑的是并行、长时间的任务,甚至会一直跑到晚上,产生的算力需求远大于当初按「偶尔一次查询」建的模型。
David George 把算力需求称为「模型终结者」——需求大到没法用常规框架去框定。他举了两个人的例子:Sam Altman 和 Sarah Friar 当初那笔巨额算力承诺,一年前被广泛批评为鲁莽,现在回头看却被视为有先见之明。另一个细节是,OpenAI 在录制前大约两周,暂停了它的 Pro 计划新订阅——尽管那个价格点是 2000 美元。
供给端同样紧张。Sarah Wang 提到,数据中心供应链里有些材料或产品要到 2028 年才能拿到。从需求侧看,微软、Google、Amazon 合计约 1.7 万亿美元的待履约订单(RPO)是最硬的证据——需要说明的是,这 1.7 万亿是把三家口径加总出来的:微软商业 RPO 6780 亿(含 M365、加权平均期限 2.3 年),Google Cloud 约 5140 亿,AWS 4960 亿。三家口径并不完全可比,引用时必须说明统计范围。
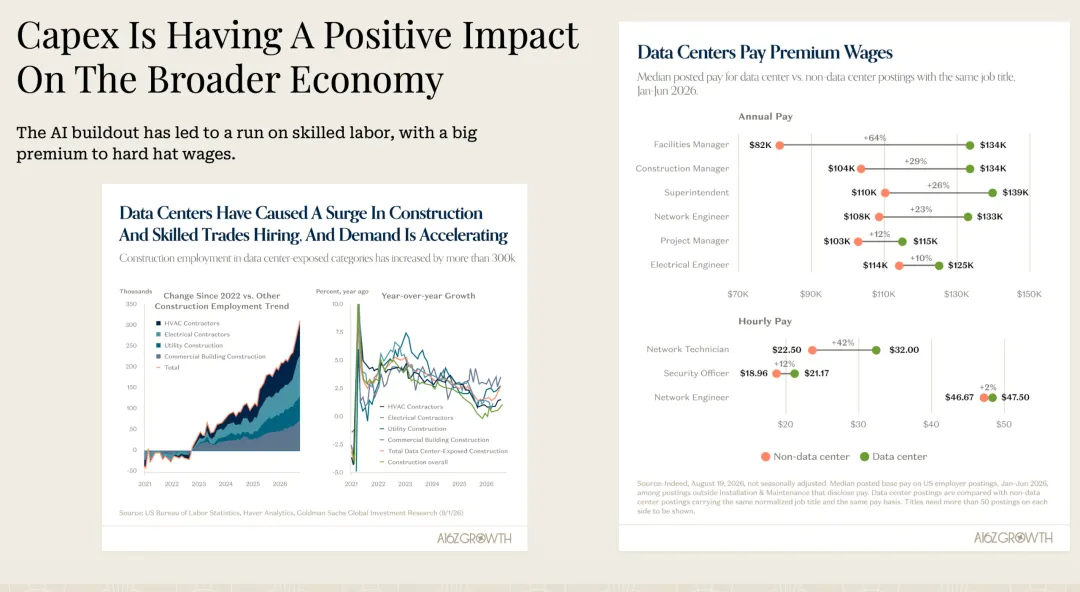
David George 用一句话概括这笔钱的性质:对云厂商是支出,对半导体、电力、建筑、铜和电工来说,是「别人的订单簿」。科技繁荣正在变成工业繁荣。
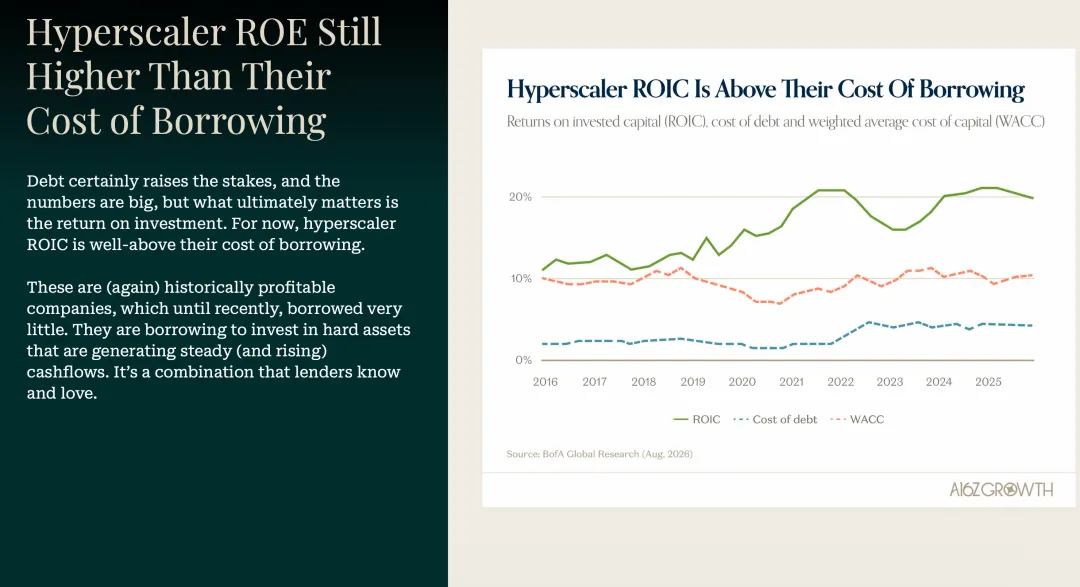
关于自由现金流,他们承认资本开支正在压低近期 FCF,但预期从 2028 年起开始复苏、之后大幅增长。支撑这个判断的是一个关键假设:Alex Immerman 引用现货市场的 GPU 定价作为信号——任何上线的 GPU 都能赚到有吸引力的回报;Amazon 财报电话会上也解释了 J 曲线:GPU 和 TPU 的有用经济寿命被证明比原先预期的更长。
Santiago Rodriguez 还点了一件事:那些「眨眼了」、投入不够激进的超大规模厂商,已经后悔了。
四、原子的新时代:90 万亿美元,远不止数据中心
David George:到 2040 年,全球基础设施投资需求估计在 90 万亿美元。这远远超出 AI 和数据中心——它包括电力、水、道路、交通。
这一段是很多听众容易忽略、但可能最重要的部分:AI 的钱正在溢出到原子的世界。
David George 举了投资组合里的具体例子:Anduril 的制造设施规模达 87 个足球场;Waymo 在扩张车队枢纽;SpaceX 在路易斯安那州投资 1000 亿美元。
Alex Immerman 引用了 Elon Musk 那句「工厂即产品」,并指出 a16z 投过的许多伟大创始人都出自 Tesla 或 SpaceX——他们在那里学到了一件事:工厂执行力在规模化时会变成巨大的竞争优势。
他们还专门破除一个迷思:数据中心会推高居民电价。团队引用了一项近期美国研究:数据中心容量每增加 10%,居民电价反而下降 40 个基点。原因是电网是一个共享的固定成本空间——电线杆、电线、变电站——而一个大型稳定的客户把这些成本摊薄到更多的用电单位上。Santiago Rodriguez 引用了 Dina Powell 关于 Meta 在路易斯安那州选址、与社区合作降低电力成本的案例,称之为真实而非修辞的例子。
五、只有 2% 的企业 AI 被真正追踪
这是全场最扎眼的一组数字,也是四个人反复回来强调的那道落差。
Santiago Rodriguez:标普 500 公司的实际部署率是 69%。但如果你去看终极晴雨表——长期追踪的指标——实际上只有 2%。
完整的漏斗是这样的:
阶段 | 渗透率 |
标普 500 公司实际部署(live deployments) | 69% |
报告可量化影响 | 30% |
长期追踪该指标 | 2% |
Santiago Rodriguez:AI 确实在交付成果,但在组织内部真正深化使用、并长期追踪这些成果方面,还有巨大的空间。
Alex Immerman 补充了这组数据的口径:它来自对约 500 家大盘公司公开信息的统计,分母是标普 500 公司而非全体美国企业。他强调,这和 2008 年「有多少人拥有 iPhone」那种单一模型不一样——AI 需要同时建模两件事:有多少人会用 AI 产品,以及这些用户内部的使用深度。
Santiago Rodriguez 指出,今天大多数企业的 AI 暴露其实主要就是 Microsoft Copilot,这说明他们离真正的深度使用还有多远。
David George 关注的则是另一道落差:模型对世界的了解,和模型对某一家具体公司的了解之间的差距。他举了 Revolut 的例子——这家公司有非常成熟的工程团队,仍然选择与 ElevenLabs 合作,把语音模型安全地连接到客户账户和银行工作流上。换句话说,应用层的价值在于编排,而不仅仅是拿到模型。
Sarah Wang 把整套框架落成一句判断:
Sarah Wang:推动营收增长的机会,在上行方向是无界的;而成本改善的机会,本质上是一种会持续存在的潜在机会。
这也成了他们判断一家公司如何使用 AI 资金的试金石——增量 AI 预算,是流向新的面向客户的产品(无限的营收上行),还是流向成本优化(一个永远存在、但天花板有限的池子)?如果今天资金最好的用途是成本优化,那这本身就说明了一些问题。
Alex Immerman 还额外提了一个内部成本工作的区分:为了省下几十万美元而去内部重建记录系统(systems of record),很可能是对工程资源的糟糕使用。
六、头部用户正在把其他人甩开:20 倍的差距
这块数据是理解「采用仍处极早期」的另一半。
Sarah Wang 引用了 Yipit 的数据:前 1% 的 AI 供应商支出中位数约为前 10% 的 8 倍;而前 1% 单独的支出,几乎等于第 2 到第 10 名的合计。
在 AI 原生的投资组合公司内部,差距更大:头部用户每月支出 7500 到 9000 美元,而中位数用户每月只有 200 到 400 美元——也就是一两个叠加的订阅,超过 20 倍的差距。
Sarah Wang 还给出了相对于员工人数的视角:前瞻性强的大型财富 500 强公司,在 AI 工具上的支出约占员工成本的 1%;而最前瞻的 AI 原生公司达到 10%。
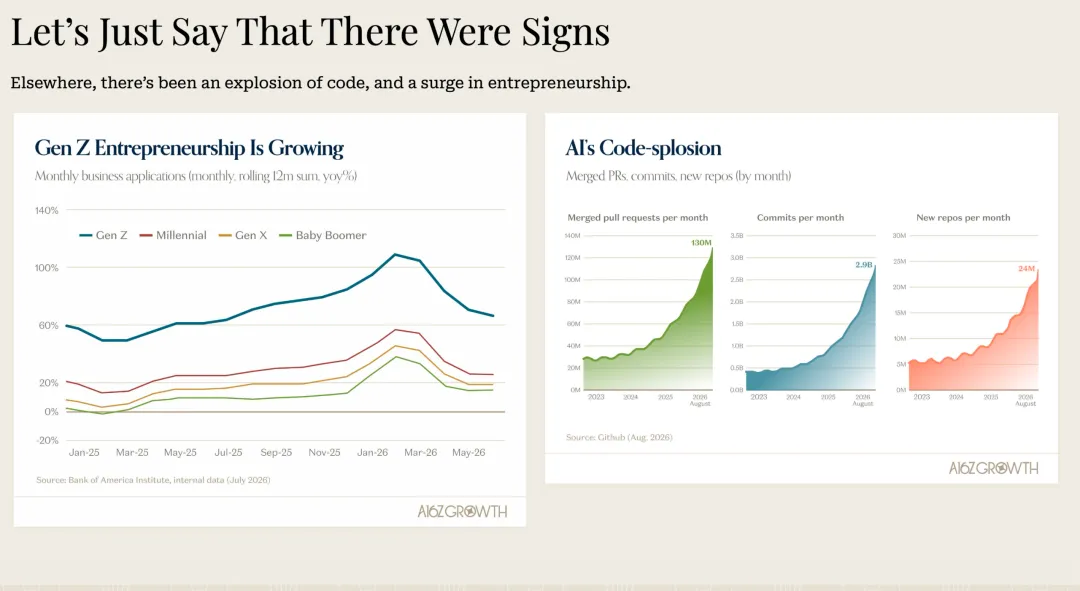
七、单位经济学被重写:缓存、路由、微调,与杰文斯悖论
这是全场技术含量最高、也最实用的一段。
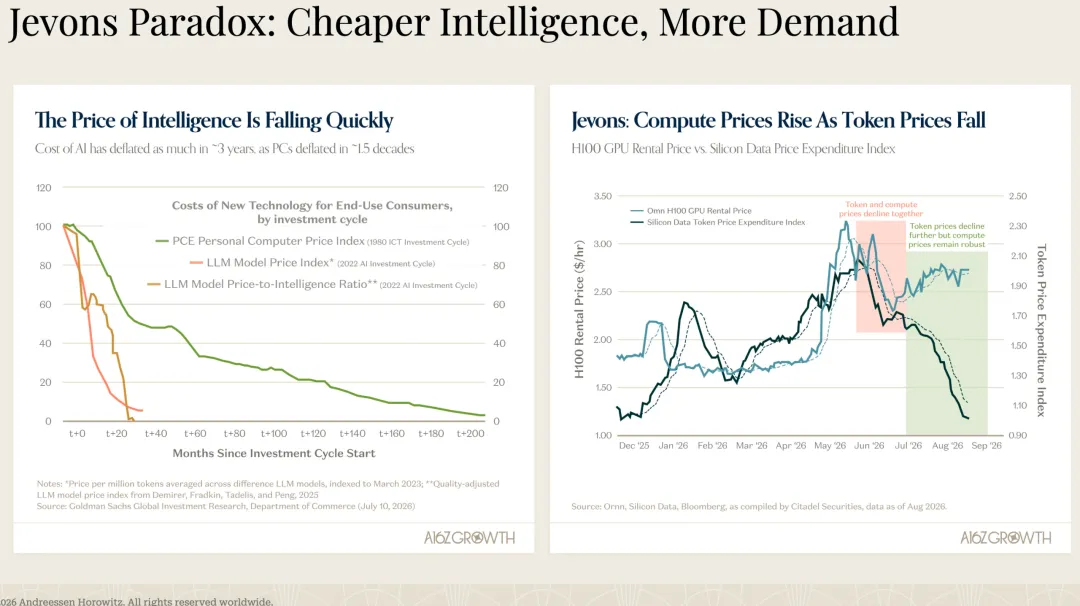
Sarah Wang 的定义很清楚:AI 正在产生重大营收和节省,采用极其早期,成本在骤降——这让 agent 对更广泛的工作范围第一次具备了经济性。她提到来自较新实验室(如 Typesafe)的创新如 Jevons,正在进一步推进这件事,两个数量级的成本差异实质性地扩大了用例集合。Santiago Rodriguez 直接称之为「名副其实的杰文斯悖论」。
具体到降本手段,团队给了三条路径:
一是多步任务带来的结构性变化。agent 需要多个步骤和多次模型调用,OpenRouter 上被判定为 agentic 的流量自 2026 年 2 月以来增长约 14 倍,用量已接近人类的 5 倍。需要说明口径:这是平台依据工具调用频率、对话轮数、请求间隔等信号推断出来的平台内流量,不代表全行业。同一份图表还指出,agent 消耗的 token 中超过 85% 来自缓存前缀。
二是缓存。缓存就是复用已有背景信息而不每次从头处理。Hebbia 的金融聊天工作负载因此便宜了 10 倍。
三是路由。Databricks 的智能路由器通过把每个任务路由到合适的模型,以比最强单一模型低 35% 的成本解决更多问题。
四是微调。Harvey 与 EliseAI 都走这条路:用自有数据训练更小的专用模型。EliseAI 的成本降了 60%,延迟大幅下降,让实时音频用例第一次变得可行。
Santiago Rodriguez 给出了这套东西的共同后果:对应用型企业来说,真正相关的单位是「完成客户工作的成本」——把它和「每一步都用最贵的模型」解耦,正是利润率改善的来源。他还指出一个更微妙的变化:成本降低让 agent 检查自己的工作和重试变得可行,这打开了一批此前因为推理或工具使用成本过高而不可行的任务,尤其是在可靠性决定一切的地方。
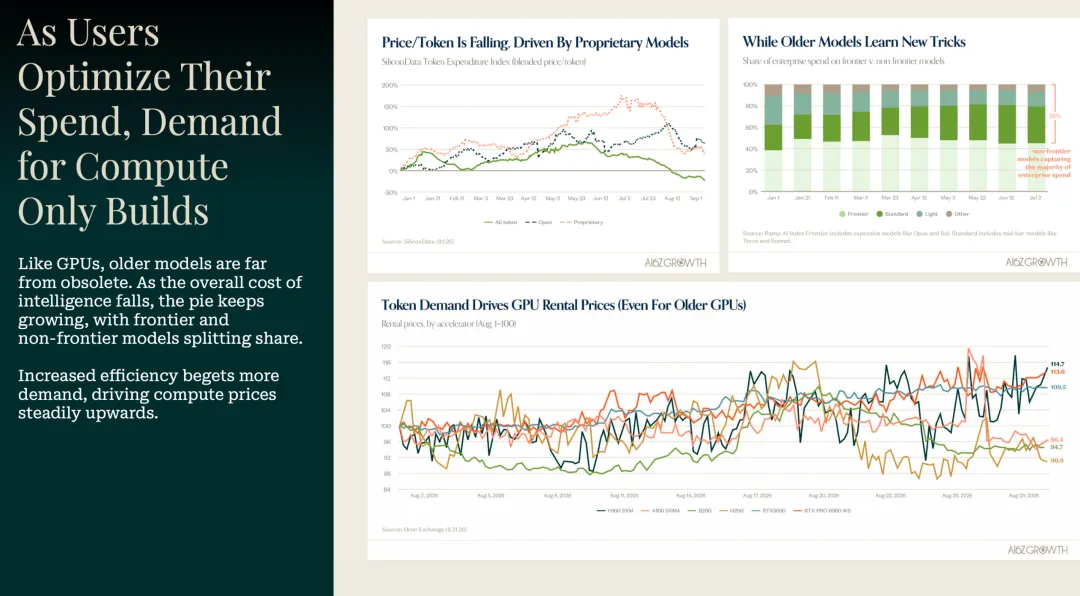
这就解释了为什么推理价格暴跌,总算力支出反而在涨。a16z 把同等性能模型的推理价格下降称为 LLMflation:按 GPT-4 级别算,2023 年 3 月到 2024 年 11 月约降 62 倍;引用 Artificial Analysis 数据的说法是「两年 100 倍,从约 50 美元降到 0.50 美元每百万 token」。但要注意,「约 100 倍」是每百万 token 单价、等价能力口径的量级说法,不等于单位任务成本的降幅。杰文斯悖论说的是:单价下降带来用量增长更快,导致总算力支出不降反升——这也是为什么连四五年前的旧 GPU 租金都没跌。
八、可量化的 ROI:Chime、Shopify 与 ServiceNow
Alex Immerman 引用了三个上市公司案例来证明 ROI 是真实的。
Chime:连续四年每年把服务成本降低超过 10%,累计降幅接近 50%——部分得益于 a16z 投资组合里的 Decagon。Santiago Rodriguez 点出了这件事的意义:服务成本降低,创造了在定价上竞争、扩大服务范围和再投资于增长的空间。
Shopify:它的 AI 助手(Sidekick)推动了「入职后 15 天内达到 5 单的客户百分比」提高了 8%。Alex Immerman 特意说明,Shopify 追踪这个指标,是因为 5 单预示着留存。
ServiceNow:报告超过 10 亿美元的 AI ACV,以及 agentic 部署增长 9 倍。这被团队用来说明一件事:AI 的价值正在现有企业和新公司身上同时被捕获。
九、消费级 AI:2% 的渗透率,和一条会「微笑」的留存曲线
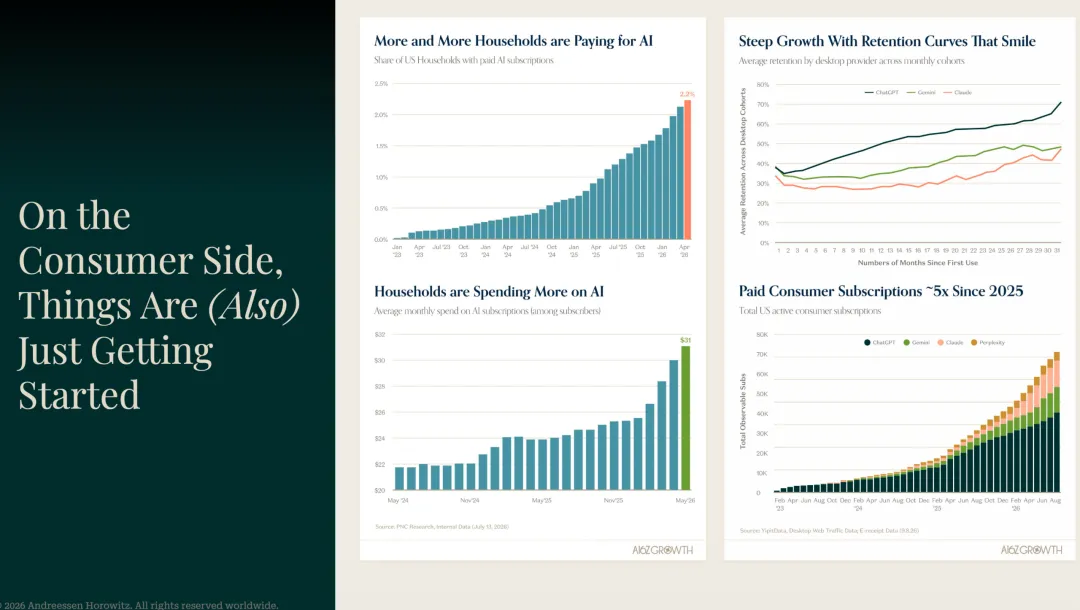
Alex Immerman 引用了一项近期调查:略超 2% 的美国家庭拥有付费 AI 订阅。他同时承认,订阅可能不是大多数家庭最终的变现机制,但迄今为止它一直是。
他把留存称为这波消费产品里见过最高的之一——曲线不是走平,而是随着产品改进和用户回归在「微笑」。
Santiago Rodriguez 用规模做了对比:Amazon Prime 超过 2 亿家庭,Netflix 约 7000 万,而 AI 订阅的基数相比之下极其微小。
David George 引用了合伙人 Josh Elman 的反向框架:消费级 AI 是「我在日常生活中用的,不一定是我会去报销的」——所以 97% 使用 AI 的家庭不付费,并不令人意外。
关于使用时长,Immerman 提出了一个观察:Facebook、Instagram、TikTok 和 Snap 都从活跃用户那里拿到每天 30 到 60 分钟,但最好的 AI 助手可能不会在屏幕时间上竞争,因为它们持久、常开、主动。他举了一个很形象的例子:当你开车进城时,一个深度研究任务正在后台跑——那不是被追踪的屏幕时间。这也意味着外部观察式的参与度分析会越来越难做。
十、Amazon 拒绝了 Muse,Instacart 接受了
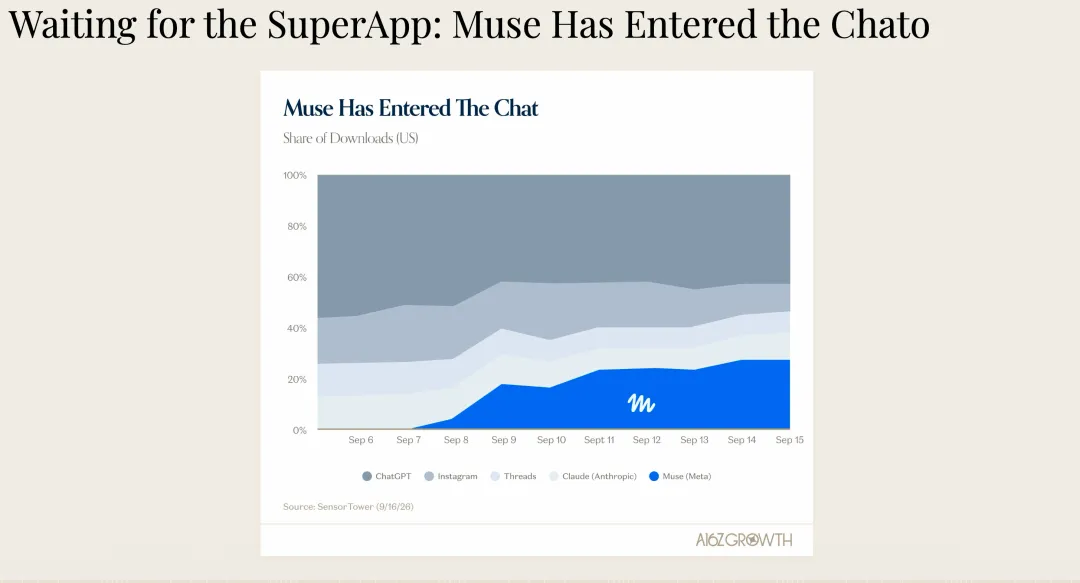
Sarah Wang 抛出了一个正在发生的变化:Muse、Instinct 这类新消费级 agent,连同 ChatGPT,正在抢走传统搜索的查询。
她提的问题很尖锐:现有消费发现平台和市场需要想清楚自己的「棋招」——一个 AI agent 能带来多少增量需求,而拥有客户关系和发现权,又能守住多少利润池?
Amazon 和 Instacart 的分歧成了教科书级的案例:Amazon 拒绝了 Muse,Instacart 接受了。
算术在 Alex Immerman 那里被拆得很清楚:Amazon 的广告营收超过它全部的运营利润——超过 700 亿美元——而 Amazon 从连接 Muse 中能拿到的增量订单很少。反过来说,Instacart 因为生鲜线上渗透率仍处早期,还有更多订单可拿。
David George 给出了乐观的一侧:把下单卸载给 agent 消除了点击摩擦,应该会产生更多 GMV——「我一度想预订但最终没预订的行程,现在被预订了。」
Sarah Wang 补充了广告侧的真相:Meta 和 Google 在美国和发达市场各自每用户赚取 200 美元以上;而 Google 的搜索业务迄今为止被证明是有韧性的,原因是它变现最高的广告词——保险、酒店——恰恰是 AI 目前还无法替用户采取行动的东西。如果这一点改变,整个动态就会改变。
Alex Immerman 提供了一个正和视角:700 亿美元的 Amazon 广告可能只是找到不同的渠道或更好的定向,而更低的摩擦可能驱动更多消费。市场的即时反应也是整个生态净市值正向的——Meta 的收益远超市场平台的损失。
十一、SaaS 大分化
Santiago Rodriguez 列出了公开软件市场的结构转变:约 75% 的公开软件样本是盈利的,但只有 30% 以 20% 或以上的速度增长。
Alex Immerman 补刀:如果把线划在 30% 增长,符合条件的公开公司不到五家。而在私募市场,我们看到的几乎所有公司都增长远超 30%。
Sarah Wang 解释了这个机制:AI 资金是 CIO 最容易融资的科目,而最容易的来源不是在新 SaaS 项目上的增量支出。现有企业的路径是把新的 AI 产品应用于现有的、已经锁定的分销渠道。
为了破除「SaaS 末日」的恐惧,团队希望看到三件事:持续的 98% Gross Dollar Retention、效率提升,以及最重要的——营收增长加速。
Sarah Wang 引用了她自己那篇「只剩两条路」文章的既定目标:10% 以上的加速。这是一个很高的标准,但考虑到可用的 AI 预算,配合一款「魔法般」的产品,似乎是能做到的;她预期一些接近这个标准的公司,应该在未来 12 到 18 个月内拿出证据。
软件内部的分化是这样的:
细分领域 | 表现 |
网络安全、可观测性 | 突出,保持或改善 |
垂直软件 | 普遍比水平应用表现更好 |
水平应用 | 面临不同程度的工作流变化 |
Santiago Rodriguez 的框架是一个问题:AI 如何改变了客户对这个产品的需求?AI 创造了新的安全和监控需求,这使 CrowdStrike 这样的现有企业受益;反面则是 Databricks CEO Ali Ghodsi 提出的「AI 的砧板」——哪些应用会面临工作流被颠覆。
David George 把它和私募市场连了起来:agent 访问更多系统、采取更多行动,使安全变得至关重要——OpenAI/Hugging Face 那次事件令人大开眼界。他还指出,Harvey、Abridge、Elise 这些垂直 AI 公司,增长速度比它们所在行业里的任何先例都快,这反映的是编排和垂直特定的工作流、而不仅仅是模型,在主导需求。
Alex Immerman 回顾了公开软件这一年:最开始一两个月带来了「SaaS 末日」的恐慌;然后软件指数回到了年初大致水平,但内部分化成了输家和赢家。赢家不仅是那些改善了成本结构的公司,而是那些加速、并捕获净新增美元的公司。
十二、Stripe 的「文艺复兴」数据,与保持私有的算术
Sarah Wang 引用了 Stripe 的 SaaS 客户数据:增长在进入 2026 年时正在加速,且横跨年轻和成熟企业。Stripe 把它称为「文艺复兴」,Santiago Rodriguez 表示认同。
Alex Immerman 量化了私募市场的规模:按最后一轮估值排名,前六家公司合计约 2.4 万亿美元——Anthropic、OpenAI、Databricks、Stripe、Waymo、Revolut(不含 SpaceX)。这超过了过去十年 IPO 的合计市值,也几乎和整个罗素 2000 指数一样大。
David George 解释了「保持私有」的算术:对创始人领导的公司来说,创始人本身就是资产类别,私募市场允许更大的动作和更长回收期的回报。Zuckerberg 和 Musk 是公开市场里明显的例外。像 Databricks 和 Stripe 这样的公司进行大规模新产品押注、并表现为营收加速,在公开审查下要难得多——Meta 股价在 AR/VR 被质疑期间跌破 100 美元/股就是证明。
他给出了一个重新定位:IPO 应该被理解为「又一次融资事件」,而不是终点,需要和公开身份带来的东西权衡——Navan 上市后,随着更大的企业更信任他们,反而看到了再加速。当然,在某个时点,资本需求可能超过连私募资金池都无法承接的规模。
关于二级市场,有两个动态:一是公司为员工持有招标(tenders),二是估值重置。根据 Carta 数据:招标的参与率仅为 58%——员工出于信念选择不套现流动性,这与「员工套现」的叙事相反。
Sarah Wang 认为招标有助于和公开市场的 RSU 流动性竞争,并主张更频繁的估值重置——保持私募股价对员工对话而言是新鲜的,也为并购提供「新鲜货币」。
Alex Immerman 补充:二级市场对最后一轮价格的折价,现在基本上为零,而 2021 到 2024 年存在有意义的折价——这反映了新鲜的估值,以及愿意支付同样价格的净新增投资者。
十三、下一波:机器人、自动驾驶、AI × 生物、个人健康、美国活力
2026 年的快照里,AI 相关公司占美国 VC 交易活动的 86%,高于 2025 年的 65%。在 AI 这个标签之下,机会正在向多个方向拓宽。四个人给出的清单是:
长时间运行、自主的消费级 agent。完成用户不想做的任务,交付他们否则不会花时间或金钱去换的东西,而且分销可以快速扩展。
机器人。David George 的判断是它「可能比 LLM 更大」,但成熟度上可能早 3 到 5 年;未来五年会是一个巨大的投资领域。
自动驾驶。团队认为这件事「已经有效了」:Uber 和 Lyft 的里程大约只占美国行驶里程的 1%;而由于自动驾驶网络比人类驾驶员安全 14 倍,这件事「应该至少扩大一个数量级」。加上美国每年售出 1700 万辆新车,他们的预期是十年内全部实现自动驾驶。
AI × 生物。针对使人衰弱的疾病的新药发现,未来十年预计会有有意义的进展。
个人健康。一个聚合个人数据、并据此给出超个性化建议的地方——Sarah Wang 指出,这个形态目前还不存在一个好的版本。
编码之外的企业扩散。这仍处在真正部署的最早期阶段。
美国活力(American Dynamism)。Anduril、Saronic、Castelion 这些较新的国防供应商,目前占总体军事支出的不到 5%,团队预期这个份额会大幅增长。这条线不在 AI 标签之内,但它和整个基础设施周期连在一起——制造业、工厂和其他实体能力。
收尾:一个共识,和五个没解决的问题
整期的内在逻辑是一致的:是盈利而不是估值倍数在驱动市场;资本开支预测被不断上修,因为需求在每一层都超过供给;模型层的营收轨迹没有软件先例。
但团队自己也把没解决的问题摆上了台面:
一是 2% 对 69% 的巨大缺口。这是整场演示里最宽的一道裂缝——如果它不闭合,应用层的整个论点就会减弱。
二是广告利润池的问题确实是开放的。市场把 Muse/Instinct 的消息定价为净正面,但 Amazon 那 700 亿广告营收是被重新分配还是蒸发,决定了 agentic 商业到底是加法的还是同类相食的。
三是公开软件的分化,取决于现有企业能否在 12 到 18 个月内拿出 10% 以上的营收加速——这是团队自己设的标准,也只有少数几家公司有能力跨过去。
四是自由现金流的 J 曲线,依赖从 2028 年起的共识复苏,而这又依赖 GPU 有用寿命假设保持不变。
五是二级市场折价为零、招标参与率只有 58%,说明私募市场的信念非常高——而这个条件在历史上并没有无限期持续下去。
Santiago Rodriguez 有一个值得一提的自我提醒:他说,市场确实处在偏热的阶段,我们只是说涨幅是赚来的,不是保证它安全。