ARTICLE · 1118827
AI 芯片下半场,胜负手从硬件移到了软件
AI 芯片下半场,软件定胜负
AI 辅助声明:本文使用 AI 工具进行了大量调研和数据分析,结合公开资料协作完成。文中观点和建议不保证完全准确,欢迎读者全文复制,丢给 AI 做二次审查和交叉验证。技术是大事,多方求证总比单一信源靠谱。
一、9 月 30 日这天,两件大事同时发生
先记住这个日期:2026 年 9 月 30 日。
这一天,地球两端各发出一条公告,单独看都够上头条,合在一起看,指向同一件事——AI 芯片的竞争,正式从"拼硬件"推进到了"拼软件"。
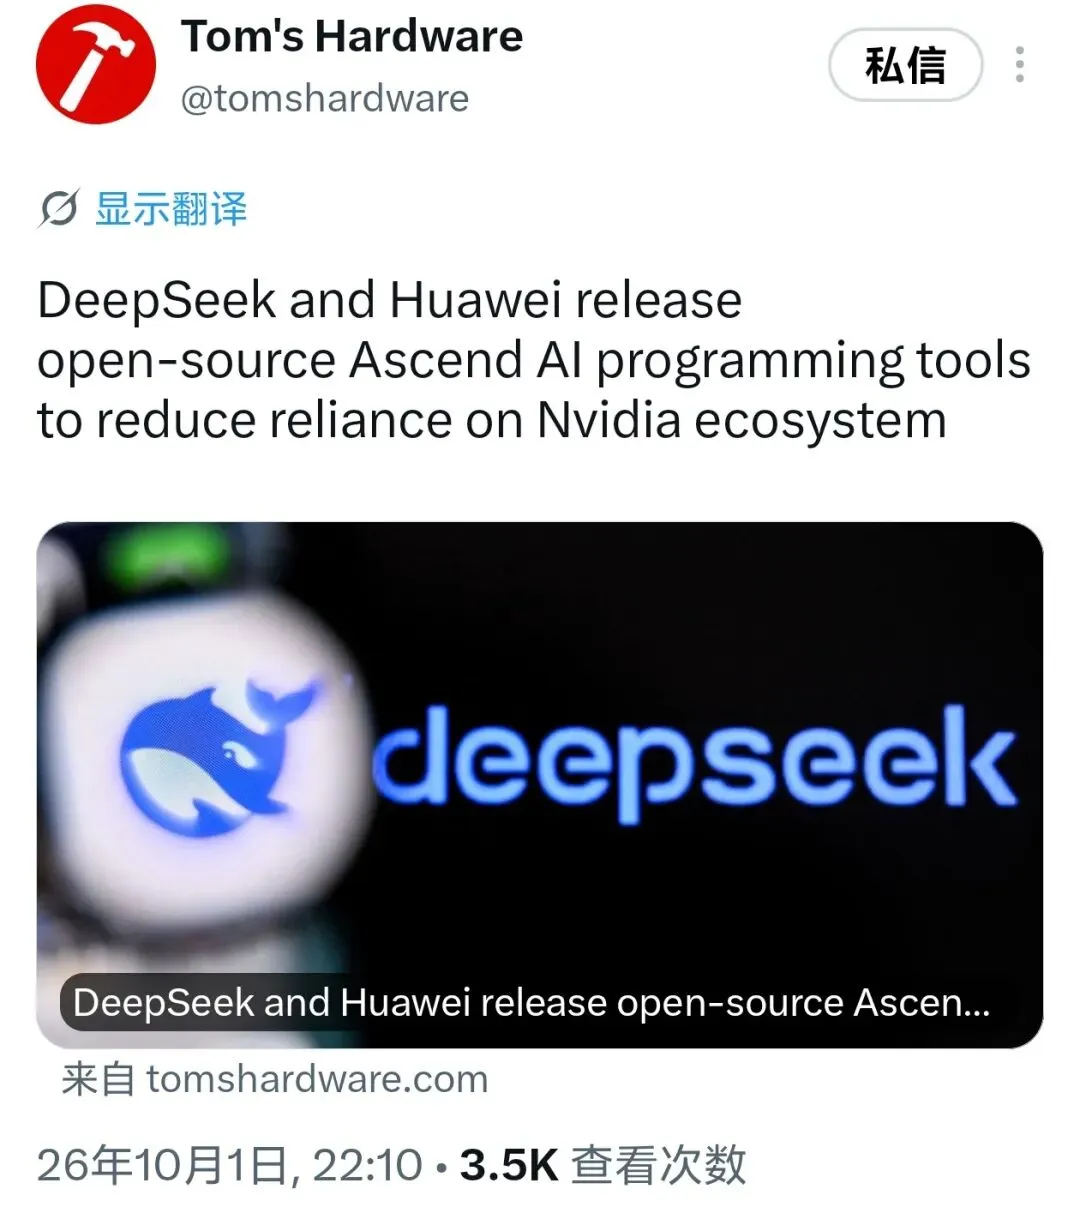
中国这边,DeepSeek 在官方账号宣布:正式开源面向华为昇腾平台的整套基础软件。六个模块一次放齐:TileLang 编程语言与编译器工具链、DeepGEMM 矩阵计算库、DeepEP 分布式通信库、TileKernels 向量算子库、FlashMLA 稀疏注意力算子、DeepSelect 数据选择组件。
美国那边,OpenAI 与 Synopsys 宣布建立多年战略合作,联合开发芯片设计专用模型 GPT-Synopsys——一个能直接操作 EDA 工具、替工程师跑芯片设计流程的 AI 智能体。
一个在"用软件替代英伟达",一个在"用 AI 造下一代芯片"。同一天、两个阵营、两条路线。
二、DeepSeek 开源了什么:给昇腾配一套"国产 CUDA"
要理解这件事的分量,得先明白 CUDA 意味着什么。
英伟达在 AI 训练上的统治力从来不只在硬件。CUDA 二十年积累的算子库、开发工具和生态惯性,让开发者换芯片时面对的不是"算力降级",而是工具链归零——换个平台,你熟悉的那套开发方式全不适用,得从头学、从头适配。
华为昇腾硬件规格不弱,软件易用性却长期是短板。这恰恰是 DeepSeek 现在要填的坑。
TileLang 是这套方案的核心。它由北京大学团队主导开发,DeepSeek 已用它训练 V4 系列模型——公告称 V4 训练用到的大部分算子已用 TileLang 实现,且"每一个当前用于训练的 TileLang 算子,都在昇腾上有了对应的高性能实现"。昇腾版本封装底层 Ascend C 指令,对外提供高级编程接口,宣称开发效率高于 CUDA,同时不牺牲硬件性能。DeepSeek 还透露,多个关键测试中这些组件的计算与通信性能已逼近昇腾硬件的理论上限。
合作深度同样关键:华为团队全程参与开发,两家公司还在联合打造一个基于 128 颗昇腾 950 的超节点,对计算和卡间通信做深度优化。这不再是简单的"适配",而是从算子到集群的全面对齐。
一句话:CUDA 的城墙,被开源撬开了一道口子。
三、同一天,OpenAI 让 AI 开始设计芯片
再看向大洋彼岸。
GPT-Synopsys 把 OpenAI 的前沿模型与 Synopsys 的 EDA(电子设计自动化)工具绑在一起。工程师只需给出设计目标——PPA(功耗、性能、面积)优化、时序收敛、验证闭环——agent 就会直接操作 Synopsys 的工具,跑流程、读结果、改设计、迭代,直到输出工程师可审查的成果。
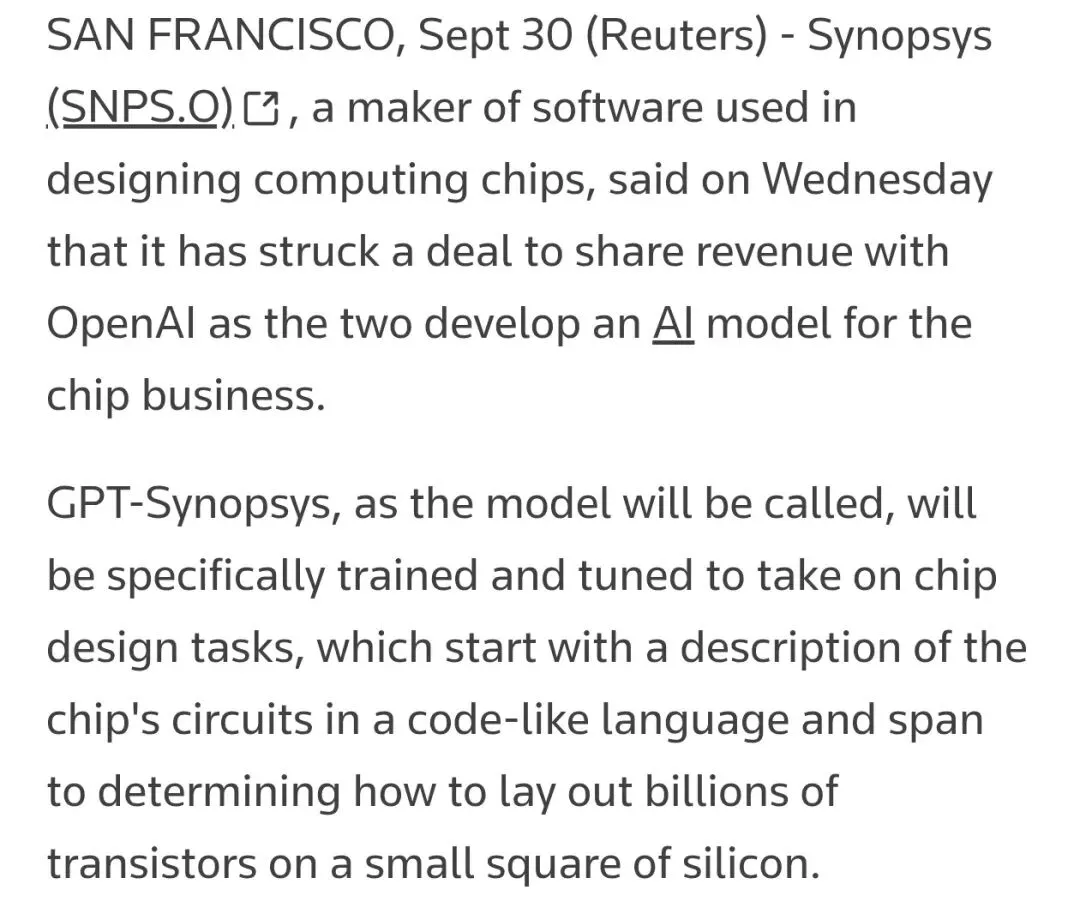
双方采用营收分成模式,模型跑在 OpenAI 托管的算力上,并与 Synopsys.ai 和 Autopilot 智能体平台深度集成,早期客户合作已经开始。
这事放在一年前还难以想象:芯片设计流程极其复杂,任何一个环节出错,流片就要烧掉几百万美元,行业对"AI 全自动"极度谨慎。而现在,全球最大的 EDA 厂商选择与最强的模型公司联手,把"AI 自己设计芯片"从实验变成了产品线。
OpenAI 联合创始人 Greg Brockman 在发布视频里说得很直白:这个模型要"把设计周期缩短数周乃至数月,让更多芯片来到这个世界"。
四、钱往哪流:存储财报给出答案
支撑这场软件竞争的是创纪录的硬件开支。
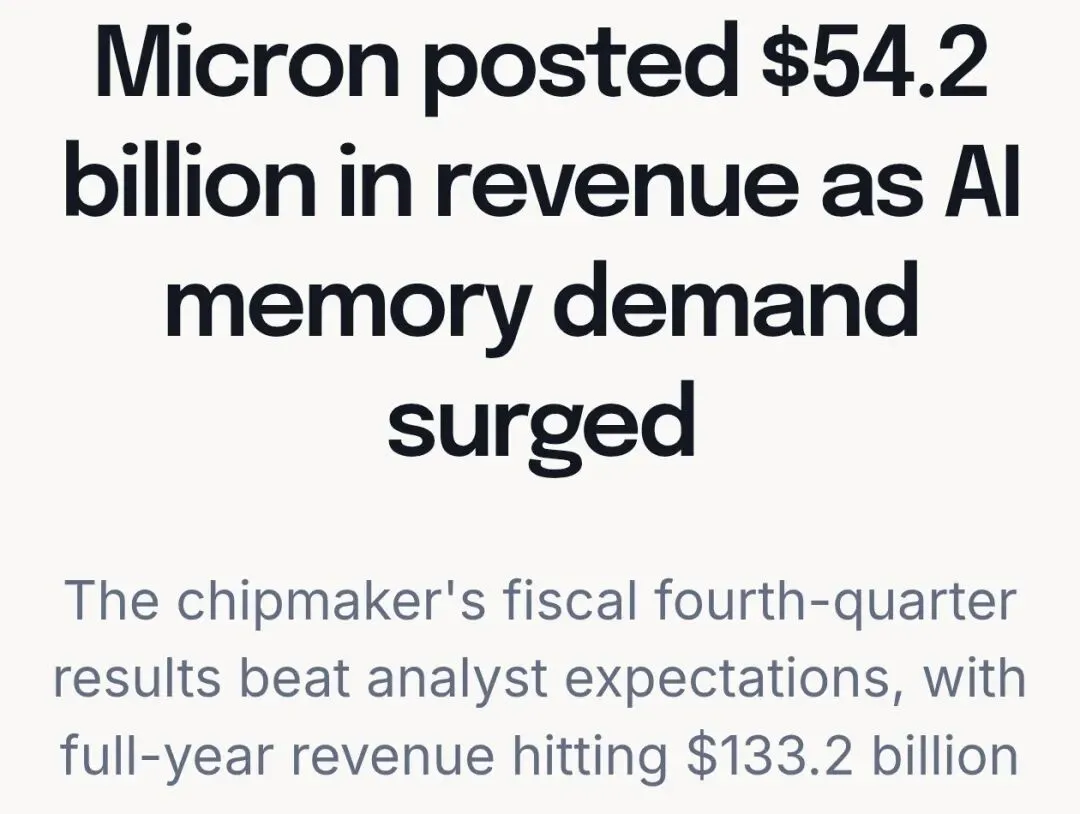
9 月 30 日盘后,美光发布 2026 财年第四季度财报:季度营收 542 亿美元,同比猛增 379%,连续第六个季度创营收纪录;全年营收 1332 亿美元,是上一财年的 3.6 倍。其中 Core Data Center 事业部单季贡献 180 亿美元,毛利率高达 90%——AI 内存的定价权,已经彻底倒向卖方。美光同时给出下一季度 615 亿美元的指引,明显高于分析师预期的 570 亿美元,存储超级周期的信号还在加强。
两天前的 9 月 28 日,英伟达宣布追加 1500 亿美元股票回购授权,累计回购额度升至 2350 亿美元,创下企业史上最大规模。CEO 黄仁勋的原话是:增长由"一代人只有一次的 AI 平台转型"驱动。上一个季度英伟达营收 962 亿美元、同比增长 106%,公司还预计本季度营收 1080 亿美元——AI 基建的资本游戏仍在加注。
硬件开支的另一面是供应链的紧绷。美光财报电话会上,管理层明确表示存储供需紧张的局面将延续到 2027 乃至 2028 财年;而先进封装环节同样吃紧——据行业分析师估算,台积电 CoWoS 先进封装的交期已拉长到 52 至 78 周,HBM 产能与封装产能共同构成 AI 芯片出货的双重瓶颈。钱进来了,但要变成可用的算力,还得等封装和内存跟上。
五、对中国芯片生态意味着什么
把这两件事放回中国语境,分量会更清楚。
长期以来,国产加速器的困境不在"造不出芯片",而在"没人愿意用"。硬件追得再快,软件生态跟不上,开发者就不会来——这跟当年安卓靠开源生态撬动 iOS 封闭生态,是同一个故事。
DeepSeek 的开源动作,等于把"生态"这个最难的变量直接砸进战场:国产芯片第一次在核心算子工具层面,做到了与英伟达生态的能力对标。TileLang 这种高级语言如果真能跑通"开发效率高于 CUDA 且不牺牲性能",后发者就不需要再花十几年攒内核库——这是对"软件短板"最直接的回应。
更值得留意的是模式本身:不是华为单打独斗,而是"模型公司 + 芯片公司"深度绑定——DeepSeek 负责把真实训练场景跑通,华为负责硬件底座,双方共建超节点。这种"芯模协同",比任何单方面适配都更能催熟生态。
当然,冷静看,挑战依然存在:国产训练软件栈此前为英伟达架构编写,全面迁移需要重写大量底层调用;TileLang 的成熟度、开发者接受度也需要时间验证。但方向已经足够明确——中国 AI 产业开始补最难替代的那一环。
六、下半场的真正赛点
回顾这条时间线:9 月 14 日我们聊过 ChipAgents 以 1.34 亿美元 A 轮改写 EDA 行业;9 月 30 日,OpenAI 亲自下场做芯片设计模型;同一天,DeepSeek 开源昇腾工具链直指 CUDA。三件事连起来看,AI 基建的竞争主线已经清晰:
上半场比芯片快不快,下半场比生态厚不厚。
芯片的速度可以靠堆料追平,但软件生态是时间的朋友——二十年积累的 CUDA、数十万开发者的惯性,这些不是砸钱能瞬间买来的。中国阵营的解法是开源:用开放撬动封闭,让开发者因为"简单、够用、开源"而迁移。美国阵营的解法是智能化:让 AI 直接接管最复杂的芯片设计环节,把工程门槛变成模型能力。
两条路线谁先跑通,可能决定未来十年 AI 算力的格局。存储厂商的财报显示,这条赛道上的钱只会越下越重。
接下来值得盯的:TileLang 昇腾版本的开发者反馈、GPT-Synopsys 首批客户案例、以及国产加速器阵营是否跟进"模型+芯片"绑定模式。截至发稿,两边的具体效果都还是未知数,但方向已经不需要猜了。
参考来源
[1] 科创板日报:剑指英伟达CUDA!DeepSeek开源华为昇腾全套组件: https://www.chinastarmarket.cn/detail/2496566[2] 雷峰网:DeepSeek 开源算子工具大礼包,联手华为昇腾: https://www.sohu.com/a/1082872003_114877[3] 腾讯新闻:DeepSeek把训练工具链开源给华为昇腾:这不是换供应商: https://news.qq.com/rain/a/20261001A0C9IN00[4] PRNewswire:OpenAI and Synopsys Announce GPT-Synopsys: https://www.prnewswire.com/news-releases/openai-and-synopsys-announce-gpt-synopsys-frontier-intelligence-to-revolutionize-chip-design-302894874.html[5] Reuters:Synopsys, OpenAI strike deal to develop AI model for chip design work: https://www.reuters.com/business/synopsys-openai-strike-deal-develop-ai-model-chip-design-work-2026-09-30[6] Quartz:Micron Q4 2026 earnings: $54.2B revenue on AI memory demand: https://qz.com/micron-q4-2026-earnings-revenue-ai-memory-093026[7] NVIDIA Newsroom:NVIDIA Announces a $150 Billion Share Repurchase Authorization Increase: https://nvidianews.nvidia.com/news/nvidia-announces-a-150-billion-share-repurchase-authorization-increase