ARTICLE · 1126708
AI 智能眼镜行业调研报告:百镜大战的卡位、洗牌与入口之争
发布时间:2026-10-05 12:11:38 最近访问:2026-10-05 12:11:39
AI 智能眼镜行业调研报告:百镜大战的卡位、洗牌与入口之争
最近因在业务上与众多AI眼镜厂商和ODM厂商接触。亲自上门拜访,沟通洽谈之后,让我对AI眼镜产品本身和AI眼镜这个领域以及上下游产业链有了相对清晰的了解。再结合相关公开信息,于是整理出了这份调研报告,文章的数据可能会有一定的滞后性,本文观点仅供参考。
摘要
2026 年的 AI 智能眼镜是一条"高增长与高退货齐飞"的赛道:全球出货预计 2368 万台、增速却已明显降温,Meta 以近七成份额一家独大,第 2 到 5 名全是中国厂商但合计仅 11%;
行业一边迎来"IPO 元年",一边撞上 7 月线上销量环比暴跌 43% 的退潮,vivo 叫停转投 MR、字节暂停、小米砍单与创业公司加注形成鲜明反差。产品上"重量-续航-性能"不可能三角未破、没有非戴不可的场景、隐私监管空白,导致电商退货率高达 30-50%;
但入口逻辑依然成立——光波导一年内取代 Birdbath 成为主流光学路线,"先做好眼镜再加智能"被 Meta 验证为唯一正确产品观,翻译、字幕、健康等垂直刚需比通用功能更接近用户留存。未来 12-18 个月行业将剧烈洗牌,有多少玩家能坚持到真正的"iPhone 时刻?
二、销售新业态:INNO100,101SmartHub AI眼镜中心三、竞争格局:全球市占率榜 / AR 显示细分榜 / 国内五大阵营四、厂商画像:国内厂商/海外厂商/ 融资情况表/技术方案路线表/撤退与观望 五、行业共性难题:戴不住、没场景、隐私天花板、同质化六、机会:入口逻辑 / 生态搭车 / 垂直刚需 / 供应链红利 / B 端 / 路线切换七、风险:泡沫洗牌 / 资金链 / 价格战 / 监管 / 巨头降维 / 预期透支 / 芯片卡脖子八、未来方向:形态三步走 / 生态决胜 / 洗牌 / 产品观 / "减出来的刚需"一、市场全景:高增长与降温并存
| | |
|---|
| | |
| | |
| | |
| | |
| | |
| | |
| +35.3%(较 Q1 的 +130.2% 明显降温) | |
| +120%(1-5 月曾为 +280%,增速回落) | |
| | |
- 品类三分天下:无屏音频眼镜占 70.3%、带显示眼镜占 14.3%、头显 15.4%(2026Q2,IDC)。卖得最好的是"什么都显示不了"的那类。
- 眼镜正在吃掉头显的份额:眼镜类合计占比一年内从 72.9% 升至 84.6%。
- 2026 年被业内称为"减法元年":行业从堆功能转向做轻,轻量化从卖点变成入场门槛。
- 政策红利:中国已将智能眼镜纳入 2026 年消费品以旧换新补贴范围。
二、销售新业态
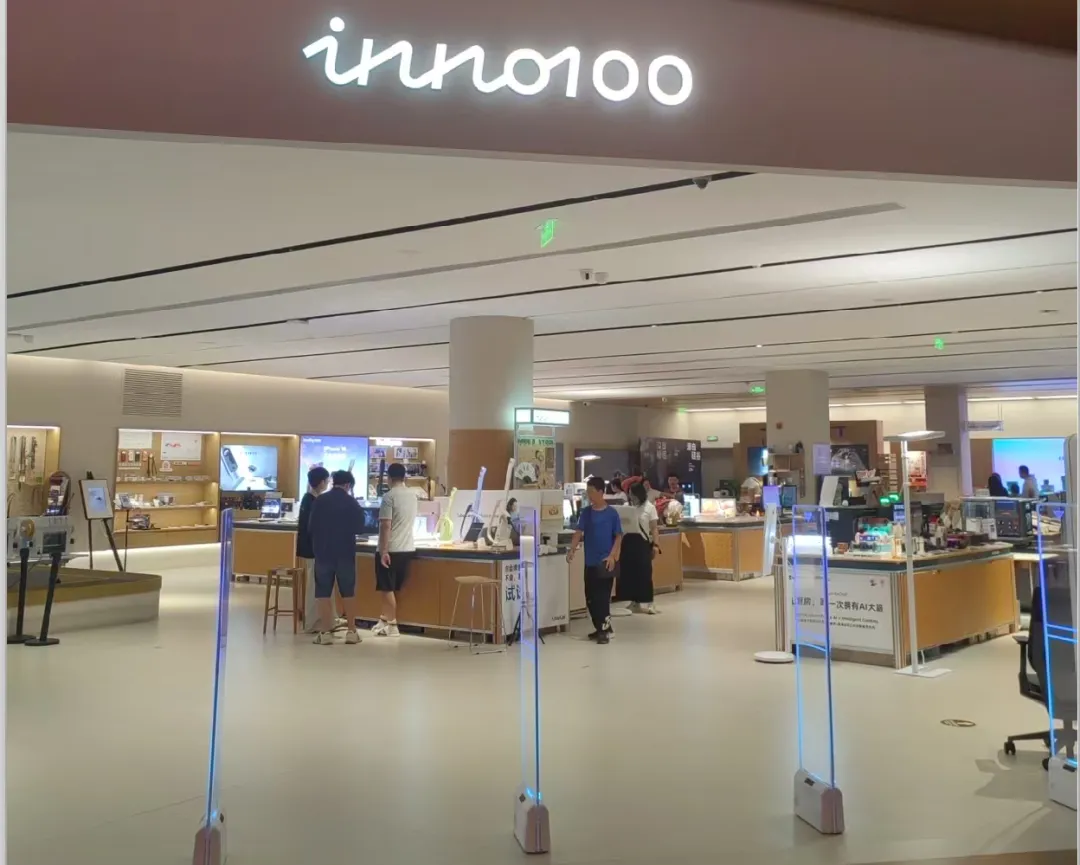
INNO100全球创新旗舰店
INNO100全球创新旗舰店是一家位于深圳湾文化广场北馆L1层的科技零售空间,以“可触摸、可体验、可共创”的形态,集产品体验、零售与交流于一体,其功能定位包括引入全球创新产品与展示本土创新成果。这里展示各种各样的创新电子产品,其中就包括AI眼镜。
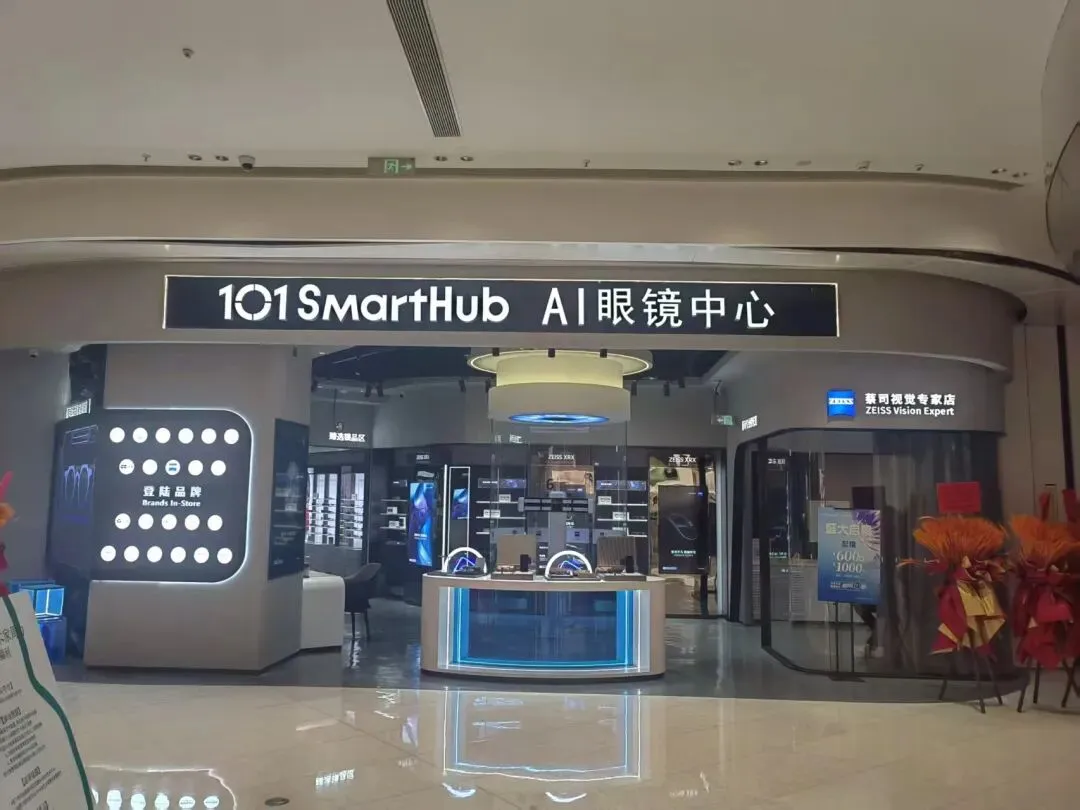
由亚洲眼镜、深圳市企业服务集团、深圳市 AI 眼镜产业联盟共同打造的深圳首个场景化+全品类 AI 眼镜沉浸式智能体验空间——101 SmartHub正式落地深圳湾超级总部基地地标商业深圳湾睿印 RAIL IN。101 SmartHub融合多品牌的丰富产品,包含商务、生活、骑行、游泳等多场景品类,以 “可感、可知、可购” 三位一体创新模式,破解大众对 AI 眼镜的认知壁垒,打通智能穿戴线下体验、选购、配镜全链路服务闭环。
店面非常巨大,由三个铺面组成,因为才开业没多久,还有很多品牌的产品还没来得及上架有些还没体验到。
三、竞争格局:Meta 一家独大,中国厂商围攻
2.1 全球市占率(2026Q2,IDC)
| | | |
|---|
| | | 靠配镜线(Blayzer/Scriber Optics)和低价款扩张 |
| | | |
| | | |
| | | |
| | | |
| | | |
- 若只看无屏眼镜,Meta 份额高达约 84%(Counterpoint)。第 2-5 名合计 11%,Meta 是其 6.3 倍——Meta 每卖 20 台,雷鸟卖 1 台。
- 2025 年 Meta 累计售出约 700 万副 Ray-Ban Meta,2026 年产量目标 2000 万件。
2.2 AR 显示眼镜是另一张榜单(2026Q1,Counterpoint)
| | | |
|---|
| | | |
| | Meta 38%(受良率制约)、Even Realities 9%、阿里 5% | |
关键结论:光波导正在取代 Birdbath 成为主流光学路线,这是技术格局一年内最重要的变化。2.3 国内市场五大阵营
- 传统消费电子:华为、小米、星纪魅族、OPPO、联想
- 互联网大厂:阿里(千问/夸克)、百度(小度)、字节(已暂停)
- 跨界玩家:理想汽车(Livis)、追觅(健康眼镜)、极米(MemoMind)、传音(TECNO)
- 传统眼镜厂:雷朋、暴龙、吴良材(多以联名/渠道角色参与)
- 专业初创:Rokid、雷鸟、XREAL、影目、李未可、界环、光粒、谷东、闪极、亮亮视野、Viture 等
四、重点厂商多维对比
3.1 海外厂商
| | | | | |
|---|
| Ray-Ban Meta Gen2 $379;Oakley Meta $399;Ray-Ban Display $799 | 全球 68.7%(Q2),2025 年出货 740 万台,份额 85% | 先做好眼镜再加智能;拍照+音频+Meta AI;与依视路陆逊梯卡深度绑定 | Display 版良率受限;隐私反弹(常开录制争议);需求超预期导致国际扩张推迟 | 扩品类(配镜线、低价款)、扩产能;Connect 大会将推更高端 MR 头显与新显示眼镜 |
| Galaxy Glasses(2026.8 发布,约 $400) | | Gemini AI + Gentle Monster/Warby Parker 设计渠道 | | Android XR 平台棋子,音频眼镜先行、显示眼镜 2027 |
| | | 真 AR、Snap OS、Lens Studio 数万开发者生态 | 前五代 Spectacles 均亏损试水;量产与定价待验证 | |
| | | | | 隐私友好 + 极简显示的高端小众路线。⚠️ 注:实为深圳逸文科技(中国团队),主打海外市场,详见 3.2 |
| | | 隐秘显示 DigiWindow + 主动式 AI、会议场景 | | |
| | | 模块化、接入 ChatGPT/Claude/Gemini/DeepSeek 多模型 | | |
| | | | | |
| | | | | |
3.2 国内厂商(按出货/地位从高到低排序)
排序依据:洛图科技 2026H1 国内线上销量(前四为雷鸟、Rokid、千问、华为)+ IDC/Counterpoint 全球榜 + CINNO 国内份额(雷鸟约 25%)。3.2.1 厂商总览(出货/地位排序)
| | | | | | |
|---|
| | | 全球第 2(3.6%);2026Q1 全球及中国 AR 眼镜出货第一;2026H1 国内线上份额约 25% 居首 | | | 做减法:停新功能开发,死磕重量续航;布局原生 AI 眼镜生态 |
| | | 国内线上第 2;AI 带显示眼镜市占 54% 居首;波导类全球第一;2025 订单超 35 万台;复购率 43% | 自研 YodaOS;多模型可选(DeepSeek/豆包/千问);支付宝/微信支付 | 需持续垫付供应链资金;深陷亏损(前期研发投入 20 亿+) | |
| | | | 热插拔换电;打通阿里全家桶(搜索/商旅/支付/识价);康耐特镜片+立讯精密代工;N1 Pro 首上眼动追踪+虹膜支付 | | 生态服务闭环 + 线下渠道(与吴良材开旗舰配镜店,拉低退货率) |
| | | | | | |
| | | 全球第 5(2.5%);全球 AR 眼镜出货曾连续三年第一;海外收入占比 71% | 自研 X1/X1S 空间计算芯片 + X Prism 光学引擎 | 三年累亏 20.47 亿,2025 年底现金仅 6363 万、负债净额超 30 亿;主力产品销量从 13 万台跌到不足 2 万台;港股上市尚未过聆讯 | 冲刺港股 IPO"智能眼镜第一股";1699 元低价款下探大众市场;绑定谷歌 Android XR(Aura) |
| | | | | ;与小度功能重合度超 80%;一代清仓(6 折促销)、二代迟迟未定上市时间 | |
| | | | | | |
| | | 2021-2025 中国一体式 AI+AR 眼镜累计销量第一(37.8%,沙利文);翻译眼镜市占一度超 80%;海外营收占比约三成 | 全球首款量产 1080P 无线一体 AR 眼镜;营收连续 200%+ 增长 | | 无线一体化 + X 系列明星联名破圈(王嘉尔款预售 5 万台);启动上市筹备 |
| | | | | | 海外消费级显示眼镜深耕;携手英伟达切企业级(医疗/科研) |
| | | | 无摄像头 + 光波导 + Micro LED,"安静的信息层" | | 隐私友好高端小众路线;新融资投向硬件平台与全球市场 |
| | | | AI 原生,自研 WAKE-AI 3.0 + WakeeMemoryOS("记忆眼镜"品类);率先提出"40 克以内"佩戴标准 | | 从"记录"升级到"记忆入口":感知→理解→调用→执行闭环 |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | | | |
| | | | 100+ 语言实时翻译;B 端 AR 远程协助起家 | | |
| | | | 小米生态链企业;自研 Superhexa VUI 2.0 语音交互;与宝视达、大明眼镜等线下渠道合作 | | |
| | Holoswim 3(70g)/ Holotrek | AR 运动眼镜细分头部;2026H1 销量同比 +400%;海外收入占比近 50% | 全球首款量产 AR 泳镜;进迪卡侬/沃尔玛/百思买 | | 游泳→骑行→滑雪横向复制;从卖整机转向"光学模组+平台化输出" |
| | | (非终端品牌),B 端服务空客/宁德时代/南方电网 | | | |
| | | | | | |
| | OpenGuide AI / OpenVision | | | | |
| | | | | | |
3.2.2 融资情况(2025 年末-2026 年,"AI 眼镜 IPO 元年")
| | | |
|---|
| 2026.1 C+ 轮超 10 亿元,中国移动链长基金+中信金石领投,中国联通参与——运营商首次战略投资该赛道 | | 公开招聘具上市经验的投资者关系总监,IPO 信号明确 |
| 2026.1 D 轮 6776 万美元,投后估值约 60 亿元;另获中微公司投资 | 累计 19 轮约 6.16 亿美元(约 44 亿元),行业最多 | |
| 2026.1 约 1 亿美元 D 轮,投后估值约 10 亿美元 | | 4 月递表港交所(中金、花旗保荐);7 月证监会要求补充材料(股权架构、入股价格公允性等),尚未通过聆讯 |
| 2026 年 C 轮(C1-C3)累计近 10 亿元,四川振兴科创基金领投、上海静安资本等国资跟投;2025 年 B2/B3/C1 三轮近 5 亿 | | |
| 2026.7 Pre-B 轮 1.5 亿美元,美团龙珠/美团战投领投、腾讯跟投 | | |
| 2026 年内两轮 Pre-B:3 月杭州高新金投近亿元;9 月粤科母基金+维度资本(金额未披露) | | 温州瓯海研发制造中心落地(总投资超 4000 万) |
| 2026 年内龙岗政府引导基金+上市公司瑞德智能战投,累计数亿元 | | 投向 PVG 光波导产线(2026 年底拟新增年产 300 万片产能) |
| 多轮融资,投资方含字节跳动战投部、国中资本、包河创投、米奥会展(2025.4 战投) | | |
| 天使轮小米+顺为(2020);A 轮腾讯/众源领投(2022) | | 2024 与小米通讯、宝视达战略合作;专精特新"小巨人" |
| | | |
| 华为/小米/百度/阿里/理想/追觅/极米/传音/联想/OPPO/韶音 | | | |
融资结构透露的信号:投资主题正从"概念验证"转向"规模化落地"——运营商(雷鸟)、互联网巨头(逸文)、地方国资(影目、光粒、谷东)各有产业协同诉求。同赛道上游的莫界科技、至格科技、理湃光晶、光舟半导体等光波导部件商 2026 年也密集完成融资。3.2.3 技术方案路线
行业通用底座:"高通 AR1 芯片 + 索尼 IMX681 摄像头"是 80% 厂商的标配组合(Meta、三星联名款同样沿用);联发科 6nm 八核方案 2026H1 入局拉低成本;国产专用芯片(恒玄科技、酷芯微)在研但尚未流片送样,量产还需周期。镜片集中于蔡司/豪雅/康耐特。 | | | |
|---|
| Micro LED + 光波导(X3 Pro 双目全彩);Air 系列为 Birdbath 观影 | | |
| | | |
| | | 热插拔换电;骨传导声学;N1 Pro 眼动追踪 + 虹膜支付 |
| | | |
| Birdbath 起家 → Aura 转向 Android XR 空间计算 | | |
| | | |
| | | 2021 年首发消费级全彩光波导,领先行业约 5 年 |
| | | |
| | 自研 WAKE-AI 3.0 + WakeeMemoryOS | |
| | | 参与起草衍射光波导国家标准;水下密封/低功耗工程壁垒 |
| (自研 GDPA3 光取向染料,成本为进口 1/10;FOV 最大 70°) | | 上游部件商:20 万片级 12 英寸晶圆产线,推动终端向千元级靠近 |
| | | |
| | | |
| | | |
| | | |
| | | |
| | | |
| | 高通 AR1 Gen1 + Android XR + Gemini | |
路线判断:光学上"光波导取代 Birdbath"已成定局(占比 18%→42%/年);芯片上"高通独大、国产替代在路上";形态上"无屏走量、轻显示卡位、全功能 AR 等 2028 后"。3.3 撤退与观望者(重要信号)
- vivo:2026 年 1 月叫停筹备半年的 AI 眼镜项目(判断"做不出差异化",彼时已与歌尔、中科创达打磨多版 Demo)。vivo 叫停 AI 眼镜项目后未重启,将资源集中到 MR 头显(vivo Vision 后续产品),走"更高壁垒、等苹果教育市场"的后发路线。业内分析认为,vivo 在苹果发布 AI 眼镜后再入场的概率更大——正如其在 Vision Pro 发布后才开启 MR 项目。
- 字节跳动:2026 年初暂停 AI 眼镜项目(但战投部投资了李未可,"退场不离场")。
- 苹果:日常眼镜据传 2027 年(N50 项目,40g 无屏),先以 Vision Pro 占位空间计算。
五、行业共性难题:三层卡点
重量-续航-性能的"不可能三角"。主流产品 36-53 克,普通眼镜约 20 克,生理舒适线被认为是 30 克以内。压鼻梁和续航是退货投诉前两位。翻译、导航、拍照——手机加耳机全能干。AI 眼镜做了很多事,没有一件只有它能做。退货率:电商平均约 30%,抖音直播渠道 40-50%,个别报道达 60%。摄像头外观无感,2026 年高考多地禁戴;电商平台"遮光贴"几块钱就能挡住指示灯且销量不低;标准与法规空白。广东消委会 2025 年抽检:15 款样品中 13 款配套 App 存在可被篡改和二次打包的漏洞。供应链高度集中——"高通 AR1 芯片 + 索尼 IMX681 摄像头"几乎是行业标配,镜片集中在蔡司/豪雅/康耐特。小米与小度功能重合度超 80%。大家都成了"整合商"。六、机会在哪里
- 入口逻辑成立:全球超 20 亿人戴眼镜,品类不需要教育"为什么戴"。AI 的核心诉求是持续在线、全域感知、即时响应,眼镜的"伴随式"交互天然优于手机的"中断式"交互。
- 平台级窗口:谷歌 Android XR 生态入场(Gemini 深度集成邮箱/相册/搜索),Snap 的开发者生态,都会给硬件厂商提供"搭便车"机会——三星、XREAL 已绑定。
- 细分刚需场景:翻译(亮亮视野)、会议提词(Halliday)、听障字幕(Xander/AirCaps)、视障辅助(韶音 OpenGuide、Envision)、健康监测(追觅)、车机联动(理想)——垂直场景比通用场景更容易形成"非戴不可"。
- 中国供应链红利:全球 AI 眼镜供应链超 80% 企业在中国,从光学模组到整机制造高度完整;叠加以旧换新补贴与 450 万台的国内市场。
- B 端先行:IDC 追踪到企业培训、设计、远程协助场景已有明确 ROI(阿法龙、亮亮视野的 B 端业务),企业付费意愿强于 C 端尝鲜。
- 光学路线切换的弯道机会:波导占比一年从 18% → 42%,Micro LED + 光波导被公认为下一代方案——在路线切换期,小厂有超车窗口(Rokid 已是波导类第一)。
七、风险在哪里
- 泡沫与洗牌风险:2026 年一季度行业融资 60 亿 vs 平均 30-50% 退货率,"融资 300 亿、退货 60%"的背离不可持续。入口级赛道赢家通吃,最终可能只活两三家。
- 资金链风险:XREAL 是样本——三年亏 20.47 亿、现金一度只够撑半年。大量初创会在"iPhone 时刻"到来前耗尽弹药。
- 同质化价格战:方案趋同 → 定价趋同 → 只能打价格战。IDC 预测 ASP 将从 $376 压缩到 2030 年的约 $229,利润空间被持续挤压。
- 隐私与监管风险:常开摄录的社会反弹已在海外出现;国内高考禁令、App 安全漏洞抽检只是开始,监管收紧可能一刀切误伤行业。
- 巨头降维风险:Meta 的渠道与品牌、谷歌的生态、苹果的品牌势能,任何一家全力下场都会重写牌桌——初创的时间窗可能就这两三年。
- 预期透支风险:Meta 出货预期 2000 万件、花旗 2030 年 1.12 亿台的预测,都建立在"杀手级场景出现"的假设上;若场景证伪,出货与估值双杀。小米下调预期(30 万→12 万)已是前兆。
- 芯片卡脖子:主控芯片高度依赖高通 AR1,紫光展锐 W517 尚未主流化;供应链 80% 在中国、但最核心一环不在。
八、未来发展方向判断
- 形态演进三步走:无屏音频眼镜(当下放量)→ 轻显示 AI 眼镜(波导 + Micro LED,正在发生)→ 全功能 AR(2028 年后)。XREAL 徐驰预测 2027-2028 年出现"iPhone 时刻",更谨慎的判断是 2030 年前后——要等重量进 30 克、续航全天候、显示真可用。
- 竞争主轴从硬件转向生态:IDC 的判断很直接——下一阶段由"平台、生态和 AI 差异化"决定胜负。谷歌"助手已经认识你"的生态粘性 vs Meta 的渠道规模,是主线对决;中国厂商的机会在本土服务闭环(支付、出行、家居)。
- 行业将快速洗牌:2026 年是商业化验证年,也是"IPO 元年"与销量退潮并存的一年(7 月国内三平台线上销量环比暴跌 43%)。vivo 叫停后转投 MR、字节暂停(转投李未可)、小米砍单 vs XREAL 流血上市、雷鸟/影目加注——同一时点相反操作,说明行业进入"看清的人撤退、赌命的人加注"的分化期,未来 12-18 个月会有一批玩家出局。
- "先做好眼镜,再加智能"是被验证的唯一正确产品观:Meta 靠一副普通墨镜卖 700 万台,阿里靠配镜店降退货率,雷鸟靠做减法活下来。做"酷炫科技产品"的路线(高定价全功能 AR)目前都被市场教育了。
- 机会在"减出来的刚需":翻译、字幕、导航提词这类"少即是多"的功能,比堆功能更接近用户留存。谁先把单一高频场景做到手机替代不了,谁拿到下一张船票。
免责声明:本报告基于公开信息,上门走访沟通整理,仅供研究参考,不构成投资建议。转载请注明出处