ARTICLE · 1127836
如何用AI手搓投资策略?ETF风火轮2026Q2调仓
NEWS
点击蓝字 关注我们
NEWS TODAY
上一篇文章《痛定思痛》讲到ETF风火轮的整体表现不尽如人意,今天我将就此展开,基于这样的结果,二季度调仓,我做了哪些改变?首先我把组合二季度调仓结果放上来。
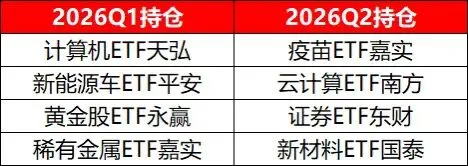
二季度组合的4只ETF全部调换,新持仓ETF分别是疫苗ETF、云计算、50ETF、证券30ETF和新材料ETF。
值得一提的是,新材料ETF和疫苗ETF是二进宫。组合今年4月底年度调仓买入两只ETF,5月份一季度调仓时又卖出,如今时隔5个月重新买回来。不过相比于调仓结果本身,我更想向大家沟通我对策略的思考和改良。这次优化策略跟以往有个非常大的变化,就是AI工具的深度介入。其实今年4月年度调仓时,我已经尝试使用AI工具,但那次更多是让AI协助我做数据处理、整理表格等执行类工作。但这次我用workbuddy,已经开始发挥AI的自主思考能力,让它在策略迭代上给我提供些有益的想法。workbuddy不是纯文本对话类的AI,而是可以处理各种复杂任务,它还能接入我常用的几个金融终端获取数据,所以相比文本类AI能更深度参与工作。我先把我的改良思路发给workbuddy,让它给我出初步优化方案,我再根据它的方案提问和建议,让它进一步反馈。大概四五轮对话下来,得到了最终确定下来的优化思路。这个过程比我自己想要快很多,而且更有针对性。首先,策略最大的缺陷,在于过于依赖景气度这个单一因子。我在基本面筛选时纳入了8个指标,但这8个指标一半跟增速有关,另一半跟增速的加速度有关(景气加速度)。而在此前的筛选中,8个因子筛一遍,我的指数备选池基本就确定了。景气因子是顺周期因子,周期强时组合进攻性很好,一旦周期反转,超额就会直接崩溃,这正是ETF风火轮在今年经历的事情。而且景气指标来自财报,具有滞后性,用滞后的指标判断提前的股价,也很容易踩错交易节奏。基于这个问题,我在迭代中把景气因子的权重降下来了,但景气度依然是选择指数的第一大参考因素,毕竟公开数据中,也没有比财报指标更好的替代来源。第二个改变是加入了行业分散机制。分散是把双刃剑。分散可以避免超额波动过大,但也牺牲了产品的收益弹性。我原意是想通过深度优化基本面指标选出最强势的行业,这样就没有必要过于分散,但现在看来还是想得太简单了。基本面因子优化是一方面,分散作为必要的风控手段也不能少。事实上如果这次按迭代前的策略,二季度筛选出的10个备选指数,有8个属于AI科技板块,包括5G通信、中证电子、消费电子等,完全就是个科技组合。所以我按照之前整理的指数库定下的18个行业分类超级干货!一网打尽全市场行业ETF,规定每个行业大类最多只能入选一个指数,从根源上杜绝多个指数属于同个行业的可能性。组合的第三大缺陷,是建仓过于粗糙。我之前更关注指数如何筛选,买入则是简单的等权买入。然而不同指数波动率差异巨大,低的只有20%,高的接近60%。如果等权买入,高波指数风险贡献会远超权重本身。解决这个问题的最好办法,就是建立一个简单的风险评价模型。简而言之,波动大的ETF权重低,波动小的ETF权重高,可以采用波动率倒数加权,这样就可以使得每个指数对组合的风险贡献均等。此外,我还在建仓时参考指数换手率作为行业拥挤度的代表进一步调整权重。如果行业换手率处于历史较高水平,那么意味着行业短期拥挤,需要降低买入权重。最后就是动平衡,我同时采用定期和定幅进行动平衡。无论是到达季度规定的定期调仓时间,还是当任意持仓权重偏离初始5%,都会触发组合动平衡,将比例调整到初始状态。当然workbuddy给我的建议我也没有全盘接受,其他优化建议例如根据技术面趋势线、持仓指数估值加仓减仓,在基本面因子纳入现金流、毛利率这些盈利质量指标等,要么与我原本给ETF风火轮的定位不符,要么会让策略变得过于复杂,因此我没有采纳。这次策略迭代,可以算是2.5版本。1.0版本占据了组合成立以来的大部分时间,策略比较粗糙,没有考虑到很多细节,而且想做的事情太多,既想择时、也想选行业,有些过于理想化了;2.0版本在今年4月应运而生大刀阔斧,推陈出新——ETF风火轮2025年度调仓,这次优化理清了各因子间的关系,确立了“基本面为主,估值、相关性等因子为辅的原则”。这次的2.5版没有脱离2.0的框架,但把上一版一些矫枉过正的部分拉了回来,让估值、分散等风控指标回到了应有的位置。四季度的市场,从大盘角度,可能也不一定有很大机会。但对于ETF风火轮这种捕捉行业超额收益的策略来说,只要有结构化行情,组合就有表现机会。我后续也会持续更新主动7侠和ETF风火轮两个组合的情况,欢迎大家多多关注。
历次调仓记录:
扫描左侧二维码关注我吧
公众号|微甜养基笔记
视频号|巍少聊投资