ARTICLE · 1130866
AI 改变科技行业,软件风光不再,硬件开始赚稀缺的钱
芝能科技出品
过去二十年,软件靠复制赚钱,硬件干重活却利润更薄。
AI 的出现,现在吞噬了软件本身!大模型每多服务一个用户,背后就要多烧 GPU、内存和电,软件有了单位成本。
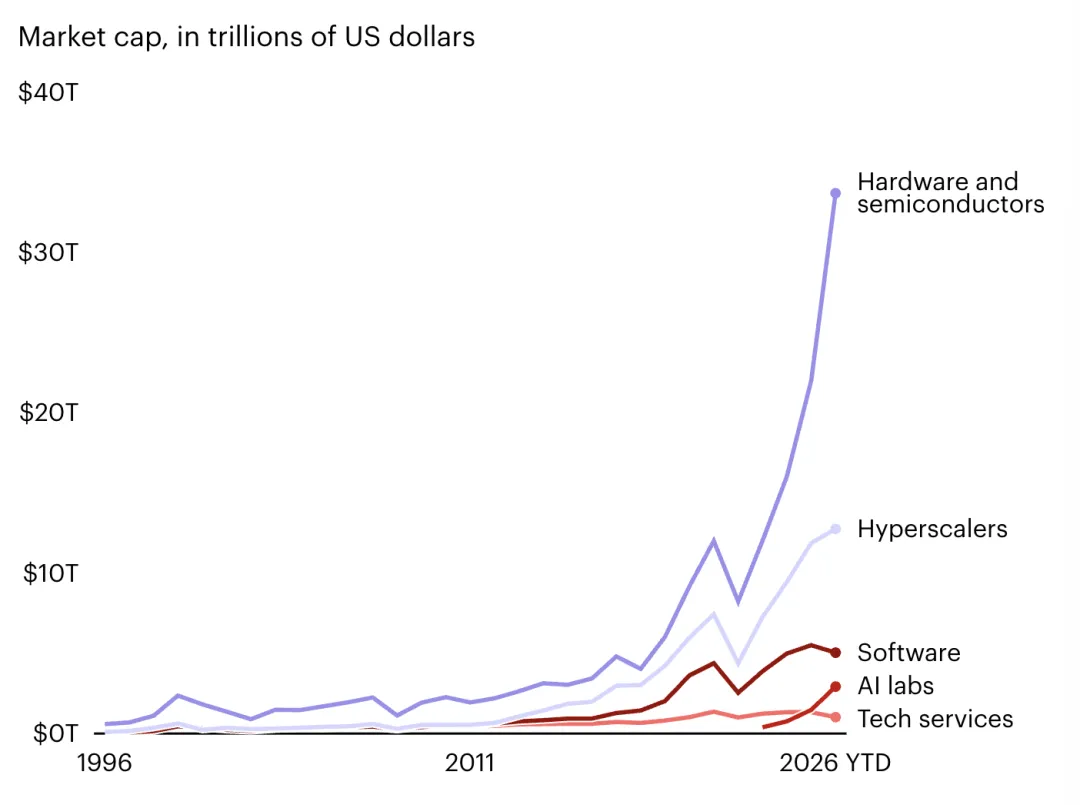
涨价的不是所有硬件,卡住算力的是HBM、先进封装、电力。
规模够大的公司开始自研芯片,英伟达卖的已经不只是一颗 GPU,是一整套计算系统。
软硬件边界正在消失,科技公司越来越像系统公司。
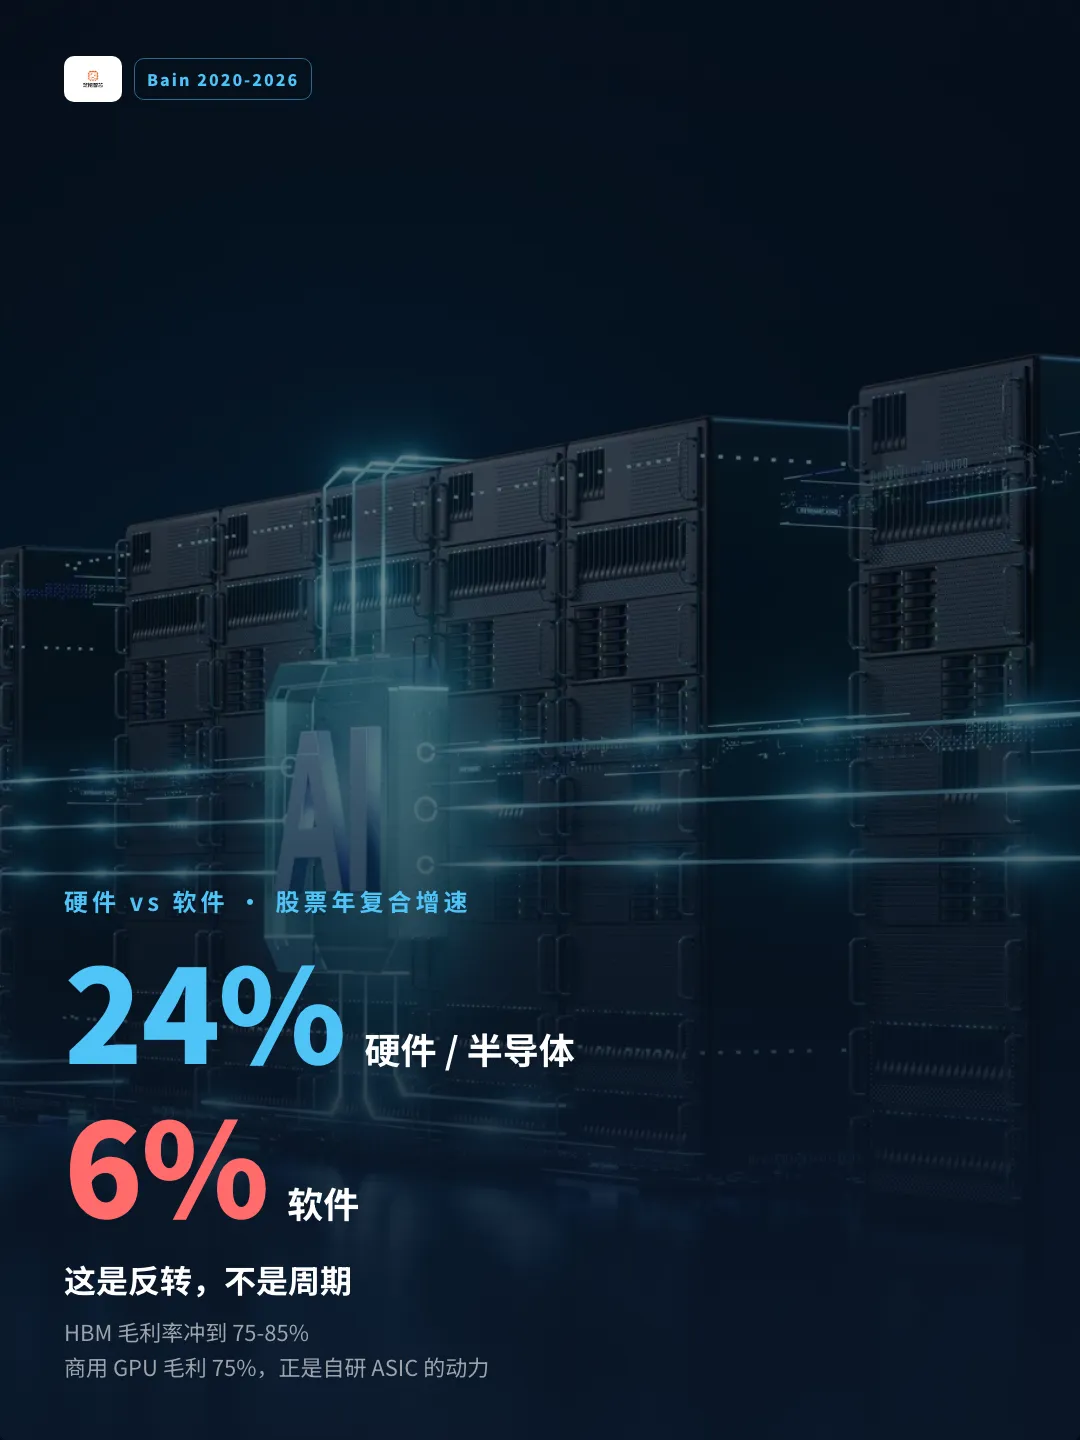
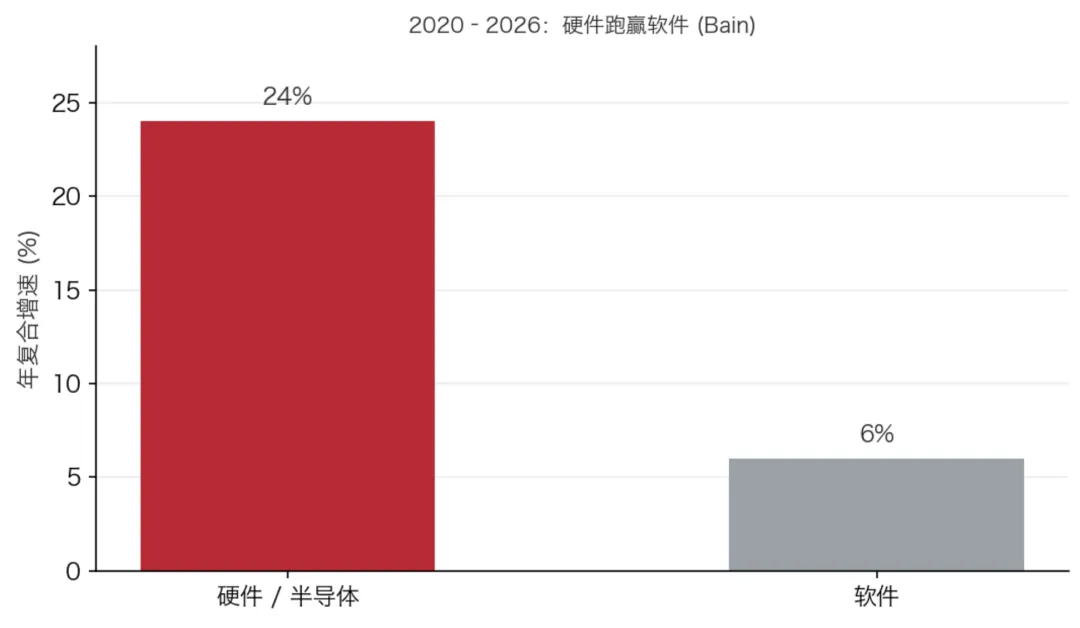
Bain 今年那份《Hardware Strikes Back》说得很直白。2020 到 2026 年,硬件和半导体股票以 24% 的年复合增速跑赢软件,软件只有 6%。硬件估值涨、软件估值压,这个反转是结构性的,不是周期性的。
一)软件不再赚"复制"的钱
过去二十年,科技行业有一条几乎没人怀疑的规律:软件比硬件值钱。
微软、Adobe、Salesforce、ServiceNow,这些公司的生意有一个共同特点。一套软件开发完成以后,再卖给第 100 万个客户,增加的成本并不高。一套代码,可以复制无数次。
所以软件公司一旦做大,收入可以快速增加,服务器、销售和研发投入虽然也会上升,但不会按销量一比一增加。
投资人因此喜欢软件。轻资产、高毛利、订阅收入、规模效应,最后形成了过去十几年非常典型的 SaaS 估值体系。
硬件正好相反。多生产一颗芯片,就要多生产一片晶圆。多卖一台服务器,就得真的多造一台服务器。厂房、设备、折旧、库存、良率、供应链,一个都跑不掉。
很长一段时间,整个科技产业形成了一种很清楚分工:硬件负责干重活,软件拿走更多利润。
AI 让软件第一次背上"单位成本"
你用 Word 写一篇文档,微软不会因为多敲了 1000 个字,就额外启动几十块 GPU。你向大模型提一个问题,背后真的需要计算。模型越大、上下文越长、推理越久、用户越多,消耗的 GPU、HBM、网络带宽和电力就越多。
AI 软件出现了一个过去没有的变化:用户用得越多,后台的物理消耗也越多。
过去的软件公司最喜欢用户疯狂使用自己的产品,因为边际成本很低。AI 公司却需要考虑这个用户今天产生了多少 Token,调了多大的模型,用了多少 GPU 时间,推理一次到底花多少钱。
AI 正在让软件行业重新遇到一个制造业长期面对的问题,单位成本。收入增长,不自动等于利润同比例增长。
这也是今天大模型公司死磕模型蒸馏、量化、KV Cache、推测解码、MoE 的原因。这些表面是算法问题,最后全落到一件事上:能不能用更少的芯片,把同一个任务做完。
二)硬件开始赚"稀缺"的钱
Bain 说的"硬件回来了",重新获得利润的是那些卡住 AI 系统性能的环节。
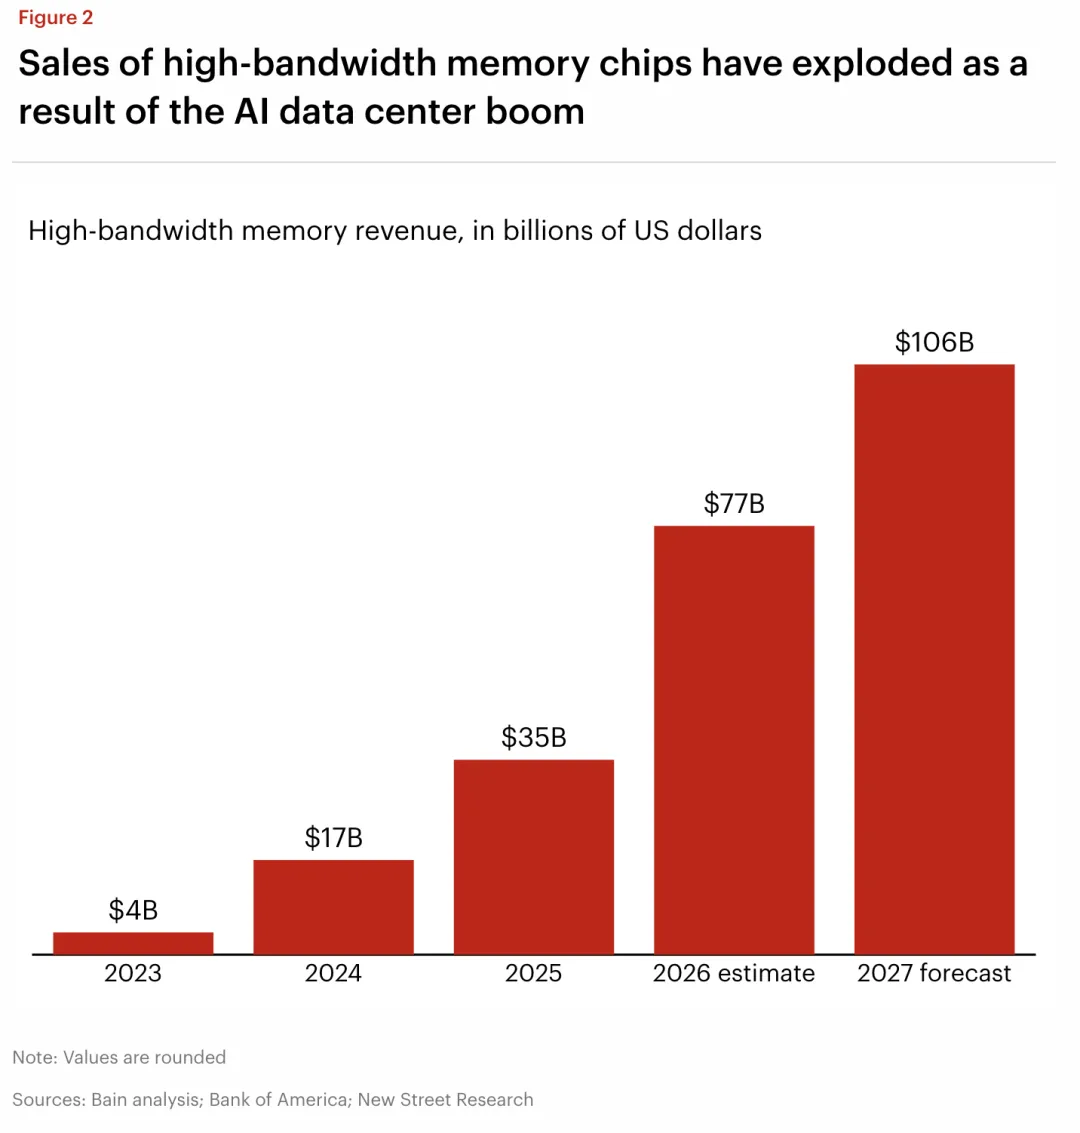
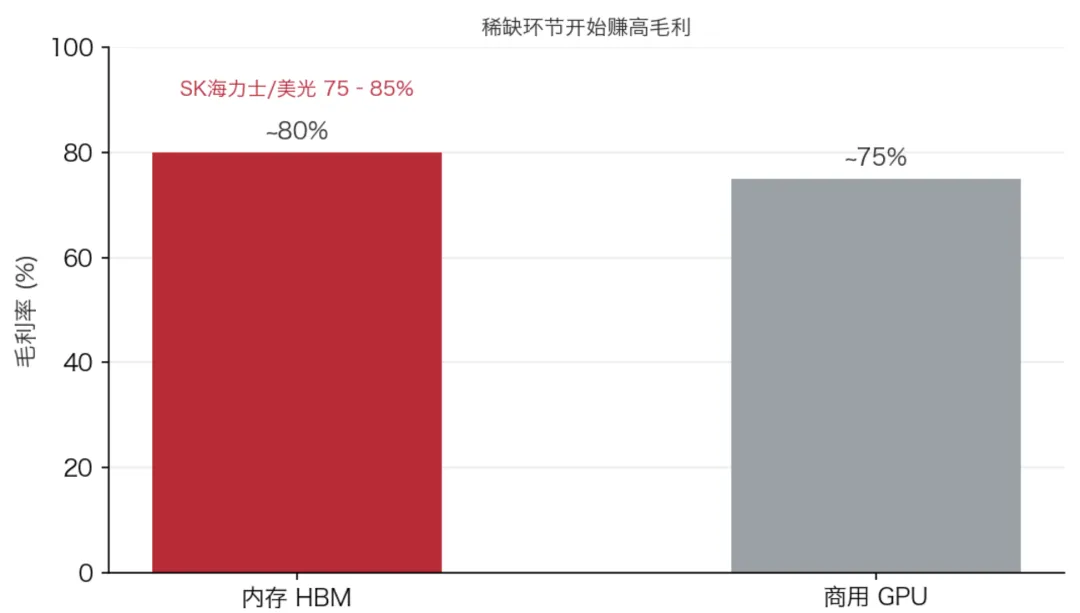
比如 HBM。大模型计算要不断在处理器和内存之间搬数据。GPU 越来越快以后,内存带宽开始跟不上,HBM 从过去一个相对专业的存储产品,变成 AI 服务器里非常关键的部件。三星、SK 海力士、美光已经从普通存储器供应商,变成 AI 数据中心的重要联合开发伙伴。HBM 和底层逻辑芯片深度绑定以后,客户不像过去采购普通 DRAM 那样能随便换供应商。SK 海力士和美光的毛利率已经连续两个季度冲到 75% 到 85%,这是内存行业过去不敢想的数字。
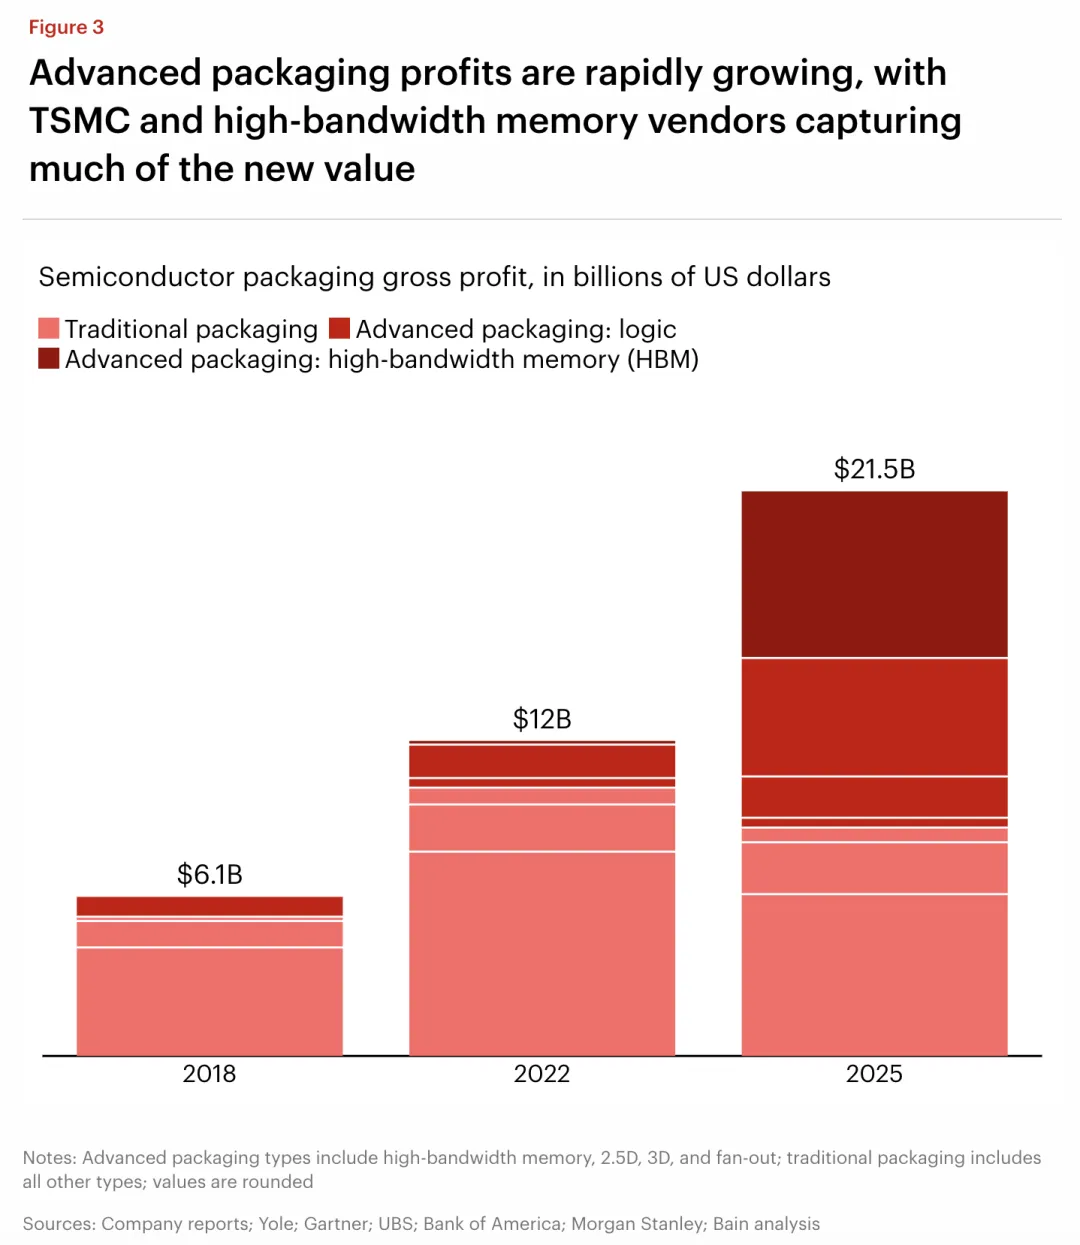
先进封装也是一样。以前提高性能最直接的方法是把晶体管做小。但先进制程越来越贵以后,产业开始把更多芯片放在一起。GPU、CPU、HBM、I/O 芯片,通过 2.5D、3D、Chiplet 组成一个系统。封装从芯片生产最后面的组装工序,慢慢变成决定计算性能的重要环节。Bain 直接把先进封装称为新的竞争战场。
稀缺硬件是能限制 AI 计算规模的东西,价值都在上升。GPU 不够,GPU 涨价。HBM 不够,HBM 涨价。CoWoS 不够,封装扩产。数据中心网络不够,光模块升级。电不够,开始讨论核电、燃气轮机和储能。AI 规模越大,科技行业越容易重新碰到物理世界的边界。
1)规模够大,定制芯片就划算
过去做一颗自己的芯片,是件很奢侈的事。设计费几亿美元,流片失败还得重来。如果一年只有几十万颗需求,这笔账根本算不过来。
但 Google、Amazon、Meta、微软面对的是完全不同的规模。一家的 AI 服务器可能就是几十万甚至上百万颗芯片,同一套推理任务每天运行几十亿次。这时候,哪怕芯片效率提高 10%,省下的电费、GPU 采购费和数据中心投资,都可能达到几十亿美元。
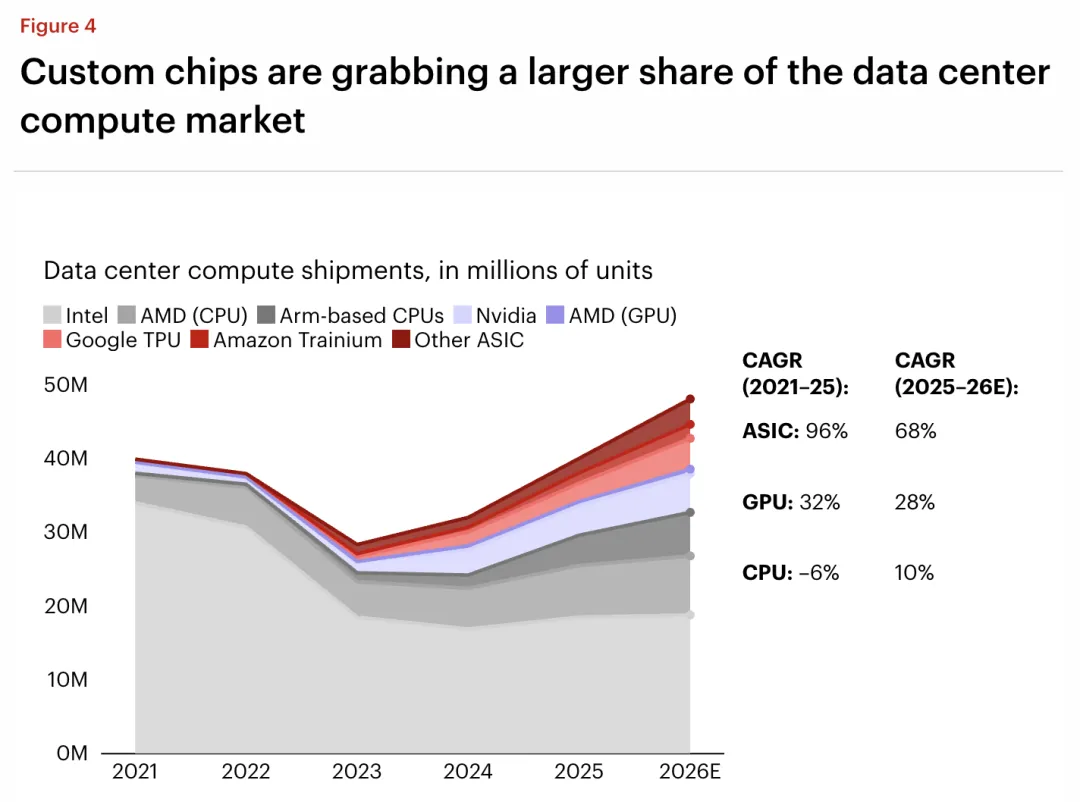
于是自研芯片开始划算。Google 做 TPU,Amazon 做 Trainium 和 Inferentia,Meta、微软也都进芯片设计。
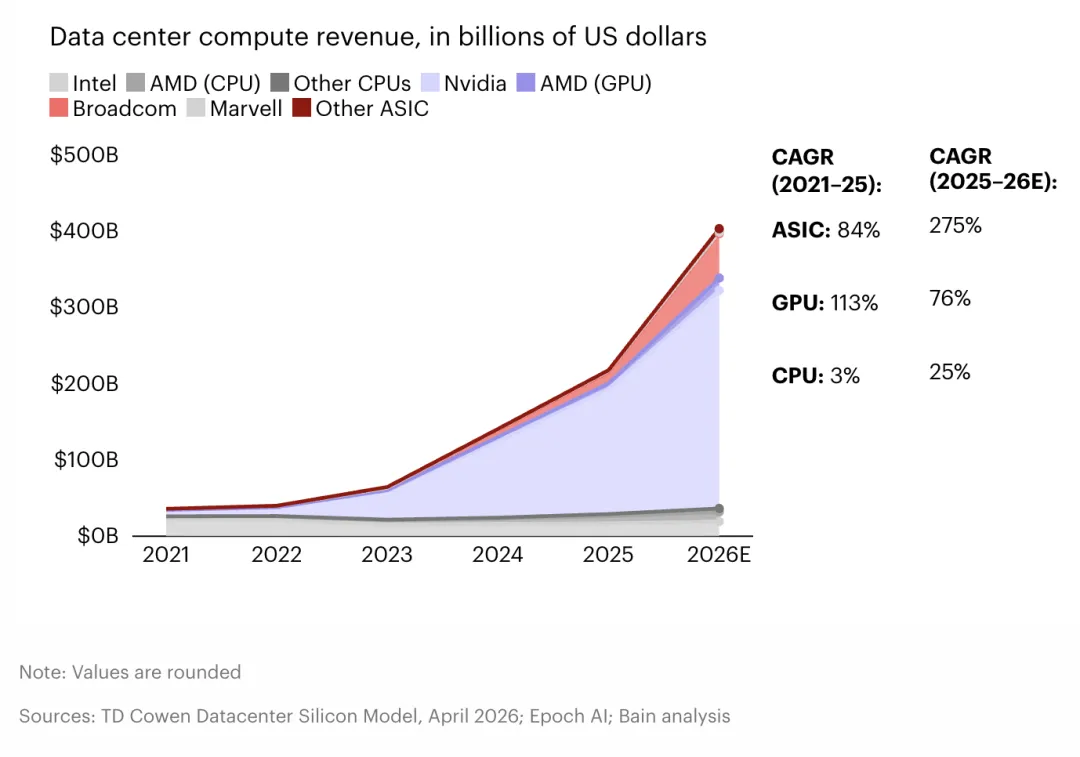
Custom Silicon 是目前数据中心计算芯片里增长最快的品类,ASIC 正在抢走英伟达 GPU 的份额。一家一年只买 1 万颗芯片,自研大概率不划算;一年要买 100 万颗,而且每颗供应商都有很高毛利,自己做就可能省下巨额成本。B商用 GPU 毛利率高达 75%,这恰恰是自研的最大动力。
规模越大的 AI 公司,越有动力向芯片方向走!
2)为什么英伟达比普通芯片公司值钱得多
理解这一点,也就能理解英伟达为什么贵。
如果英伟达只卖 GPU,它仍是一家很好的半导体公司。但今天的英伟达实际上卖的是一整套计算系统。GPU 只是其中一个部分。CUDA、编译器、通信、NVLink、网络、服务器架构和开发工具全部绑在一起。
客户买的是训练一个大模型需要的整套计算环境,这是未来硬件行业最大的变化。芯片参数当然还重要,但单独比较 TOPS、TFLOPS、制程,会越来越难解释一家公司的竞争力。
同样训练一个模型要多少钱,同样跑 10 亿 Token 需要多少电,同样 1000 张卡利用率能做多少,同样一个 Agent 任务需要多少内存和通信,软件和硬件已经很难完全分开。
3)汽车行业先于科技行业,边界消失,系统公司崛起
汽车公司正在越来越多地绕开传统 Tier 1,直接和芯片公司合作,因为整车企业希望更深地控制底层硬件、软件更新和安全体系。
这个趋势在智能汽车里已经非常明显。过去车企采购一个 ECU,Tier 1 把芯片、软件和控制器一起做好,车企只提功能要求。现在完全不同。智驾要车企自己训练模型,座舱要自己定义操作系统,中央计算平台要考虑芯片、操作系统、中间件和车辆控制。于是车企开始直接和英伟达、高通、地平线、华为这些芯片和计算平台企业合作。
特斯拉、比亚迪、蔚来、理想和小鹏开始自己设计芯片,当一个公司的软件越来越依赖某一种计算任务,自研硬件的经济价值就开始出现。
备注:汽车SoC芯片的经济效益价值现在完全和服务器无法相提并论!
小结:科技公司越来越像"系统公司"
软硬件之间那条曾经清楚的边界正在消失,科技产业喜欢横向分工。有人做 CPU,有人做操作系统,有人做服务器,有人做数据库,有人做应用软件。
AI 把产业重新往纵向发展,模型公司开始研究芯片,云公司自己设计处理器,汽车公司直接参与 SoC 定义,芯片公司开始提供完整软件栈,数据中心公司甚至开始考虑电厂。
过去 PC 时代那种高度横向分工的产业结构,很难完整复制到 AI 时代,未来会出现更明显的垂直整合。
过去二十年最著名的一句话是:Software is eating the world,软件正在吞噬世界。
以后,AI 让软件吞下了硬件,而软件自己,也开始被硬件重新定义。
AI 时代真正稀缺的是计算能力、存储带宽、先进封装、能源、制造能力、供应链。