ARTICLE · 1136410
为什么每个APP都想追着借钱给你?
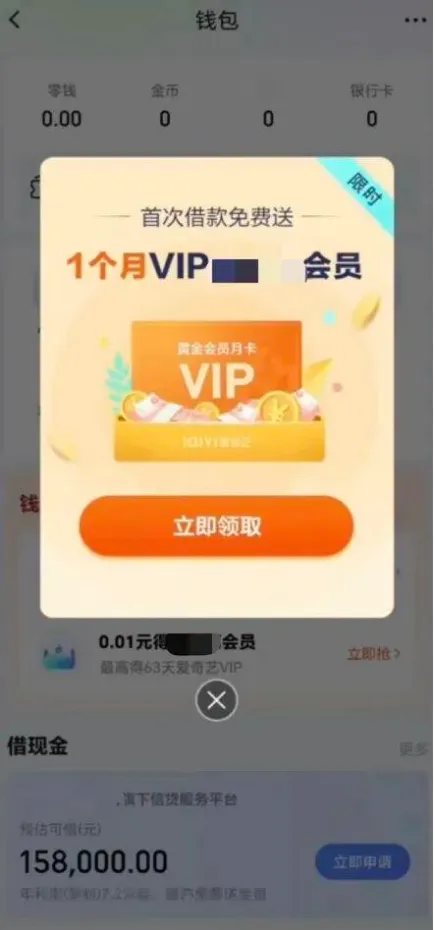
更扎心的是,每当你的生日来临时,最先给你发祝福语的,也是各大网贷公司。
你千万不要认为,这是自己征信好的表现,也不是APP在做善事,而是不知不觉中,自己已经掉入各大公司为你预设的陷阱。
目前,这类放贷的方式有两种:自营放贷和助贷导流。
自营放贷是指平台自己出资或者联合银行放款,赚利息利差。资金成本低,消费贷年化最高可到24%,扣除坏账之后,利润远高于卖商品、会员、广告。平台掌握你的消费、支付、行为数据,算法评估你的还款能力,精准授信,边际成本很低。
不过,大多数APP属于助贷导流。这些APP本身没有放贷牌照,不出一分钱,只是放一个借钱入口,把你引流给银行、持牌消费金融公司。一旦你成功借款,APP拿一笔流量服务费、业务分成。哪怕是修图、阅读、工具类APP,都可以靠这个变现,几乎没有额外成本。
那么,为什么每个APP都想追着借钱给你?原因大致有以下三条:
首先,互联网流量红利见底,需要更高利润的变现方式。APP拉新成本越来越贵,单纯广告、会员赚钱有限。信贷业务复购率高,是存量用户最好的变现渠道。付款那一刻推送,最容易诱导超前消费。
其次,大数据精准筛选目标人群。算法会识别余额不足、经常分期、临时大额消费、资金紧张的用户,重点推送借钱弹窗。广告只展示“日息很低”,隐藏年化利率,制造“很便宜”的错觉 。
最后,金融机构缺客户,愿意花钱买流量。银行、消费金融公司线下获客成本高,愿意付费给APP,换取线上客源,双方共赢。
数据显示,截至2025年,中国网络小额贷款市场规模突破5万亿元,服务数亿用户。蚂蚁、字节、京东等十余家头部平台合计余额约4.1万亿元,占总量超过80%。仅七家头部上市助贷平台2025年全年的合计营收就接近700亿元,促成贷款规模约9919亿元。
针对这一灰色产业,国家监管层出手了。
今年3月15日,国家金融监督管理总局与中国人民银行联合发布《个人贷款业务明示综合融资成本规定》,要求金融机构必须向借款人逐项明示所有融资成本构成,包括利息、服务费、增信费、逾期罚息等,一笔一笔列清楚。
今年9月30日,《金融产品网络营销管理办法》全面施行,明确要求支付收银台页面,贷款类金融产品必须和普通支付工具分开展示,不能混在一起诱导用户。
这意味着,过去那些用“日息低至万分之几”来掩盖真实年化利率的套路,将不再有生存空间。
作为普通消费者,我们在支付时一定要小心界面弹出来的对话框,千万要警惕那些被平台的营销话术诱导,过度消费、超前消费的行为。
记住:天上不会掉馅饼,只会掉陷阱!
长按二维码关注我,谢谢!
如果您喜欢这篇文章,请点击“在看”,转发关注;
如果您不喜欢,请告诉我。
联系方式:cd610031@163.com
私人微信号:abute7207