ARTICLE · 1140209
刘夏:AI时代算电协同涌现万亿级产业新机遇
作者 | 刘夏
云核变量控股董事长、皓宁云核资本创始合伙人,毕业于贝叶斯商学院,曾就职于伦敦德意志银行、瑞银集团。具备丰富的一、二级市场经验,深耕私募股权、IPO、金融衍生品交易等多维度资本运作,成功推动数家企业完成境内外上市,长期受邀担任央视财经频道嘉宾、主流财经媒体专栏作者。
当前全球算力产业仍处于发展初期,格局颇似电力产业早期"各发电、各建网、各服务用户"的分散状态。国内三大运营商、各行业、各区域的算力资源互不连通、兼容性不足,算力闲置与算力紧缺并存。这一阶段的核心痛点集中在四个层面。
第一,市场化机制缺失。算力资源尚未形成类似电力产业的统一计量计费标准,现有按卡按时长的定价模式无法反映电价、碳价的波动,更难以适配绿色低碳发展的要求。算力的度量和定价问题不解决,规模化市场化运作就无从谈起。
第二,算电协同矛盾突出。算力中心建设仅需数月,而电网建设周期长达数年——中国约5年、美国长达10年,这种规划周期的错配已经在现实中酿成后果:美国PJM互联电网2025年12月首次出现6.6GW的电力缺口,相当于少了一个半纽约市的供电量;纽约州成为全美第一个暂停50兆瓦以上大型数据中心审批的州;得克萨斯州直接冻结了新建数据中心的审批,OpenAI位于得州的1.4GW数据中心园区原定2026年交付,实际可能拖至2027年末。国内方面,大型算力中心已对区域电网造成了极大供电压力,广州四大智算项目建成后将增加约20万千瓦负荷,相当于27万台家用空调同时开启。更值得警惕的是安全风险,算力负荷的高频波动会引发电网谐波、频率震荡乃至宽频震荡等新型安全问题,美国已发生多起相关事故,国内山西某大型算力园区也出现了新能源弱电网与算力中心电力电子设备叠加引发的宽频震荡。
第三,建设与运维模式滞后。传统工程化数据中心交付周期长,而AI芯片折旧周期仅3年、基础设施折旧周期达10年,交付滞后意味着巨大的服务器闲置损失;单机柜功率已从传统的2.5至8千瓦跃升至最高1兆瓦,GPU负载波动大、硬件每年迭代一至两代,依赖人工经验的传统运维模式已难以适配。
第四,资源利用效率偏低。算力资源碎片化、跨节点调度难、用电峰谷错配,导致传统模式下算力资源利用率仅约7%,单一芯片和单一技术路径还存在供应链安全隐患。
然而,挑战之中蕴藏着巨大的产业机遇。从趋势来看,算力产业正在经历五方面深刻变革。
首先是规模与布局升级。国内算力总规模已达2185亿FLOPS,2025年已建成42个万卡级智算集群,算力中心正从几十兆瓦级向吉瓦级迈进,整体向风电、光电等绿电富集区布局,"绿电计算""算电融合"成为明确方向。其次是算网电一体化融合。算力产业将借鉴电力产业的成熟路径,推动算力源、算力网、算力用户三者深度融合,最终实现用户无需感知算力来源即可即插即用、灵活调度。第三是部署模式革新。预制化、模块化将成为主流范式,通过工厂预制、现场快速拼接,实现从工程交付到产品复制的转变。第四是运维智能化转型。依托大模型和行业知识库构建" 现场感知—智能决策—工具落地"的智能运维架构,从"按时间、靠经验"升级为"按设备健康度预判"。第五是定价体系重构。未来算力定价将探索与电价、碳价波动绑定的模式,推动建立以瓦特、碳排为核心的自主算力计价单位,构建中国主导的算力市场体系。
在实践层面,算电协同已经形成了从技术建模到市场机制的五维度推进体系。
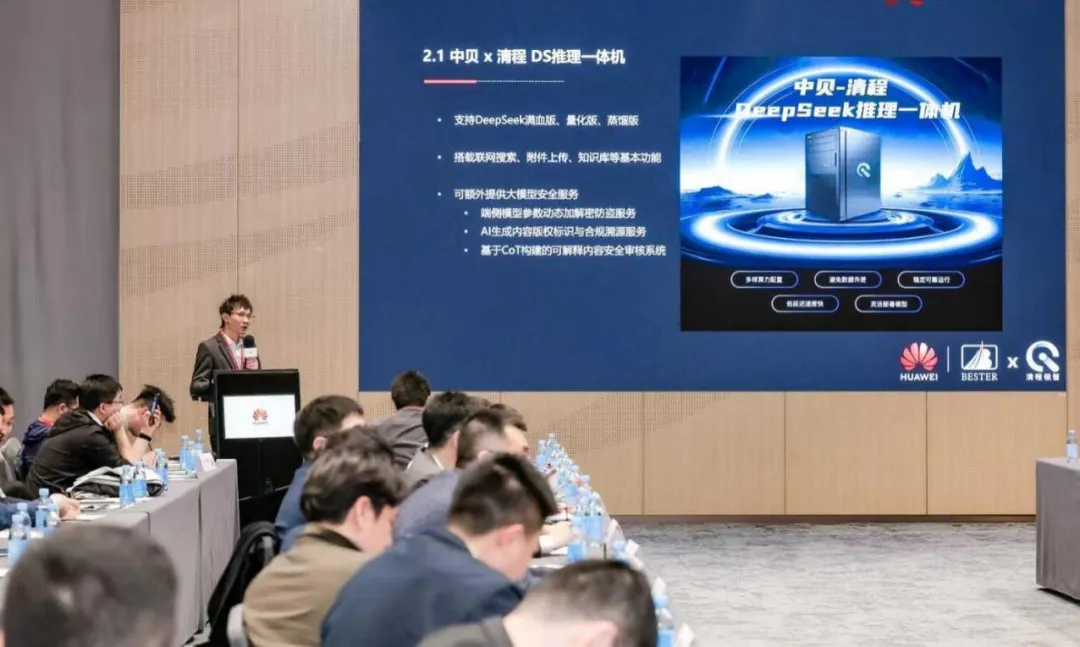
在技术建模层,行业正在加强算电特征建模与仿真研究,建立“任务—算力—功耗”的映射关系,区分刚性任务与柔性任务,开展任务、算力、工况、电价的统一组合预测,构建柔性负荷空间测算模型,通过多维度仿真预演支撑多目标决策。在规划统筹层,算力基地、电网、新能源基地、调节资源正被纳入统一规划,算力中心布局向绿电富集区倾斜,依托绿电资源与自然冷源降低PUE。例如,中贝通信武当智算集群依托丹江口水电与冷水资源,实现全年PUE低于1.2,年节电1.5亿度;中国移动宁夏数据中心通过源网荷储一体化光伏供电,绿电占比预计达78.24%,年消纳5亿千瓦时光伏新能源,满负荷条件下年节省电费超过5000万元。
在安全管控层,针对宽频震荡等新型安全问题,行业已形成"设备侧优化PFC增益逻辑适配弱电网、电网侧加装宽频监控模块与动态补偿设备、规划选型阶段提前评估电网强度与设备频谱特征"的多层解决方案,且可兼容柴发供能的弱电网场景;同时采用全直流供电改造,将供电链路设备从7个缩减至3个,显著提升供电效率、降低损耗。
在调度运营层,分层分级的算电协同调度机制正在建立,通过时间平移(负载错峰)、负载压降(任务排队限流)、空间跨域调度三类策略提升资源利用效率。南方电网布局了连接南方区域的算力网,通过贵安枢纽接入全国八大算力枢纽,将苏州、广州迎峰度夏期间的算力任务调度至水电充足的贵州,降低了10%的算力综合成本,单次跨域调度任务消纳绿电113.4千瓦时,并可在10分钟内调度跨区域算力消纳富余风电。此外,南方电网还探索出了"变电站加共享储能"模式,实现备用电源绿色化、集约化供给,一个变电站带储能供给三个数据中心,替代各数据中心独立配置柴发,大幅降低了建设与运维成本。
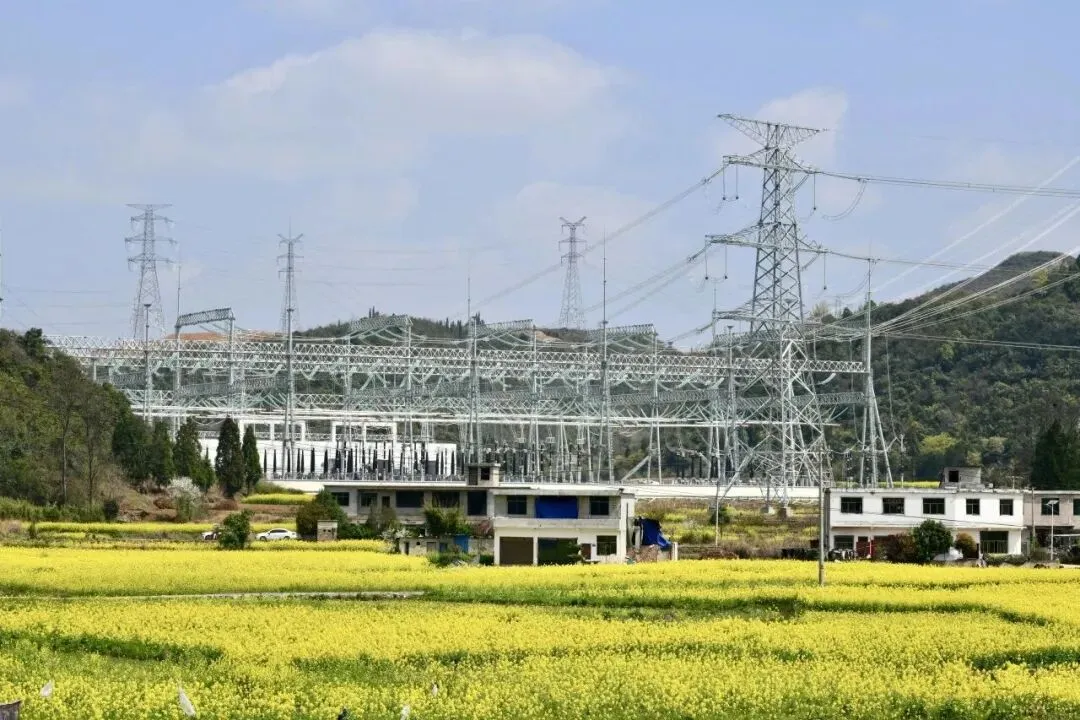
在市场机制层,电碳算协同交易已取得突破性进展。2026年5月,全国首批"电碳算协同撮合交易"在贵州落地,首次将电力、算力与碳排放成本纳入同一个市场进行协同配置;同月,广东完成首单南方区域跨省绿电"点对点"交易,来自广西、云南的风电光伏以每度约0.40元的价格输送至珠三角数据中心,比省内同类交易每度便宜近0.13元。贵安新区还成立了由23家数据中心和设备制造商组成的算电协同产业联盟,目标在1至2年内搭建园区级算电协同调度平台,保障数据中心平均供电可靠率不低于99.999%。
算力中心的基础设施也在经历全链路革新。在配电体系上,行业已形成覆盖电网、新能源、油机多输入适配的全链配电方案,支持多种供电架构灵活转换,推出了预制化配电模块、800伏高压直流架构、兆瓦级储微一体UPS、高功率柔性智能母线等产品,实现从电网到服务器端的端到端融合供电。在制冷体系上,从芯片到户外形成了全栈制冷方案,提供冷板式液冷、浸没式液冷、风液融合、自然冷等多梯度选择,匹配不同功率密度算力中心的散热需求,实现了异热源分区制冷和数字孪生动态调优PUE。在部署模式上,预制化方案已覆盖从600千瓦以下边缘计算中心到吉瓦级超算中心的全谱系,涵盖IT模组、电力模块、水力制冷模块等全系统,工厂预制、现场快速拼接可缩减85%的安装工时、降低基建成本,将传统工程交付转变为产品化复制。以维谛技术预制化方案为例,SmartMod系列单模组支持工厂预制、现场快速部署,累计交付超1500个模块化数据中心、250MW以上IT负载,部分站点获Tier 3认证,可支撑大型AIDC的规模化快速部署。
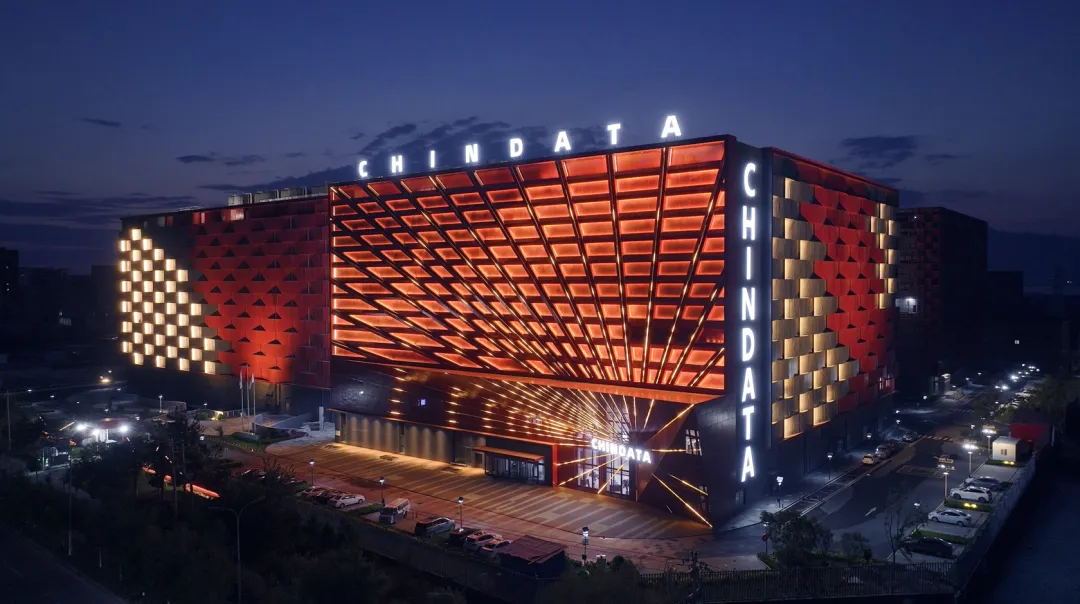
智能化运维同样已从概念走向落地。通过大模型与行业知识库结合,智能运维可实现设备健康度预测、智能调优节能、自动化调度、电池寿命精准预测等功能。秦淮数据的智能运维方案已在山西、张家口落地,实现年综合节能10%以上,达到低人员投入、高响应效率、高标准化的运维目标。供应链安全方面,采用国际加国产双芯片异构架构、完成软硬件全栈适配的多元异构算力底座正在成为行业共识,中贝通信在内蒙古联通合作项目中已完成国产可重构芯片集群调优,实现混合异构集群的安全可控调度。
站在投资视角看,算电协同赛道的机遇可以概括为三条主线。
第一条是"硬基建"主线,包括预制化数据中心模块、800伏高压直流配电、兆瓦级UPS、液冷系统、共享储能等核心设备与解决方案,这些是算力中心从工程化走向产品化的直接受益者。第二条是"软调度"主线,包括算电协同调度平台、算力网络操作系统、智能运维大模型、电碳算协同交易系统等,这类企业掌握算力与电力双向互动的"大脑",具有平台级价值和网络效应。第三条是"绿电耦合"主线,包括源网荷储一体化项目、绿电直供交易、新能源富集区的算力园区开发等,在"双碳"目标和算力西移的双重驱动下,绿电与算力的深度绑定将催生大量投资机会。
当然,挑战同样不容忽视:电网建设周期与算力交付周期的错配难以在短期内根本解决,宽频震荡等新型电力安全问题需要持续的技术攻关,算力定价体系的重构涉及多方利益博弈,而美国式的"电荒"教训也提醒我们,缺乏统筹规划的算力扩张可能引发系统性风险。归根结底,算电协同不是简单的"给数据中心拉电线",而是能量流与数据流相互驱动的有机生态。
从电力产业的发展史来看,从分散发电到统一电网、从按量计费到现货市场、从化石能源主导到新能源为主体,每一次跃迁都伴随着基础设施、商业模式和制度规则的系统性重构。今天的算力产业,正站在类似的历史起点上。谁能在算电协同的技术标准、调度平台和市场机制中占据先机,谁就有可能成为AI时代的"国家电网"——这不仅是一个万亿级的产业机遇,更是一场关乎国家数字基础设施安全与绿色转型的战略竞赛。对于从业者和投资人而言,理解算电协同的底层逻辑,就是理解AI时代最核心的基础设施密码。
详细了解算电协同投资机遇点击:课程报名 | 算电协同实操全解析——新型算力基础设施全栈技术攻坚与商业模式拆解
关于我们
2025北大光华碳明未来·双碳时代战略家论坛
岭南影响力·2023在广州
2022绿色金融国际峰会 · 滇池论坛
END
END
更多精彩资讯关注:
●与云核变量共舞