ARTICLE · 1142955
墙上"拒绝过度借贷",APP里推着"先息后本"——月供轻,不代表你借得起
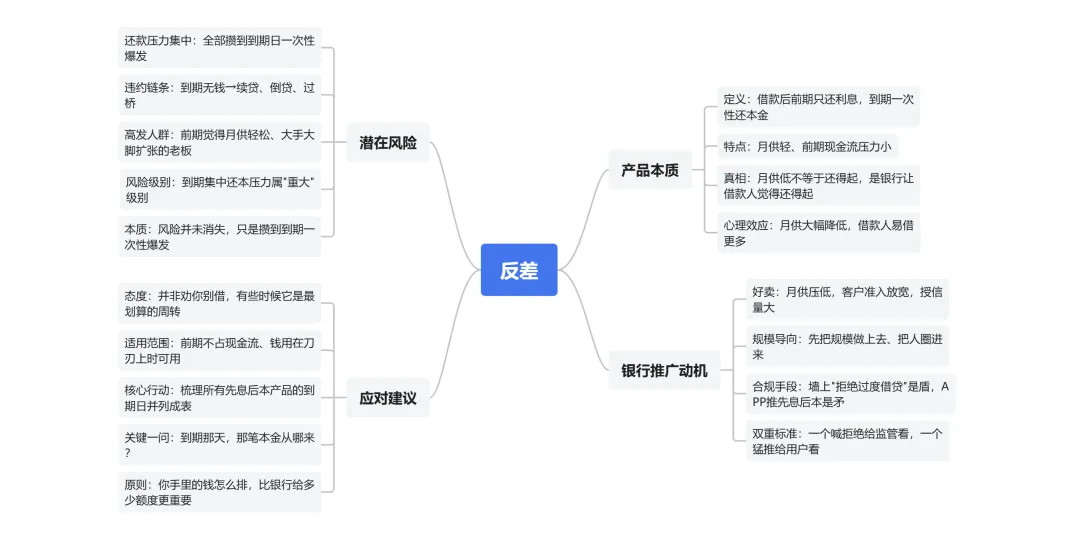
前两天看到个有意思的反差,我盯着想了好一会。
一边是营业厅墙上红底白字:"拒绝过度借贷"。另一边,是先息后本这类产品,在各类贷款入口铺天盖地地推,连圈里干信贷的自己人都觉得离谱。
我没笑。因为这不是段子,是同一面墙的正反面。
墙上那句,是给上头看的。APP里那句,是给你看的。一个喊着拒绝,一个猛着推送——这种反差,比任何研报都准。
一、先息后本,是个什么局
这四个字听着人畜无害。你借一笔钱,头几个月到一年只还利息,月供轻飘飘的,到期再一次性把本金还上。多温柔。
可你算过一笔账没有:月供低,不是因为你还得起,是银行让你觉得还得起。
同样一笔授信,等额本息月供压得你犹豫;换成先息后本,月供砍掉一大半,你手一抖就敢借更多。银行要的,就是你这"手一抖"。
二、银行为什么爱推这个
因为它好卖。
月供压得低,客户准入就放宽,一笔授信能做的量就大。对银行来说,先把规模做上去、把人圈进来,后面的事后面再说。你看到的"轻松",是人家设计好的第一口糖。
更妙的是,它不违规。墙上那句"拒绝过度借贷"是它的盾,APP里先息后本是它的矛。一个对上,一个对下,各干各的。
三、雷,埋在最后那一下
先息后本把还款压力全攒到到期那一天。前面几个月到一年你月供轻松,日子过得飞起,等到本金到期,哗一下全得吐出来。
你账上到时候有这笔钱吗?没有的话,就是续贷、倒贷、过桥。
说句实话:今天觉得月供轻松、大手大脚扩张的那批老板,就是到期前手忙脚乱、找人做续贷的那批。月供轻,不是风险没了,是风险攒到到期那一天,一次性来。
🔶 给你提个醒:到期集中还本的压力,是"重大"那一级。它不是现在把你压垮,是把你往后推到某个具体的日子,一次性爆。
四、你能做的一件事
我不是劝你别借先息后本。有些时候它就是最划算的周转——前期不占现金流,钱用在刀刃上,没问题。
我只是想让你今晚做一件事:翻一下你手机里、征信上所有"先息后本"的产品,把到期日那一列拉出来,列成一张表。然后问自己一句——
到期那天,那笔本金从哪来?
想清楚了,这钱借得踏实。想不清楚,现在就去问,别等到期前一个月手忙脚乱。你手里的钱怎么排,比银行给你多少额度,重要得多。
延伸阅读
银行为什么一边收紧、一边猛推某类产品?这篇讲透了对着干的逻辑:《银行不借钱给个人了?有一种贷款反而涨了 11.7%》 借之前先搞清楚自己为什么会被拒,比算月供更重要:《为什么你贷款总是被拒?》 翻征信看先息后本之前,先补上这笔账的基本概念:《很多人对征信这件事,是缺乏概念的》