ARTICLE · 1148505
AI游戏项目尽调:玩家涨20倍,反而逼出银行贷款
鼬游白书·第038期·资本
玩家数一个月涨了二十倍,开发者去银行贷了款。
你见过哪款游戏,是因为太多人玩而差点倒闭的?你见过哪份 BP,把"峰值同时在线六万二"写进亮点页,却没一页回答这六万二每天烧掉多少钱?
2026 年 10 月 7 日,一个四人小队在 Steam 的更新公告里,把这个问题摊上了桌面。
第一个假动作:把 demo 的热度当 traction,可热度本身就是账单
工作室叫 Easy Fox,产品是《教妹妹开车》——玩家用语音教 AI 妹妹开车,她听懂了就打方向,听岔了就撞。2026 年 2 月上架 Steam,免费 demo,主播一玩,一个月内玩家数涨了二十倍以上,峰值同时在线六万二。
放在任何一张传统游戏的尽调表上,这是满分数据。而真实发生的是:AI 服务费超过 1000 美元/天,四个人的团队去银行贷了款,才让这个免费 demo 继续开着。
开发者写得很直白——"这不是因为每个玩家特别贵,而是因为玩的人太多,总成本上去了,我们贷了一笔银行贷款来维持 demo 运行";"我们只有四个人,财务压力可能让我们在正式版发售前提前关掉 demo。"(Steam 1.2.9 公告,经 AUTOMATON、gamemeca、IGN 等转述)
流量冲上来后,主用的 Google Gemini 还顶不住、频繁报错,团队被迫切到 OpenAI 的备用模型,回复变得啰嗦、答非所问。
这不是孤例。AI 社交模拟产品 WishRoll 在限量测试期被披露过一个数字:每名用户每天的 AI 成本 12 至 15 美元,团队不得不在上线前重做整套基础设施(经搜狐、GameLook 转述其公开说明)。国产的《历史模拟器:崇祯》原本 48 元买断再收 AI 积分,争议后本体改免费、让玩家自己接 API(据 36 氪)。
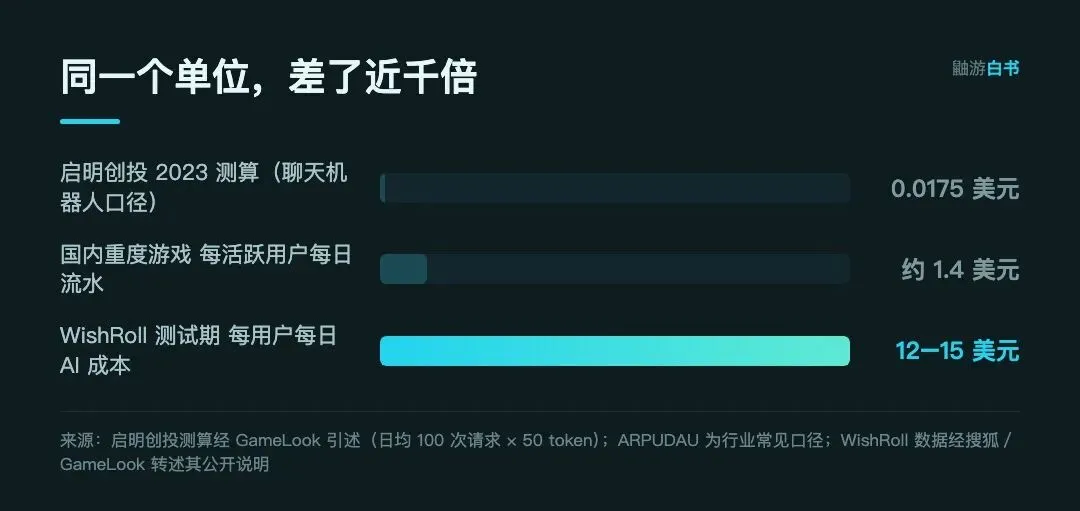
这张图最该看的不是最长那根条,是最短那根。2023 年启明创投对娱乐场景测算过:用户日均请求 100 次、每次 50 token,千万 DAU 的产品每天约 17.5 万美元——折到人头上是每人每天 1.75 美分(经 GameLook 引述)。行业后来所有"成本可控"的推演,基本都建在这个量级上。而真正把对话当玩法的 AI 原生游戏,实测是每人每天 12 到 15 美元。
零边际成本——数字娱乐赖以成立三十年的那条假设,在 AI 原生游戏这里第一次不成立了。
传统游戏怕玩家留不住,AI 原生游戏还得怕玩家留得太好。尽调表上"日均时长"这一行,从资产栏挪到了负债栏,而大多数投资协议的里程碑条款,还按老表在写。
第一类资产:技术资产——该验的不是架构图,是 API 账单
投资人问"模型是自研的吗",创始人答"我们在开源底座上做了深度优化和自有数据微调"——这个回合,九成九是白打的。
软件工程师 Teja Kusireddy 花三周,对 200 家已融资的 AI 公司做了一件投资人不会做的事:监听网络请求、反编译前端代码、追踪 API 调用。结论是 200 家里有 146 家——73%——营销话术与真实技术栈存在显著落差,核心能力就是第三方模型加一层界面(原文《I Reverse-Engineered 200 AI Startups》,经 36 氪、InfoQ 转述)。
其中一家的"先进神经检索架构"拆开是 OpenAI 的 embeddings 加 Pinecone 加 GPT-4,四十行代码;另一家的系统提示词写着"永远不要提及你由 OpenAI 驱动",它刚融完 430 万美元。
但这篇文章真正值钱的不是 73%,是作者给投资人留的三件事:要技术架构图、要 API 消费账单、对套壳型公司给出套壳型的估值。他的原话是,OpenAI 的发票从不撒谎。
这把一个需要技术判断力的问题,降维成了会计都能做的核对——你不必看懂 Transformer,只需把融资额和月度推理支出放在一张纸上。文中反复出现的画像是:融了几百万美元,每月推理只花几千。
套壳本身不是罪,那篇分析也提到部分套壳公司毛利率高达 80% 到 94%。问题从来不是用了别人的 API,是把用别人 API 说成了自研。
游戏项目还要再加一层:Easy Fox 切模型那一周已演示过,产品质量、响应延迟、单位成本全挂在别人的定价页和限流策略上——这不叫技术风险,叫供应商集中度风险。
第二类资产:权利资产——同一批美术,在两个法域是两样东西
这一类更隐蔽,因为它在清单上看起来完全正常。项目告诉你:三万张角色立绘、两千套场景、全套 UI 都是自己做的。你该问的下一句是——这些东西,法律上归谁。
Valve 早就给过答案:想上架含 AI 生成内容的游戏,开发者需要能证明自己拥有训练所用数据集的全部知识产权(经机核 GCORES、南方都市报、财联社等报道)。此后披露机制几经调整,对后台效率型工具放宽,对玩家能直接接触到的生成内容反而更严。
真正的分裂发生在确权这一层。北京互联网法院 2023 年的"AI 文生图第一案"(案号〔2023〕京 0491 民初 11279 号)认定:图片虽由 AI 绘制,但使用者在提示词与参数上投入了实质性智力劳动,享有完整著作权。
美国反着走。2023 年 2 月 21 日,美国版权局对漫画《黎明的查莉娅》重新颁证,保护范围改为文字部分及文字与视觉元素的"选择、协调和安排"——Midjourney 生成的画面本身不受保护;同年 8 月 18 日,哥伦比亚特区地方法院在泰勒案中维持了拒绝登记决定。(口径见中伦、锦天城、高文等律所评析及中国法学网研究。)
对一个计划出海的项目,这意味着:同一批美术资产在国内可以主张著作权、可以作价;到了美国市场,纯 AI 生成的那部分可能根本不具备排他性。一个资产项,要按法域记两套账。
还有一条更容易漏:外包合同里的知识产权转让条款,在外包方使用了 AI 工具时可能什么都没转让给你——人家手里本就没有可转让的权利。第 033 期我们讲过美术外包价两年被需求端抽走,那篇讲成本,这里讲另一面:那批便宜下来的资产,权利链可能是断的。
第二个假动作:把推理成本记进研发费用,毛利率就还像软件
这是全文最该画重点的一个动作,因为它不需要任何人撒谎,只需要选一个科目。
会计上的答案并不含糊:面向付费用户的推理支出是交付产品的直接变动成本,按 ASC 606 与 IFRS 15 的配比原则应计入销货成本,而非研发费用或笼统的基础设施开支。唯一合理的例外是模型训练与微调——那确实在构建一项可持续使用的资产。
记错位置的后果只有一个:虚高的毛利率,和被藏起来的单位经济。
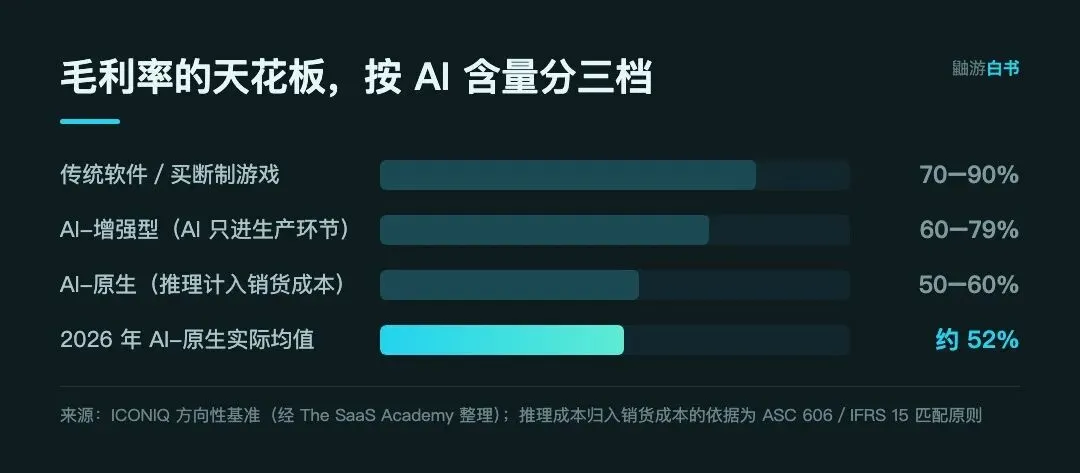
传统软件与买断制游戏毛利率能到七到九成;AI 只进生产环节的"增强型"六到八成;推理真正进入交付链路的 AI 原生产品,目标区间 50% 到 60%,2026 年实际均值约 52%(ICONIQ 方向性基准)。所以当一份 AI 原生游戏的 BP 告诉你毛利率 75%,它大概率不是在骗你,只是把那笔钱记在了别的行。
更要命的是方向。软件业的集体直觉是 COGS 随规模摊薄,ICONIQ 观察到的恰恰相反——模型推理成本占总支出的比重从早期的 20% 升到成熟期的 23%,同期人才成本从 32% 降到 26%。产品越成功,这条线越粗。
单价确实在跌。申万宏源测算过,一款人均日消耗两万 token 的产品,月均 token 成本占月均 ARPU 的比例从 2023 年的 221.1% 降到 2025 年的 1.5%。但前提是"人均日两万 token",Easy Fox 那种每句话都在调模型的玩法根本不在假设里。单价跌了两个数量级,用量涨了三个,总账往上走。
第三类资产:单位经济——前两类都对,它不成立照样归零
Futureverse 值得记住。这家公司 2023 年 7 月宣布完成 5400 万美元 A 轮,10T Holdings 领投、Ripple 参投,由 11 家 web3 与 AI 公司合并而成,合作名单里有 FIFA、万事达、威塔工作室(公司 2023-07-18 新闻稿)。到 2024 年,创始人已把它描述成端到端的 AI 游戏平台。2025 年 9 月 30 日,公司被有担保债权人启动接管,此后清算。
从 A 轮到接管,两年两个月。同年 6 月,PLAYERUNKNOWN Productions 用机器学习生成地形的《Prologue: Go Wayback!》也因资金耗尽停止开发、重组裁员。这两个项目的技术资产都是真的,缺的不是第一类,是第三类。
而钱还在涌向这里:2026 年上半年,游戏行业每 10 笔融资超过 7 笔投向 AI(36 氪)。可真正跑通 AI 原生玩法、账还算得过来的产品,一个都没立住。
拿去就能用:五个问题、三条止损线
五个问题,按这个顺序问:
1、把最近 12 个月的 API 消费账单调出来,和累计融资额并排放。比例离谱地小,"自研"两个字就要重新定义——账单比架构图诚实。
2、算每活跃用户每日推理成本,与每活跃用户每日流水放在同一行。两者不是百分比关系而是倍数关系时,增长就是死因。
3、要训练数据的授权凭证,不是声明,是纸。再按发行地分开问:这批资产在目标市场的法域下有没有排他权。
4、翻外包合同与员工发明条款,看有没有一句关于生成式 AI 的书面约定。没有这句,知识产权转让条款就是悬空的。
5、问推理成本记在哪一行。若在研发费用或基础设施里,请对方按销货成本口径重算毛利率——差额就是这份 BP 的粉饰幅度。
三条止损线:
第一条,模型供应商单一且无降级方案——切换不是备选项而是必选项,没有次级模型兜底,产品质量不由你掌握。
第二条,用量曲线与收入曲线分叉——留存变好而毛利变差,说明定价与成本模型脱钩,越早改越便宜。Easy Fox 把预期 AI 用量打进买断价,是个正面案例。
第三条,核心资产的权利链查不到底——融资阶段只是风险提示,到并购或上市阶段会变成实打实的估值折让。
如果你是写 BP 的那一方,把这五个问题的答案主动写进去,比任何技术叙事都管用。在一个 73% 的样本存在营销落差的市场里,可验证本身就是溢价。
写在最后:这一轮的护城河,是算得清的账
游戏业过去三十年的所有生意,底层都站在同一条假设上:内容做一次,复制一万份不要钱。AI 原生游戏把这条假设取消了——玩家每说一句话,服务器那头都在计费。
这不是技术问题,是一次商业模式的换底。所以这一轮尽调真正的分水岭不在"谁的模型更强",而在谁把账算清楚了——算清楚的人可以定价、可以融资、可以扛住下一次流量暴涨;算不清的人,会在自己最成功的那个月里,去银行排队。
下一期我们接着往下挖:玩家开始用"AI 含量"投票,游戏里的 AI 使用到底该不该主动公开。欢迎关注《鼬游白书》——我们只做能帮你做决定的那一类内容。