ARTICLE · 1149324
做个 APP 而已,会计的账为什么变了 5 次?
会计知识科普 · 研发支出资本化
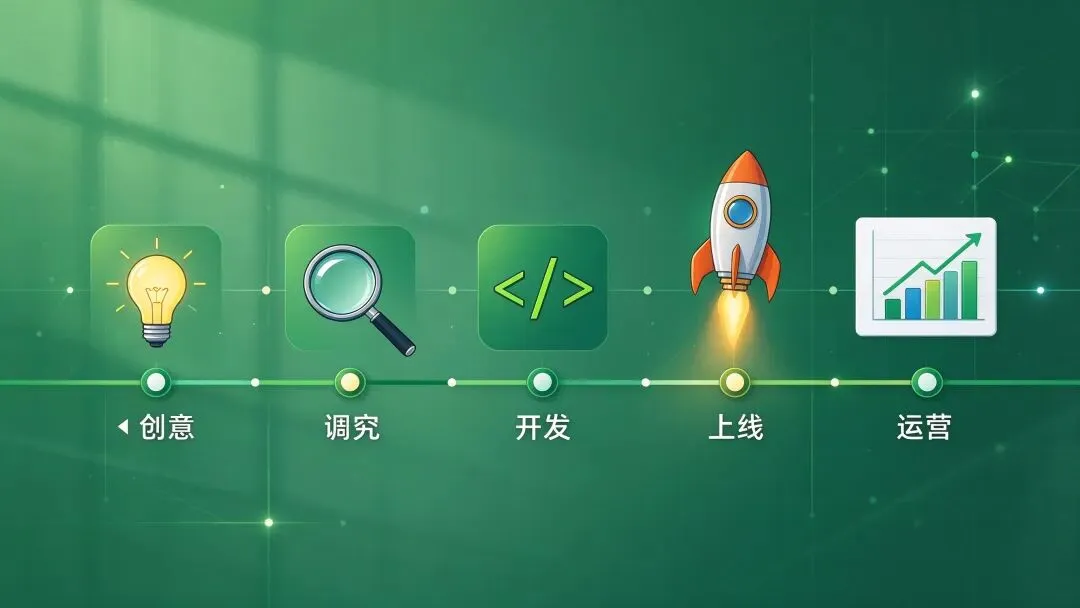
老王的公司决定做一款APP,预算5000万。
他以为会计处理很简单:花了钱,算资产,完事。
会计告诉他:这个项目的账,要变5次。
老王:做个APP而已,账还要变5次?
会计说:研发不是一个点,是一条线。不同阶段,处理完全不同。我们跟着这款APP的生命周期走一遍就清楚了。
第1-3个月:还在摸索,花的钱全进费用
前三个月主要是市场调研、用户访谈、技术可行性研究、竞品分析。这些工作的特点是:不确定性太大,能不能做出来都不知道。
会计上叫这个阶段"研究阶段",处理很干脆:全部费用化,进管理费用。
道理也简单。如果这时候就资本化,资产负债表上挂着一堆无形资产,最后可能啥也没做出来,那不就是虚增资产吗?
假设这三个月花了800万,全部进费用,利润表直接少800万。
第4-6个月:最关键的分界点
接下来做原型设计、技术验证、确定产品方向。这个阶段最关键的判断是:技术可行性有没有得到验证?有没有明确的开发计划?
验证通过了,从下阶段开始可以资本化没通过,继续费用化
实际操作中,这个阶段的支出以"技术可行性验证通过日"为分界点。之前的费用化,之后的可以资本化。
假设这三个月花了700万,验证通过前花了300万(费用化),通过后花了400万(资本化)。这个分界点的判断,是实务中企业和审计师最容易拉扯的地方。
第7-12个月:正式开发,但不是所有钱都能资本化
进入开发阶段,正式写代码、做UI、测试、修bug。满足条件的支出可以资本化,但不是所有支出都能资本化。
资本化要同时满足5个条件:技术上可行、有意图完成、能证明产生经济利益、有足够资源支持、支出能可靠计量。少一个都不行。
而且就算满足了条件,也不是开发阶段的每一分钱都能资本化。研发人员的培训费、差旅费,跟开发没有直接关系,还是要费用化。
假设这半年花了3000万,其中直接相关的2800万资本化,培训费差旅费等200万费用化。
第13个月:APP一上线,资本化立刻停止
APP正式上线,达到预定可使用状态。这一天有个重要动作:停止资本化。
之前资本化的支出全部转入无形资产,从下个月开始摊销。
上线后的维护费、bug修复费、运营费全部费用化,不能再资本化了
到这一步,资本化的金额一共是3200万(400万+2800万),转入无形资产。
上线之后:摊销、减值、后续升级
无形资产入账后,要在预计使用寿命内摊销。假设能用5年,无残值,每年摊销640万(3200万÷5),进管理费用。
后续的小版本更新,费用化。如果是重大升级,相当于一个新的开发项目,要重新走研究到开发的流程,满足条件可以再资本化。
每年年末还要做减值测试。如果APP不行了,用户量暴跌、无法产生收益,要计提减值准备,而且一旦计提不能转回。
回头看这5次变化,其实核心就一个判断标准:这笔支出对应的成果,到底确不确定能形成资产?
不确定的,先费用化。确定了的,才资本化。形成资产了,就停止资本化,开始摊销。后续不行了,就减值。
所以看上市公司财报的时候,"研发费用"和"开发支出"这两个科目可以对照着看。一家公司如果开发支出占比特别高,要么是它真的有很多进入开发阶段的项目,要么……你懂的。
研发支出里你最搞不懂的是哪一步?评论区聊聊。
关注「拾穗解忧录」,每天学点有用的会计知识。