ARTICLE · 1149314
AI 正在饿死喂养它的内容生态
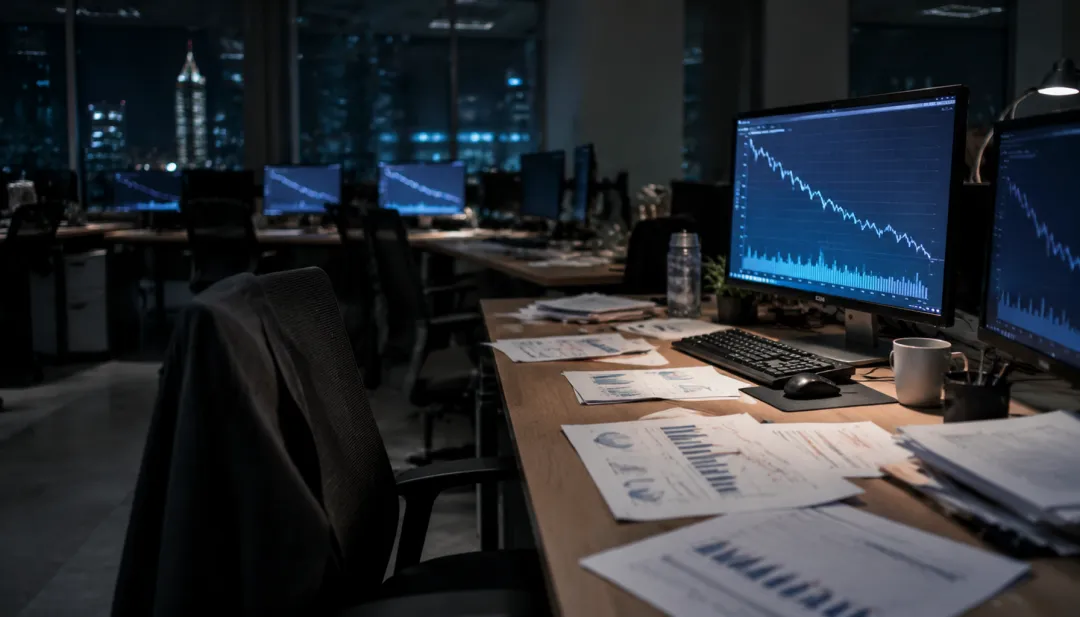
10月的第一个工作日,一位做家居垂类内容的朋友把后台截图发给我。三条曲线:自然搜索、直接访问、AI引荐。自然搜索那条线在2025年秋天之前一直很稳,进了2026年春天开始往下拐,到9月已经比一年前低了一半。他说了一句让我记到现在的话——关键词排名一个都没掉,人却不见了。
这句话把正在发生的事说清了。消失的不是位次,是点击。
排名没掉,人却不见了
2026年10月6日,极客公园发布《互联网流量崩塌:AI 正在杀死喂养自己的生态系统》,用一组汇总数据把这轮下滑摊开在台面上(极客公园原文,2026-10-06;CSDN 博客转载,2026-10-06)。这组数据最刺眼的地方在于它的分层——同样的跌幅,规模越小,摔得越重。
按网站体量拆开看:日均1,000到10,000页面浏览量的小型出版商,两年内搜索引流跌掉60%;日均1万到10万的中型出版商跌47%;日均10万以上的大型出版商跌22%(Chartbeat 数据,Axios 独家报道,2026-03-17;极客公园汇总,2026-10-06)。
这组数字的原始出处值得交代清楚。它来自数据分析公司 Chartbeat 向 Axios 提供的一份独家数据集,由 Axios 记者 Sara Fischer 在2026年3月17日报道,追踪的是 Chartbeat 全球数千家客户网站过去两年的流量变化(Axios,2026-03-17;PPC Land 转述,2026-04-18)。也就是说,这不是某一家的自述,而是横跨多个内容垂直领域、多个地理市场的第三方实测。
**规模越小,缓冲越薄。**大型媒体手里有品牌认知、有独立 App、有邮件订阅名单、有习惯直接输入域名打开的老读者;小型网站几乎把全部身家押在搜索这一个入口上,入口一收窄,身后就是空的。
横向的年度曲线同样在往下走。同样是 Chartbeat 的口径,来自 Google Search 的页面浏览量在2024年12月到2025年12月之间下降了34%,Google Discover 同期下降15%(Chartbeat,经 Axios 报道;极客公园汇总,2026-10-06)。两个入口同时收窄,说明这不是某一次算法更新留下的余震,而是入口本身在改道。
那么,AI 那边接住了多少?答案比想象中冷。
ChatGPT 带来的引荐流量同比增长超过200%,听起来是个好消息——可它占出版商全部页面浏览量的比例还不到1%(Chartbeat,经 Axios 报道;极客公园汇总,2026-10-06)。另一家数据分析机构 Contentsquare 在2026年的统计里给出的数字更小:AI 引流占出版商总流量的比例约为0.2%(Contentsquare,2026;转引自极客公园汇总,2026-10-06)。
一边是被抽走的60%,一边是补回来的0.2%。这道缺口,就是这轮「流量崩塌」真正的形状。它不是内容没人看了,而是看内容的人不再被送到内容所在的页面上。
时间形态也值得记一笔。这轮变化不是在某个大版本更新之后突然发生的,而是从2024年底开始,缓慢、持续、每个月都比上个月更低一点地发生的。这种形态对内容方最不友好——它不像一次事故,可以复盘、可以等平台修复;它更像水位下降,等你意识到的时候,船已经搁在滩上。
一份没有合同的契约,正在单方面作废
要理解这件事的分量,得先看清过去二十年互联网的运行前提。
搜索引擎和内容网站之间有一份从未写进合同、也没有法律保障的默契:你生产内容,我给你流量。搜索引擎需要好内容留住用户,网站需要搜索的导流活下去,双方互利,维持了整整一代人的信息获取方式(极客公园,2026-10-06)。
现在 AI 把等式掀了。搜索引擎和 AI 平台发现,自己不必再把用户送到网站上——直接在结果页或对话窗里给出答案就行,而且用户还更满意:不用点击,不用等页面加载,不用在广告堆里翻找正文(极客公园,2026-10-06)。
真正让内容方无法反驳的一点是:让用户更满意的产品,恰恰让创作者更痛苦。当用户体验的提升和创作者收入的下降变成同一件事的两面,这个生态就走到了必须重新设计的关口。
数据侧的印证非常密集。Gartner 在2024年2月19日发布的新闻稿里预测,受 AI 聊天机器人与其他虚拟代理影响,到2026年传统搜索引擎的访问量将下降25%,到2028年降幅扩大到50%(Gartner 官方新闻稿,2024-02-19;转引自中国银河证券研究院)。BrightEdge 的统计则显示,传统 SEO 流量的年降幅已经达到30%(BrightEdge 数据,转引自北京科技报,2026)。
零点击是这条链条上最关键的一环。用户搜完一个问题,答案直接出现在结果页,不需要点开任何网站。SparkToro 基于 Similarweb 点击流数据做的2026年零点击研究显示,2026年前四个月,68%的美国 Google 搜索以零点击结束,移动端高达77.2%,桌面端也有50.6%(SparkToro 2026 零点击研究,基于 Similarweb 数据;转引自 CSDN 行业解读,2026-08-20)。换算过来,每一千次搜索里只有约276次真正打开了网页,两年前这个数字还是374。
即便用户真的往下点,能点到的机会也在变少。Ahrefs 的监测显示,自然搜索首位的点击率已经从31.7%掉到19.8%(Ahrefs,转引自 CSDN 行业解读,2026-10-01)。BrightEdge 按日追踪一整年的数据则显示,AI Overviews 的触发率从2025年2月的约30%涨到2026年2月的约48%,一年增长58%(BrightEdge AI Overviews 一周年复盘,2026-02;转引自 CSDN 行业解读,2026-10-01)。
入口改道这件事,在中国市场的刻度更清楚。CNNIC 的数据显示,国内生成式 AI 产品用户规模已达6.02亿,普及率42.8%(CNNIC 报告口径,截至2025年12月;转引自行业解读文章)。到2026年6月,国内 AI 原生应用月活规模达到4.99亿,同比增长85.4%(2026年6月监测数据,转引自《AI友好化改造白皮书》解读(中国经济新闻网,2026-09-28))。作为对照,百度 App 在2026年第一季度月活为6.55亿,同比下滑10%(百度财报数据,转引自极客公园汇总,2026-10-06)。一边是 AI 原生应用高速上量,一边是老入口缓慢失血——用户没有停止找信息,他们只是换了个地方问。
一个入口在收窄,另一个入口还回来的太少。而这件事最残酷的部分还没轮到出版商——它正顺着信源链条,往回咬到 AI 自己身上。
AI 的信息源,正在被它自己吃空
前面说的是内容方的失血。但这件事真正让我在意的,是失血的下一环——内容生产者的动力。
虎嗅在一篇讨论里写得很直接:一个工作了20年的数据库架构师,写一篇 PostgreSQL 调优的深度文章要花整整三个小时,而现在任何人只需问一句话,就能得到一篇 AI 综合出来的类似内容。那他为什么还要写?(虎嗅,转引自极客公园汇总,2026-10-06)
这个问题没有漂亮答案。写作的回报是流量与影响力,而这两样正在被抽走;写作的成本——时间、专业积累、校对、更新——一样都没减少。当收益和成本被拆开摆到桌面上,理性的人会选择停更。
停更不是猜测,有更硬的信号在指认它。美国西北大学2026年9月发表的一项研究显示,AI 爬虫每抓取6个网站,其中就有1个本身就是 AI 生成的;全球近60%的网络流量由 AI 驱动;从2025年10月起,全网超过一半的新英文文章出自 AI 之手(美国西北大学研究,2026-09;新浪网报道,作者橙C美式、数码拆解局,2026-09-03/09-04)。
Cloudflare 的公开监测提供了另一个角度:在所有网站的 HTML 请求中,机器人占比已达57%到58%,人类只剩42%到43%(Cloudflare 公共雷达「Bot vs Human」追踪数据,转引自 ZAKER 科技,2026-07-12)。同年 Imperva 的《不良机器人报告》给出的口径是机器人占全类型网页总流量约53%(Imperva 2025 年度报告,转引自 ZAKER 科技,2026-07-12)。两家机构的口径不同,指向一致:机器人已经是互联网里更活跃的那一方。
更关键的是,这些机器人很少回礼。Cloudflare 发布的数据里有一个让人沉默的对比:某个主流 AI 公司的爬虫每抓取约8,800次网页,只带来1次用户访问(Cloudflare 数据,转引自「AI圈儿」每日资讯,2026-04-14)。抓走8,800次,还回来1次。这不是导流,这是单向开采。
**当创作者发现自己的产出被无偿拿走、又被用来生成自己的替代品,停止生产就是最经济的选项。**而创作者越多地停更,AI 能引用的信源就越少、越旧、越商业化——可以免费抓取的深度原创越来越少,剩下的是急着卖货的内容,和同样由 AI 批量生产的水文。
这条链条的终点,已经有研究给出了名字:模型崩溃。AI 在越来越多由 AI 自身生成的内容上反复训练,输出质量会逐步退化,如同「吃垃圾食品」,甚至更糟(新浪网行业报道,作者橙C美式,2026-09-03;APPSO,2026-08-10)。有研究指出,人类公开的高质量文本数据可能在2026年走向枯竭,AI 因此在更匮乏的数据上训练,知识质量下降,最终整个系统陷入螺旋式衰退(APPSO,2026-08-10,转引自极客公园汇总)。
内容池被稀释的证据,也在平台上露出水面。一项平台长篇内容抽样扫描显示,LinkedIn 超过40%的长篇帖子为纯 AI 创作;X 平台上只有53.2%的文章是纯粹的人类原创,其余为 AI 生成或人机协同(平台抽样扫描数据,转引自 ZAKER 科技,2026-07-12)。
内容的供给没有减少,反而在暴涨;但能被信任的供给在减少。这就是「饿死」的确切含义——不是没有东西可吃,是能吃的东西越来越没营养。
所有人都在抢推荐位,没人管推荐位底下有没有货
把视角拉回营销行业,会看到一幅更割裂的图景。
这一侧是空前的热度。中国信通院的数据显示,GEO(生成式引擎优化)在国内各行业的渗透率已从2025年的38%跃升至2026年的71%,超过68%的中大型企业把它纳入了年度核心营销计划;同一份测算预计国内 GEO 市场容量在2026年突破286亿元(中国信通院数据,转引自行业分析文章,2026)。艾瑞咨询的《2026年GEO生成式引擎优化行业研究报告》则给出一个标志性节点:2026年传统搜索与 AI 搜索的流量首次持平,预计到2028年 AI 搜索将大幅超越传统搜索(艾瑞咨询,2026;转引自北京科技报)。
那一侧,是几乎无人讨论的问题——被抢的推荐位底下,信源还剩多少货。
我在这个行业里见过一种很流行的做法:沿用搜索引擎时代的思路,批量生产软文,往各种能被抓取的地方铺。某行业白皮书把这种做法明确列为落地误区之一——沿用 SEO 思维批量发软文,只做内容却忽略官网的机器可读改造,全网信息割裂、缺乏统一事实源(转引自《AI友好化改造白皮书》解读(中国经济新闻网,2026-09-28))。这类操作短期能占住一些位置,长期却在往同一个池子里倒更脏的水。推荐位是抢到了,可抢来的答案本身在贬值。
真正被 AI 反复引用的内容长什么样,研究其实说得很清楚。BrightEdge 对 AI Overviews 上线一周年的复盘显示,AI Overviews 引用的内容里只有约17%同时排在传统搜索结果第一页——排名和引用正在变成两套规则;但同时,约76%的 AI Overviews 引用来自排名前10的有机结果(BrightEdge AI Overviews 一周年复盘,2026-02;转引自 CSDN 行业解读,2026-10-01)。两句话合在一起读:传统排名不再保证被引用,可被引用的绝大部分,依然诞生于那些认真做内容的位置上。抢位和打底是两件事,缺了打底,抢来的位子也坐不稳。
更新频率同样是硬约束。BrightEdge 的统计显示,60天内更新过的内容被 AI 引用的概率是旧内容的1.9倍(BrightEdge 数据,转引自 CSDN 行业解读,2026-10-01)。这句话的反面更该记:一个停更的站点,不只是流量在掉,它在 AI 答案里的存在感也在同步消失。
还有一个正在快速膨胀、却很少被纳入讨论的变量:AI 智能体。BrightEdge 的研究显示,一个站点每从人类自然搜索获得100次访问,平均会从 AI 智能体获得88次访问,其中约95%的智能体活动来自 OpenAI(BrightEdge,2026)。智能体不是人,它不点广告、不注册、不留资,但它决定了品牌会不会被写进某个人稍后看到的答案里。当「读者」这个词的含义被改写,衡量内容价值的那把尺子也必须重做。
这里有一组中国市场的对照,我觉得比任何理论都直观。太平洋汽车的内容被豆包、千问和 DeepSeek 引用之后,合计触达了1,237万用户——这个数字相当于它自家 App 自有流量的113.8倍(转引自极客公园汇总,2026-10-06)。**在 AI 的答案里被引用一次,影响力可以超过在自己的 App 里被访问一百次。**这才是「内容资产」四个字在 AI 时代真正的分量。
与其抢当期的曝光,不如攒能长期被引用的资产
把前面几章串起来,会得到一个和主流叙事相反的判断:这一轮真正稀缺的,不是推荐位,是能被放心引用的信源。
推荐位是可以抢的,抢的方法也已经很成熟——优化结构、对齐问句、提高更新频率。但推荐位下面如果没有真货,抢来的位置只会加速贬值:AI 引用了一圈轻飘飘的软文,用户发现答案不准、过时、处处带货,下一次就会绕开这个平台。这个成本最终摊到所有做 AI 推荐的人头上。
所以在我看来,品牌在 AI 时代真正该积累的,是内容资产——可以被反复调用、跨平台一致、能追溯到出处的原创信息,而不是一次性的投放物料。落到操作层面,有三件事比抢位更根本。
第一件,把官网改造成机器可读的事实源。某行业白皮书把落地误区列得很清楚:只做内容、忽略官网的机器可读改造,全网信息割裂、缺乏统一事实源,结果是 AI 在不同渠道读到互相矛盾的口径,干脆谁都不信(《AI友好化改造白皮书》,中国经济新闻网,2026-09-28)。结构化数据、结论前置的表达、可溯源的数字与机构署名,这些工作的回报不会在下周显现,但它决定了 AI 有没有能力把你「读懂」。
第二件,用能被引用的原创替代批量软文。BrightEdge 的复盘已经说明,约76%的 AI Overviews 引用仍来自排名前10的有机结果(BrightEdge AI Overviews 一周年复盘,2026-02;转引自 CSDN 行业解读,2026-10-01)。这意味着 AI 的答案并没有绕开内容质量,它只是换了一种方式筛选。批量铺水文能短暂占据版面,但占不住引用。
第三件,把更新当作资产维护,而不是发稿任务。60天内更新过的内容被 AI 引用的概率是旧内容的1.9倍(BrightEdge,转引自 CSDN 行业解读,2026-10-01)。一份写于三年前、从没更新的行业文档,和一份每月校准数据的同类文档,在 AI 眼里是两种东西。
还有一个信号,说明内容的价值正在被重新定价。Cloudflare 已经推出「按抓取付费」的机制试验,让出版商有机会向 AI 爬虫收费(Cloudflare,2026)。同一时间,版权侧的收紧也在同步发生:出版社在版权页加入禁止将本书内容用于 AI 训练的声明,歌手在歌曲播放页标注未经授权不得用于 AI 训练与模仿,多位画师公开拒绝 AI 抓取(记者调查报道,2026)。
**这些动作的共同点是,内容方开始拒绝被无偿征用。**这并不是要封闭网络,恰恰相反——只有让原创能获得回报,AI 才有的可读。
而留下来的那部分流量,正在变得比过去更值钱。Adobe Analytics 的数据显示,2026年第一季度美国零售站点来自生成式 AI 的引荐流量同比增长393%,AI 流量的转化率比非 AI 流量高出42%,每次访问带来的收入高出37%(Adobe Analytics,2026 Q1;转引自亿人网络行业分析,2026-09-15)。Shopify 的第一方数据同样指向这个结论:AI 引荐订单在15个月内增长近13倍,客单价高出14%(Shopify 数据,转引自亿人网络行业分析,2026-09-15)。
入口会更替,内容资产不会。搜索引擎之后是对话窗,对话窗之后还会有别的东西;能穿越这些更替的,只有那些被反复引用、被反复验证、署着真实名字的原创。
顺着这条线还能看到另一层代价。Gartner 在 2024 年 2 月的公开预测里就提出,到 2026 年传统搜索引擎的访问量会因 AI 聊天机器人下降约四分之一;两年过去,这个判断被国内外报道反复引用,而 Chartbeat 通过与 Axios 合作披露的数据给出了更具体的分布 —— 在 Google 「AI Overviews」直接给出答案之后,小型出版方的推荐流量下跌幅度最大(约 60%),中型约 47%,大型约 22%。数字之间的差别不是运气,而是议价能力:越小的内容方,越没有能力要求被引用、被付费、被署名。
这也是为什么「内容资产」这个词在今年被反复提起。真正的资产不是发过多少篇,而是有多少条事实被 AI 在不同问题上反复引用。被引用的次数越多,你被误读的概率越低,被替代的成本越高。反过来,如果一个品牌的内容在 AI 眼里只有一次性价值 —— 发完即忘、无法被复述、无法被交叉验证 —— 那它付出去的成本就只是当期的流量税。
Elena观察
这一轮讨论里,几乎所有人都在算同一道题:怎么在 AI 的回答里多出现几次。很少有人反过来问一句:如果所有品牌都把资源投在抢位上,AI 的答案池还剩下多少值得引用的东西。
我的判断是,AI 的公信力正在成为整个行业共同承担的成本。当深度原创因为无利可图而停更,AI 能引用的信源就会收缩到少数几家大型媒体、旧的公开语料,以及大量急着卖货的商业内容上;答案看起来依然流利完整,但底下的支撑在变薄。用户在短期内感受不到差别,时间拉长之后,每一次错误的推荐都在消耗这个入口的信任。
所以我不太认同把这一轮变化理解成「渠道更替」。渠道更替的意思是,把内容搬到新入口就行。但这次搬走的是内容生产本身的回报——如果写东西的人不写了,新入口里也没什么可搬。某GEO服务商把「沿用 SEO 思维批量发软文」当成快速见效的路径,短期确实能看到排名,可它解决的是「我在不在」,解决不了「我值不值得被引用」。
对品牌方,我更愿意给出一个偏笨的建议:把每年在 AI 推荐位上的精力,分出一部分,用来建自己的内容底座——一份能被追溯、能被校准、署着真实机构名的原创资料库。它的回报不会在季度报表里跳出来,但它是唯一一种,入口换了几轮之后还留在原地的东西。
抢推荐位是这个季度的活,建内容资产是下一个十年的活。两者都要做,但别把顺序搞反——推荐位底下没货,抢到了也守不住。
数据来源汇总:
Gartner 官方新闻稿《Gartner Predicts Search Engine Volume Will Drop 25% by 2026...》,2024-02-19 — https://www.gartner.com/en/newsroom/press-releases/2024-02-19-gartner-predicts-search-engine-volume-will-drop-25-percent-by-2026-due-to-ai-chatbots-and-other-virtual-agents[1]
PPC Land《Small publishers lost 60% of search traffic as AI reshapes the web》,2026-04-18(转述 Axios 2026-03-17 报道,Chartbeat 数据) — https://ppc.land/small-publishers-lost-60-of-search-traffic-as-ai-reshapes-the-web/[2]
CSDN 博客《互联网流量崩塌:AI 正在杀死喂养自己的生态系统》,2026-10-06(汇总极客公园等报道) — https://blog.csdn.net/qq_39914918/article/details/163493264[3]
CSDN 博客《AI搜索流量暴涨,你的品牌还在只做SEO吗?2026年企业必读的GEO转型指南》,2026-10-06(引 Gartner 预测) — https://blog.csdn.net/wuuwf/article/details/160657458[4]
CSDN 博客《AI搜索时代的流量新战场》,2026-09-12(引 Gartner 关于搜索引擎流量被 AI 搜索替代的最新预测) — https://blog.csdn.net/wwlsm_zql/article/details/152024428[5]
中国经济新闻网《AI友好化改造白皮书》发布报道,2026-09-28 — https://www.cet.com.cn/itpd/hlw/10585592.shtml[6]
中华网《AI友好化改造白皮书》报道,2026-09-15 — https://m.tech.china.com/articles/20260915/202609151959778.html[7]
今日头条《2026年全球GEO优化服务商解析:五大机构全场景选型攻略》,2026-09-10 — http://m.toutiao.com/group/7683706084556571136/?upstream_biz=VolcEngine[8]
今日头条《综合头部、垂直深耕与轻量化:2026 GEO服务商适配逻辑》,2026-10-04 — http://m.toutiao.com/group/7692751937988608562/?upstream_biz=VolcEngine[9]
Ahrefs SEO 统计与行业解读汇总 — https://ahrefs.com/blog/seo-statistics[10]
AI Overviews 数据统计(Seer Interactive / BrightEdge 口径汇总) — https://seoscaleup.com/blog/ai-overviews-statistics-2026/[11]
📱 添加微信,与我一对一交流
AI时代,让我们共同探索品牌增长新机遇。