ARTICLE · 1157854
大摩:AI 对美国经济的影响主要看:AI采用及扩散速度、油价与美债收益率(附报告下载)
摩根士丹利研究部 9 月 11 日发布的《US Economics Weekly》,把“AI 到底给美国经济贡献了多少”这道题重新算了一遍。
结论有点反常识:AI 对美国实际 GDP 增速的贡献已经相当“实在”了——2025 年以来平均约 0.6 个百分点。但真正值得关注的不是这个数字有多大,而是它由什么构成、还能持续多久,以及它为什么至今没怎么传导到普通家庭的体感上。
这篇文章不复述报告,只拆三件事:钱花在了哪、贡献是怎么算出来的、接下来该盯什么。
01
0.6 和 0.4:同一个问题,两个口径
先把数字摆出来。
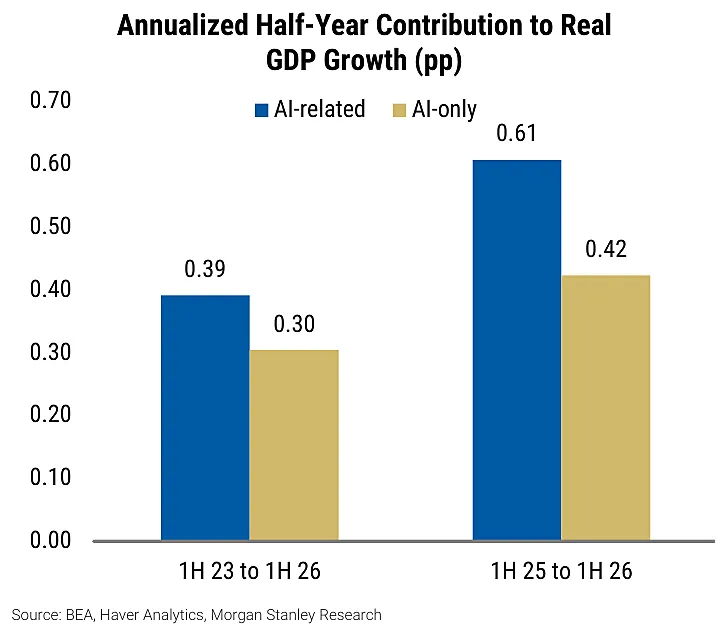
宽口径:2025 年以来,AI 相关支出对美国实际 GDP 年化增速的平均贡献约 0.6 个百分点。
窄口径:只算真正构成增量的“纯 AI 支出”(AI-only),贡献约 0.4 个百分点。
两个数字都对,差别在统计边界。报告这一轮修订做了三件事:扩大纳入的投资类别、改进进口的处理方式、把“因为 AI 才发生”的支出和“本来就要发生”的支出区分开。
再看具体区间。2025 上半年到 2026 上半年,AI 相关投资对实际 GDP 增速的贡献是 0.61 个百分点,纯 AI 口径为 0.42 个百分点;而把时间拉长到 2023 上半年至 2026 上半年,两个口径分别是 0.39 和 0.30 个百分点。
02
真正的难点是“进口”:为什么以前可能低估了
把 AI 支出换算成 GDP 贡献,远比看上去麻烦。原因只有一句:资本开支不等价于 GDP。
美国 GDP 统计的是本土生产的最终产出,而企业的资本开支里包含大量进口设备和中间品。数据中心建设用的进口设备会出现在企业的 capex 计划里,却不进入美国 GDP。这两本账的口径本来就不同。
报告这次补上了两处调整:一是对再出口(re-exports)的处理,二是估算计算机进口中实际被个人消费掉、而非用于商业投资的比例。
调整的方向很关键——补上这些口径后,对增长贡献的估计是往上修的,不是往下修。换句话说,按更严谨的算法,AI 对美国增长的拉动比以前算出来的更大。
03
0.4 个百分点里,大头来自机房
报告把纯 AI 支出拆成两块:
AI 基建:数据中心、算力设备、网络硬件、电力基础设施及相关机械。
AI 采用:用全经济范围的软件投资作为代理指标。
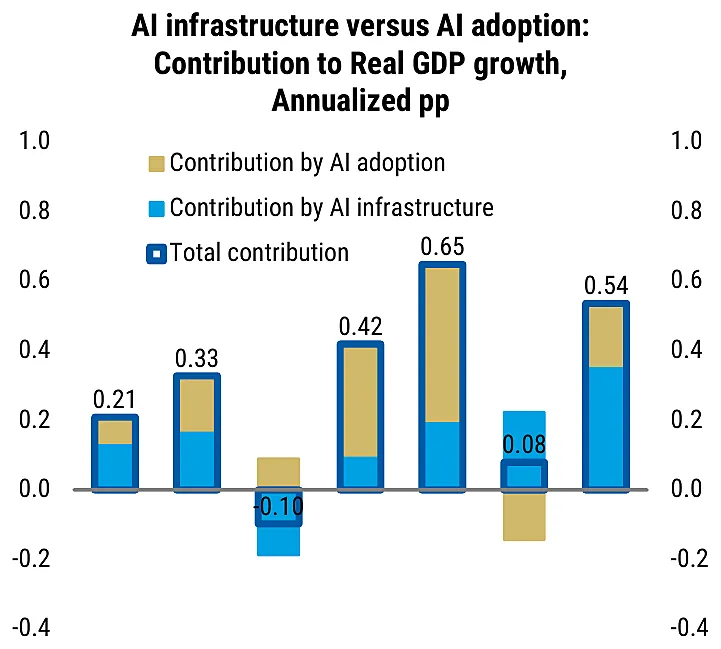
拆分结果很明确:2026 上半年的约 0.5 个百分点贡献里,约 0.4 个百分点来自基建,其余来自采用。
再看两条线各自的走势:
基建贡献:2023 年 0.15 → 2024 年 -0.05 → 2025 年 0.21 → 2026 上半年 0.36 个百分点。
采用贡献(软件):2024 年 0.2 → 2025 年 0.15 → 2026 年 0.18 个百分点。
读法很清楚:现在拉动美国增长的是“盖机房”,还不是“用 AI”。基建在创造供给侧产能,采用才代表 AI 有没有真正扩散到更广的企业部门。报告的判断是,采用已经起来了,但还不决定性。
真正的关键判断落在时间上:随着建设周期走向成熟,2027—2028 年基建增速会放缓,而采用支出更持久、甚至可能加速。换句话说,2026 年是一个切换点——如果采用接不上基建的退潮,AI 对美国增长的贡献会先降一档。
04
谁被影响得最深?一群“两头下注”的人
报告把注意力从“哪些岗位会被替代”,转向了一个更有意思的问题:哪些家庭同时暴露在收益和风险里。
答案是一类被缩写为 CHIC 的家庭——高收入(high-income)、大学学历(college-educated)、居住在城市(city-dwelling)。
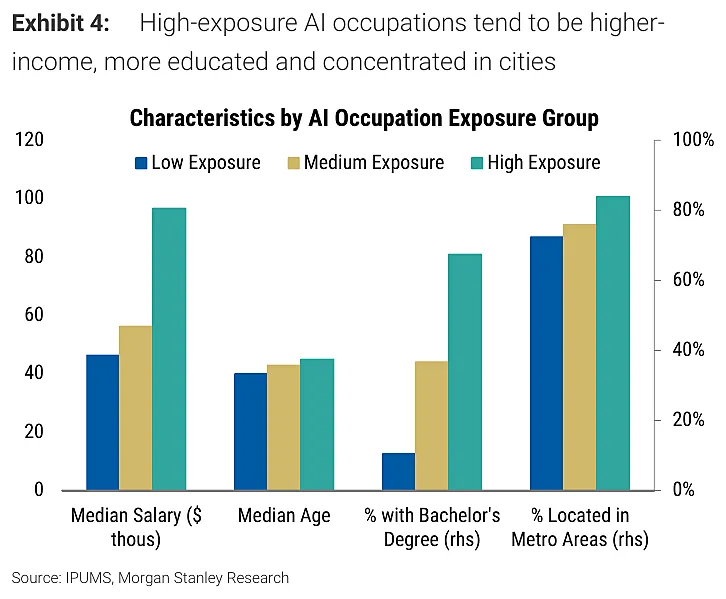
先看暴露度。按 AI 职业暴露程度分组,三组人群的特征差距相当明显:
特征 | 低暴露 | 中暴露 | 高暴露 |
|---|---|---|---|
中位年薪(万美元) | 约 4.5 | 约 5.5 | 约 9.8 |
中位年龄(岁) | 约 40 | 约 42 | 约 43 |
拥有学士学位比例 | 约 12% | 约 44% | 约 80% |
位于大都市区比例 | 约 87% | 约 92% | 约 98% |
也就是说,最容易受 AI 影响的岗位,恰好集中在收入最高、学历最高、最集中在大城市的那批人身上。
但暴露本身不等于受损。同样这批人,站在财富渠道的另一头。
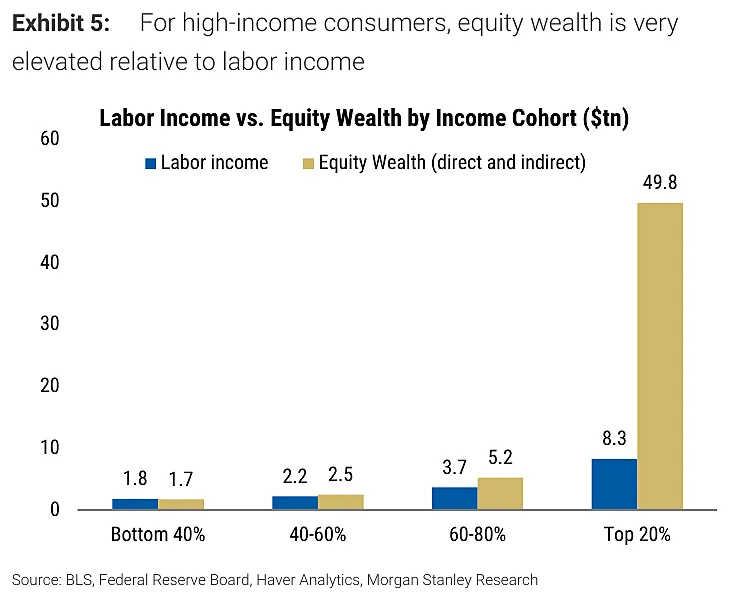
收入分组 | 劳动收入(万亿美元) | 股权财富(直接+间接,万亿美元) |
|---|---|---|
最低 40% | 1.8 | 1.7 |
40—60% | 2.2 | 2.5 |
60—80% | 3.7 | 5.2 |
最高 20% | 8.3 | 49.8 |
最高收入 20% 家庭的股权财富,是它们劳动收入的约六倍。报告还提到,前 20% 收入群体、大学学历群体和 55 岁以上群体,各自都占到家庭股权财富的约 80%。
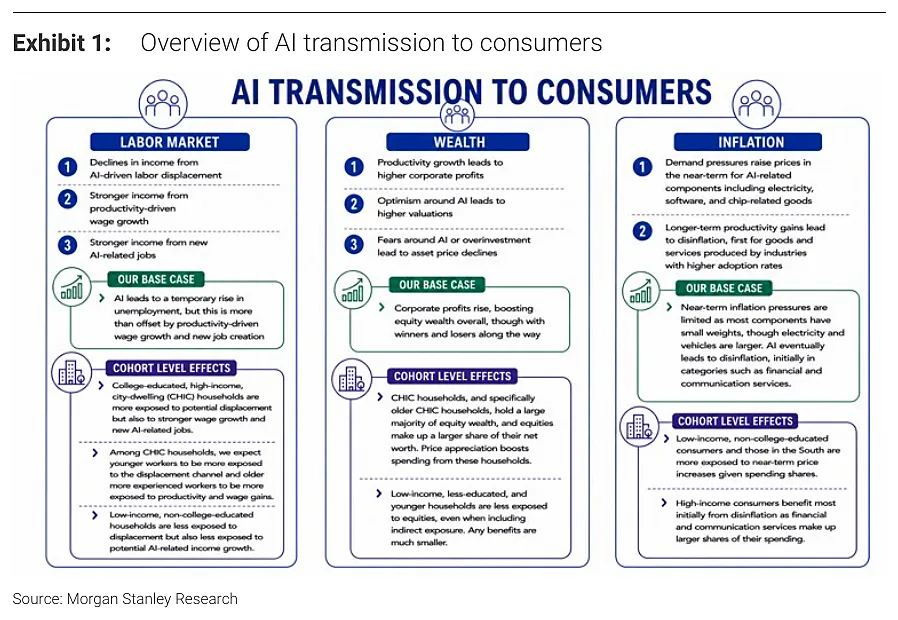
这组数据解释了报告的核心判断:在基准情形下,AI 带来的失业上升是温和且暂时的(峰值约 0.2—0.5 个百分点),而任务创造、工资增长和财富效应能够对冲掉更多。CHIC 家庭净受益最大,因为它们的上行渠道压倒了下行风险——相对温和的资产价格上涨,就足以抵消劳动收入暂时下降对消费的冲击。
反过来,低收入、非大学学历、年轻家庭的股权财富占比低,资产价格对消费的影响小,但 AI 相关商品和服务(尤其是电力、软件、芯片密集型产品)在它们支出篮子里的权重更大,更容易先感受到涨价。
05
被忽略的变量:扩散速度
报告最诚实的一句话是:结局取决于职业阶段,也取决于扩散速度。
已经站稳的资深专业岗位,更有条件拿到 AI 带来的生产率提升和资产收益;
高学历的年轻专业者反而更脆弱,因为他们在职业阶梯的入口处;
但年轻新进入者的弱势,对总消费的影响,小于同等冲击落在一个消费占比更大的成熟家庭身上。
真正的风险情形是扩散周期快于劳动力和企业的调整速度。在这种情形下,冲击会先打在高度暴露的白领家庭上,需求冲击随后扩散到其他群体——那时货币和财政的应对速度,就成了决定性的变量。
06
AI 不是唯一变量:油价、金融条件与关税
对家庭来说,AI 只是挤压钱包的其中一股力量。这份周报还跟踪了三条与消费直接相关的线。
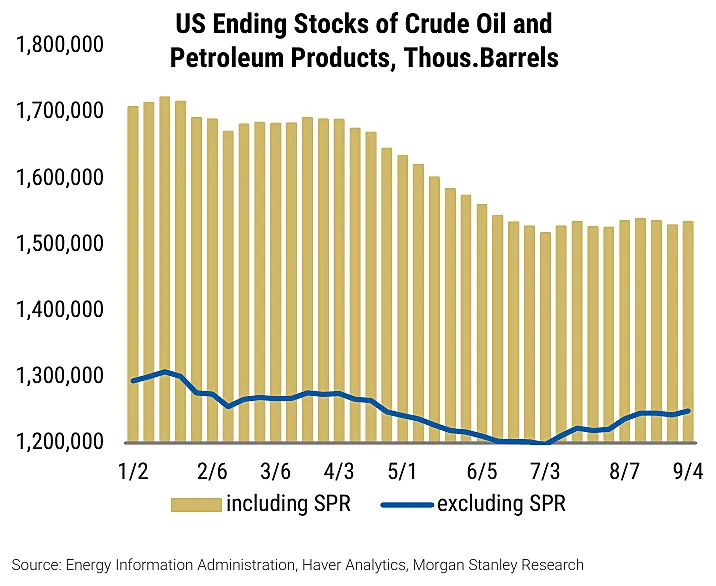
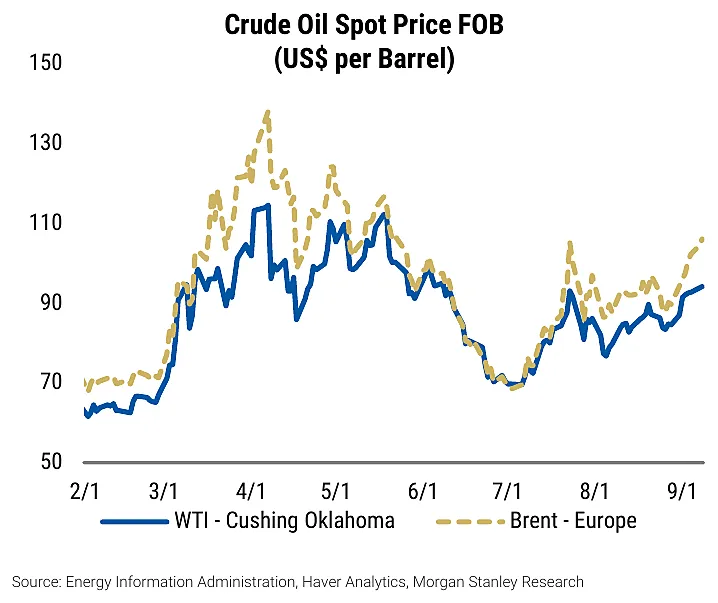
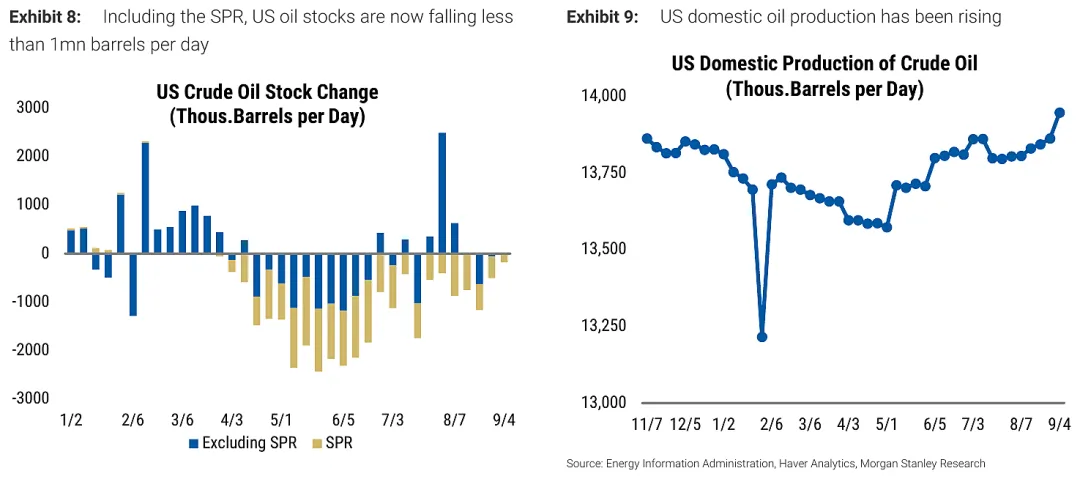
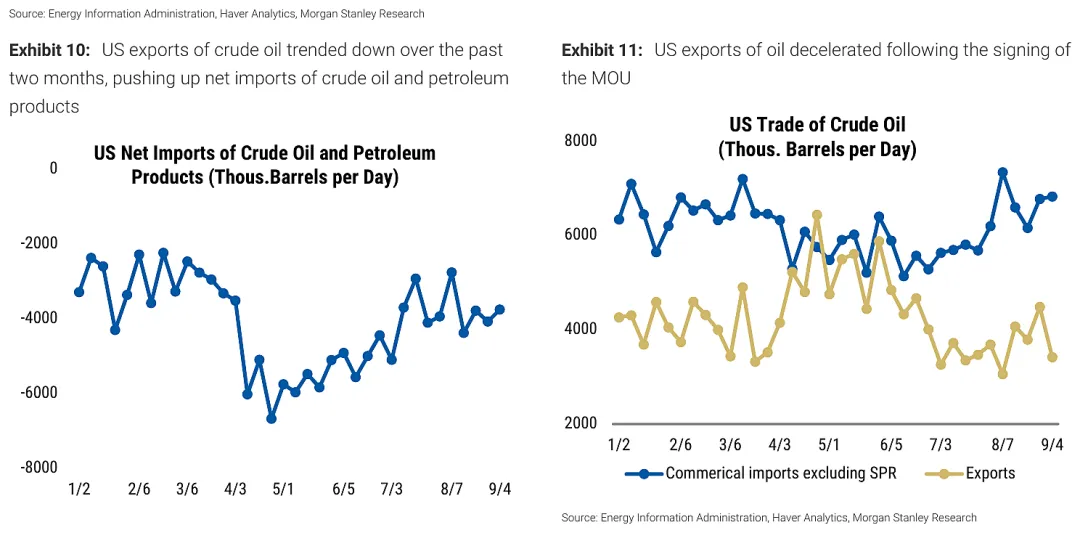
油价:库存见底,价格走高。9 月 8 日,WTI 收于 94.21 美元/桶,Brent 收于 106.12 美元/桶。美伊冲突再度升级后,现货与期货价格同步上行。库存端,截至 9 月 4 日当周,美国商业原油与石油产品库存基本与前一周持平,但战略石油储备(SPR)继续下降至约 2.85 亿桶,为 1984 年 4 月以来最低。能源部表示 SPR 的操作性最低库存约为 7000 万桶;如果按最近每四周约 3000 万桶的下降速度推演,库存将在 2027 年 2 月底接近这一下限。同期,美国国内原油产量自 5 月初以来持续上升,净进口量自 4 月初以来逐步走低。
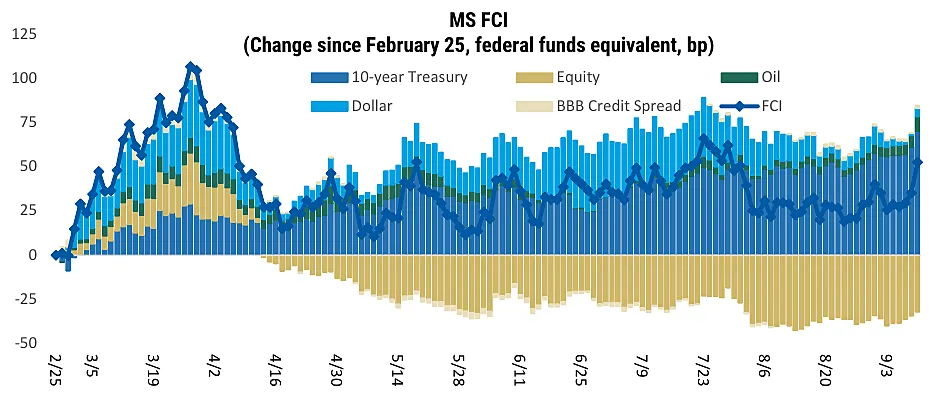
金融条件:不再宽松。以 9 月 10 日收盘计,摩根士丹利的 FCI 指数仍比中东冲突升级前更紧,也不再比 7 月议息会议时更松——自 7 月 FOMC 以来,金融条件先松后紧,净变化接近于零。自 2 月 28 日冲突开始以来,收紧程度相当于联邦基金利率上升约 53 个基点,主要来自 10 年期美债收益率和油价;美元走弱曾是年初宽松的主要来源。美伊 MOU 之后,油价的贡献一度消失数周,近期随着冲突再起重新出现,抵消它的是表现强劲的股市。
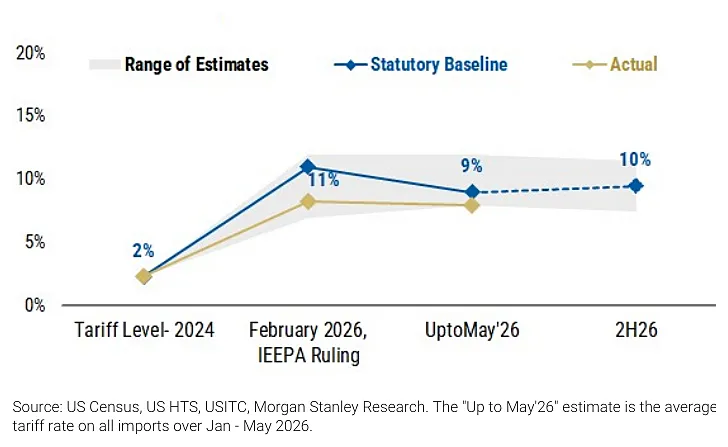
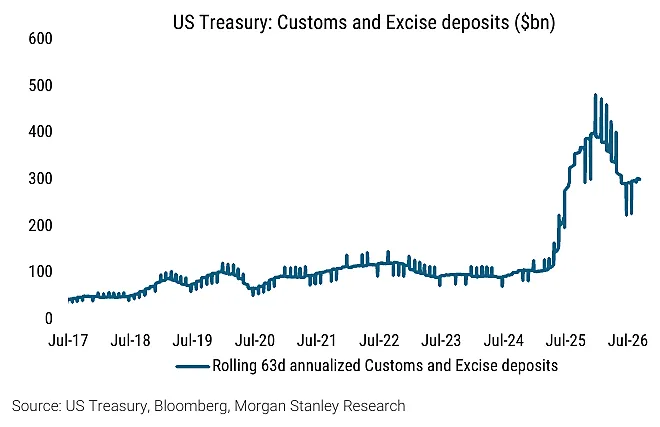
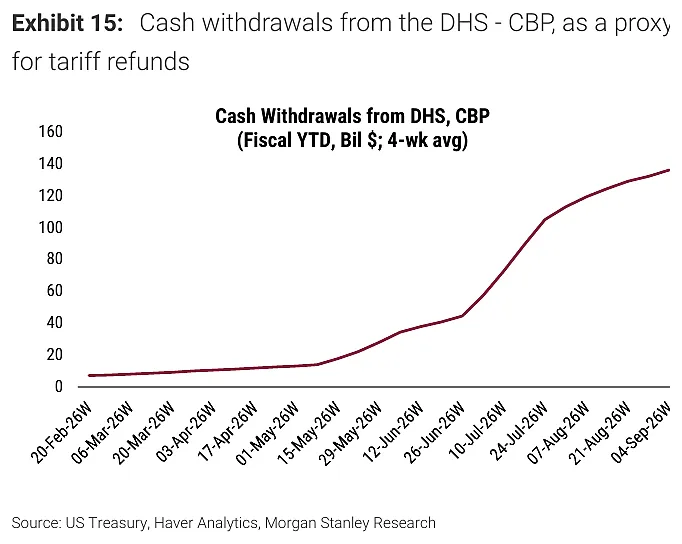
关税:税率还在往上走。5—7 月美国有效关税税率平均为 6.7%,报告预计年底将趋近约 10%。7 月 24 日生效的 USTR 最终版 301 条款强迫劳动行动,对 60 个经济体加征关税:已通过、部分通过或承诺通过强迫劳动进口禁令的经济体适用 10%,其余适用 12.5%,同时保留了对 232 条款关税商品、USMCA 合规进口等豁免。在 2026 年 7 月的数据口径下,有效税率约为 6.5%。此外,约 200 亿美元的加拿大进口商品已被适用 338 条款关税,但报告认为这暂不实质性影响年底税率预测。
07
一个 2.0% 和 4.7% 之间的分歧
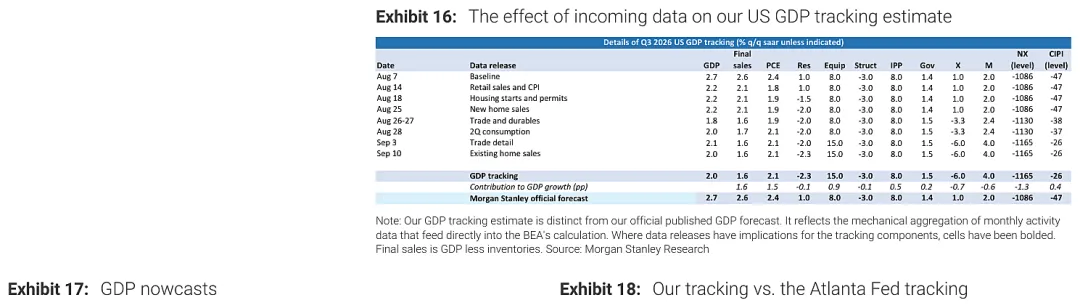
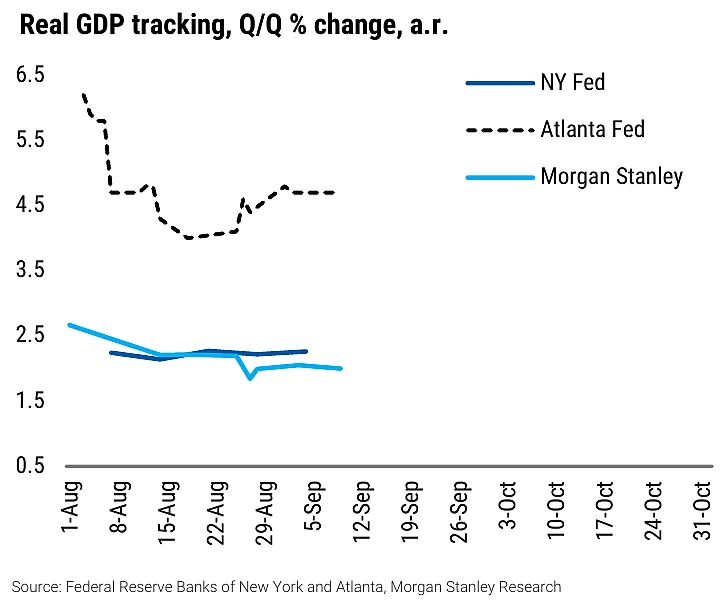
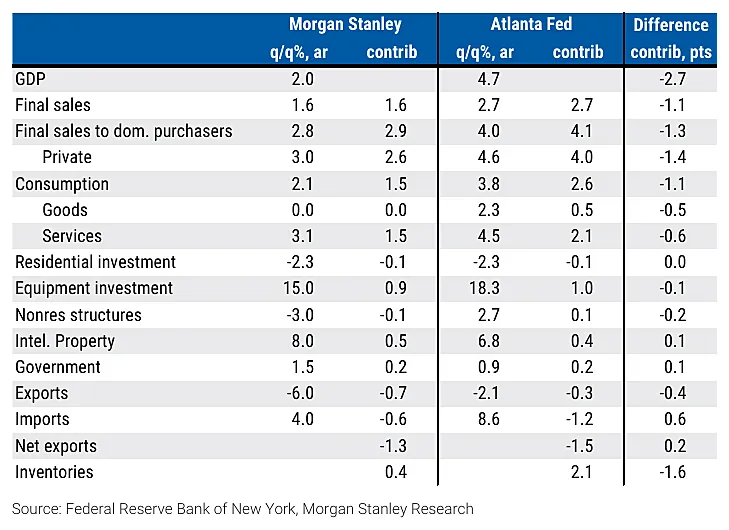
增长本身也存在明显分歧。摩根士丹利对三季度实际 GDP 的跟踪,在最新一周下调 0.1 个百分点至 2.0%;亚特兰大联储的 GDPNow 高达 4.7%;纽约联储 Nowcast 上调 0.1 个百分点至 2.3%。
差在哪?亚特兰大联储对商品消费(2.3% 对 1.2%)、服务消费(4.5% 对 3.1%)和库存投资的估计明显更高;双方在最终销售、净出口上的处理也不同。
对读者来说,这个分歧的价值不在于谁对,而在于它提示了一件事:看美国经济不能被单一模型锚定。同样的高频数据,不同模型的机械加总方式,就能带来两倍以上的差异。
08
基线预测:增长向上,通胀先高后低
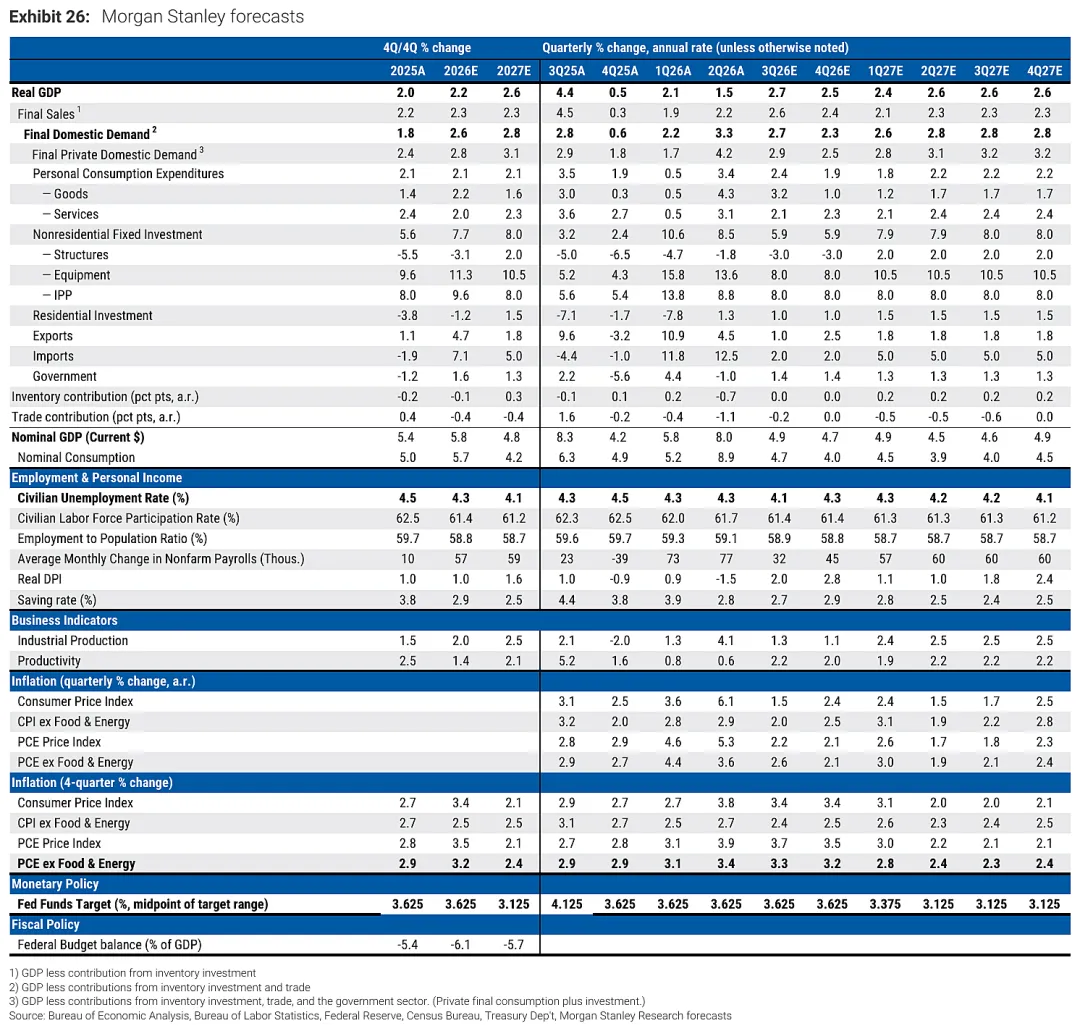
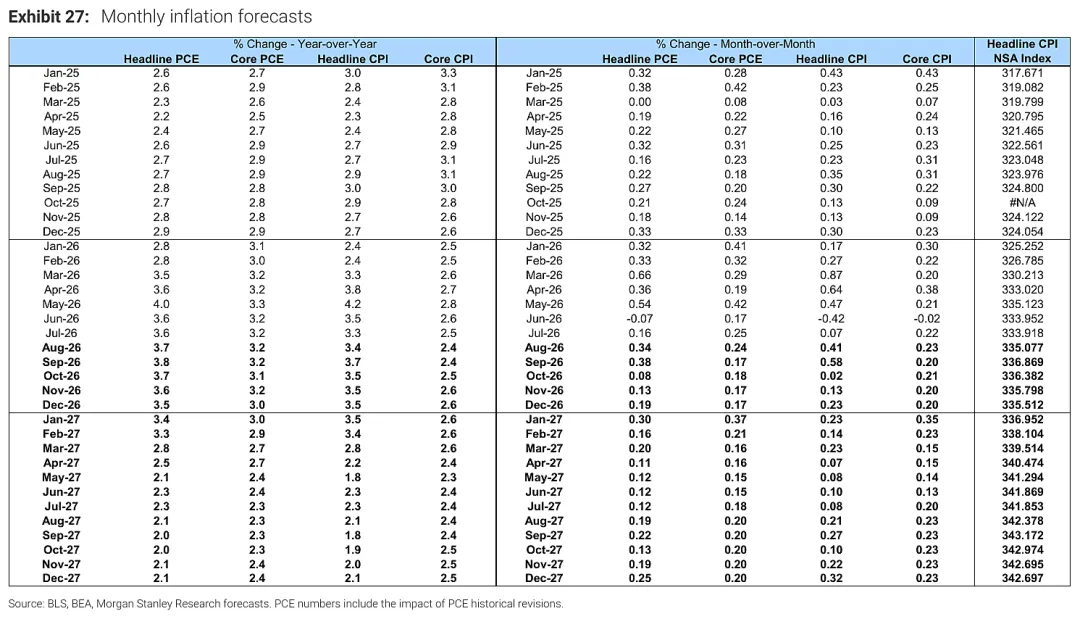
把预测摊开看,报告对 2026 年的判断是“增长还行、通胀不让人放心”:
指标(4Q/4Q) | 2025A | 2026E | 2027E |
|---|---|---|---|
实际 GDP | 2.0% | 2.2% | 2.6% |
最终国内需求 | 1.8% | 2.6% | 2.8% |
非住宅固定投资 | 5.6% | 7.7% | 8.0% |
失业率(%) | 4.5 | 4.3 | 4.1 |
CPI | 2.7% | 3.4% | 2.1% |
PCE 价格指数 | 2.8% | 3.5% | 2.1% |
核心 PCE | 2.9% | 3.2% | 2.4% |
联邦基金利率(目标区间中值) | 3.625% | 3.625% | 3.125% |
三个读点:
增长路径是上行的(2.0% → 2.2% → 2.6%),但通胀路径是“先高后低”:PCE 从 2.8% 抬到 3.5%,再回落到 2.1%。
非住宅固定投资是增长的主要来源(5.6% → 7.7% → 8.0%),与“基建在拉动”的判断彼此印证。
政策利率在 2026 年保持不变(3.625%),2027 年才降到 3.125%。报告隐含的意思是,通胀不给降息留空间。
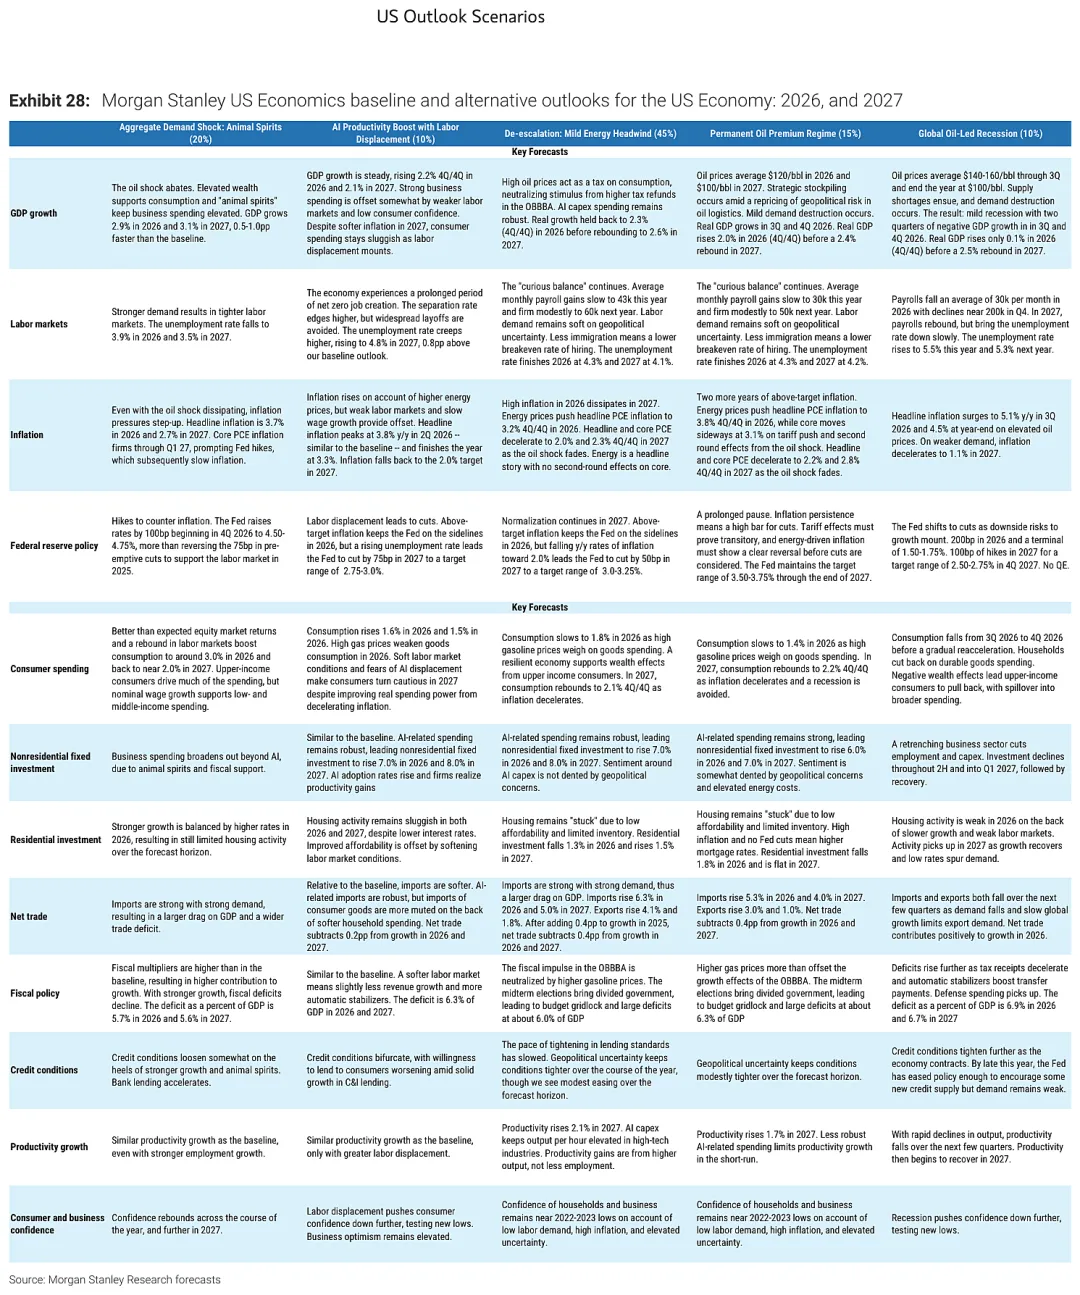
情景分布同样值得看。报告给出的五个情景及概率是:
情景 | 概率 | 核心特征 |
|---|---|---|
降温:温和能源逆风 | 45% | 高油价相当于对消费征税,2026 年增长 2.3%,2027 年回升至 2.6% |
总需求冲击:动物精神 | 20% | 油价冲击消退,财富效应支撑消费与企业支出,2026 年增长 2.9% |
油价长期溢价 | 15% | 油价长期维持 120 美元/桶,2026 年增长 2.0% |
AI 生产率提升伴随劳动替代 | 10% | 增长稳定但消费疲软,劳动替代加剧 |
全球油价主导的衰退 | 10% | 三季度、四季度连续负增长 |
注意最后两行:“AI 生产率提升”这一情景的概率只有 10%,而且它的代价是消费疲软与劳动替代加剧。报告并没有把“AI 提效”当作无条件的利好。
09
结尾:判断 AI 对美国经济的影响,盯三件事
以后再看“AI 拉动美国增长多少”这类说法,可以按三个变量去判断。
第一,采用的支出能不能接上基建的退潮。基建是一次性的建设周期,采用才是持续的需求。软件投资的走势,是这两者最直接的代理指标。
第二,油价与美债收益率。这两个变量同时决定家庭的购买力和金融条件。53 个基点的等效收紧意味着,货币政策的空间已经被外部变量提前压缩。
第三,扩散速度。如果 AI 能力的扩散快过劳动力和企业的调整速度,冲击会先落在高暴露的白领家庭,再通过需求传导出去。那时要看的就不再是生产率,而是货币和财政的应对速度。
边界也要说清楚:这份报告的所有结论都建立在基准情形之上——失业率峰值温和、资产价格不出现大幅回撤、地缘冲突不进一步升级。任何一个前提发生变化,结论都需要重算。而 2.0% 与 4.7% 之间的模型分歧也在提醒我们:现在的美国经济数据,本身还处在一个口径不稳定的阶段。
请在该公众号后台回复“US Economics Weekly”获取报告完整版。

推荐新报告《大模型及智能体应用解决方案全案设计》
报告简介:
本报告立足企业全业务链路逻辑,系统性提出"基础设施层、模型能力层、智能体编排层、智能体业务应用层"四层技术架构,配套知识引擎与流程引擎两大核心能力,辅以贯穿全栈的安全合规与治理体系。以"主管智能体调度+专业智能体执行"的星型协作机制,构建覆盖市场营销、客户服务、销售运营、内部管理、供应链协同等全场景的智能体应用矩阵。
报告深度拆解了对话式服务、多智能体协同审批、全渠道智能客服、智能文档处理、动态运营监控等核心场景的落地逻辑,详细阐述了"基础大模型+领域持续训练+轻量化小模型"的混合模型策略,以及RAG检索增强生成、统一工具调用网关、全链路数据流转治理、多模态能力融合、算力成本精细化管控等关键技术实现路径。