ARTICLE · 1161800
AI 正在让软件越来越不值钱?
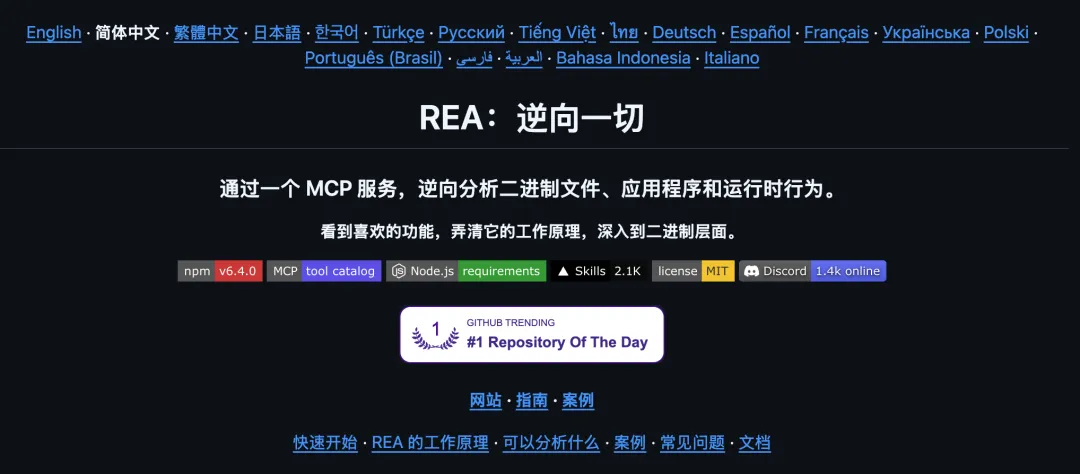
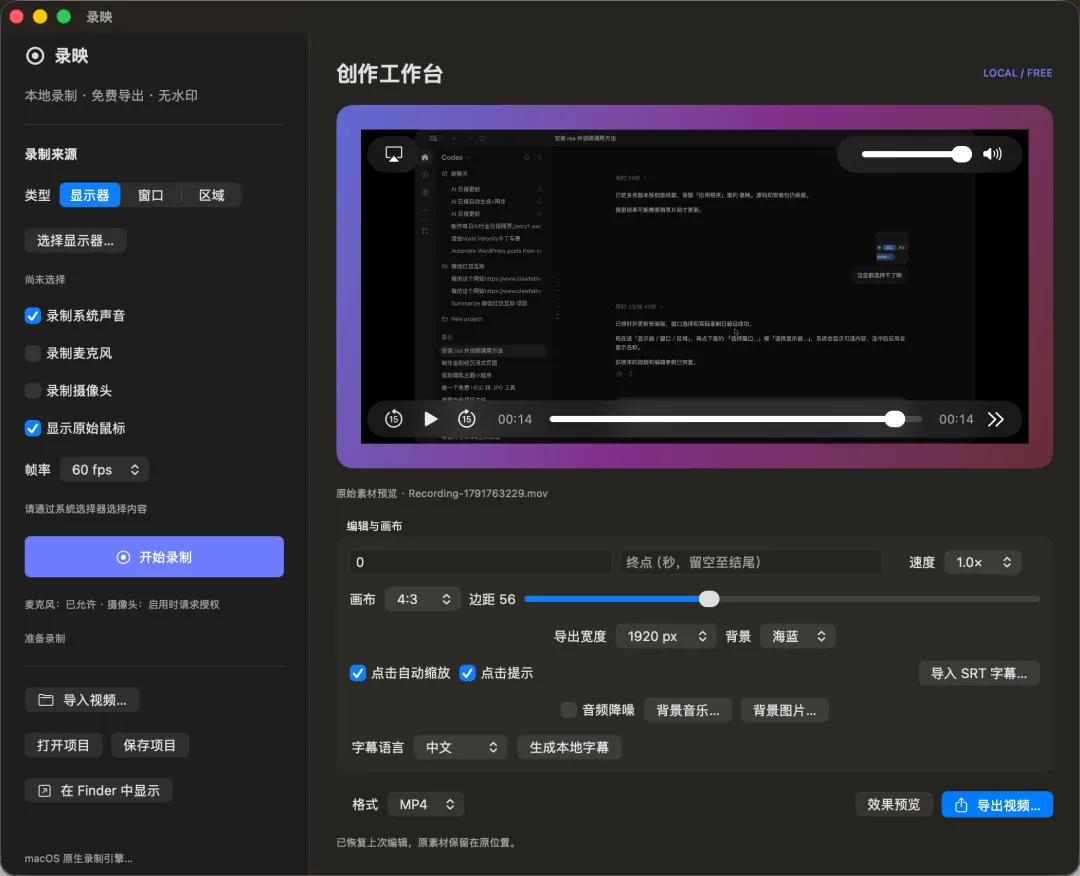
AI 正在同时降低两件事情的门槛:做产品的门槛,以及研究别人产品的门槛。但赚钱的门槛,并没有因此降低。甚至可能越来越高。
这两份材料放在一起,实际上指向了一个非常重要的变化:
未来最不值钱的,可能就是软件功能本身。最值钱的,是你能不能找到愿意持续使用、持续付费的人。
1,一方面,AI 很火,使用 AI 的人越来越多。
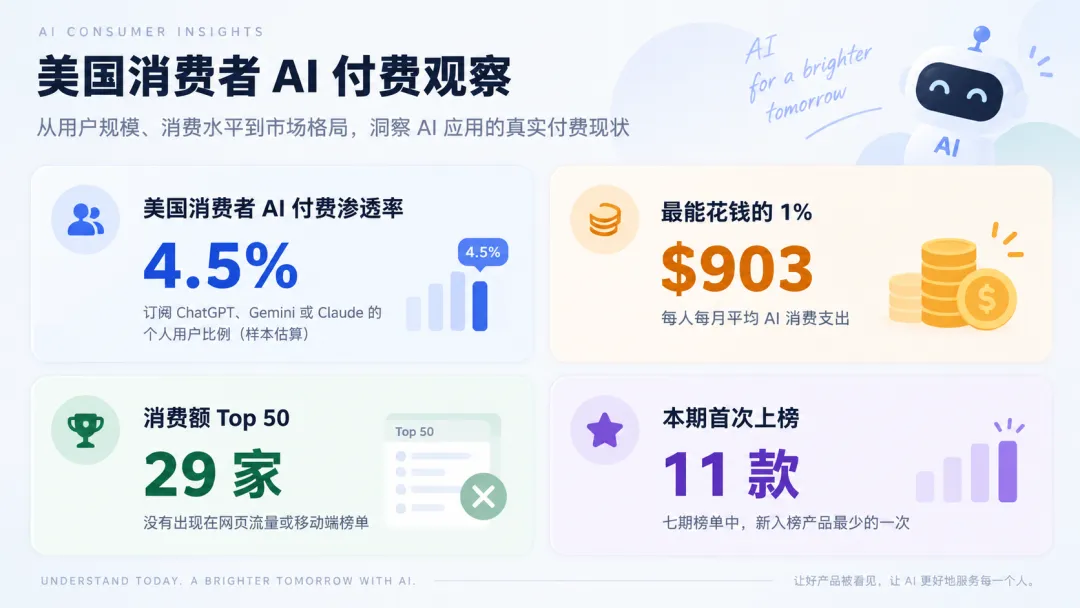
另一方面,真正掏钱的人还很少,而且钱高度集中在一小部分重度用户手里。
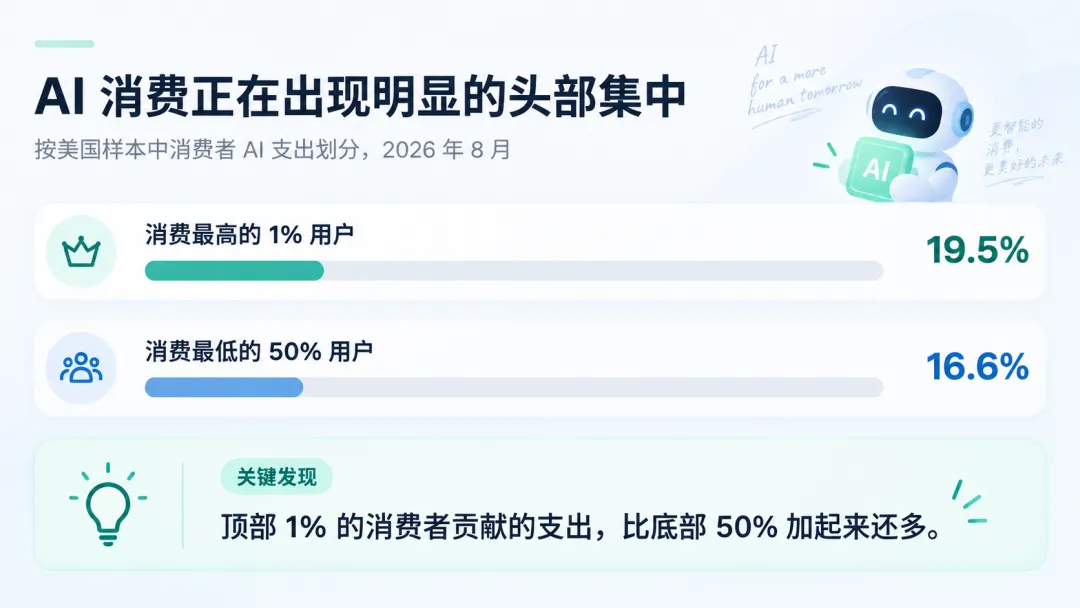
这就意味着:用户量、产品热度和赚钱能力,正在成为三件不同的事情。
2,产品越来越容易复制,但用户没那么容易复制
REA 让 Agent 能研究已经存在的软件,追踪代码和行为,分析实现细节,甚至根据分析证据尝试重建功能。
与此同时,Codex、CC之类的产品正在让开发变得越来越简单。
这也就是意味着,以前一家软件公司可能花半年做出来的功能,别人要模仿,需要投入一支技术团队。
现在对于一部分功能,可能一个人借助 AI 就可以研究、实现、测试。
(虽然,这不代表复杂产品现在能够被一键完整复制。)
但是,单纯依靠功能形成的壁垒,确实正在受到冲击。
后面很容易出现的现象就是,
你看到一个热门 AI 产品,觉得很有价值。于是研究它,做一个类似的,甚至针对某些细节做得更好。
这玩意儿就变得跟搞自媒体一样了,抄爆款。
问题就是,然后呢?
复制了产品,却未必能复制它的生意。
这也是为什么我认为,未来 AI 创业者最大的难题,不一定是怎么把东西做出来,而是做出来以后,谁来用、为什么留下、凭什么付费。
甚至于,我有时候会有一个暴论,就是,既然你能,我也能,那咱们最后比什么呢,客户关系?反正谁做不是做,我给信得过的你呗。
3,AI 产品可能进入了一个奇怪的阶段——越来越容易生产,越来越难出头
a16z 连续做了七期榜单。 最新这期只有 11 个产品首次上榜,创了七期以来的新低。
注意,这个数字并不意味着新的 AI 产品只剩 11 个,而是新产品进入头部榜单越来越难。
我觉得有几个可能的解释。
第一,头部产品迭代得太快。
你做一个特色功能,可能还没推广出去,ChatGPT、Gemini、Claude 或者其他大厂产品就已经有类似功能了。
第二,用户不愿意安装太多软件。
一个 ChatGPT 能完成十件事情,你单独做其中一件,用户为什么还要专门注册、学习、付费?
第三,真正稀缺的资源从开发能力转向了分发能力。
以前是没有能力做。现在是大家都能做,但没人知道你做了。
这就出现了一个悖论: AI 降低了创业门槛,却可能提高了创业成功的门槛。
榜单里,有两个垂类的或许是小团队最值得参考的方向。
一个是OpenEvidence,首次进入网页榜单第47名,专门服务医生(医疗AI,给医生提供带文献引用的临床问答工具)-医生更在意答案有没有可靠医学文献支撑(OpenEvidence的优势)。(ps:这个想起前几天一个群友跟我聊的他们公司的项目,跟这个就有点像啊)
另一个是Venice ,首次进入第43名,主打隐私优先的AI(不存储用户对话、更少审查限制,定位是私密/无审查的ChatGPT替代品)-有些用户更在意对话不会被存储、不会被审查(Venice的优势)。
这类产品不需要满足所有人,只需要足够好地满足一类人。
4,真正赚钱的 AI 产品,可能根本不在流量榜上
AI 消费支出前 50 名中,29 家没有出现在网页流量或移动端用户量的头部榜单里。
也就是说,流量最大的产品,并不一定是商业价值最大的产品。
反过来,没多少大众关注度的产品,也可能拥有一群非常愿意付费的用户。
尤其是重度用户。
报告里付费用户的中位数,每月消费约 25 美元。而花钱最多的 1%,平均每月花 903 美元。
这两类人的需求可能完全不同。
普通用户可能在想:
这个 AI 能不能免费帮我写一篇文章?
重度用户可能在想:
这个 AI 能不能帮我每个月多挣两万块钱?
当 AI 直接参与生产活动,付费逻辑就改变了。
花 20 美元买工具,和花 200 美元购买生产力,完全不是一回事。
我认为可以把 AI 用户粗略划分为三类,我们可以把自己做的东西往里面套一套:
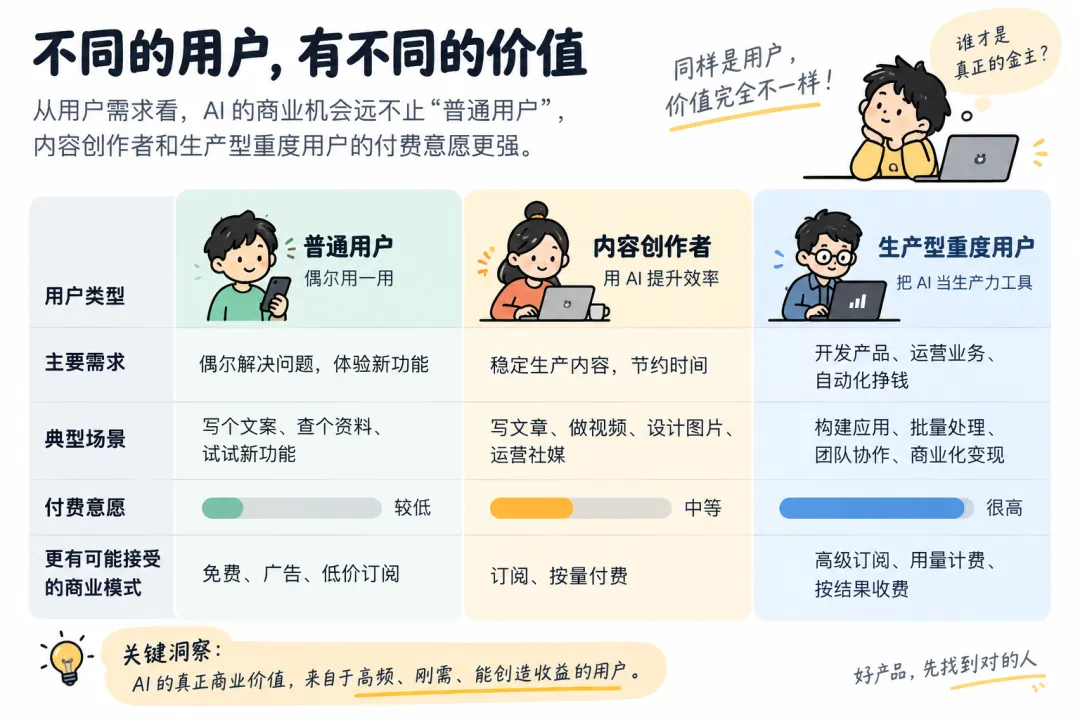
AI 产品的商业价值,可能越来越取决于它离用户的收入有多近。
一个 AI 给用户制造快乐,可能很容易获得流量。
一个 AI 能够帮用户挣钱、省下明确的成本、完成复杂工作,即使用户少得多,也可能活得不错。
ps:当然,也存在不少高价值的娱乐与情感场景,不能简单认为生产工具一定比消费产品赚钱。
5,Agent 的商业模式,可能不再是卖软件,而是参与交易
a16z 在报告里用了相当大的篇幅讨论个人 Agent。
包括 OpenClaw、Dot、Muse、Instinct 等产品。
这些 Agent 正在从回答问题,变成代替用户执行任务。
这个Instinct我也是从榜单里第一次知道。
我查了下,大概是这样的:
Instinct 是一个没有独立 App 的个人 AI 助手。用户直接通过 iMessage、WhatsApp 或电话 和它交互,它会在后台像真人助手一样帮你做事(订机票、买东西、取消订阅、安排行程等)。创始人是 23 岁的 Noah Shinn,公司估值在短时间内从约 25 亿美元飙到 100 亿美元。
过去软件的商业模式:
用户 → 付费订阅 → 使用工具。
未来某些 Agent 的商业模式可能变成:
用户 → 提出需求 → Agent 执行任务 → 发生交易 → 平台获得佣金。
比如订机票、订酒店、购买商品、预约服务。
Agent 不一定需要向用户收取每月 20 美元。
它还可以向交易方收取服务费。
这里我想到一个很有意思的变化:
过去的软件靠用户使用它挣钱,未来一部分 Agent 可能靠替用户完成事情挣钱。
也就意味着AI 的商业模式就不再只有订阅和 Token。
6,AI 时代的小公司,最值得拥有的可能不是代码,而是用户关系
这就回到了我前面的那个暴论了,关系啊。
我认为可以概括为三个方面:
第一,拥有特定人群。
比如都是搞AI的(卖铲子)、医生、教师、跨境卖家、保险从业者。
不是人人都需要你的产品,而是一类人离不开。
第二,拥有真实的业务场景。
能够深入一个场景,知道用户每天到底在干什么、哪里最麻烦、什么值得付费。
光能做一个功能不够,还要知道如何把它嵌进用户原来的工作中。
第三,拥有自己的分发渠道。
公众号、社群、SEO、短视频、垂直社区,或者企业内部的业务入口。
因为当产品供给越来越多,获取用户的能力就会变得更加重要。
甚至可以说:
过去是先有产品,再找用户。未来很适合小团队的一条路,是先找到用户,再用 AI 快速生产产品。
7,拿REA + a16z 榜单直接实践
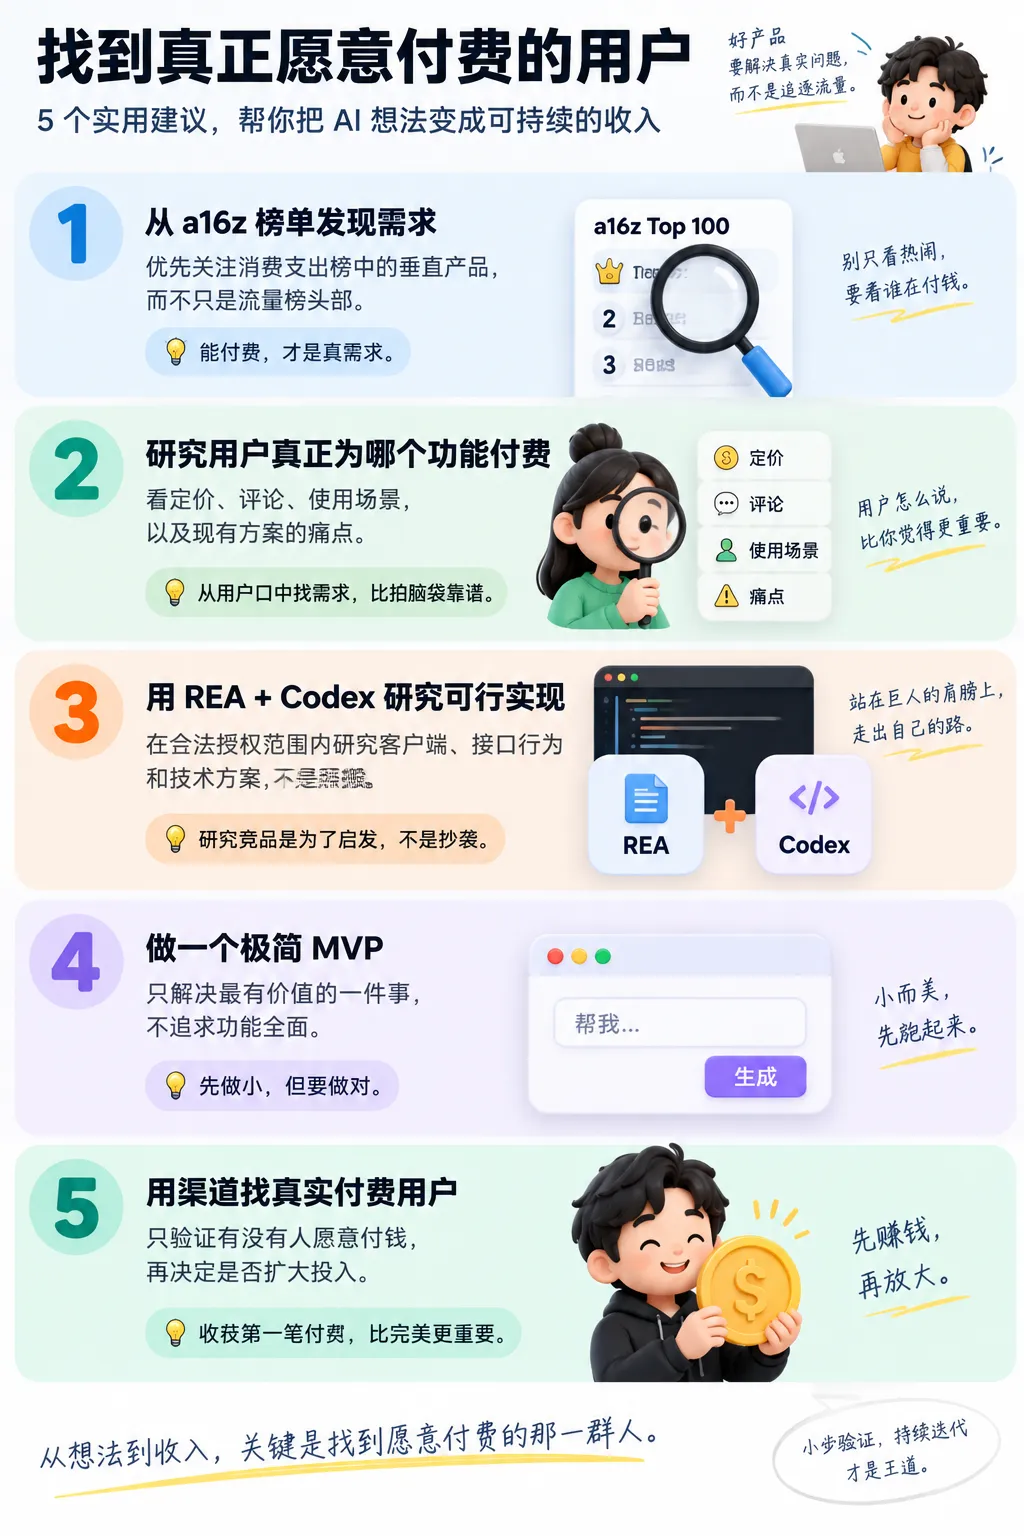
例如,报告里有 AI 语音、图片处理、开发工具、教育应用,以及医疗信息服务等垂直方向。
可以进一步找这些品类中,是否有:
海外已经验证需求,国内还没有合适解决方案的细分场景。
大产品提供了很多功能,但特定用户只需要其中一个功能的场景。
用户已经愿意付费,但现有工具太复杂、价格太高或本地化不好的场景。
倒不是说直接把榜单当作商机清单,我认为当作需求雷达没毛病。
8,结论
- AI 创业可能越来越不像技术创业,而更像生意创业。
技术依然重要,但很多小产品的决定性问题会变成:你能不能发现需求,拿到用户,控制成本,让用户反复付费。
- 抄产品会越来越容易,抄商业模式却未必容易。
你可以研究一个软件的功能,也可以复现它的界面与交互。但你无法直接复制它的品牌、用户习惯、合作关系,以及长期积累的数据。
- 最好的小产品,不一定是功能最先进的产品。
而可能是让一小群用户觉得:这个东西实在太适合我了,我不想换。
这一点恰恰符合 a16z 在报告中总结的垂直产品机会:拥有特定用户群、拥有独特体验、拥有差异化能力。