ARTICLE · 1166724
《医疗自主化:下一个AI品类》
摘要:本文基于美国340家正在积极采用AI的医疗机构的调研,核心论断是:医疗AI 的下一个主战场不是通用智能,而是运营执行。医疗自主化AI正成为首个可实现规模化投资回报率(ROI)的新品类,推动市场从“辅助性洞察”转向“自主化运营执行”,并催生对一体化工作流编排平台的需求。
一、市场现状与部署成熟度
医疗AI正从“实验探索”走向“经济问责”。数据显示:74%的受访机构将降低运营成本列为AI投资的前三大优先项;68%仍处于概念验证、试点或有限生产阶段;63%表示第一代AI尚未产生清晰的企业级ROI;62%偏好一体化AI工作流平台而非孤立的单点工具;49%预计首批可量化回报来自运营工作流(预授权、拒赔管理、编码支持、患者接入、报销运营);46%正在评估能减少人工干预、执行多步骤运营工作流的平台。 部署成熟度分布显示:仅11%完成企业级全面部署,21%在单一领域规模化,40%处于试点/有限生产,28%停留在概念验证。受访方覆盖医疗机构高管(34%)、营收周期管理与财务运营负责人(24%)、数字化转型负责人(18%)、IT与平台负责人(14%)等。
二、市场驱动与高潜力场景
文章指出,医疗运营正处于控成本、劳动力短缺、报销复杂与收入变现的交汇点,成为经济上最“可算清账”的AI投资领域。投资驱动因素排序为:行政管理成本削减(74%)、劳动力效能(59%)、利润率/报销压力(57%)、减少人工依赖(51%)、对可量化ROI的广泛需求(44%)。高潜力应用场景包括:预授权与利用率工作流(67%)、拒赔预防与管理(62%)、编码支持与文档审查(58%)、患者接入/登记/排期(55%)、索赔跟进与报销运营(51%)、支付方沟通与状态管理(43%)。
三、第一代AI 为何表现欠佳
早期自动化和辅助型AI带来了任务级成果,却难以产生工作流级或企业级提升。核心障碍(按受访者提及率)依次为:系统与工作流碎片化(54%)、集成不足(47%)、单点解决方案过窄(44%)、数据可变性(36%)、治理监督障碍(31%)。此外,48%认为AI仅提升任务效率而非工作流结果,42%低估了实现价值所需的重构,39%因治理担忧放缓推广。其结构根源在于:医疗运营不是孤立任务的叠加,而是由支付方规则、文档差异、跨系统交接、例外管理、合规控制与人力瓶颈交织成的相互依赖的工作流环境。
四、医疗自主化平台的定义
文章将“医疗自主化”定义为医疗AI的新运营模式:系统不再止步于给出建议,而是解读工作流状态、发起行动、编排任务序列、管理例外、在减少人工干预下追求既定运营目标。其六大核心属性为:情境感知、可执行性、多步骤编排、例外处理、治理(审计追踪+人工接管点+政策控制)、经济可衡量性。报告强调行业正从“自动化即辅助”转向“自动化即执行”。
五、买方成果预期与评估框架
采购方用具体阈值而非笼统创新来评估方案:人工流程接触点减少15–25%、运营效率提升10–18%、可预防拒赔减少8–15%、收款成本降低5–10%、预授权周转提速12–20%、报销周期提速6–14%、跟进返工时间减少20–35%。评估权重最高的是可量化ROI潜力(71%)、工作流集成广度(66%)、统一数据+执行层(62%)、运营领域专长(58%)、跨域可扩展性(55%)、治理与可审计性(49%)、试点与落地速度(43%)。回报周期上,46% 预期6–12个月内见效,27%为12–18个月。
六、竞争格局与战略展望
厂商给出的供应商梯队中,Innovaccer居首(基于其 Gravity 平台,统一数据层+AI智能体实现端到端工作流执行),其后为 Palantir(企业级AI平台,深度数据集成和工作流编排)、Commure(AI原生企业RCM和环境平台,单一数据模型覆盖患者接入、文档、编码、索赔和支付)、Notable(AI智能体平台,覆盖接入、营收周期管理和护理运营)、Luma Health(运营AI平台,聚焦接入、入院、参与、转诊、资格、事先授权和患者支付),以及infinx(营收周期智能体平台,结合AI、自动化和人在环执行)、Janus Health(医疗系统自动化平台,聚焦事先授权、转诊管理、入院通知和索赔智能)、Waystar(云原生授权、拒付和支付平台,通过AltitudeAI推进自主营收周期工作流)、AKASA(生成式AI优先的营收周期平台,聚焦索赔状态、授权状态、编码优化和员工队列减少)、Qventus(医院运营AI队友平台,围手术期协调、转诊、呼叫工作流及相邻行动型运营AI)等营收周期管理与行动型运营AI挑战者。
由于多数采用方仍处早期阶段,品类领导地位尚未固化。报告预判:未来12–24个月,能突破孤立用例、在受治理的生产规模中展现跨工作流运营提升的供应商将赢得优势。
医疗AI正进入一个要求更高的阶段。买方正在从泛化实验转向能够将智能转化为运营吞吐量、劳动力杠杆和可衡量财务影响的平台。市场未来可能奖励的是:能够超越试点进入受治理生产环境而不引入新协调负担的平台;改善完整工作流连续性而非孤立任务性能的解决方案;能够在6至12个月规划窗口内将AI部署与可衡量运营指标关联的厂商;以及统一数据、工作流状态和行动,同时保持可审计性和高管信心的架构。
最重要的战略转变已经可见:医疗机构不再希望AI仅仅辅助运营团队,而是希望AI吸收协调复杂性,并在高摩擦路径上以明确的成果问责自主执行工作。由于大多数当前采用者仍处于部署成熟度早期,品类领导地位尚未固定。市场将奖励那些能够将试点势头转化为在授权、接入、拒付、索赔及相邻运营工作流中可重复、可审计的生产性能的厂商。
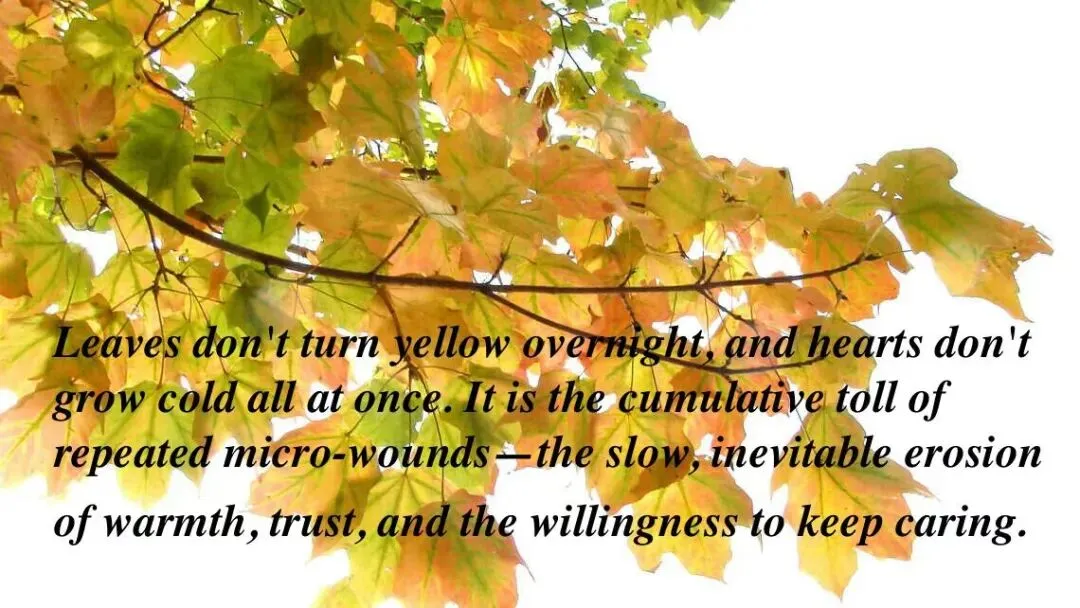
Leaves don't turn yellow overnight, and hearts don't grow cold all at once. It is the cumulative toll of repeated micro-wounds—the slow, inevitable erosion of warmth, trust, and the willingness to keep caring. 树叶不是一天变黄的,人心也不是突然变凉的,那是一次次被伤害的累积效应,是热情一遍遍被消耗的结果。早上好!