ARTICLE · 1168588
初级会计考试知识点
初级会计考试知识点
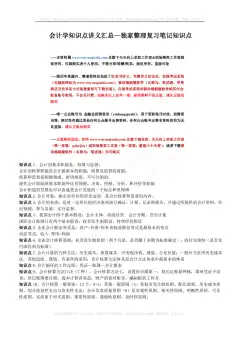
长期股权投资的初始计量
1.>50% 合并 {统一控制, 乙:账面价值*份额}
{非同控,公允价值}
<=50% 非合并 公允价值+费用
长期股权投资的后续计量
成本法(合并 同控|非同控)
长期股权投资:
1.成本法(合并同控/非同控)>50%权益法<🟰50%
(1)被投资单位宣告发放现金股利、利润 >50%
借:应为股利(被投资单位宣告发放现金股利*持比例),
货:投资收益
(2)被投资单位实际 发放现金取利利润
借:银行存款
货 :应收股利
权益法:初始成本=公允价值+费用
情况①:初始投资成本 > 享有可辨认净资产公允价值份额(不做调整)
✅不调整长期股权投资的初始投资成本
分录:借:长期股权投资-投资成本
贷:银行存款
情况②:初始投资成本 < 享有可辨认净资产公允价值份额
👉 分录:借:长期股权投资-投资成本
贷:银行存款
借:长期股权投资-投资成本
贷:营业外收入(差额)
后续计量:实现净利润
借:长投-损益调整
贷:投资收益
被投资单位宣告发放现金股利:
借:应收股利
贷:长投-损益调整
被投资单位实际发放现金股利
借:银行存款
贷:应收股利
收录于会计知识点的学习
浙江,10月5日 12:17,2026年10月7日
已修改