ARTICLE · 1182121
宜信爆雷说明:有钱人得闲钱最怕焦虑
宜信爆雷说明:有钱人得闲钱最怕焦虑钱一闲着,人就慌了:宜信暴雷,戳破的是有钱人的“配置焦虑”
宜信这次不是小风波。
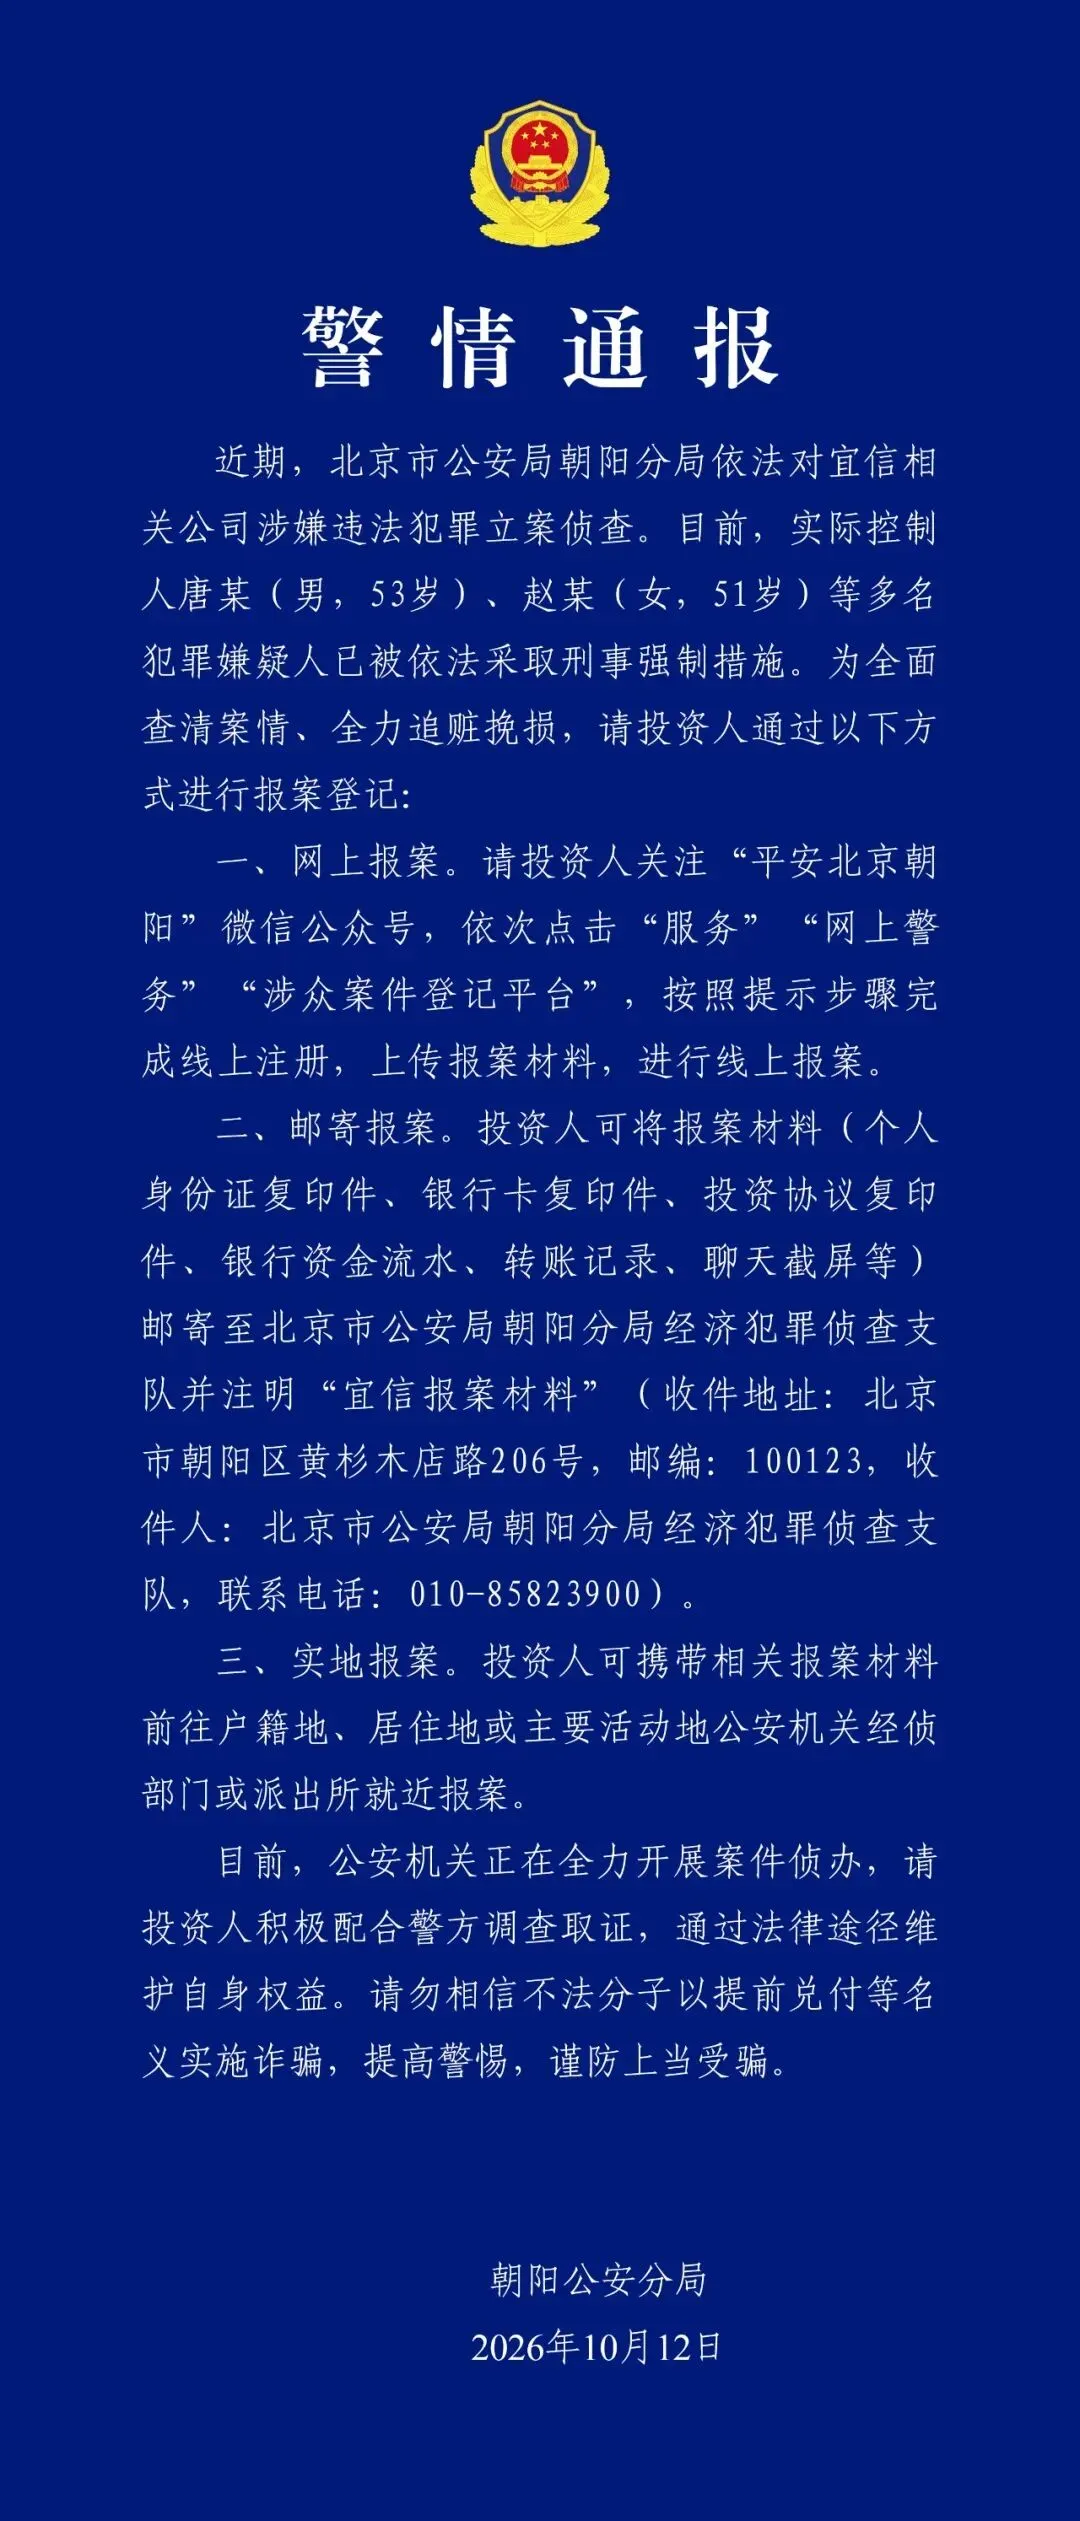
10月12日,北京朝阳警方通报:宜信相关公司因涉嫌违法犯罪被立案侦查,实际控制人唐某、赵某等多名嫌疑人被采取刑事强制措施。 前一天晚上,宜信刚通过瑞承、宜人优选App给类固收客户发了致歉信,承认产品实质违约,初步核查“可能资不抵债,偿债缺口较大”。
从5月22日宣布“良性清退”、停止兑付,到10月立案,中间不到5个月。
等来的不是方案,是刑案。
------
01这次爆雷,不是草根P2P,是有钱和老牌中产的钱包
老P2P那套大家熟:APP注册、几百块起投、年化50%往上吹,明显不正常。
所以这轮宜信财富的产品,包装得更像“正规军”:
• 起投100万起,部分产品门槛更高
• 专属理财师一对一,不是群发链接,是“顾问式服务”
• 年化压到 7%–10%,不像暴利,像“稳健增值”
• 挂的是宜信20年招牌、唐宁华尔街背景、宜人贷美股上市史
对中产和老板来说,这种东西“看起来不像是骗自己人的”。
但结局一样——停兑、违约、立案。
致歉信里最狠的一句:
未兑付类固收产品对应的底层资产质量差,法律尽调机构无法独立核验合规性。
翻译一下:
钱投出去了,但连“投到哪、还剩啥”都讲不清理还乱。
资金池、期限错配、借新还旧,老剧本。
------
02 别再只骂“贪”了,这次很多是慌
原文说“你贪利息,他拿本金”,没错,但只说了一半。
宜信财富这批客户,不是一群想暴富的散户。
高净值人群的真实心态是反过来的——越有钱越怕缩水。
招行和贝恩的调研早就说过:高净值客户把“保证财富安全”排第一位,避险情绪近年明显加重。
他们不是冲着年化10%去赌命,他们是想:
• 房子不敢加了
• 股市太晃
• 存款利息太低
• 现金躺账户“每年被通胀吃掉一点”也不舒服
这时候有人穿西装过来:
“唐总,给您配点类固收,7个点,宜信品牌,按月付息。”
他不是被高收益骗了,是被“钱不能闲着”骗了。
------
03焦虑一上来,投资动作就变形
行为金融里有个很准的描述:
人一焦虑,就不是在配置资产,是在“缓解不安”。
宜信这个场景里,焦虑分三层:
1️⃣贬值焦虑:“钱放银行卡里不是亏吗?”
→ 于是必须找个“比存款高点”的出口。
2️⃣身份焦虑: “身边朋友都在做家族配置、美元基金、固收组合”
→ 不投点什么,像跟不上桌。
3️⃣体面焦虑:销售都一对一服务半年了,合同摆桌上,
“不买好像不给面子,也不像高净值”
这三层一叠,判断就掉了。
本来该问的三句话反而没问:
• 钱最终进哪个主体账户?
• 底层是债、股、地产、还是另一个资金池?
• 持牌了吗?托管了吗?能穿透吗?
只问了一句:“稳不稳?几点?”
对方答:“历史没出过事。”
你就签了。
------
04,亏损的真正起点:其实就是问了问:“钱放在哪里好?哪里有好的投资项目?” 普通人亏,是乱炒;
有钱人亏,是“该给钱找个去处了”。
一旦你主动开口问——
“现在还有什么稳妥的?”
“大额资金怎么配一下?”
“有没有比银行好一点的固收?”
这一步问出来,基本就是亏损的开始。
不是因为市场一定跌,
是因为你先在焦虑里把“动作”当成了“策略”。
宜信类固收不是唯一一个。
这些年出事的信托、三方财富、金交所定融、伪美元债、地产前端融资……
客群越来越往上走,话术越来越克制,
年化从15%降到9%,再降到7%,
但底层逻辑没变:
非持牌 + 资金池 + 刚兑宣传 + 底层不透明。
银行真要是觉得这资产稳赚7%-10%,它自己表内做完了,轮不到你100万起投。
------
05真要保值,先学会“不着急安排”❗️❗️❗️
不是让你全存四大行、每家50万——那是情绪话术的另一头。
真结论没那么口号,但更难:
钱可以暂时“没去处”。
• 没想清楚底层资产 → 不投
• 销售催“额度不多了” → 反向下头
• 合同里写“预期收益”但口头保本息 → 跑
• 平台越大、年头越久、顾问越贴心 → 越要查托管和持牌
• 类固收非标、无独立托管、无对应债权确权 → 默认雷
高净值家庭该做的不是“马上配置”,
是先留一块完全不动的现金,
再谈权益、债券、保险、股权。
宜信这波最惨的不是收益没了,
是很多人“几乎全部家当在里面”。
------
结尾一句话分享给大家:
别信“高收益=骗局、低收益=安全”这套简化公式。
真正让你亏的,不是利息高低,是你怕钱闲着的那一刻。
你一焦虑,销售就专业了;
你一问“投啥好”,合同就准备好了;
你一想“大平台应该没事”,底层资产就已经烂了一半。
钱放在银行里不叫怂,
叫你还没找到配得上它的东西之前,先别动。
贪心会吃本金,
但“慌着安排本金”,一样会。
宜信这次不是小风波。
从5月22日宣布“良性清退”、停止兑付,到10月立案,中间不到5个月。
等来的不是方案,是刑案。
------
01这次爆雷,不是草根P2P,是有钱和老牌中产的钱包
老P2P那套大家熟:APP注册、几百块起投、年化50%往上吹,明显不正常。
所以这轮宜信财富的产品,包装得更像“正规军”:
• 起投100万起,部分产品门槛更高
• 专属理财师一对一,不是群发链接,是“顾问式服务”
• 年化压到 7%–10%,不像暴利,像“稳健增值”
• 挂的是宜信20年招牌、唐宁华尔街背景、宜人贷美股上市史
对中产和老板来说,这种东西“看起来不像是骗自己人的”。
但结局一样——停兑、违约、立案。
致歉信里最狠的一句:
未兑付类固收产品对应的底层资产质量差,法律尽调机构无法独立核验合规性。
翻译一下:
钱投出去了,但连“投到哪、还剩啥”都讲不清理还乱。
资金池、期限错配、借新还旧,老剧本。
------
02 别再只骂“贪”了,这次很多是慌
原文说“你贪利息,他拿本金”,没错,但只说了一半。
宜信财富这批客户,不是一群想暴富的散户。
高净值人群的真实心态是反过来的——越有钱越怕缩水。
招行和贝恩的调研早就说过:高净值客户把“保证财富安全”排第一位,避险情绪近年明显加重。
他们不是冲着年化10%去赌命,他们是想:
• 房子不敢加了
• 股市太晃
• 存款利息太低
• 现金躺账户“每年被通胀吃掉一点”也不舒服
这时候有人穿西装过来:
“唐总,给您配点类固收,7个点,宜信品牌,按月付息。”
他不是被高收益骗了,是被“钱不能闲着”骗了。
------
03焦虑一上来,投资动作就变形
行为金融里有个很准的描述:
人一焦虑,就不是在配置资产,是在“缓解不安”。
宜信这个场景里,焦虑分三层:
1️⃣贬值焦虑:“钱放银行卡里不是亏吗?”
→ 于是必须找个“比存款高点”的出口。
2️⃣身份焦虑:
→ 不投点什么,像跟不上桌。
3️⃣体面焦虑:销售都一对一服务半年了,合同摆桌上,
“不买好像不给面子,也不像高净值”
这三层一叠,判断就掉了。
本来该问的三句话反而没问:
• 钱最终进哪个主体账户?
• 底层是债、股、地产、还是另一个资金池?
• 持牌了吗?托管了吗?能穿透吗?
只问了一句:“稳不稳?几点?”
对方答:“历史没出过事。”
你就签了。
------
04,亏损的真正起点:其实就是问了问:“钱放在哪里好?哪里有好的投资项目?”
有钱人亏,是“该给钱找个去处了”。
一旦你主动开口问——
“现在还有什么稳妥的?”
“大额资金怎么配一下?”
“有没有比银行好一点的固收?”
这一步问出来,基本就是亏损的开始。
不是因为市场一定跌,
是因为你先在焦虑里把“动作”当成了“策略”。
宜信类固收不是唯一一个。
这些年出事的信托、三方财富、金交所定融、伪美元债、地产前端融资……
客群越来越往上走,话术越来越克制,
年化从15%降到9%,再降到7%,
但底层逻辑没变:
非持牌 + 资金池 + 刚兑宣传 + 底层不透明。
银行真要是觉得这资产稳赚7%-10%,它自己表内做完了,轮不到你100万起投。
------
05真要保值,先学会“不着急安排”❗️❗️❗️
不是让你全存四大行、每家50万——那是情绪话术的另一头。
真结论没那么口号,但更难:
钱可以暂时“没去处”。
• 没想清楚底层资产 → 不投
• 销售催“额度不多了” → 反向下头
• 合同里写“预期收益”但口头保本息 → 跑
• 平台越大、年头越久、顾问越贴心 → 越要查托管和持牌
• 类固收非标、无独立托管、无对应债权确权 → 默认雷
高净值家庭该做的不是“马上配置”,
是先留一块完全不动的现金,
再谈权益、债券、保险、股权。
宜信这波最惨的不是收益没了,
是很多人“几乎全部家当在里面”。
------
结尾一句话分享给大家:
别信“高收益=骗局、低收益=安全”这套简化公式。
真正让你亏的,不是利息高低,是你怕钱闲着的那一刻。
你一焦虑,销售就专业了;
你一问“投啥好”,合同就准备好了;
你一想“大平台应该没事”,底层资产就已经烂了一半。
钱放在银行里不叫怂,
叫你还没找到配得上它的东西之前,先别动。
贪心会吃本金,
但“慌着安排本金”,一样会。