ARTICLE · 1182805
AI炒股真能赚钱吗?看一篇包含实战的最新北大论文
这篇论文的两位作者Zefeng Chen和Darcy Pu声称:他们让AI自己上网搜新闻、看社交媒体、分析公司公告,然后选股票。结果这个AI在9个月内跑出了年化夏普比率2.43,日均Alpha达到18.4个基点的表现。
看到这篇论文还是很开心的。
从23年第一次开始自己用千卡训练大模型,我就很笃定大模型技术一定能够给投资领域带来颠覆性的影响。
大模型让“过去因为供给不足,导致只有极少数人才能享受到的脑力劳动服务“变得可以大面积普及。
过去大型机构的武器是卫星和导弹,而个人投资者则是小米加步枪,现在大模型至少可以当散户们的雷达和大炮了。
这里的”供给普及“不仅仅是指信息收集和深度研究,还必然会包含专业的决策建议和执行辅助。
只是教科书上的仓位管理和风险控制就足以帮助绝大多数承受着亏损的投资者改善自己的收益。
最晚到2030年,主观+AI的投资者必然和被动投资者、量化交易者一起三分天下,无论是只需要研究辅助的资深价投,还是希望搭建一套自动交易系统的主观交易员,都或多或少需要AI辅助。
AI会成为像互联网券商一样的金融市场基础设施。
根据这个判断,在25年4月gemini-2.5 Pro让推理模型变得可用之后,我们就开始筹备做ScaleAlpha.ai的产品。
最初我们是把数据、研究、策略、执行、投资组合和评测6个环节模块化,每个模块都允许用户高度定制,最终让用户能拼成自己的交易系统。
然而彼时大模型炒股还是一个非共识,专业人士对定制化的需求还不高,于是我们决定先用真金白银来验证这件事,把非共识往共识方向推。
这8个月来,一方面我们的实盘收益跑赢了大盘;另一方面也看到了数千万人围观的Alpha Arena,看到千问App Top 1 搜索词是股票,看到有用户开始自己vibe coding来给自己建AI辅助系统。
切身感受到了这股浪潮,距离大家达成“AI可以全面辅助投资”这一共识的日子越来越近了。
这时候读到了这篇论文,又打了一次鸡血哈哈。
25年4月同一时间,我们开始做产品,他们开始跑实验,大家方向相同,推动形成共识的力量又壮大了。
核心创新:让AI"自己动手"
传统的AI炒股研究是这样做的:研究人员先收集好新闻、财报、社交媒体帖子,清洗干净,然后"喂"给AI让它分析。
这篇论文不一样。它的AI是完全自主的(Agentic),你只需要告诉它一只股票的名字,它会:
这就像是把一个真实的分析师放到了AI里面。传统方法测试的是"AI能不能读懂我给它的材料",而这篇论文测试的是"AI能不能像人一样在信息海洋中淘金"。
Scalealpha产品用的是混合模式,既有人(用户)给的先验知识,又有模型自己的探索。
如何避免"作弊"?
做AI金融研究最大的坑就是前瞻偏差(Look-Ahead Bias),简单说就是"用未来的信息预测过去"。大模型更需要小心,毕竟训练的时候都看过了。
比如,GPT-5.1在训练的时候已经"见过"了2023年NVIDIA暴涨的新闻。如果你让它"预测"2023年的NVIDIA走势,它可能不是在预测,而是在"回忆"。
这篇论文怎么解决这个问题的呢?它用了一个非常聪明但也很"笨"的方法:真刀真枪地在"时间的边缘"做实验。
从2025年4月开始,研究人员每天收盘后、开盘前,让AI分析罗素1000指数的所有股票,记录下评分。然后等市场真正走出来,再去验证预测准不准。
这就像是你今天晚上让AI预测明天的股市,记下来,然后明天看它准不准。AI在预测的时候,明天还没发生,它不可能"作弊"。
这和我们的实盘一样,大家可以在产品官网、X、小红书或者看内侧群里的每日PDF,真金白银的实验而且步步留痕,不存在“作弊”的可能。
研究范围
股票池:罗素1000指数成分股,约占美股总市值的93%。这些都是大盘股,流动性好,不存在"买了卖不掉"的问题。
时间跨度:2025年4月至2026年1月,约9个月。
交易方式:每天开盘时按AI评分买入前20名的股票,第二天开盘时卖出。
惊人的收益
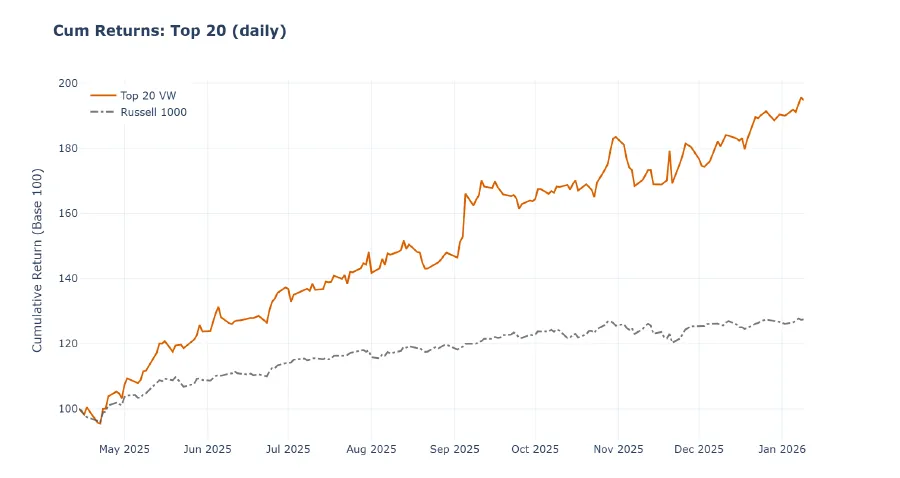
累计收益(9个月)约50%,超出指数26%的涨幅,且夏普比率为2.43。
通过控制了Fama-French六因子,剔除高风险股票、它追涨杀跌、押注成长股等影响,计算的日均Alpha超额收益为0.184%,年化46%。
有趣的发现:AI只会选"赢家"
AI非常擅长找出明天会涨的股票,但完全不擅长找出明天会跌的股票。
Top-20组合(AI最看好的20只股票):日均Alpha 18.4基点,t统计量2.46,统计显著。
Bottom-20组合(AI最不看好的20只股票):日均Alpha约-12.9基点,t统计量-1.02,统计不显著。
换句话说,如果你做多AI评分最高的股票,你能赚到超额收益。但如果做空AI评分最低的股票,你赚不到钱。这些"烂苹果"并没有比大盘跌得更多。
所以我们的产品几乎看不到做空,当初的设计直觉还挺对的。
为什么AI只能看准好股票?
论文给出了一个很有意思的解释,我觉得说得有道理:
好消息和坏消息在信息环境中的结构是不一样的。
好消息通常很清晰:
AI可以很容易地从多个来源中提取出这个共识信号:"这家公司有利好"。
坏消息通常很模糊:
所以,AI在面对负面信息时,很难从这堆混乱的信号中提炼出明确的"这家公司要完蛋"的结论。
这篇论文靠谱吗?
作为一个需要对投资决策负责的人,我必须非常挑剔地审视这篇论文的方法论。
值得肯定的地方
1. 前瞻偏差控制得很严格
每天在收盘后、开盘前实时生成信号 用开盘价计算收益,确保信号在交易执行前已经生成 强调这个实验的不可复现性——这反而增加了数据的可信度
2. 统计方法规范
使用Newey-West调整来计算标准误,控制了异方差和自相关 报告了t统计量,让读者可以判断显著性 做了多种因子模型的回归,不只是跑一个CAPM
3. 策略的可实施性考虑充分
只在罗素1000大盘股中交易,流动性没问题 分析了买卖价差,平均只有1.6个基点,远小于Alpha 用开盘集合竞价执行,避免了盘中价格冲击
需要警惕的地方
1. 样本期太短
9个月的数据,只有约158个交易日。这个样本量:
统计功效有限——t统计量2.46刚刚过了5%的显著性门槛,如果再严格一点(比如3%),就不显著了 没有经历完整的市场周期——2025年中后期美股走势强劲,这是一个多头市场。我们不知道AI在熊市或者震荡市里会怎样表现 没有经历黑天鹅事件——没有2008年那样的金融危机,没有2020年那样的熔断
2. 风格暴露很明显
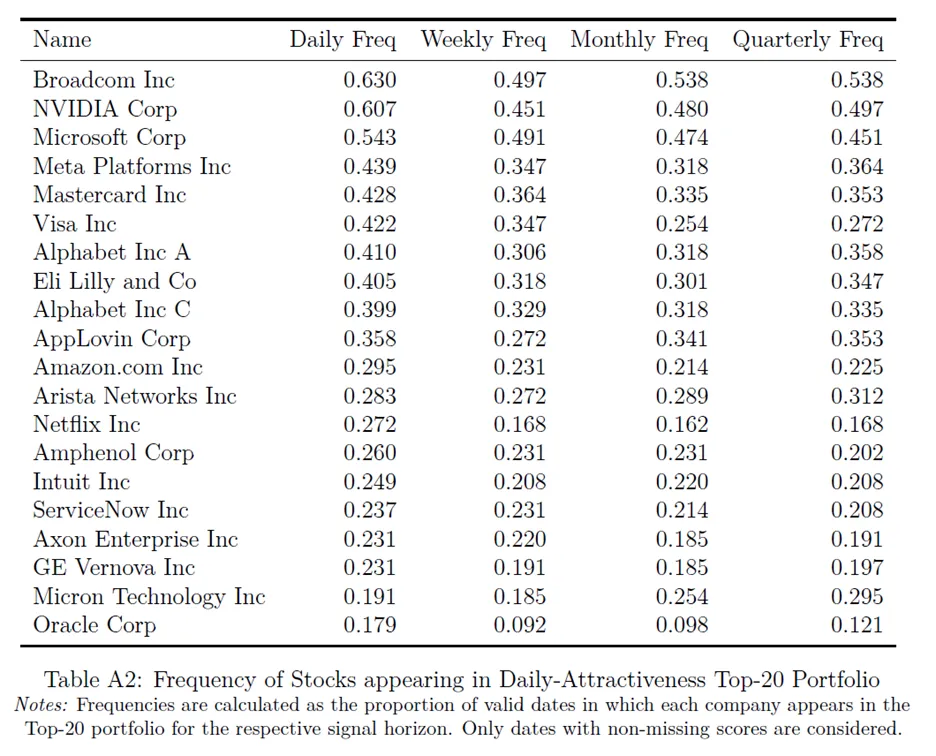
AI对HML因子的载荷是-0.636到-0.883,这意味着AI有非常强的成长股偏好。
在过去几年成长股跑赢价值股的环境下,这个偏好当然有利可图。但如果市场风格切换,比如利率大幅上升、价值股回归,这个策略可能会遭受重大回撤。
换句话说,AI可能只是在"押注成长股",而2025年恰好成长股表现好。
论文作者当然用因子模型控制了这个因素,声称Alpha是在剥离HML暴露之后的。但9个月的数据太短,很难说清楚这个Alpha到底是真的"超额",还是某种尚未被识别的风险溢价。
3. 高换仓率带来的疑问
Top-20组合的日均换仓率是57.4%,意味着每天有一半以上的股票要换。
这引发几个问题:
真实交易成本可能被低估:论文只考虑了买卖价差,没有考虑市场冲击(大资金进出时推高/压低价格的影响) 策略容量有限:如果管理几十亿美元,每天在20只股票上大进大出,肯定会影响价格 信号本质可能是短期噪音:如此高的换仓率,说明AI捕捉的可能是非常短暂的信息优势,而不是持久的基本面洞察
4. 基础设施风险
这个策略完全依赖外部的大语言模型。这带来了传统量化策略没有的风险:
模型漂移:OpenAI、Anthropic等公司会不定期更新模型。新版本的"性格"可能跟旧版本不一样,导致信号漂移 服务中断:如果API在关键时刻宕机,你可能错过开盘执行窗口 幻觉风险:LLM可能会"编造"信息,基于不存在的新闻做出判断
结论
论文中的策略和收益很难复制,但思路和方向值得借鉴。
ScaleAlpha.ai产品不仅在选股这一环节,而是在数据、选股、研究、决策(组合决策)、执行等多个环节都搭建好了一套基础设施模块。
方便大家按需雇佣自己需要的AI数据科学家、AI分析师、AI策略研究员、AI交易员、AI基金经理和AI风控官。
我们坚信未来的Alpha来自人机协作。
最好的策略不是"完全相信AI"或"完全不用AI",而是: