ARTICLE · 1201257
银行把你的 AI 助手挡在了账户门外
银行把你的 AI 助手挡在了账户门外
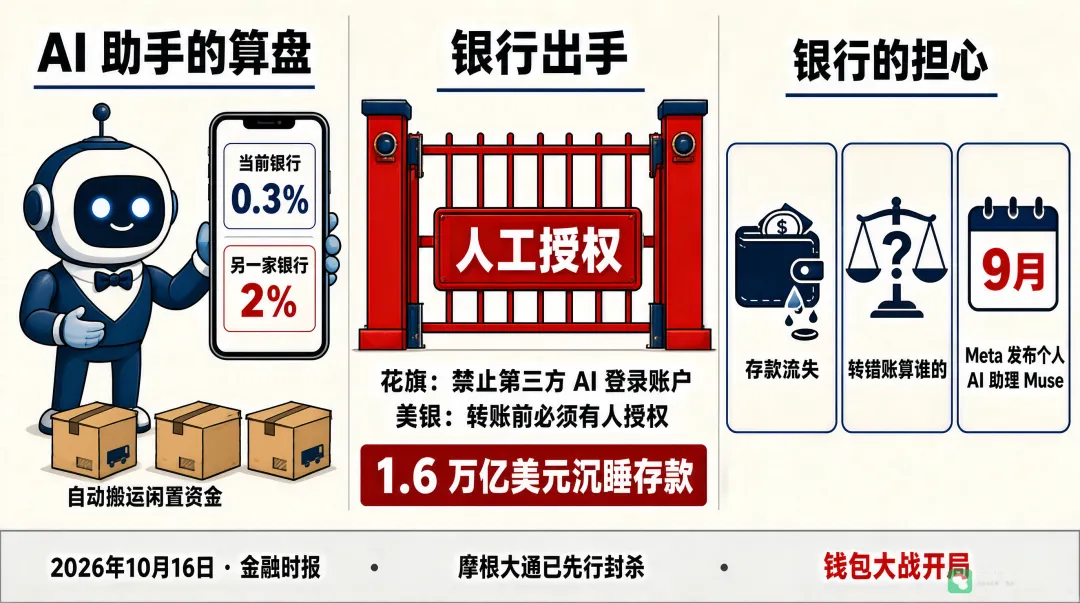
想象这个场景:你的 AI 助手扫了一遍你的银行账户,发现活期利率只有 0.3%,隔壁一家银行给 2%。它「好心」地把你卡里闲置的 20 万转了过去,还留了句:已为你优化收益。
你还没反应过来,银行先动手了。
10 月 16 日,英国《金融时报》报道,花旗集团和美国银行出手,限制 AI 智能体访问客户账户。花旗的禁令很具体:第三方 AI 智能体或助手不许登录客户账户,也不许直接在花旗的数字银行平台里办理交易。理由写着「保护客户账户及信息安全」,但真正的动机藏在前半周的另一条新闻里。
多家银行已经向监管机构交底:他们怕的不是黑客,是存款流失。AI 智能体为了帮用户追求更高收益,会把闲置资金自动搬到别处。银行吸储的成本本来就在涨,再让一个不知疲倦的「搬运工」替每个储户货比三家,存款端先扛不住。
1.6 万亿美元的沉睡存款,被 AI 叫醒了
这不是杞人忧天。美国财经媒体 PYMNTS 10 月上旬算了笔账:AI 智能体可能唤醒 1.6 万亿美元「沉睡存款」——那些躺在低息活期账户里、主人懒得管的钱。储户自己懒得搬家,但 AI 不会累,也不会忘。
压垮银行神经的是 9 月的事:Meta 发布个人 AI 智能体 Muse,爆火。银行意识到,让几亿人手里各握一个不知疲倦的财务助理,存款搬家就从「偶发事件」变成「系统风险」。花旗和美银的禁令,就是在这条时间线上落下的。
而且他们不是第一批。摩根大通几天前已封锁外部 AI 智能体访问客户账户。美国最大的几家银行,正在对同一个东西关同一扇门。
钱转走了算谁的?银行自己也说不清
美银 CEO 莫伊尼汉接受采访时说得直白:「我们强烈认为,钱从你账户转出去之前,必须有个人参与授权。」他还补了一句大实话:「你肯定不希望消费者回来告诉我们:我账户里的钱被转走了,我不知道为什么,也不知道钱去了哪儿——而这一切都是 AI 智能体干的。」
美银正在做一件事:制定协议,明确 AI 授权的支付最终由谁担责。这句话翻译过来就是——现在还没答案。
这才是整件事最要命的部分。智能体转错账,用户找银行,银行说授权是你家的 AI 发起的,AI 厂商说用户点了同意。三方互相指,钱已经出去了。传统银行「签名=本人」的假设,被 Agent 撕开了一道口子。
助理有了脑子,缺的是钱包
再看 AI 公司这边。虎嗅转载的一篇分析说得很透:Instinct、OpenAI 的 Dots、Meta 的 Muse 这些助理已经不满足于「回答问题」,它们要「完成任务」。会帮你排孩子的足球赛程,就会顺手帮你订球鞋。
但这里卡着一个关键件:支付授权。没有你的支付凭证,智能体的任何建议都只是一份待办清单。所以 AI 公司正在疯抢能帮智能体付款的产品——文章管这个叫「钱包大战」。水面下其实是两场博弈:一场是谁帮智能体付款,另一场更要命——谁允许你的钱包以你的名义交易。
银行刚才那道禁令,正是第二场博弈的开局。
太平洋两岸在做相反的事
同一周,南京发布了智能体互联平台 AXP:基于确定性网络,目标支撑百万级智能体注册接入、十万级同时在线运行。美国银行在筑墙,把 Agent 挡在账户外;国内在修路,给 Agent 修互联网。
两边都没错,只是站的位不同。银行守住的是「钱必须人签字」这条两百年的老规矩,平台建设者赌的是「机器之间的协作会先于信任体系成熟」。谁先跑通,决定了 Agent 时代的金融基础设施长什么样。
可以盯一个信号:哪家机构愿意第一个给 AI 智能体发「代理授权凭证」——限额、可撤销、责任清晰的那种。谁发了,钱包大战才算真正开打。在那之前,你的 AI 助手再聪明,碰到银行大门,还是得先过人工这一关。
参考资料
Financial Times: Citi becomes latest US bank to restrict AI agents from accessing accounts(2026-10-16) IT之家:为避免银行存款大量流失,花旗、美银出手限制智能体访问客户账户(2026-10-17) 虎嗅/财联社:美银、花旗出手,限制AI Agent;AI 个人助理的涌现可能引发钱包大战 PYMNTS: AI Agents Wake Up $1.6 Trillion in Sleepy Bank Deposits(2026-10-08)