ARTICLE · 1201254
SYB · 每日一课 05|备课文档 评估你的财务状况
钱够就能创业?
评价你是否适合创业:
评估你的财务状况
两套时间轴 +8 分钟精品课逐字稿
目标 · 重难点 · 课堂时间规划 · 简纲 · 逐字脚本 · 板书 · 量规
8 分钟精品课 + 45 分钟常态课
📖 本文目录
👉 滑动
01
教学目标
知识·能力·素养
02
教学重难点
重点与难点
03
课堂时间规划
8 分钟 / 45 分钟
04
教学实施
简纲·逐字脚本
05
拓展案例库
30 秒微型案例
06
板书设计
图片+步骤
07
配图与教具
来源与用途
08
分层作业
三层任务
09
评价对标
对接评分维度
配套《每日一课 SYB05》免费版学习资料,参考教材:《创办你的企业(SYB)》(第二版)第一步第五节,教材页码 P.7~P.9
课时
8 分钟精品课 / 45 分钟常态课
课型
新授课
前置知识
第 04 课《增强你的创业能力》:核心论断(素质可以培养、能力可以提高、条件可以改善)、三类短板对应的补短路径;第 01~03 课完成创业者自我评估(素质、能力、物质条件三大维度、11 个自查关键词)。承接逻辑:看清自己 → 看清钱袋。
01
一、教学目标
知识·能力·素养
知识
说出创业资金的来源渠道;理解「不能把积蓄全投进去」及「新企业至少运转 3 个月以上才可能产生利润」的教材口径;能用财务状况收支表估算自己的可用创业资金;说清风险防范资金的意义。
可观测学习成果:能够准确复述教材原文三条资金来源、硬约束「至少 3 个月盈利期」、收支表算法与风险防范资金要求。
能力
掌握「可动用总额 - 至少 3 个月日常开支 - 风险防范资金」算法。
可观测学习成果:能为自身拟一份财务状况收支表,算出可用于创业的资金。
素养
树立「先保家庭安全垫、再投企业」的稳健创业观。
可观测学习成果:在课堂落位环节,能口头报出自己的可用资金判断及理由。
✅ 结课检验任务:
课后完成教材第 43 页练习 6/练习 7 个人财务状况收支表;课堂收尾 1 分钟,组织口头小输出:一个可投金额 + 理由。无需点名、不用上交作业。
02
二、教学重难点
重点与难点
教学重点
财务状况的评估方法——资金来源、不能全投的硬约束、用收支表算可用资金(严格沿用教材 P.8–P.9 原文表述)。
教学难点
让学员承认「不能全投」并落到「动手算收支表」这个动作上。很多学员习惯凭感觉说「我有点积蓄够了吧」,难点在于把他们拉到「至少按 3 个月、还要留风险防范资金」的教材算法里。
难点解读
教材给出的逻辑是「家庭开支先于企业开支」。新企业至少 3 个月才可能盈利,说明这段时间内全家生活仍靠原有积蓄支撑;把积蓄全投进去,等于提前透支家庭安全垫。课堂上用黄亮和李燕的算账链条(76 000 - 9 000 = 67 000,再留 20 000 保底,实投 47 000)做示范,把抽象约束变成可对照的具体数字,学员更容易接受「先留后投」。
03
三、课堂时间规划
8 分钟 / 45 分钟
本章给出两套时间轴:8 分钟精品课(微课/赛课)与 45 分钟常态课。两套均只列时间轴表,逐字稿仅 8 分钟精品课提供(见第四章)。
8 分钟精品课
0:00–0:50
情境导入
设问:创业的钱从哪来,家里的钱能不能动;同步板书课题。
0:50–2:30
资金来源与硬约束
讲清三类来源、不能全投、至少 3 个月盈利期。
2:30–4:20
收支表算可用资金
转述教材方法,演示黄亮和李燕算账 76 000 → 留 9 000 → 留 20 000 → 47 000。
4:20–5:40
风险防范资金
转述创业小贴士,点明「留一笔万一的钱」是硬要求。
5:40–8:00
学员落位与小结
口头请 2–3 位学员报自己的可用资金判断,收口回扣第一步逻辑。
💡 教学提示
8 分钟精品课不设置课内翻书、默读、教材圈画等环节。核心观点与收支表算法由教师讲授输出,教材留给学员课后自主拓展阅读;故事深度研读、练习 6/7 填写,统一放在 45 分钟常态课开展。
45 分钟常态课
0:00–5:00
导入与回顾
回扣第一步前四节逻辑,引出「最后、也最现实的问题——钱」。
5:00–20:00
概念讲授
资金来源、不能全投、至少 3 个月盈利期;结合资金分配概念图讲解。
20:00–35:00
收支表实操
学员自主填写个人收支表(对应教材练习 6/练习 7),教师巡回应答。
35:00–42:00
风险防范与案例深读
创业小贴士、黄亮和李燕案例完整复盘。
42:00–45:00
小结与作业
用第一步小结收口,布置分层作业。
04
四、教学实施
备课简纲·逐字脚本·补充活动
本章提供两套时间轴,分别适配 8 分钟精品课与 45 分钟常态课。配套授课材料:4.1、4.2 为 8 分钟精品课备课简纲与完整逐字稿;4.3 仅整理 45 分钟常态课补充活动清单与实施要点,不再重复撰写完整逐字脚本。
4.1 8 分钟精品课|备课简纲
1 导入(0:00–0:50)
课堂活动
抛设问「钱从哪来、家里的钱能不能动」,请自愿发言。
教具:黑板课题
评价要点
学员能说出至少一种资金来源
2 来源与约束(0:50–2:30)
课堂活动
讲三类来源、不能全投、3 个月盈利期。
教具:资金分配概念图、板书
评价要点
学员复述「不能全投」的原因
3 算可用资金(2:30–4:20)
课堂活动
演示黄亮和李燕算账,板书推导 76 000 - 9 000 - 20 000 = 47 000。
教具:板书、收支推导图
评价要点
学员跟算,理解「减 3 个月开支再留保底」
4 风险防范与落位(4:20–8:00)
课堂活动
转述创业小贴士,强调留保底钱;请 2–3 人报可用资金判断,收口。
教具:板书收尾句
评价要点
口头输出一条「可投金额 + 理由」
4.2 8 分钟精品课|逐字授课脚本
导入 0:00–0:50
今天这节课,我们聊一个最现实的问题——钱。创业得要钱,可这笔钱从哪来?你家里现有的积蓄,能不能一股脑全投进去?带着这两个问题,我们进入第一步的收尾小节:评估你的财务状况。
资金来源与硬约束 0:50–2:30
教材开篇就给了判断:无论你用自有积蓄,还是向亲友、银行借贷,或者通过其他途径筹集资金来办企业,你都要先评估自己的财务状况。先看钱从哪来。教材列出三类常规渠道:自己的积蓄;向亲友或银行借贷;其他途径。看上去是凑钱的问题,其实每一种背后都挂着一笔要还的账——自筹占用家庭现金流,借贷要还本付息。更关键的是这句:如果你用自己的积蓄创业,不能把钱全投进去。为什么?因为一家新企业,至少要运转 3 个月以上,才可能产生足够的利润来支付你和家人的日常开支。换句话说,在你还没赚到钱之前,全家生活还得靠原有积蓄撑着。把积蓄全押进去,等于提前透支了家庭的安全垫。
收支表算可用资金 2:30–4:20
那到底能投多少?教材给了一个具体算法:准备一份财务状况收支表,列出从现在到企业赢利这段时间里,你的开支有哪些、每项大概多少、一共多少;用可支配资金总额,减去日常开支——教材建议至少按 3 个月算——剩下的,才是你能用来创业的钱。我们用教材里黄亮和李燕的例子走一遍:两人两个月工资 8 000,活期存款 68 000,收入合计 76 000;未来 3 个月日常开支 6 600、老人赡养和医疗 1 800、其他 600,支出合计 9 000;结余 67 000。注意,他们又留了 20 000 元存款保底,所以实际能投进企业的,是 47 000 元。
风险防范资金 4:20–5:40
教材还专门用一则创业小贴士提醒:理性的创业者要有强烈的风险防范意识,不论剩余资金多少,都应该留有足够的风险防范资金,以防万一。黄亮和李燕那 20 000 元保底,就是这条要求的具体落地。留这笔钱,不是保守,是教材明确的底线动作。
学员落位与小结 5:40–8:00
现在请大家对照自己想一想:你的可支配资金总额大概是多少?至少 3 个月的家庭开支要扣多少?你打算留多少保底?算完这三个数,你真正能投进企业的钱,就清楚了。愿意分享的同学,直接说一个你的可投金额和理由,不用署名。本节课我们走完了第一步:从了解什么是企业,到评估自身素质能力物质条件、增强创业能力,最后评估财务状况。一句话收尾——先看清自己,再看清钱袋子,下一步,我们才去想办一家什么样的企业。
4.3 45 分钟常态课|增补活动说明
常态课不另写逐字稿,以下为补充活动清单,占用第三章 45 分钟时间轴内对应时段,总时长不变。
自主填写收支表
学员对照教材练习 6/练习 7,填写个人财务状况收支表;教师巡回应答,不点名、不收作业。约 15 分钟(含于 20:00–35:00)
案例分组对照
4–6 人一组,对照黄亮和李燕的算账链条,讨论本组某人案例中的「可投金额」是否合理。约 5 分钟(含于 35:00–42:00)
风险防范快问快答
口头快问:自办网店属于自筹还是借贷?留保底钱是不是保守?——学员抢答,不书面作答。约 3 分钟(含于 35:00–42:00)
05
五、课堂拓展案例库(30 秒短案例,适配常态课教学)
常态课收尾可用
1. 素材清单
案例一(教材原型):黄亮和李燕留 20 000 元保底,只投 47 000 元办朱砂泥工艺品小企业。回扣:风险防范资金是教材硬性要求。
案例二(行业参照):个体工商户占我国经营主体九成以上,多数起步资金来自家庭积蓄。回扣:自筹 + 留保底是小微创业主流路径。
案例三(失败反例):不少初创者把全部积蓄投入装修与备货,遇淡季现金流断裂。回扣:这正是教材「不能全投」要防的情形。
2. 参考课堂话术
教师话术
教材把评估财务状况放在第一步收尾,正是要学员在掏钱之前先算清账。黄亮和李燕留 2 万保底、只投 4.7 万,是「不能全投」最直观的范本;老干妈靠自有积累滚成大厂,说明自筹也能走得稳;那些把全部积蓄砸进装修备货、淡季一到就断流的创业者,恰恰踩中了教材要防的坑。
完整背景资料、详细授课讲稿,可查阅配套付费文档《评估你的财务状况·有趣的案例》。
06
六、板书设计
图片+书写步骤
✨ 书写原则
跟随授课进度分步书写板书,禁止课前一次性全部填满板面。
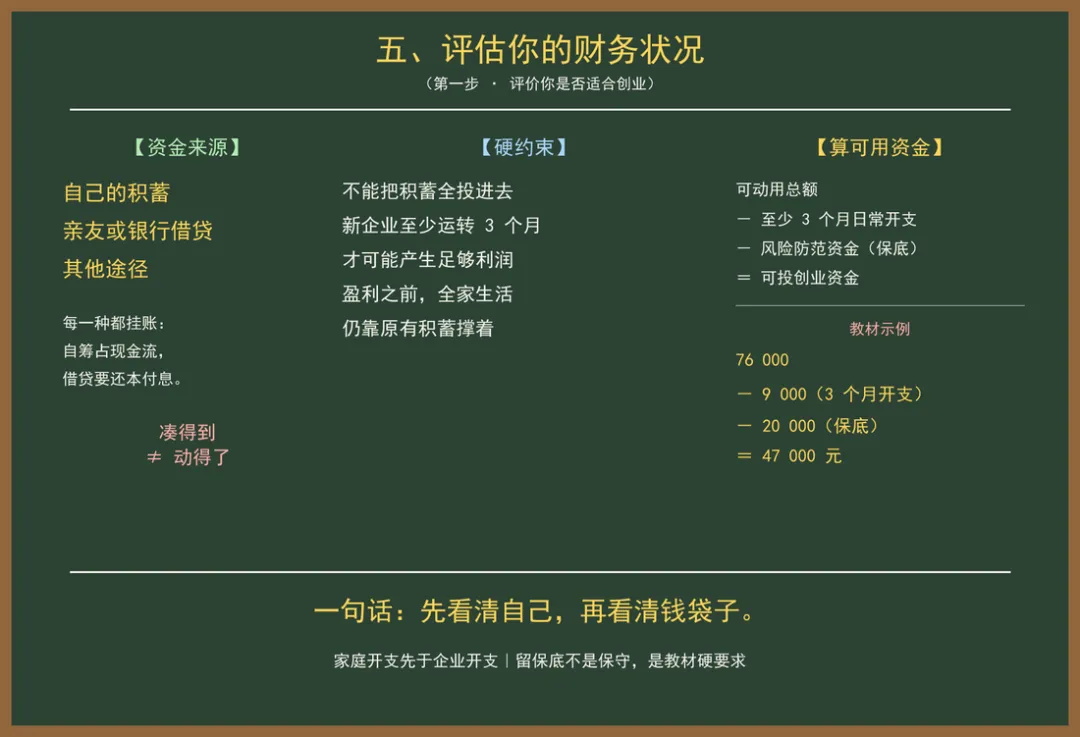
图 05-2 SYB 第 05 课板书设计示意图(依据本课教学内容自制)
导入环节:板面居中书写主标题「五、评估你的财务状况」;右上角小字标注:第一步·评价你是否适合创业。
来源与约束环节:黑板左侧列三类资金来源;中部写硬约束「不能全投/至少 3 个月盈利期」。
算可用资金环节:黑板右侧写算法:可动用总额 - 至少 3 个月日常开支 - 风险防范资金 = 可投金额;同步板书黄亮和李燕算账 76 000 - 9 000 - 20 000 = 47 000。
风险防范环节:板面补「留保底不是保守,是教材硬要求」。
课程结尾:板面底部书写总结金句「先看清自己,再看清钱袋子」,板书保留至下课。
07
七、配图与教具清单
编号·名称·来源·用途
图 05-1 资金分配概念图
课本原图 P.8(裁切)|讲「积蓄先付家庭开支、剩下才是创业资金」核心视觉素材。
图 05-2 板书设计示意图
自制|教师备课、说课、技能大赛答辩参考。
图 05-3 收支推导图
依据教材 P.8–P.9 自制|演示 76 000 - 9 000 - 20 000 = 47 000。
黄亮和李燕案例 收支表算法示范
教材 P.8–P.9|45 分钟常态课案例精读。
08
八、分层作业设计
三层任务
基础
完成教材练习 6、练习 7,写出自己的「可支配总额 - 3 个月开支 - 保底」三项数字与结论。
对应教学目标:知识目标。
提升
用教材的收支表框架,为一位你熟悉的个体户估算其可用创业资金,标注其资金来源类型。
对应教学目标:能力目标。
备赛
就本节课拟一段 30 秒口播,把「评估财务状况」讲给没创业经验的听众听,要求出现「3 个月」「风险防范资金」两个教材关键词。
对应教学目标:素养目标。
09
九、大赛课程设计评价对标
课程设计评分维度
提示
具体分值、权重请以本省人社官方赛事技术文件为准,本表梳理本课教学设计匹配的评审考核要点。
教材内容关联度
准确引用资金来源、3 个月盈利期、收支表算法、风险防范资金,前后逻辑贯通。
合格:引用主要知识点,个别表述偏离教材|待改进:漏引关键口径或自造概括句
重难点突破
用黄亮和李燕算账把「不能全投」讲透,学员能跟算。
合格:讲了算账,但未突出「留保底」|待改进:只念定义,未演示算法
课堂互动
设问驱动,学员口头输出可用资金判断。
合格:有提问但学员参与弱|待改进:单向灌输,无学员输出
成人化设计
无齐读跟读,用自主填写与快问快答。
合格:偶有中性表述瑕疵|待改进:出现齐读/集体朗读
板书与教具
随讲随写,概念图与推导图配合到位。
合格:板书完整但节奏欠佳|待改进:板书缺失或课前写满
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
THANKS FOR READING