ARTICLE · 1208284
AI产业链五大赛道深度研究报告:算力、存储、光通信、应用与能源
AI产业链五大赛道深度研究报告:算力、存储、光通信、应用与能源
山海汇 Nicho FAN
2026年9月
《格物致知》系列 · 原文完整版
山海汇 Nicho FAN
2026年9月24日
序章:从百万亿叙事到产业地图
上一篇我们拆解了"AI的100万亿美元蛋糕"怎么算、怎么分。那是一个关于终局的叙事——黄仁勋口中被AI增强的全球经济活动总量。但投资不能只靠终局叙事吃饭,钱是沿着产业链一环一环流动的:先买芯片,再配内存,然后拉光网络,建数据中心,最后才是应用的收入兑现,而这一切的尽头,是电。
本篇把镜头从太空视角拉回地面,沿着资本开支的流向,深挖五大赛道——算力、存储、光通信、应用、基础能源——每一赛道回答三个问题:市场有多大?格局是什么?海内外的龙头是谁?
先立总规模的锚。按美国银行2026年年中的展望,全球AI基础设施投资当前约1万亿美元/年,到2030年将扩大至3-4万亿美元/年;摩根大通的数据显示,全球云厂商资本开支2026年约9530亿美元,2027年1.41万亿,2028年1.54万亿美元。作为对照,美国2025年全年GDP约30万亿美元——也就是说,到2030年前后,AI基建投资一年就能吃掉美国GDP的10%以上。这是人类和平时期最大规模的资本配置运动之一。
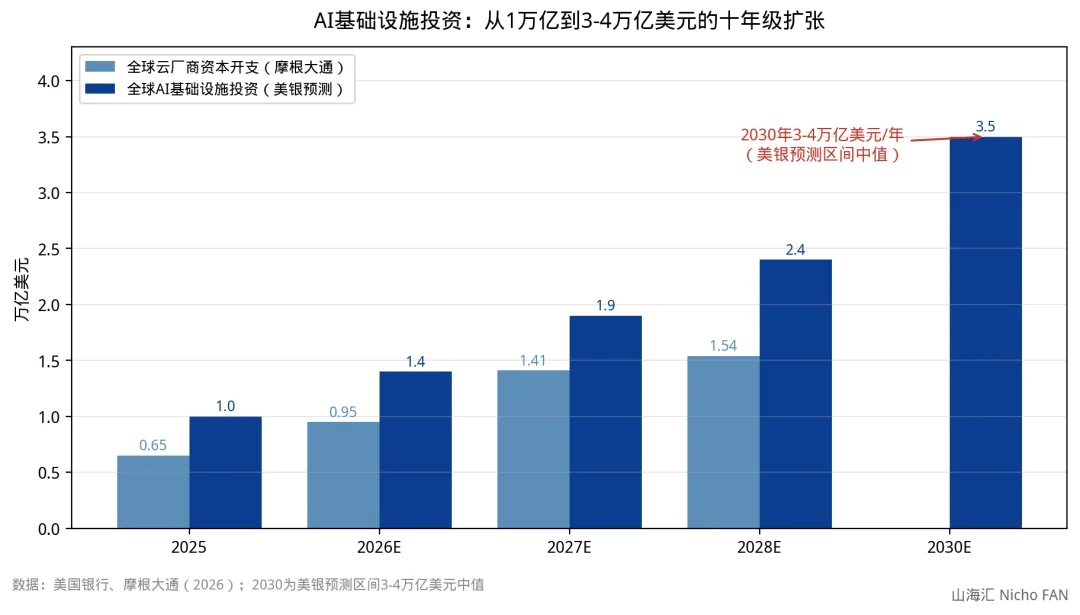
图01
支撑这场配置的,是肉眼可见的订单积压:微软商业剩余履约义务(RPO)6270亿美元、甲骨文5530亿美元、谷歌云超4600亿美元、亚马逊AWS 3640亿美元——四家合计突破2万亿美元的长期订单,为未来数年的资本开支提供了"提前签约"的确定性。英伟达CFO明确表态,公司库存与供应承诺已覆盖至2027自然年出货。
五大赛道的分工如下:
一个贯穿全篇的判断先放在这里:这五条赛道的确定性排序,与它们的sexy程度恰好相反。能源最土,但确定性最高;应用最性感,但商业模式还在摸索。理解了这个反差,才算理解了AI产业链投资的基本盘。
第一章 算力:AI的心脏
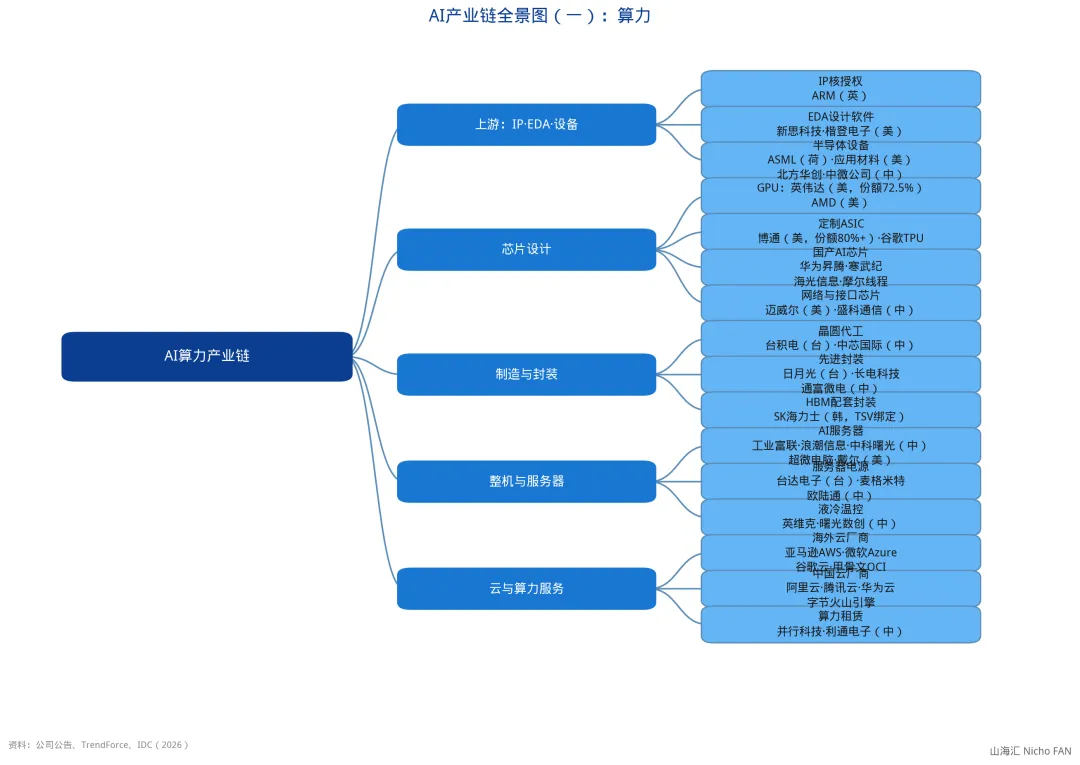
思维导图
AI产业链全景图(一):算力——从IP授权到云服务的五级传导
1.1 市场规模:四年近三倍
算力芯片是整个AI产业的地基。行业研究机构测算,2026年全球算力芯片市场规模约2.6万亿元人民币,到2030年预计达到7万亿元,2026-2030年复合增速约27.5%。
结构上看,GPU仍是绝对主力:2026年上半年全球算力芯片约1.39万亿元中,GPU占73%、ASIC占13%、CPU占12%、FPGA占2%。但增速结构正在变化——GPU将从2026年的约2万亿元增至2030年的4.4万亿元,而ASIC将从约3000亿元膨胀至1.2万亿元,CPU同样从2000亿元增至1.2万亿元。定制芯片和CPU是斜率更陡的两条线。
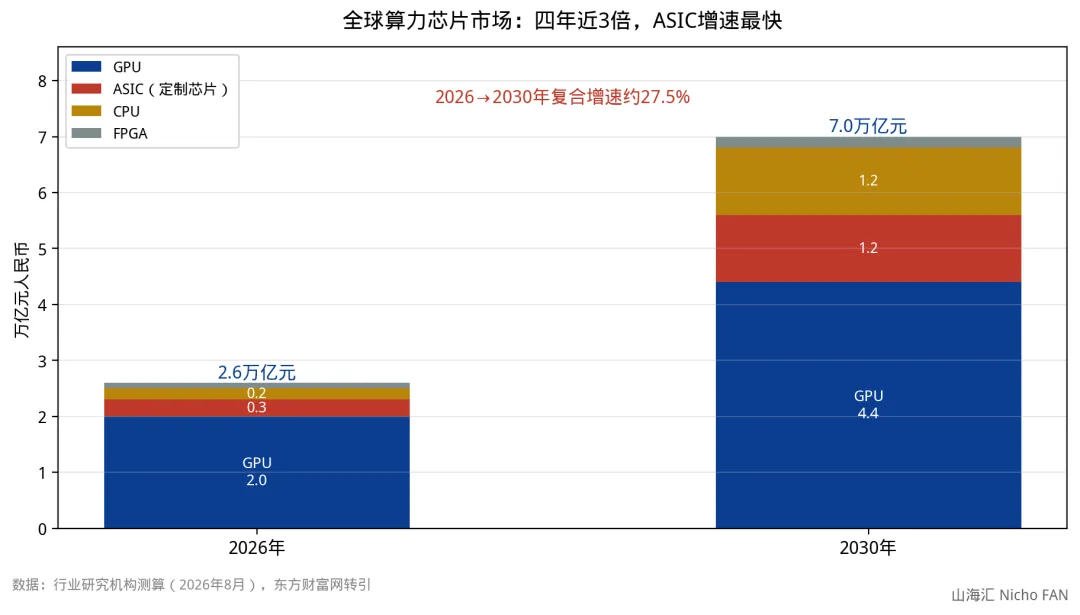
图02
美国银行的口径更具象:到2030年全球AI数据中心系统市场规模将达1.7万亿美元以上,较2025年的2640亿美元增长超六倍。其中AI服务器1.3万亿美元(占75%),网络设备3160亿美元(占20%),存储820亿美元(占5%)。AI加速器单独划出来,2030年约1.17万亿美元。
需求侧的结构变化值得专门一提:推理正在超越训练成为算力的主引擎。AI智能体单个任务的Token消耗量是传统聊天模式的10-100倍甚至更高,业内普遍预计2026-2027年推理算力需求将超过训练。中国日均Token调用量从2024年初的1000亿增长到2026年3月的超140万亿,两年多涨了一千多倍。算力生意正在从"训练一次"变成"每天不停算"。
1.2 GPU与ASIC之争:出货量易主,收入仍是一家独大
2026年最热闹的行业辩论是:云厂商自研ASIC会不会掀翻英伟达?
摩根大通2026年秋季报告给出了一个微妙的答案:按出货量算,2027年ASIC/XPU在AI加速器中的占比将升至54%,首次超过GPU,2028年进一步升至55%。定制ASIC市场规模2026年约600-700亿美元,未来数年复合增速40-50%。
但按收入算,英伟达依然独大。美银预计到2030年,英伟达仍将占据AI加速器市场约65-70%的份额,ASIC厂商整体20-25%(博通是最大受益者),AMD维持5-10%。原因很简单:英伟达卖的是ASP高达200-300万美元的GB200 NVL72机架级系统,一颗芯片4万美元的时代已经过去;而ASIC主要服务于超大规模云厂商的内部降本需求,单价和毛利都低一个量级。
博通的确定性来自合同:与谷歌签订的TPU供应协议覆盖2026-2031年,横跨3nm、2nm及先进封装,包含逐年增长的营收安排;2027财年可预见市场需求已达12吉瓦。迈威尔科技则拿下了谷歌1200亿美元级别协议,覆盖亚马逊Trainium、微软Maia等项目。
1.3 海外龙头:一个帝国与三个挑战者
英伟达——2026财年(截至2026年1月)全年营收2159亿美元,同比+65%;GAAP净利润1200.67亿美元,同比+65%。数据中心业务收入1937亿美元,贡献近九成。三个细节值得放大:
其一,商业模式已完成维度升级。通过把客户从"买一张B200"引导至"部署GB200 NVL72机架系统",产品均价从约4万美元提升至200-300万美元,并把亚马逊、谷歌、Meta、微软深度锁进NVLink生态。其二,网络业务成了第二增长曲线,2026财年收入突破310亿美元,较2021财年收购迈络思时增长超10倍。其三,主权AI成为新客群,2026财年相关收入同比增长超两倍、突破300亿美元,客户包括加拿大、法国、荷兰、新加坡与英国。公司还斥资200亿美元收购了推理芯片公司Groq的技术与团队——这是其历史上最大一笔收购,瞄准的正是推理时代的低延迟市场。
博通——定制ASIC之王。在ASIC市场占80-85%份额,与迈威尔合计约90%。谷歌TPU五年长约在身,"需求是供应的两倍"是分析师对它的概括。
AMD——Instinct MI系列放量,锚定客户包括OpenAI、Meta和Anthropic;Piper Sandler预计其盈利到2030年以65%的复合增速增长,称其为"智能体AI的最佳受益标的"。
台积电——AI芯片的物理天花板。CoWoS-L先进封装产能预计到2026年年中都处于短缺状态,2026年资本开支520-560亿美元创历史新高,其中70-80%投向先进制程。美银预计到2030年全球半导体销售额达2万亿美元,对应晶圆厂设备市场2500亿美元。
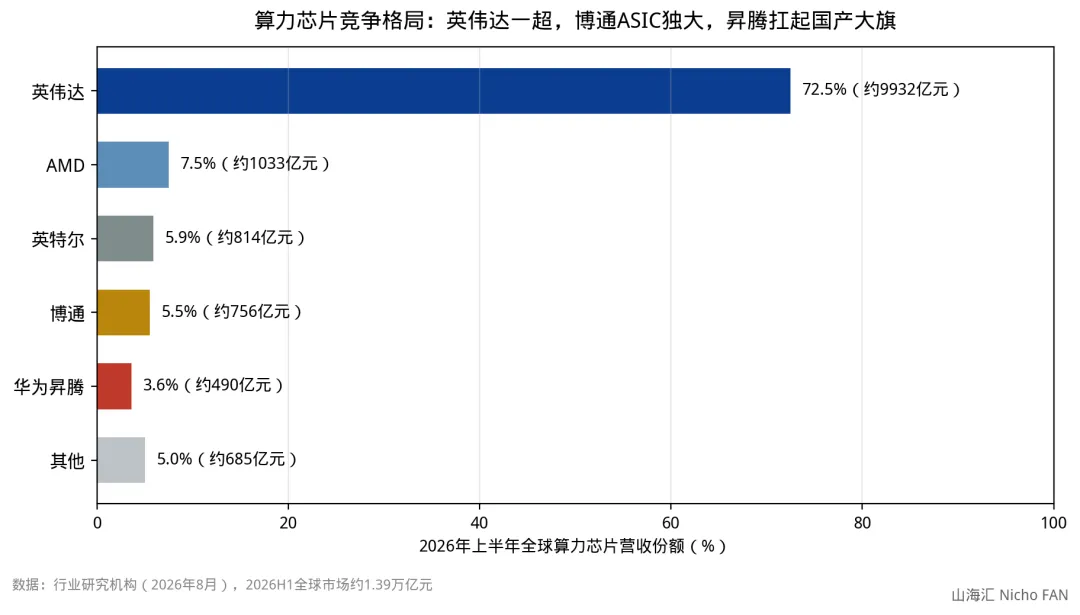
图03
1.4 国内力量:寒武纪摘掉亏损帽子,海光双芯并进
国产算力的故事在2026年发生了质变——从"讲替代叙事"变成"交业绩答卷"。
寒武纪交出了史上最强中报:2026年上半年营收59.96亿元,同比+108.13%;归母净利润23.11亿元,同比+122.61%;扣非净利润增速137.3%跑赢归母,盈利含金量高。旗舰训练芯片思元6902026年初量产,采用双Die封装,FP16算力超700TFLOPS(上一代思元590约345TFLOPS的两倍),搭载196GB HBM3,实测互连带宽超890Gbps。更硬核的是股权激励考核目标:2026年营收不低于135亿元,2026-2028三年累计不低于1000亿元——按此推算,2028年单年营收要冲400亿元量级。
海光信息走的是"CPU+DCU双芯"路线:2026年上半年营收90.99亿元,同比+66.52%;归母净利润17.98亿元,同比+49.69%。研发投入26.52亿元,占营收29.15%。DCU已适配DeepSeek、Qwen3、混元等400余款主流大模型,覆盖全球99%的非闭源大模型。一个被低估的逻辑:AI Agent时代CPU与GPU配比从传统的1:8趋近1:1,请求接入、任务编排的中枢价值让海光的CPU业务获得超预期增量。
华为昇腾以约490亿元营收占全球3.6%份额,是国产算力的隐形主力。加上寒武纪、海光,中国供给约占全球的6%,而需求占20-30%——供需错位本身就是国产替代的空间。
第二章 存储:从配角到瓶颈
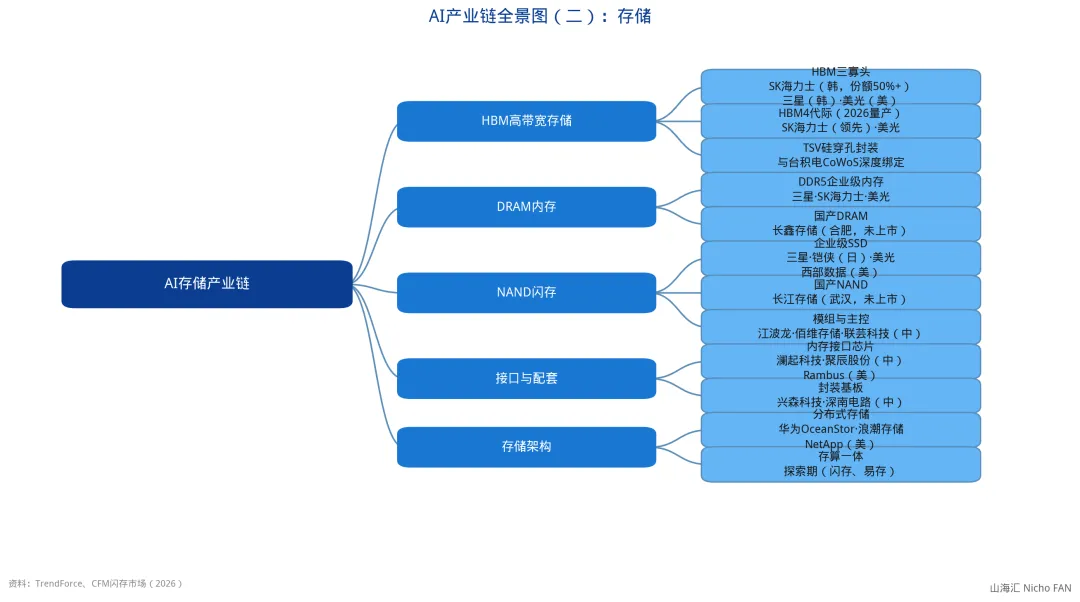
思维导图
AI产业链全景图(二):存储——从HBM到存算一体
2.1 瓶颈转移:算力不再是第一约束
美国银行2026年年中报告里有一个颠覆性的判断:AI产业链的核心瓶颈正在从算力转向存储。
逻辑不难理解:处理器算力增速远高于内存带宽增速,AI加速器花在"等数据搬运"上的时间已经超过"做计算"的时间。高带宽内存(HBM)因此成为整个AI硅片体系中最具战略地位的组件——它不是普通的DRAM,而是整个AI训练和推理基础设施的闸门。
市场量级:全球HBM市场规模2025年约350亿美元,2026年预计接近580亿美元,到2030年将增至1680亿美元,五年复合增速37%。这个斜率超过同期GPU市场。
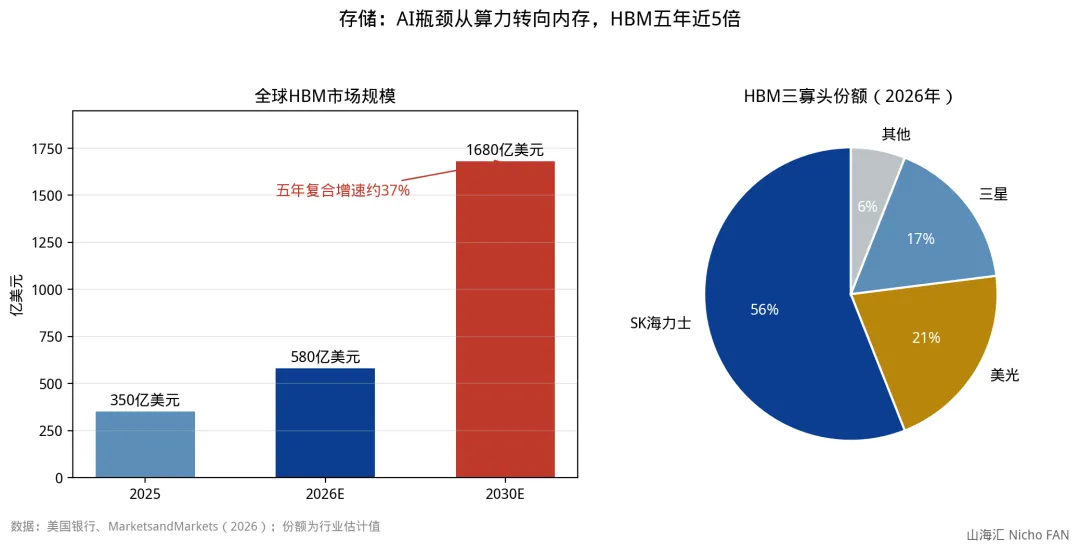
图04
2.2 技术迭代:每一代都更贵
HBM的商业本质是"每一代都更贵":HBM3单颗约200美元,HBM3E约300美元,HBM4约550美元/36GB 12层堆叠——2026年8月的现价。HBM4标准将接口位宽从1024位翻倍至2048位,单堆栈带宽超2TB/s,是HBM历史上最大的一次带宽跃升。
SK海力士已完成48GB 16层HBM4开发,英伟达下一代Vera Rubin平台单颗加速器预计搭载288GB HBM4。更狠的是供给侧挤压:HBM消耗约3倍于同等容量DDR5的晶圆面积,HBM扩产直接挤占普通DRAM和GDDR产能,这改变了存储行业的周期属性——摩根大通预计2026年DRAM和NAND混合均价均上涨约250%,2027年DRAM再涨30%、NAND涨25%。存储正在从"大涨大跌的周期股"向"结构性成长的瓶颈资产"切换。
2.3 三寡头:SK海力士领跑,三星失守
全球通过认证的HBM供应商只有三家,合计控制95%以上产能:
SK海力士:份额50-62%(各口径不一),凭HBM3E在英伟达H100/H200/B200平台的先发认证牢牢卡位,2026年4月获IEEE企业创新奖,同时确认供货英伟达下一代平台。
美光:份额约21%,已超越三星成为第二。2026年3月率先量产36GB 12层HBM4,单堆栈带宽2.8TB/s,直供英伟达Vera Rubin平台,并扩建美国本土产能。
三星:份额从一年前的41%大跌至约17%,败因是HBM3E在关键客户处认证受挫。2026年3月与AMD签署MoU成为MI455X的HBM4主供,算是挽回一城。
三家全部售罄至2026年底,扩产受制于先进封装、洁净室、电力和地缘政治四重约束——新产能从开建到量产需要12-18个月,这意味着紧平衡至少延续到2027年。
2.4 国产进度:起跑线上
中国大陆的存储双雄——长江存储主攻NAND、长鑫存储主攻DRAM——在各自领域已站稳,但HBM的国产化基本还在起跑线:HBM本质是DRAM+TSV先进封装的组合拳,长鑫的DRAM制程和堆叠能力距三寡头尚有代差。AI服务器带动的是企业级SSD需求爆发(NAND侧利好长江存储),HBM国产替代是更远期的期权。在存储这条赛道上,投资者需要接受"故事在海外、订单在海外"的现实,国内产业链的机会更多在封装测试和模组环节。
第三章 光通信:AI的血管
思维导图
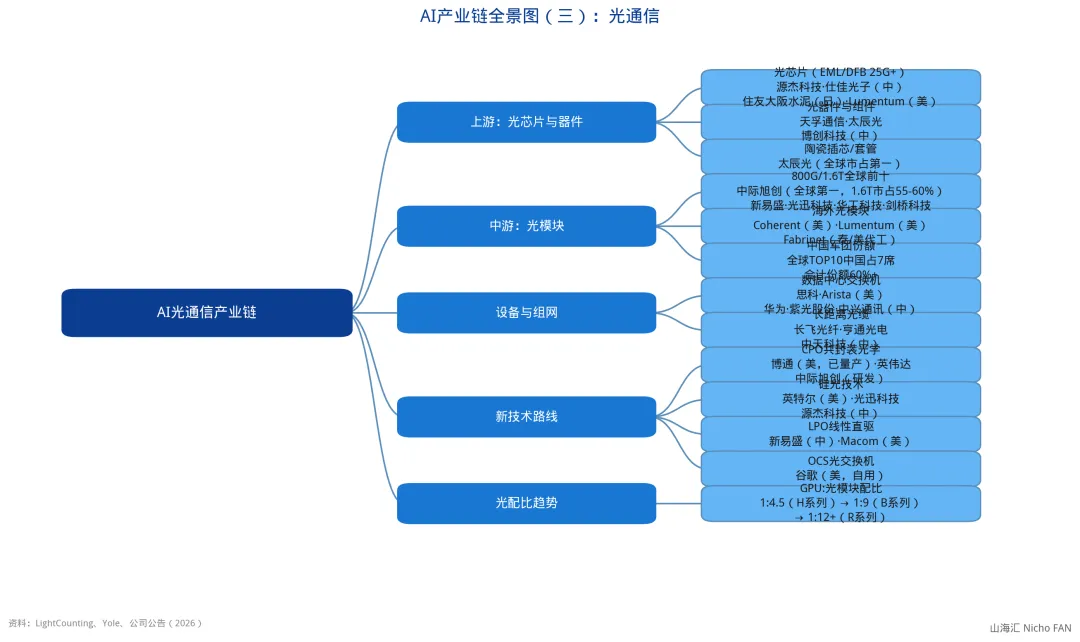
AI产业链全景图(三):光通信——中国统治级赛道的上下游
3.1 市场规模:AI资本开支中弹性最强的环节
如果说GPU是AI的大脑,光通信就是连接这些大脑的血管。传统数据中心里光模块只是配套件;在十万卡AI集群里,它成了刚性瓶颈——GPU集群规模每上一个台阶,互联需求呈几何级数增长。
市场规模有多口径,但方向一致:LightCounting预计全球数通光模块市场2026年约228亿美元,2030年增至414亿美元;高盛更大胆,预计2026年整体光模块市场510亿美元、2027年730亿美元;LightCounting对2031年全口径的判断是接近600亿美元。增速上,2026年以太网光模块整体增长约60%-65%。
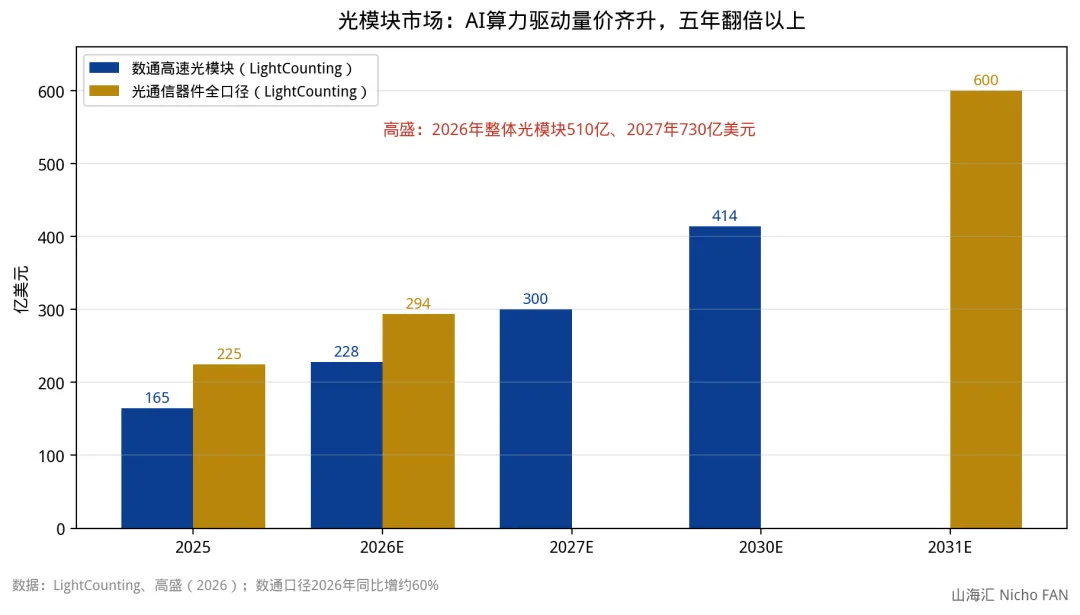
图05
需求的核心变量是光配比:传统数据中心1颗GPU配3个光模块,Meta架构达到1:8,英伟达GB200集群达到1:12。每一代架构跃迁,光配比都抬升一个台阶。
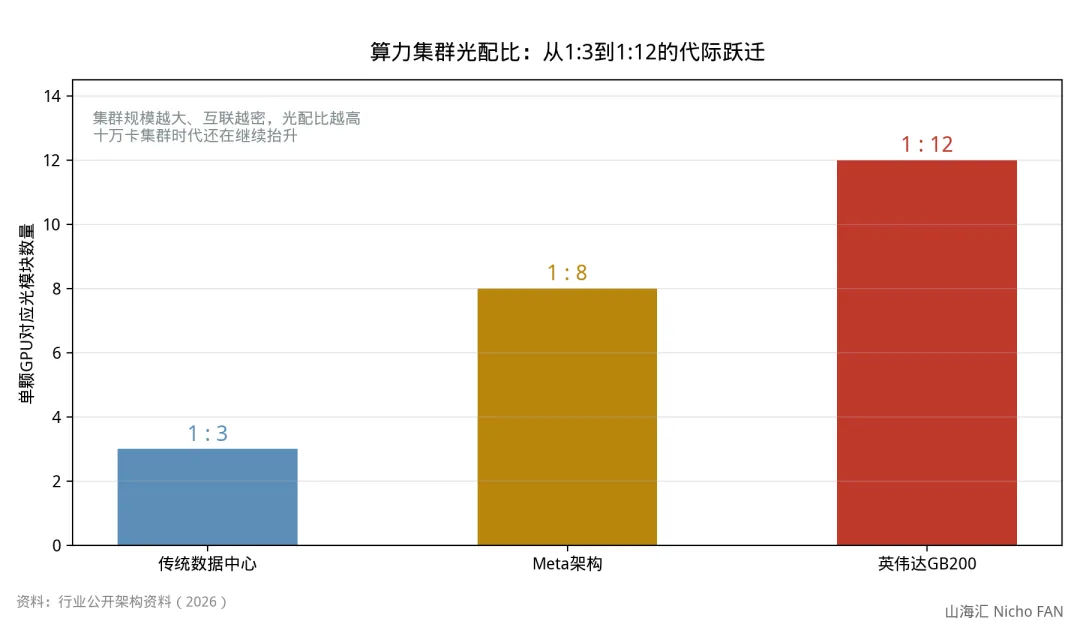
图06
3.2 中国统治力:TOP10占7席,高端市场三强垄断
这是五大赛道里中国话语权最强的一条。LightCounting 2026年3月数据显示,在约241亿美元的全球光通信器件收入中:中际旭创22.1%全球第一,Coherent 17.2%,新易盛14.1%,Fabrinet 12.1%,Lumentum 8.7%,光迅科技7.0%,海信宽带5.5%。全球TOP10光模块厂商中中国企业占7席,合计份额突破60%;在800G/1.6T高端市场,"易中天"三巨头合计市占率超70%。
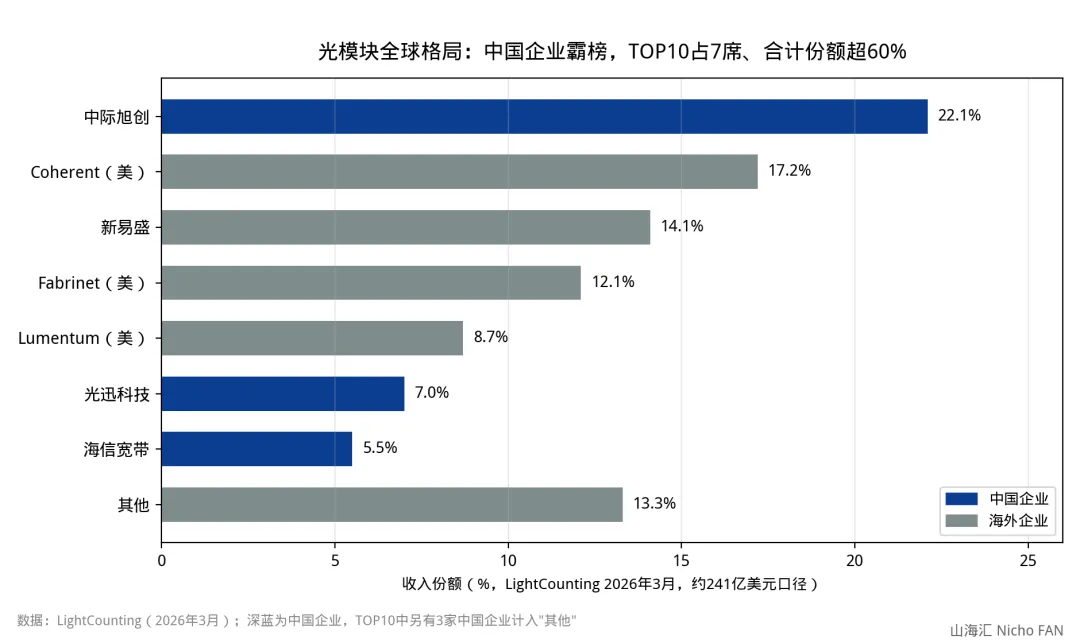
图07
中际旭创:2026年上半年营收417.78亿元,同比+182.49%;净利润136.51亿元,同比+241.70%;毛利率46.59%,同比提升6.63个百分点。1.6T光模块一季度出货约45万只,全球市占率55-60%;800G市占率超40%。市值一度突破1.3万亿元,成为创业板市值第二大公司。在手订单已覆盖2026年全年,部分下达到2027年。
新易盛:2026年上半年营收209.10亿元,同比+100.34%;净利润75.29亿元,同比+90.98%。2025年全年营收248.42亿元、净利润95.32亿元。股权激励目标描绘了一条陡峭曲线:2026年营收不低于500亿元,2028年不低于1500亿元——是2025年的6倍。自研硅光芯片良率95%、成本降30%。
天孚通信:光器件"铲子型"公司,2026年上半年营收28.28亿元,同比+15.15%;净利润12.04亿元,同比+33.92%。无源光器件营收15.3亿元,同比+77%。
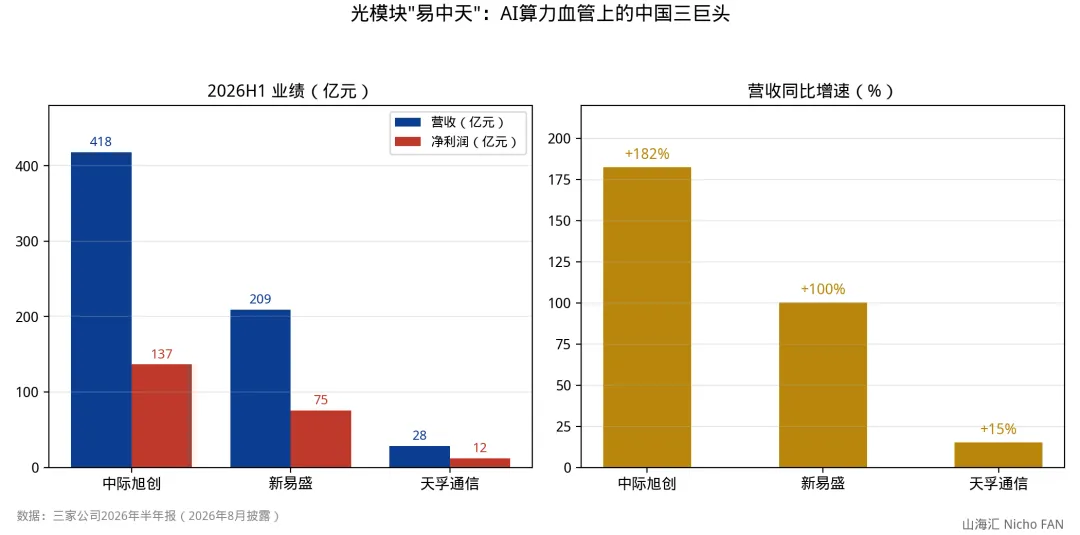
图08
3.3 CPO革命:光模块的"自我颠覆"
2026年8月14日,英伟达宣布Spectrum-X以太网硅光交换机全面量产——全球首款量产的200G/lane CPO以太网交换机。相比传统可插拔方案:激光器数量减少75%,功耗降低80%(30瓦降到约9瓦),平均故障间隔提升10倍,链路损耗从22dB降至4dB。
这标志着CPO(共封装光学)从实验室走向规模化商用。TrendForce预计CPO在AI数据中心光通信中的渗透率将从2026年的约0.5%跃升至2030年的35%;CPO/NPO市场规模从2025年约1亿美元膨胀至2030年390亿美元以上。
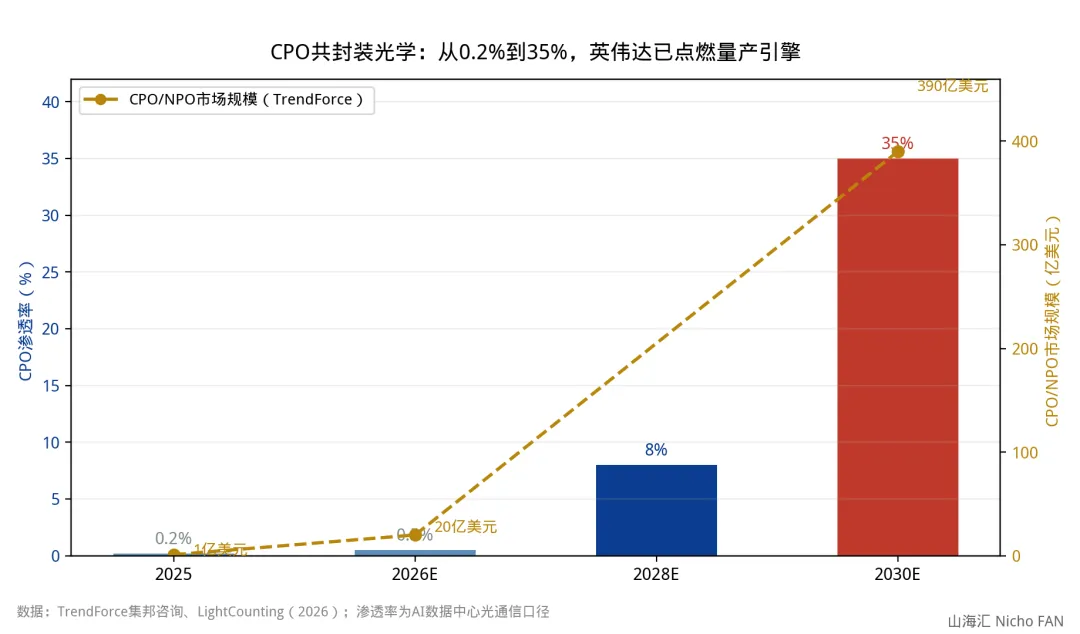
图09
CPO重构了产业链分工,英伟达官宣的名单耐人寻味:台积电(COUPE硅光平台)做芯片制造,Lumentum供激光芯片,矽品做封测,天孚通信提供激光器模块子组件,工业富联做系统组装。英伟达还向Lumentum和Coherent各投资20亿美元,签下延伸至2030年的采购承诺。
对传统可插拔光模块厂商,CPO是悬顶之剑;但英伟达同时释放了NPO(近封装光学)需求指引约2500万只,2027年全行业NPO需求约1000万只——"CPO是终局、NPO是过渡"的双线战略,给了光模块厂商至少三年的缓冲期。华工科技凭自研MRM硅光微环芯片和NVLink 6.0适配卡位NPO核心位置,中际旭创1.6T CPO市占约50%+,源杰科技、长光华芯卡位CW激光器,长电科技的光引擎产品已完成客户样品交付。
3.4 上游卡点:EML芯片缺口1.5亿颗
产业链最紧的环节在上游:2026年全球EML光芯片需求约3.5亿颗,产能仅2亿颗,缺口1.5亿颗;高端EML国产化率只有约4%。Lumentum CEO的原话是:"仅需两个季度,我们就能将整个2028年的产能全部售罄。"磷化铟衬底同样供需吃紧。这意味着上游光芯片的稀缺性可能比中游模块更持久——也是国产替代(源杰科技、长光华芯、云岭光电等)真正的突破口。
第四章 应用:价值兑现的主战场
思维导图
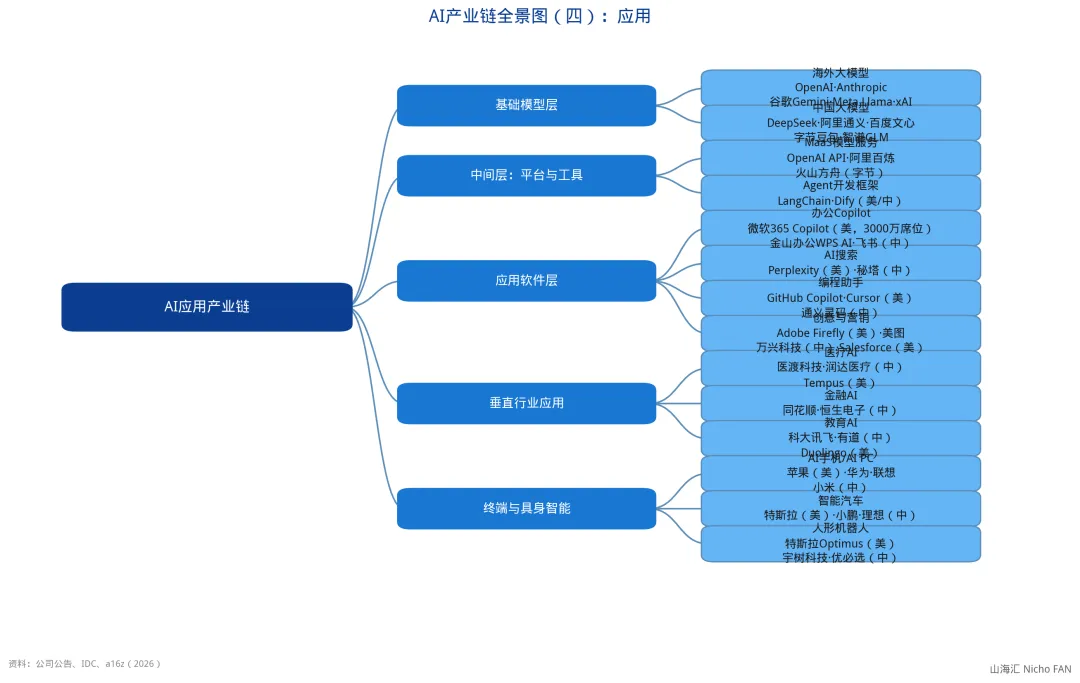
AI产业链全景图(四):应用——从基座模型到具身智能
4.1 市场规模:两个口径,一个方向
应用是AI产业链的最后一环,也是分歧最大的一环。市场规模有两个口径:
窄口径(AI Agent软件收入):2026年全球约110-150亿美元,到2030年主流机构共识480-530亿美元,复合增速44-49%。全球活跃AI Agent数量2026年约7940万个,2030年将达22.16亿个。
广义口径(Gartner的Agentic AI相关支出):2026年2019亿美元,同比+141%;2029年达7527亿美元,2025-2029年复合增速119%。Gartner同时预判:2027年Agentic AI将首次超过聊天机器人,成为最大的AI软件类别。
再往上还有一层天花板:麦肯锡预计到2030年,"智能体商务"(agentic commerce,AI智能体代替人类完成的交易)规模达3-5万亿美元。中国国务院8月发布的新一代AI规划更激进:2027年智能体普及率70%,2030年90%。
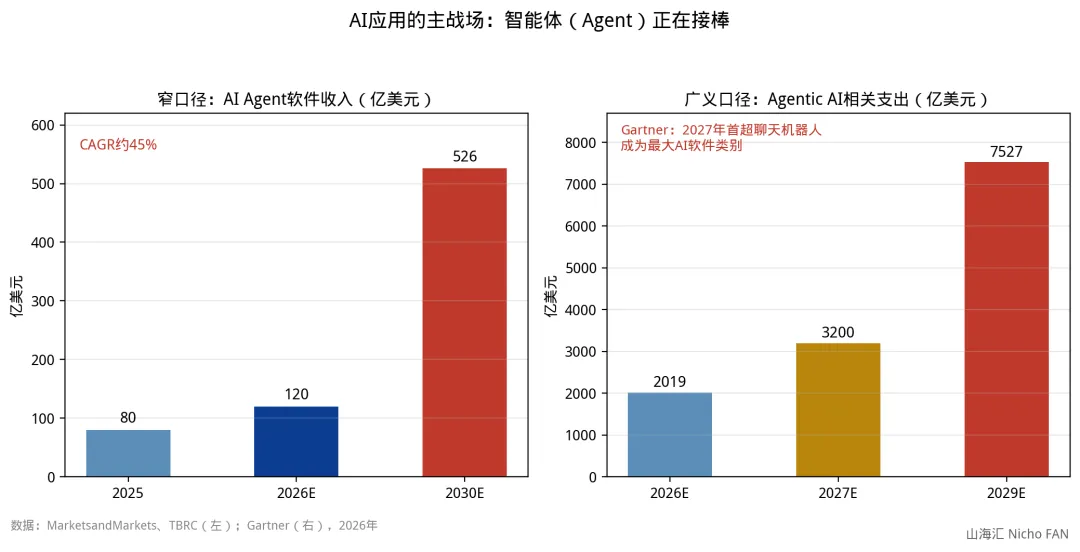
图10
4.2 双寡头竞速:OpenAI烧钱,Anthropic反超
应用层的龙头叙事由两家公司主演。
OpenAI的财务模型是"收入十年十倍、开支比收入更大":2026年营收约360亿美元(Q1约57亿),2030年预计3500亿美元;但2026-2030五年累计收入约8400亿美元,同期算力与基础设施开支约8560亿美元,资金缺口(负自由现金流)累计2780亿美元。2026年Q1营业亏损93亿美元——每个季度烧掉一个独角兽。支撑这一切的是估值:从8520亿美元向上突破,新一轮融资或超1.2万亿美元,有望成为人类历史上估值最高的初创公司。
Anthropic则在2026年Q2完成历史性反超:单季营收超115亿美元,环比+140%,首超OpenAI。企业API市场份额34.4%(OpenAI为32.3%),年化收入2026年4月站上300亿美元,估值约2万亿美元,并已启动IPO程序。Claude Code单产品一年创造25亿美元收入。
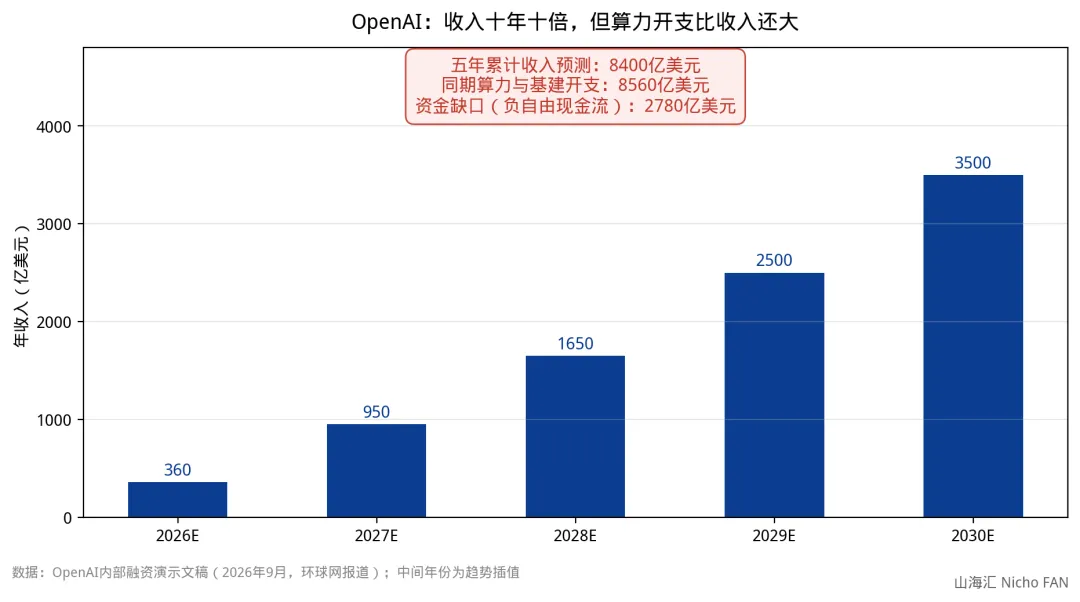
图11
微软是应用层真正的现金奶牛:2026财年营收3310亿美元(+18%),Azure收入破千亿美元(+41%);AI业务年化收入超370亿美元,其中来自OpenAI的收入就有241亿美元(约占七成)——微软既是OpenAI的股东,又是它最大的"客户"。M365 Copilot付费席位突破3000万,GitHub Copilot累计用户5000万。编程AI是当前商业化最快的细分:Cursor年收入约20亿美元、付费用户超100万。
一个关键认知:应用层的爆发式收入,很大程度上是"算力即收入"的镜像——OpenAI们把英伟达的账单,转译成按Token计费的服务收入。真正的健康度指标不是收入增速,而是"收入增速/算力开支增速"这个比值什么时候持续大于1。
4.3 中国应用:Token调用量涨了一千倍
中国的应用叙事与海外不同:模型层免费化(DeepSeek、通义、混元的开源与降价)把利润让渡给了应用层,中国日均Token调用量从2024年初的1000亿增长到2026年3月的超140万亿。IDC预计2026年中国企业级AI Agent市场突破800亿元。智能体数量将从2026年的495万个增至2030年的1.97亿个,复合增速151.2%。
代价是行业性的"内卷式增长":模型层收入微薄,应用层客单价全球最低。中国AI公司要走通商业化,路径更可能是B端行业智能体(金融、制造、政务)和出海,而非C端订阅。应用层是五大赛道里"格局最不确定"的一条——这既是风险,也是弹性所在。
第五章 基础能源:AI的底座
思维导图
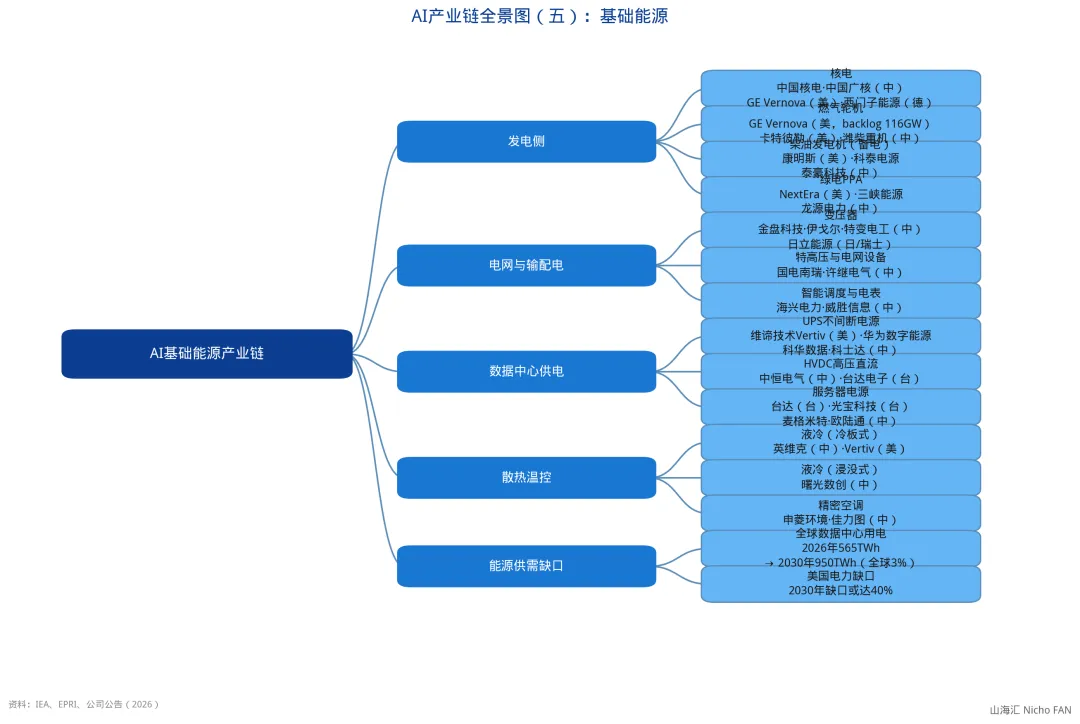
AI产业链全景图(五):基础能源——从发电到散热的电力闭环
5.1 用电量:五年再增七成
所有算力的尽头是电。Gartner数据显示,2026年全球数据中心用电量将达565TWh,同比+26.4%(2025年为447TWh);IEA预计2030年达950TWh,约占全球电力需求的3%,其中AI专用数据中心的用电量将增长三倍。
结构变化比总量更剧烈:AI优化服务器2026年已占数据中心用电的31%,2027年将超过常规服务器成为第一大用电设备。单机柜功耗从传统数据中心的4-6kW跃升至AI集群的120kW+,下一代迈向兆瓦级。
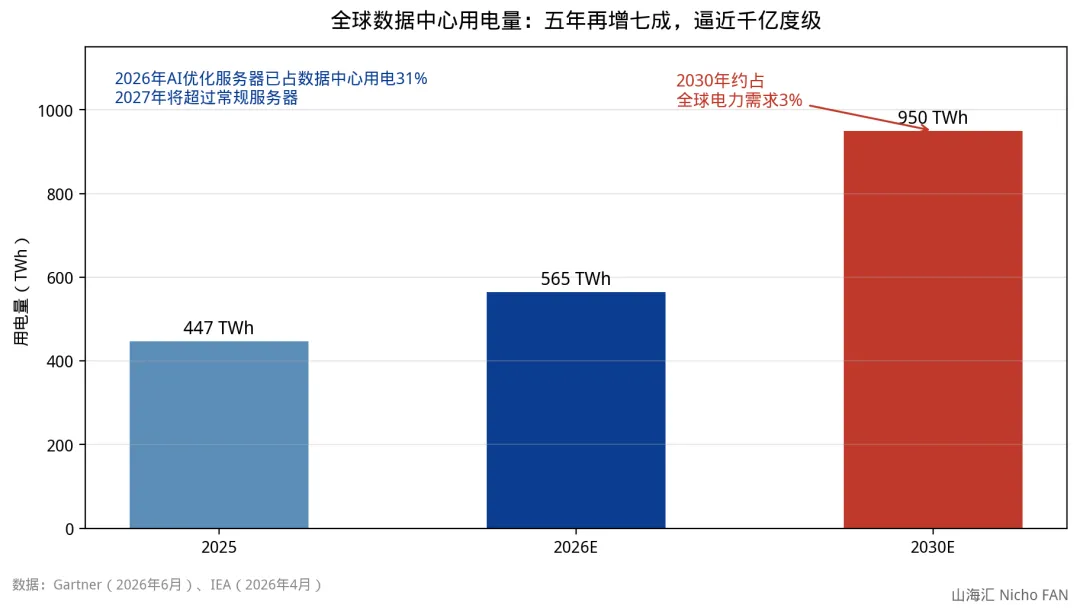
图12
5.2 核电军备赛:科技公司一年签下10GW
AI公司的解法是直接下场锁定电源,而最被追捧的电源是核电——稳定、零碳、不占用地指标。
▪Meta:签约总量最大,达6.6GW——包括与Constellation的1.1GW二十年PPA(重启核电反应堆)、以及TerraPower、Oklo等先进堆意向;
▪亚马逊:与Talen签约1.9GW(200亿美元),并领投X-energy的SMR(小型模块化反应堆)960MW、总投资500亿美元;
▪谷歌:与NextEra重启Duane Arnold核电站(615MW、25年PPA),并签Elementl三座SMR共1800MW。
IEA卫星追踪显示,全球SMR管线从2024年底的25GW增至2026年4月的45GW,18个月增长80%;大型科技公司过去一年签约新核电超10GW。核能重新定价的本质:在AI时代,全天候零碳电力第一次拥有了信息技术级别的支付意愿。
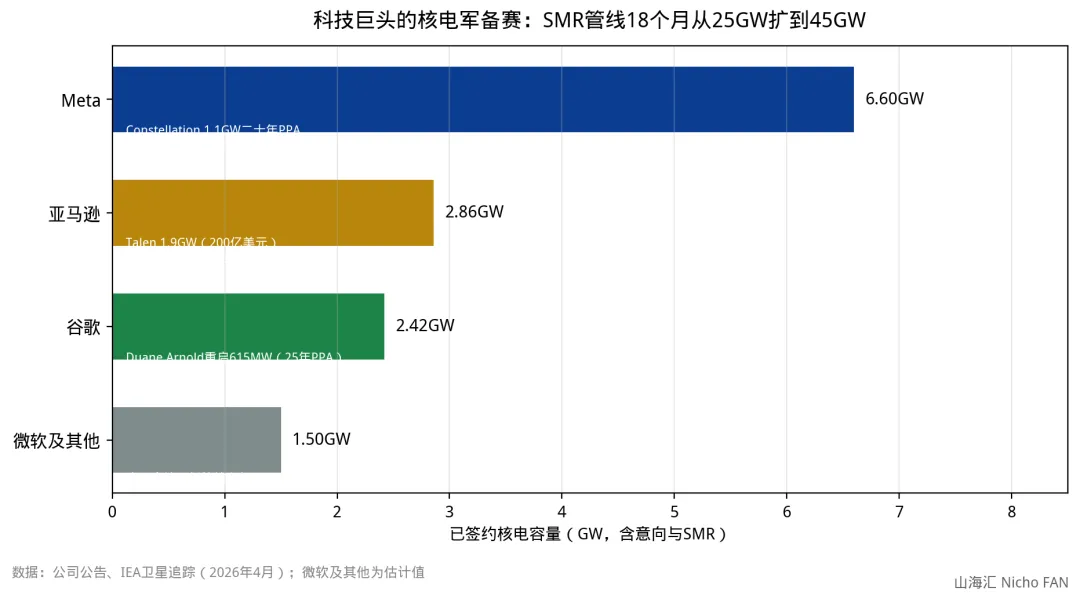
图13
5.3 GE Vernova:电力设备的新霸主
如果只看一张图理解"AI缺电"的定价,就看GE Vernova的订单簿:
2026年Q2,公司订单242亿美元,同比+88%;总积压订单1760亿美元。燃气轮机设备积压+槽位保留协议从2025年底的83GW,升至Q1末的100GW、Q2末的116GW,公司指引2026年底至少125GW。注意一个细节:槽位保留协议要求客户预付20-25%定金——这意味着116GW里没有多少是"意向注水"。价格同样在涨:2026上半年新签订单价格比2025年四季度高10-20个百分点。
产能是瓶颈也是壁垒:公司燃气轮机年产能将从2026年三季度的20GW,提升至2028年的24GW、2030年的30GW——四年提升50%,但即便如此,现有积压已排至2029年。约20%的合同明确支持数据中心,电气化板块的数据中心订单2026年前七个月超50亿美元,是2025年全年的两倍多。
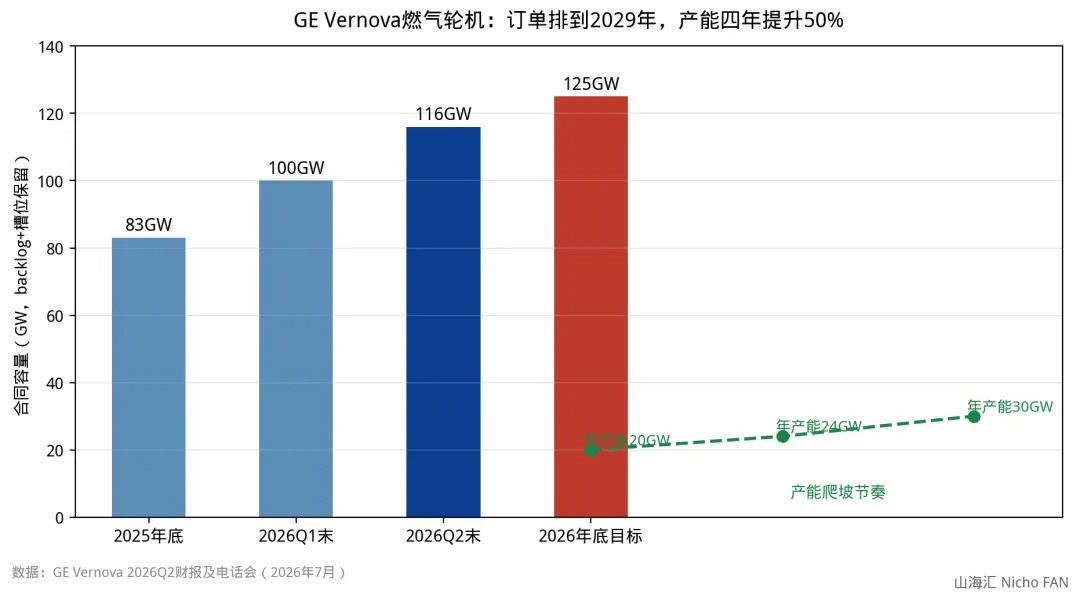
图14
燃气之外还有备用方案:IEA预计到2030年,美国数据中心自建天然气发电装机将达15-27GW(约五分之一项目已开工)。超大规模厂商2025年签的可再生能源PPA只能覆盖约40%的新增需求——电网、燃气、核电、绿电四路并进,才是AI供电的真实图景。
5.4 中国能源账本:核电批量化+电源国产化
中国的AI能源叙事有自己的节奏。
核电是确定性最强的一笔:2026年7月31日,国务院常务会议核准辽宁庄河一期等四个核电项目共8台机组,总直接投资超1700亿元——这是"十五五"首批核准项目。截至2025年底,中国在运和核准在建核电机组共112台,总规模全球第一;2030年核电装机目标约1.1亿千瓦,运行许可机组将接近100台、数量跃居世界首位。更重要的变化是制度性的:核电正被逐步纳入电力市场和绿证体系,其零碳属性首次有望获得溢价定价。
服务器电源是被忽视的百亿赛道:AI机柜功耗从几十kW迈向MW级,单台8卡AI服务器的电源管理BOM价值量从传统服务器的约80美元飙升至1000美元以上,12.5倍。TrendForce预计仅英伟达平台的PSU市场就从2025年29亿美元增至2026年45亿美元(+56%);中国算力服务器电源市场规模将从2026年198亿元增至2030年814亿元,复合增速42.4%。
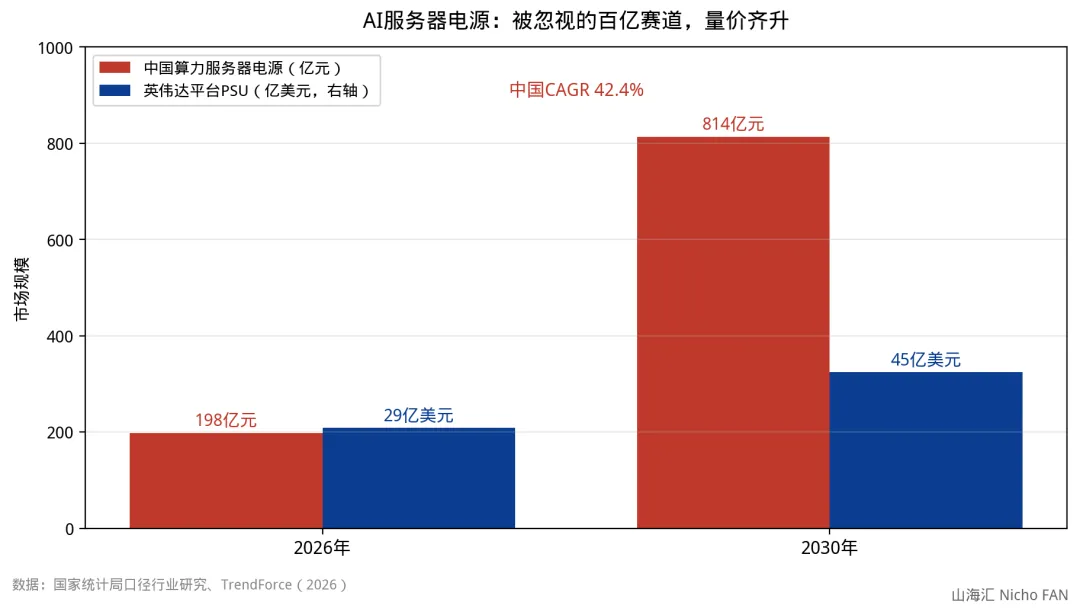
图15
竞争格局是"台系主导、大陆追赶":台达+光宝合计占国内高效能服务器电源出货的47.3%(台达凭GB200平台33kW PowerShelf市占61.8%);大陆厂商中,麦格米特已是英伟达数据中心部件指定供应商、展示800VDC全链路供电方案;欧陆通与谷歌达成GPU电源合作、长期为华为昇腾供货;中恒电气的HVDC方案市占行业第一、首个进入英伟达供电白皮书的中国厂商。
第六章 总规模与投资地图
6.1 AI市场总规模:三层口径,一个漏斗
回到用户最关心的问题:AI市场到底多大?答案取决于口径,三层口径构成一个漏斗:
第一层:AI基础设施投资——2026年约1万亿美元/年,2030年3-4万亿美元/年(美银)。这是"投入"口径,对应英伟达们的收入。
第二层:AI算力市场规模——2030年全球1.25万亿美元,其中中国1501亿美元、约为2025年的4倍(《2026年中国人工智能计算力发展评估报告》)。这是"产能"口径。
第三层:AI应用收入——窄口径AI Agent软件2030年约526亿美元,广义Agentic AI支出2029年7527亿美元,终极的agentic commerce 2030年3-5万亿美元(麦肯锡)。这是"产出"口径。
三层之间的关系才是关键:每年3-4万亿美元的基建投入,最终要靠产出层的收入来偿还。应用收入从百亿级向万亿级的爬坡速度,决定了基建投资能维持多久——这正是当前市场最大的分歧。
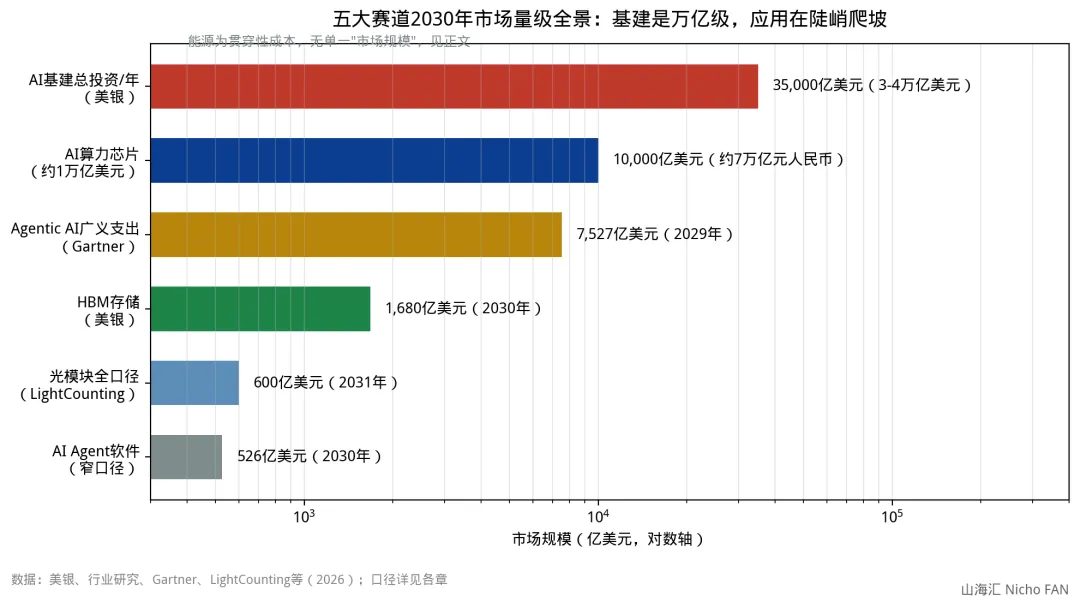
图16
6.2 五赛道兑现度评估
| 强(份额60%+) | ||||
| 最高(物理瓶颈) |
6.3 海内外龙头图谱
算力:海外——英伟达(帝国)、博通(ASIC之王)、AMD(MI系列)、台积电(封装瓶颈);国内——华为昇腾(3.6%全球份额)、寒武纪(思元690量产、三年千亿目标)、海光信息(CPU+DCU双芯)。
存储:海外——SK海力士(50-62%份额)、美光(HBM4首发、21%)、三星(17%,反弹中);国内——长江存储(NAND)、长鑫存储(DRAM,HBM是远期期权)。
光通信:海外——Coherent、Lumentum(CPO核心)、Fabrinet;国内——中际旭创(全球第一、1.6T市占55-60%)、新易盛(H1营收翻倍)、天孚通信(CPO子组件)、华工科技(NPO卡位)、源杰科技(光芯片)。
应用:海外——OpenAI(2030年3500亿美元收入目标)、Anthropic(Q2反超)、微软(AI年化370亿+)、Cursor(编程AI最快);国内——字节豆包(调用量第一)、DeepSeek(开源生态)、行业智能体服务商。
基础能源:海外——GE Vernova(backlog 1760亿美元)、Constellation(核电运营)、Vistra(电力)、台达/光宝(电源);国内——中国核电/中国广核(8台机组核准)、麦格米特/欧陆通/中恒电气(电源链)。
6.4 三条投资逻辑
第一,确定性的顺序与性感程度相反。能源(GE Vernova订单排到2029、核电十年长约)和算力(英伟达供应锁到2027)的确定性来自"已签合同";光通信(订单排到2027)次之;存储靠"售罄至2026年底"的供给刚性;而应用层的确定性最低——OpenAI五年8400亿美元收入预测与8560亿美元开支之间,隔着一整个"商业化能不能跑赢烧钱"的问号。
第二,中国资产在五赛道中的权重是极不均衡的。光通信是唯一的中国统治级赛道(TOP10占7席、高端份额70%+);算力国产替代刚过临界点(寒武纪、海光双双盈利);能源自主可控(核电批量化、电源国产化)在加速;存储和应用的中国故事更多在估值弹性而非利润兑现。做多AI最"顺"的中国敞口,是光模块;最"逆"但赔率最高的,是国产算力。
第三,警惕基建周期,拥抱应用拐点。历史给过三面镜子:19世纪英国铁路狂潮中,铁路投资占GDP峰值达7%,泡沫破裂后三分之二的英国铁路公司破产,但留下的低成本铁路网催生了零售与物流革命;2000年光纤过剩让北电、朗讯破产,但每兆比特传输成本暴跌97%,为谷歌、亚马逊、奈飞铺了路;电气化时代(1890-1920)美国电力投资翻三倍,最后胜出的不是发电厂,而是通用电气、福特这些用电的公司。
三面镜子的共同启示:基建过剩会摧毁基建商的股东,但会成为应用时代最廉价的燃料。当前的AI周期仍处"基建兑现期"(2023-2027),真正的转折信号是应用收入增速持续超过算力开支增速的那一刻——盯住OpenAI的收入/开支比、微软的AI年化收入、以及中国Token调用量与AI收入的比值,比盯住英伟达的季度指引更重要。
结语:五条赛道,一个漏斗
回到开头的问题:AI的蛋糕怎么分?
沿着资本开支的流向,答案是一张五层的产业地图:算力吃掉了最大的单块蛋糕(7万亿元),但一半以上进了英伟达一家;存储(1680亿美元)和光通信(414-600亿美元)是弹性最大的瓶颈环节,一个被三寡头锁死,一个被中国军团统治;应用(526亿到7527亿美元,取决于口径)是所有投入的最终审判席;而基础能源(950TWh)站在所有链条的尽头,用电的物理刚性决定了AI扩张的边界。
三层规模的漏斗——每年3-4万亿美元的基建投入、1.25万亿美元的算力市场、还在从百亿向千亿爬坡的应用收入——上宽下窄,这个形状本身就是周期风险的形状。投资AI,本质是在这个漏斗的不同高度下注:在窄的部分下注确定性,在宽的部分下注成长,而真正的超额收益,属于能提前看到漏斗形状变化的人。
电还是不够,芯片还是短缺,应用还在烧钱——2026年秋天的AI产业,依旧热得发烫。
本文为《格物致知穿越周期的投资逻辑》部分内容,完整版请关注书籍信息
数据来源:美国银行、摩根大通、Gartner、IEA、LightCounting、TrendForce、MarketsandMarkets、各公司财报及公告(英伟达、GE Vernova、寒武纪、海光信息、中际旭创、新易盛、天孚通信、麦格米特等)、《2026年中国人工智能计算力发展评估报告》、上海证券报、证券时报、环球网等公开报道。
(本文为《格物致知穿越周期的投资逻辑》部分内容素材,所涉标的仅作基本面与认知框架讨论,不构成任何投资建议、收益承诺或操作指令。)