ARTICLE · 1210438
CoreWeave与科技股回调:AI崩溃的开始,还是逢低布局的机会?
📢本营圈社区邀您加入!
这里汇聚了资本市场的真实声音,每一位发言者,均通过严格身份认证。他们来自买方、卖方、行业专家、战略投资者、独立研究人。在这里,没有杂音,只有来自市场核心的专业洞察与深度思考。
微信扫码,加入群聊,点击群内任意链接注册,即可免费体验🔽
结论先行:这轮下跌不是AI需求崩溃的开始,而是AI资产的定价锚从"算力够不够"切换到了"资本够不够"。它既不是全面抄底的信号,也不是全面撤退的信号,而是按资产负债表重新给AI资产分层的时点。
引子:一周之内,市场换了一套叙事
10月12日至16日,费城半导体指数(SOX)连跌八个交易日,全周下跌11.4%。这是2008年10月以来最长的连跌,也是2025年4月以来最差的一周。同一周,CoreWeave五年期CDS一度触及1,194.5个基点的纪录,2032年到期的无担保债跌破80美分。市场模型据此推算,其五年累计违约概率约60%。最反常的是利率。周三CPI、周四PPI双双大幅超预期,PPI同比6.3%,预期是5.3%。但10年期美债收益率不升反降,从周三盘中的5.33%回落到5.1%以下。过去一个月,科技股一直顶着利率上行在涨;这一周,利率下来了,科技股却崩了。读懂这个反差,是判断这轮下跌性质的钥匙。
一、不是利率在杀科技股,而是信用在定价
9月16日,美联储加息25个基点至3.75%–4.00%,这是2023年以来首次加息。此后10年期美债一度升至约5.36%的24年高位,30年期升至2007年以来新高。半导体股却在这段时间继续上涨。这符合笔者此前文章复盘1999H2-2000H1时纳指顶着加息周期上涨的判断。原因在于市场对"高利率"的解读:Warsh在议息会后把长端收益率上升归因于经济强劲、资本竞争和地缘因素。在这个框架里,高利率意味着经济好、AI资本开支在和其他行业抢资金,同时盈利在上修:博通上季AI半导体收入同比增长221%。只要融资窗口开着,折现率再高,股票也扛得住。
本周的变化有两层:
- 股债关系变了
:股跌债涨,Nomura的策略师称之为"老派对冲"的回归。PPI大超预期当天,10年期收益率反而下跌约10个基点至5.09%。 - 利率上升的原因变了
:热CPI和热PPI,把加息路径从"增长驱动"推向"通胀驱动"。9月点阵图本就显示18位官员中有16位预期年内再加息。通胀逼出来的加息,对估值没有盈利增长作对冲。
祸不单行,无风险利率下行,AI借款人的融资成本却没有同步下行。本周国债收益率在回落,CoreWeave 2031年到期债券的收益率却升破16%。AI资产的折现率等于无风险利率加信用和股权风险溢价,本周涨的是后者,而且涨得比前者跌得快。
消息面利空也恰好在同一周集中出现:OpenAI收入口径风波(10月8日),博通、英特尔CEO同台把资本称为最大约束(10月12日),长鑫存储宣布DRAM新架构进展(10月12–13日),Gartner发布AI基建减值报告(10月14日)。同期,同业的融资受挫也在发酵:路透社报道,SB Energy上市计划受阻,Firmus融资遇冷。
推论:当利率上升由通胀而非增长驱动时,约束开始落在边际借款人的融资能力上。信用市场先于股票市场给出了这个判断。
二、CoreWeave:金丝雀,而非第一块多米诺
CoreWeave是这条链上最脆弱、最显眼的一环,但它不是第一块倒下的骨牌,短期违约的概率也很可能被CDS高估。它真正的意义是温度计:读数反映的是AI融资窗口的冷暖。
它为什么最脆弱。 以公司2026年6月末的财务数据看:
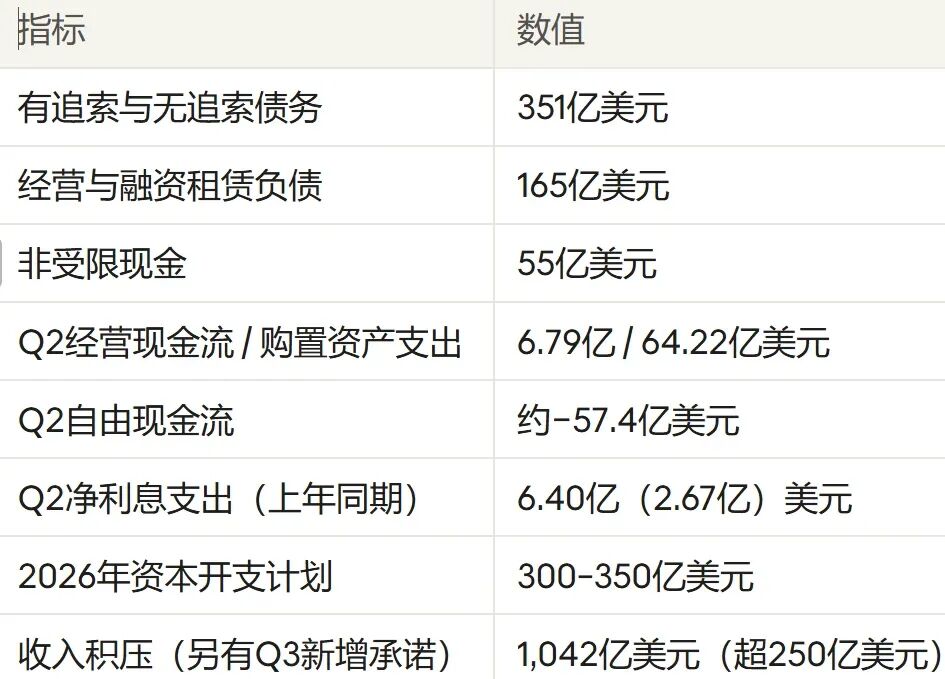
这是一门靠持续外部融资才能运转的生意。利息支出一年翻了一倍多,扩张计划还要再花300亿美元以上。只要融资窗口收窄,它首当其冲。
它为什么不是第一块。 信用层面的第一张多米诺是Oracle:S&P在7月9日把它下调到BBB-,离垃圾级只差一档。CEO Intrator在内部备忘录中也承认,同业在IPO和债务融资上遇到的困难,正在"渗透进"市场对CoreWeave的看法。10月的新变化,是压力从投资级边缘蔓延到了高收益债的危机定价区间。
为什么短期违约可能被高估。
- CDS隐含概率不可尽信
:它依赖定价模型。CoreWeave的CDS流动性薄,常被用作"做空AI信用"的代理对冲工具,波动被放大。 - 债务结构有缓冲
:大量债务是绑定具体客户合同的延迟提款贷款(DDTL)。例如3月那笔85亿美元的贷款,2032年3月才到期,由Blackstone信贷与保险部门领投。 - 融资窗口没关,只是变贵
:最近一笔融资虽被迫调整条款,仍收到约90亿美元认购。周四债券也明显反弹,2030年6月到期债券单日上涨5.7美分至91.3。
但积压订单不等于现金。它要求按时交付算力才能确认收入,而利息是按季度支付的。
真正的风险在传导路径上。 违约需要融资窗口关闭,而不只是利率走高。更可能发生的,是压力沿融资链条一路向内传导:
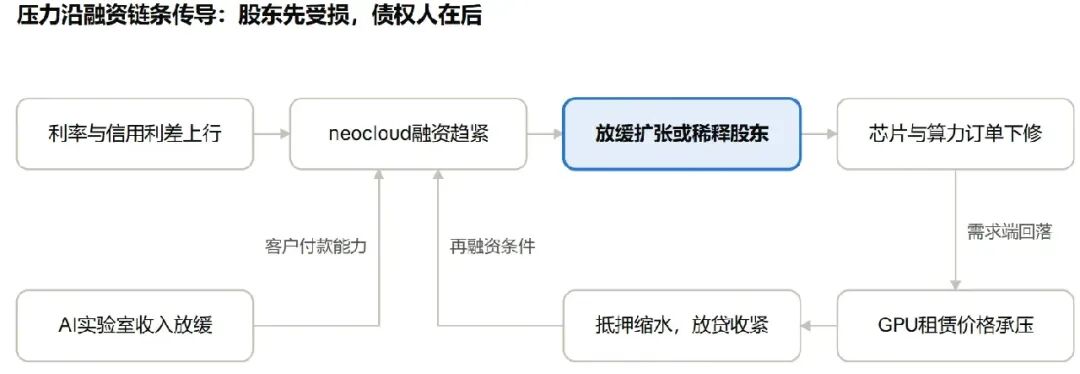
这条链有一个自我强化的回路:融资变贵会压低算力需求,GPU租赁价格随之承压,抵押品缩水,放贷条件进一步收紧。股东是第一层吸收损失的人,债权人在后面。所以,CoreWeave的命运取决于融资窗口是否继续开着,而不是利率水平本身。
三、叙事在变,但变的不是需求
本周流传的几条叙事"裂缝",放回当事人的原始语境看,指向的是同一件事:AI的瓶颈正从供给约束变成资本约束。需求本身并没有被证伪。
CEO们说的是"资本",不是"需求见顶"。
- 陈福阳(博通)
:10月12日在新加坡说,很多AI投资人"根本不知道自己投的是什么",像在赌场赌博。但他在同一场合说,算力需求到2029–2030年都会超过供给,资本可能是最大约束。他也没有下调自家目标:2027财年AI半导体收入1,150亿美元,2028财年翻倍到2,300亿。 - 陈立武(英特尔)
:眼前的挑战是资本和资本成本,长远看大家要看到ROI。他同时预计未来两三年AI需求依然强劲。 - 扎克伯格
:他在播客里回忆去年底的决策,说当时要开"1000亿或2000亿美元的支票",并问汪滔"你确定这能行吗"。这是在为Meta的资本开支辩护,而不是认错;Meta 2026年资本开支指引是1,300–1,450亿美元。
收入数字的问题是口径和价格,不是"暴雷"。
- OpenAI
:9月末年化收入接近500亿美元,比外界流传的700亿少约200亿。但700亿是投资人按Anthropic的总额口径外推出来的,OpenAI按净额记录渠道收入,并预计年底年化收入达到或超过700亿。真正的信号是:"年化收入"作为指标,正在失去市场的信任。 - Anthropic
:Q3收入168亿美元,环比增长45%,Q2的环比增速是147%,Q3按调整后口径盈利。分析师据此倒推,8–9月月增速已从上半年的约33%降到个位数;部分投资人开始讨论1.5万亿美元左右的IPO估值,低于此前约2万亿的预期。这些推算和讨论都还不是定论。
token价格通缩,GPU租赁价格坚挺,正是杰文斯悖论的真实体现。Ramp数据显示,每百万token的有效价格下跌41%至0.68美元,企业token支出两个月几乎没有增长。The Information的统计显示,Q3在OpenRouter上,质量最高的10个模型只占调用量的14%,2025年Q1是55%。这个样本偏向价格敏感的开发者,但方向很清楚:"够用的便宜模型"在侵蚀前沿模型的定价权。但与此同时,GPU租赁价格却维持坚挺,这说明闭源模型虽然因为降价收入压力大,但终端需求的激发是实打实的,这对硬件投资不是坏事。
回报缺口是长期问题,不是明年的融资缺口。Gartner测算,要覆盖资本开支、融资成本并实现12%的投入资本回报率,AI数据中心到2030年需要累计8.5万亿美元收入,而它预测可归属收入不超过3.6万亿。两者之差约4.9万亿,是相对回报门槛的缺口,结果是回报率偏低和资产减值,Gartner估计到2030年有超过3.5万亿美元面临减值风险。但黄仁勋最新的访谈表示,到2030年,AI行业的资本开支需要达到4万亿美金才能真正满足终端需求,咨询机构和产业大佬孰对孰错,又到了拼信仰的时候。
存储回归周期品。 长鑫宣布4F²架构DRAM取得进展,计划年底推出服务器内存条,消息当天SK海力士下跌10.09%。它提醒市场:存储从来都是周期品,"永续短缺"只是牛市里的修辞。
四、崩溃还是机会:三种情景
"AI崩溃"的前提是需求崩塌,眼下没有证据。台积电Q3利润创纪录,博通维持并上调AI指引,服务器CPU因智能体负载持续短缺。
但"放心抄底"的前提是融资窗口不再收紧、利率不再上行,这两点目前都没有保证:12月可能再次加息,2027年股权供给转正,token通缩还在压低实验室的收入增速。所以更合理的判断是:这轮重新定价是真实的,而且未必已经结束。
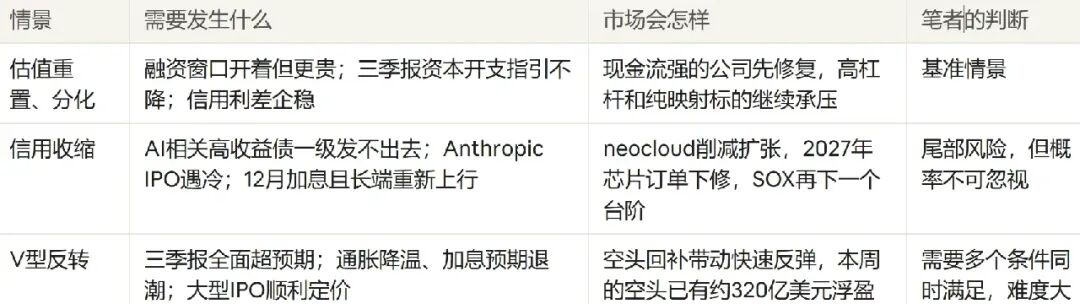
三种情景的分水岭不在利率水平,而在一级市场:AI公司还能不能以可接受的成本拿到钱。这个答案,未来六到八周会陆续揭晓。
五、投资者该怎么做:按资产负债表分层,而不是按AI标签
过去两年,"买AI就是买芯片和光模块"的逻辑让所有AI资产同涨同跌。资本约束时代......
资料来源
Bloomberg:芯片股连跌创2006年以来最长纪录 TheStreet:SOX周跌11.4% Trading Economics:10年期美债避险回落 investingLive:PPI超预期后收益率继续下行 CNBC:美联储9月加息 iShares:2026年美联储展望 Hokanews:CoreWeave CDS创纪录 roic.ai:CoreWeave资产负债与现金流 roic.ai:CoreWeave债券反弹 The Star / Reuters:Intrator内部备忘录 Yahoo Finance:CoreWeave 85亿美元DDTL Fortune:陈福阳谈AI投资者 Calcalist:陈立武谈资本成本与ROI Quartz:扎克伯格谈2000亿美元押注 Yahoo Finance:OpenAI收入口径差异 Stocktwits:Anthropic估值讨论 Investing.com:Anthropic增速推算 AI to ROI:Ramp与OpenRouter数据 The Register:Gartner AI基建报告 Techwire Asia:Gartner减值风险 kurs.com.ua:长鑫存储与存储股下跌 Thairath:Oracle信用风险 Advisor Perspectives:IPO潮与股权供给
完整深度拆解,只在【本营圈】,扫描下方二维码加入本营圈,限时免费解锁更多精彩内容!