ARTICLE · 1214290
财务会计制度及核算软件备案
从事生产、经营的纳税人的财务、会计制度或者财务、会计处理办法和会计核算软件,应当报送税务机关备案。今天,我们来学习财务会计制度及核算软件备案报告的相关操作。
一、办理时限
从事生产、经营的纳税人应当自涉税市场主体身份信息报告之日起15日内,将其财务、会计制度或者财务、会计处理办法等信息报送税务机关备案。
二、办理内容
通过电子税务局即可办理,具体操作如下:
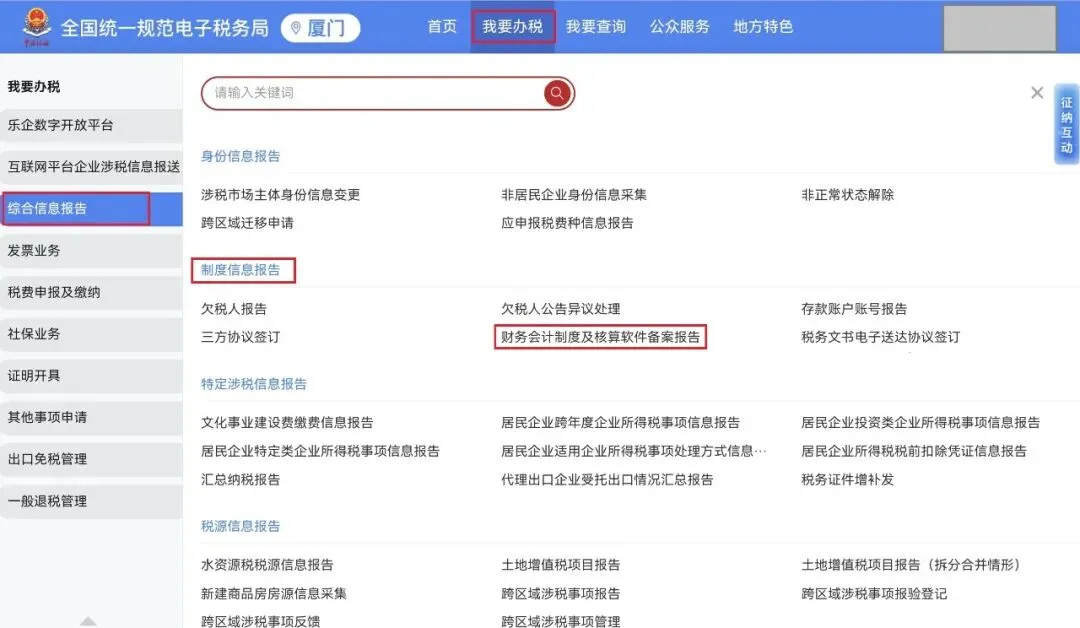
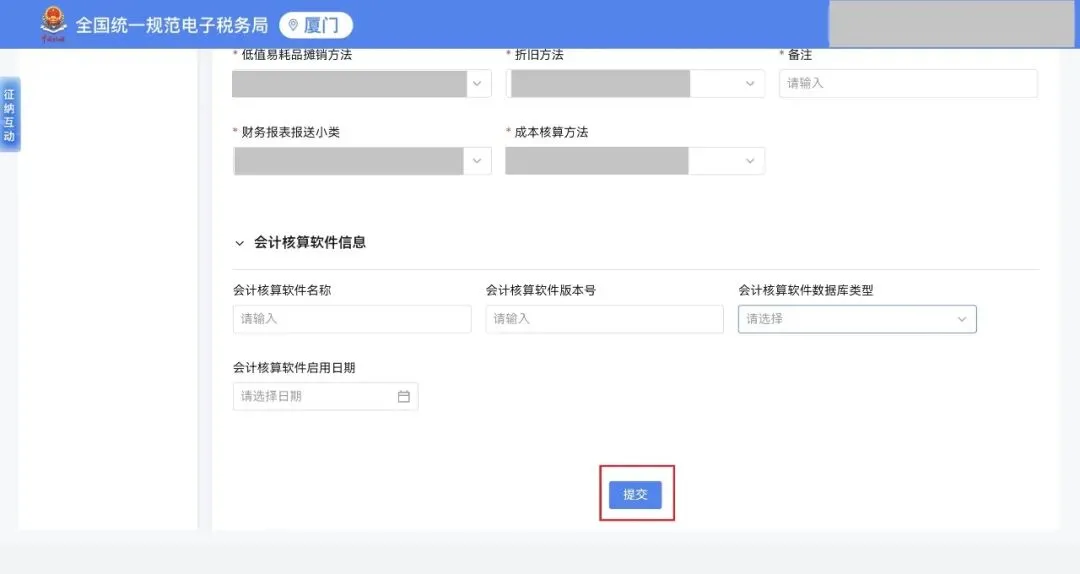
以企业身份登录电子税务局,点击【我要办税】-【综合信息报告】-【制度信息报告】-【财务会计制度及核算软件备案报告】。
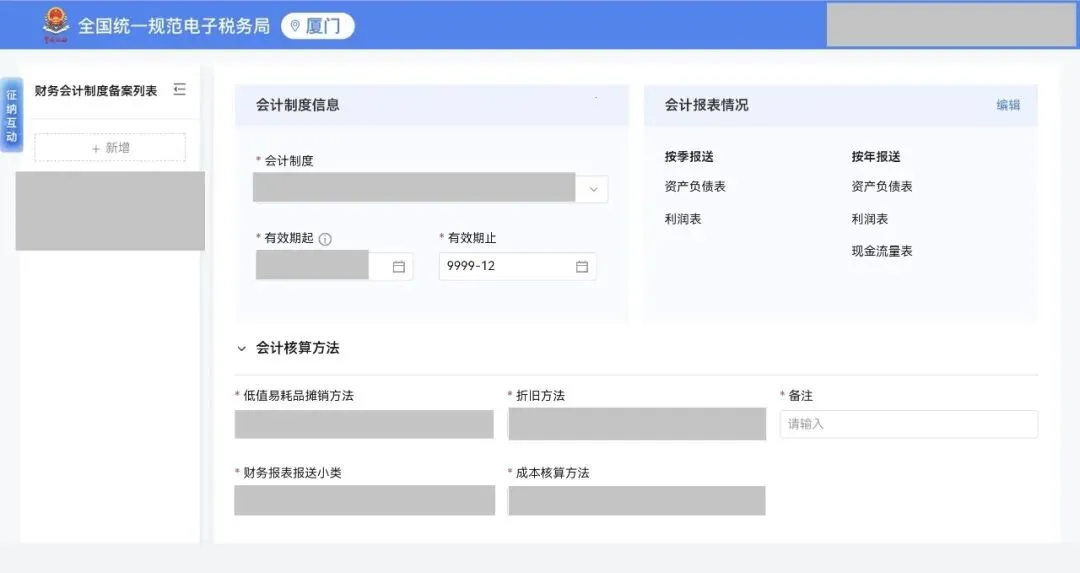
填写相关信息,核对无误后点击【提交】。
三、注意事项
1.财务会计制度及核算软件备案一经完成,如企业经营规模或性质未发生重大变化,后续年度无需重复备案。
2.根据会计连续性原则要求,会计制度一经正式使用,年度内不得随意变更。
3.未按规定办理备案可能涉及的法律责任
根据《中华人民共和国税收征收管理法》第六十条规定,未按照规定将财务、会计制度或者财务、会计处理办法和会计核算软件报送税务机关备查的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款。
四、政策依据
《中华人民共和国税收征收管理法》第二十条

END

有政策意识的企业,发展将快人一步
长按识别二维码,关注我们
更多咨询,扫码添加好友
大家有什么观点么?欢迎留言讨论~
您身边的财税专家 华兴会计师事务所
咨询电话0371-60103676
来源:厦门税务
【免责声明】:本公众号对转载、分享的内容、陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完善性提供任何明示或暗示的保证,仅供读者参考!凡本公众号注明“来源”和“转自”的文章,版权归原作者及原出处所有,仅供读者学习参考,若来源标注错误或侵犯到您的权利,烦请告知,我们将立即删除。