ARTICLE · 1219281
AI技术分析·创业板TOP3指标
2026年10月,一套创业板策略没有赚到新的钱,却从落后持有变成明显领先。
它一直空仓。市场下跌,持有基准回落,策略的相对优势随之扩大。
但就在几个月前,同样的空仓又让它错过了一轮大涨。空仓究竟是保护还是代价,取决于离场之后发生了什么。
这篇文章复盘前期回测中长期累计收益最高的三套创业板策略:支撑阻力突破、趋势线ATR过滤、一目迟行线。重点看它们靠哪些行情赚钱,以及2025年以来,这套逻辑经历了什么考验。
01 三种策略,寻找三种不同的转强证据
支撑阻力突破:价格越过此前的重要高点。
已经确认的高点像一道门槛,收盘突破后,策略才考虑做多。它希望抓住突破后延续的上涨;如果越线后很快回落,就可能遭遇假突破损失。
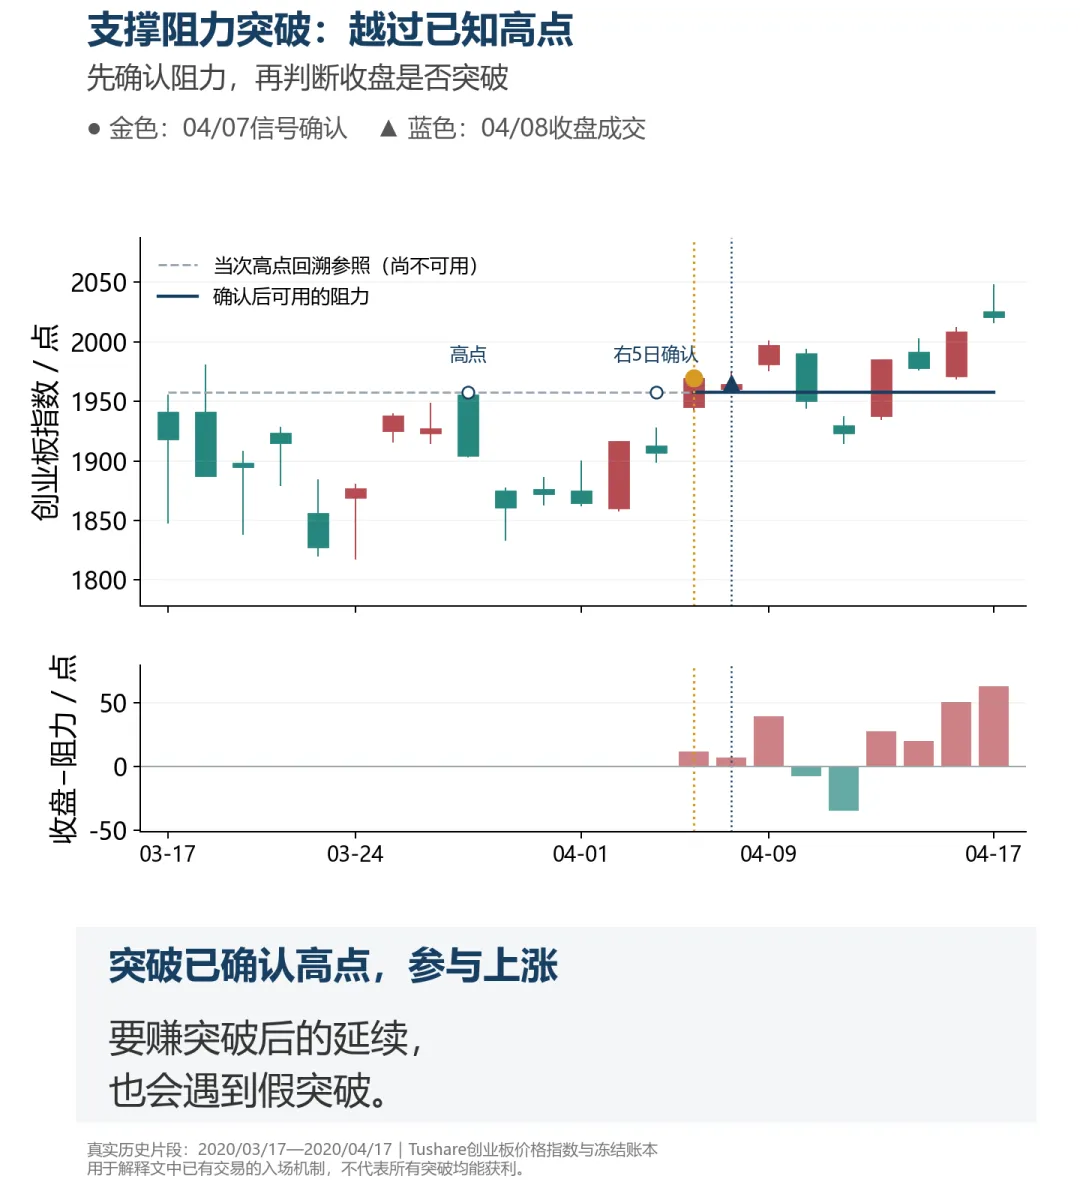
图1:2020年4月,指数突破已确认高点后入场。灰虚线为回溯参照,蓝实线为当时已可用的阻力。来源:Tushare及原回测账本。
ATR过滤:突破还要有足够的幅度。
它要求价格不仅越过下降趋势线,还要多走出一段正常波动的距离。这样可以减少对小幅越线的反应,但也会放过一些没有满足条件的上涨。
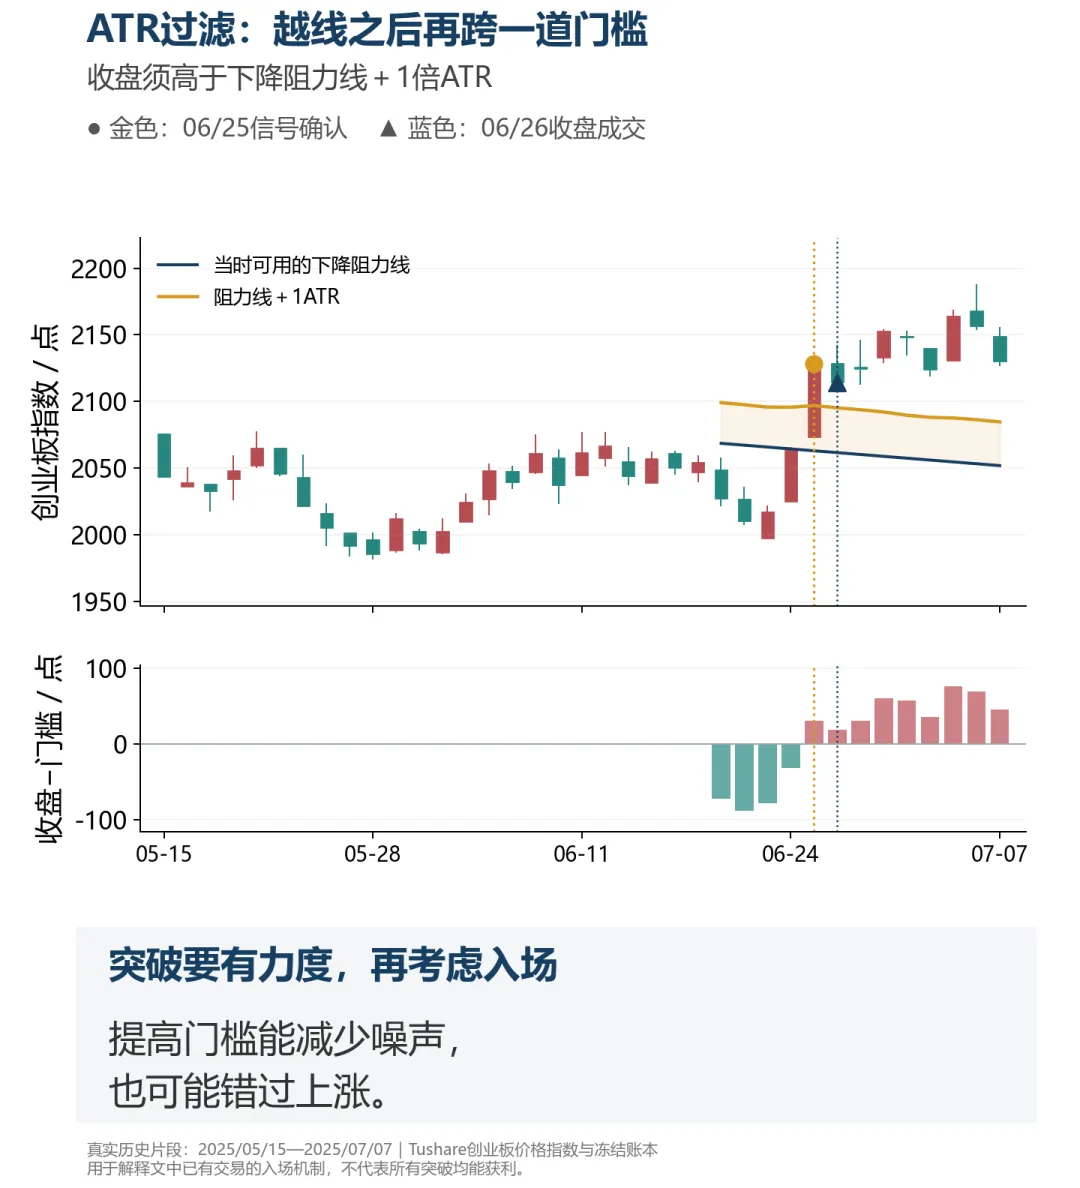
图2:2025年6月,收盘超过“下降趋势线+1ATR”的门槛,随后入场。来源:Tushare及原回测账本。
迟行线:今天是否比25个交易日前更强。
当前收盘高于25个交易日前的收盘,策略保持多头目标;不再高于这个参照,则退出或继续空仓。它更容易持续跟随趋势,也更容易在临界位置反复切换。
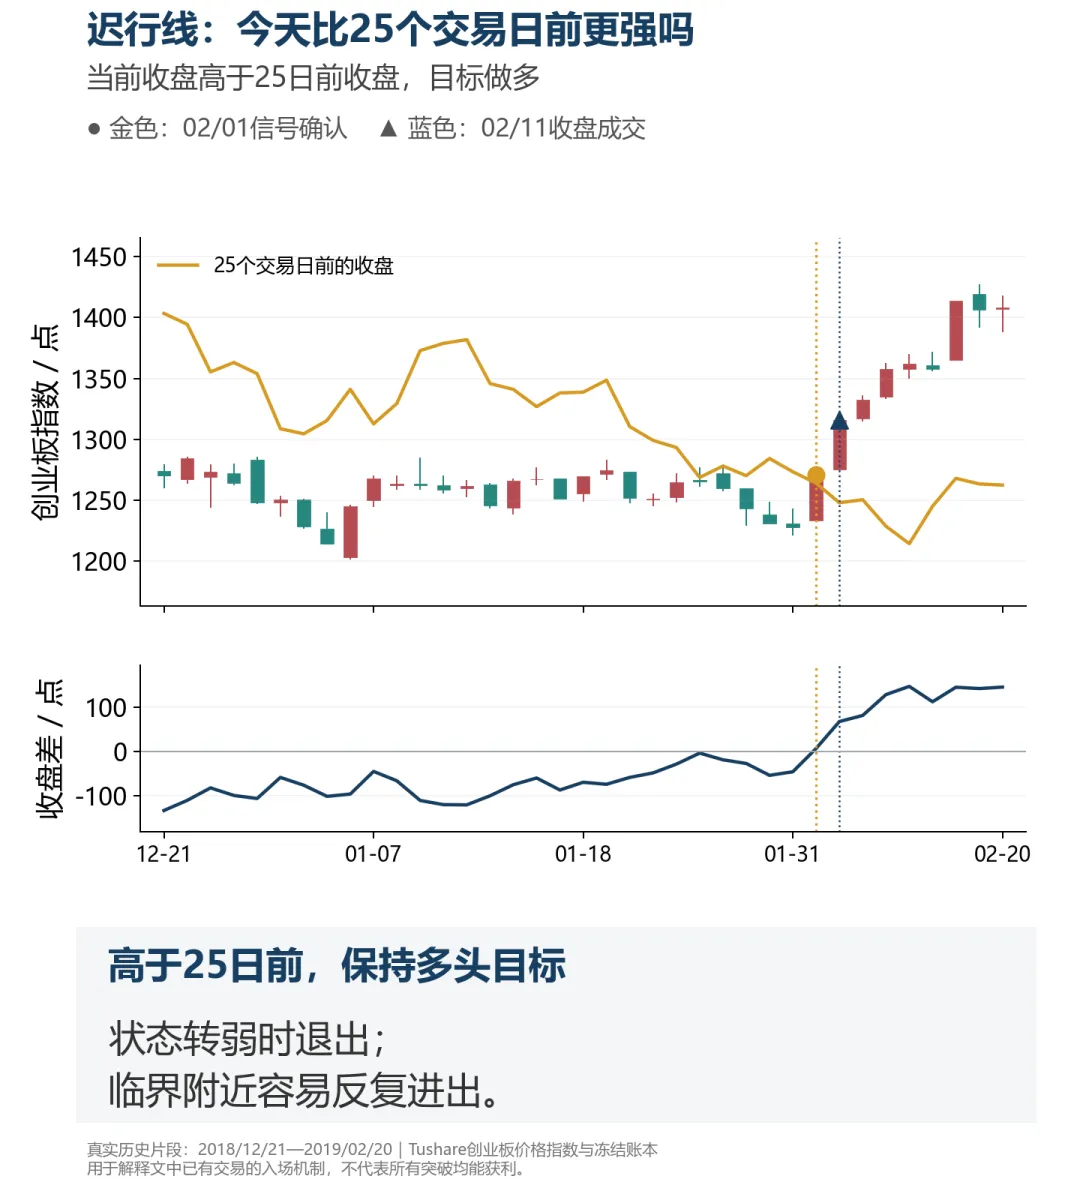
图3:2019年2月,当前价格高于25个交易日前,产生多头信号。历史参照对齐到当前日展示。来源:Tushare及原回测账本。
三者都需要等待价格给出证据。它们接受不同的入场机会,因此也会错过不同的行情。
02 长期优势,来自大波段和少受损的本金
2018年初至2026年9月底,支撑阻力突破、ATR过滤和迟行线的累计净收益分别为360.38%、243.14%和210.98%,持续持有基准为74.54%。
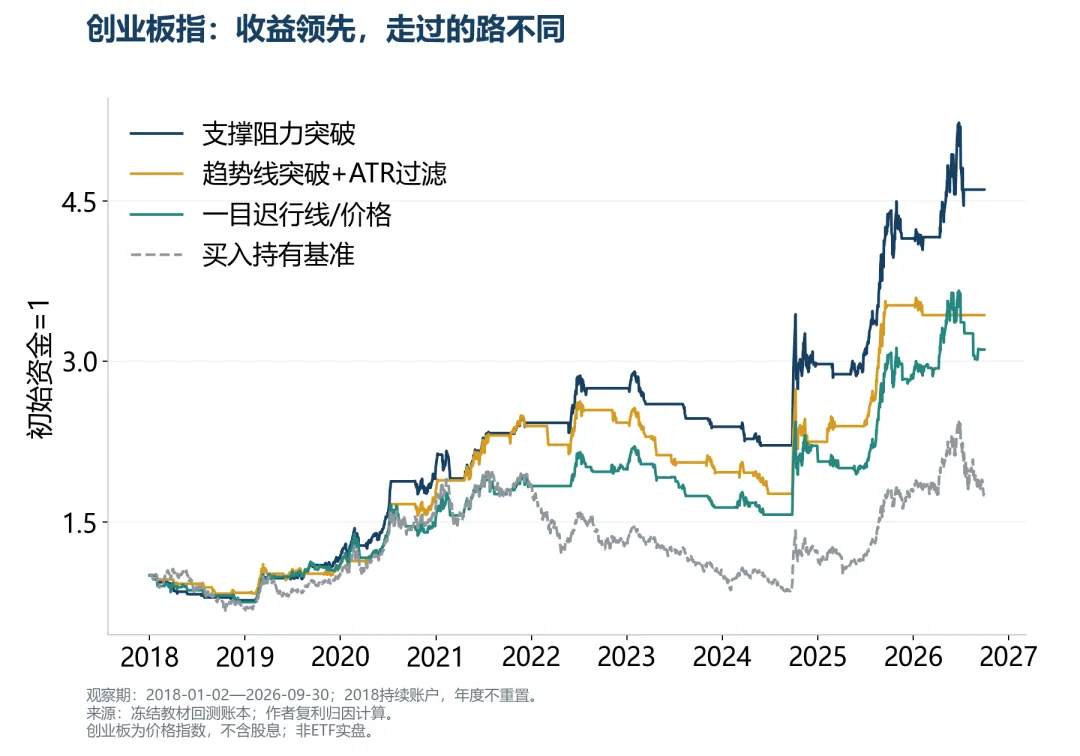
图4:2018年初至2026年9月底的策略净值。研究标的是创业板价格指数。来源:原回测账本。
这份领先有两个来源。
一是抓住少数持续时间较长的上涨。二是在部分下跌阶段减少仓位,让本金少受损。下一轮上涨到来时,保存得更完整的本金,又会放大复利差距。
三策略的长期最大回撤约为23.84%、32.83%和28.88%,低于持有基准的57.05%,但仍然不小。高累计收益并不意味着持有过程轻松。
03 哪些历史时期,最能说明它们的优势
支撑阻力突破:2020年抓上涨,2022年少受损。
2020年4月至7月,它抓住了一段持续上涨,整笔交易净收益约46.92%。2021年4月至7月又取得约22.26%。两段行情的共同特点,是突破后仍有足够长的趋势,让等待确认的成本得到补偿。
2022年则体现另一种优势。第一季度策略全程空仓,持有基准下跌19.96%;全年策略反而上涨13.32%,基准下降29.37%。参与反弹与避开部分下跌,共同拉开了差距。
ATR过滤:强趋势里能拿住,弱势阶段能减少暴露。
2021年它上涨34.69%,同期持有基准上涨12.02%。2022年第三季度,策略下降1.67%,基准却下降18.56%,退出后的低仓位发挥了保护作用。
但更严格的门槛也可能让它长时间没有机会,收益往往依赖少数成功波段。
迟行线:持续上涨时容易跟随,反复行情里容易磨损。
2019年2月至4月,它取得约28.72%的完整交易收益;2024年9月至11月的一笔取得约47.11%。2024全年策略上涨31.23%,明显高于持有基准的13.23%。
这些阶段都出现了持续转强,当前价格能够较长时间站在历史参照上方。一旦市场反复,这种状态也会频繁改变。
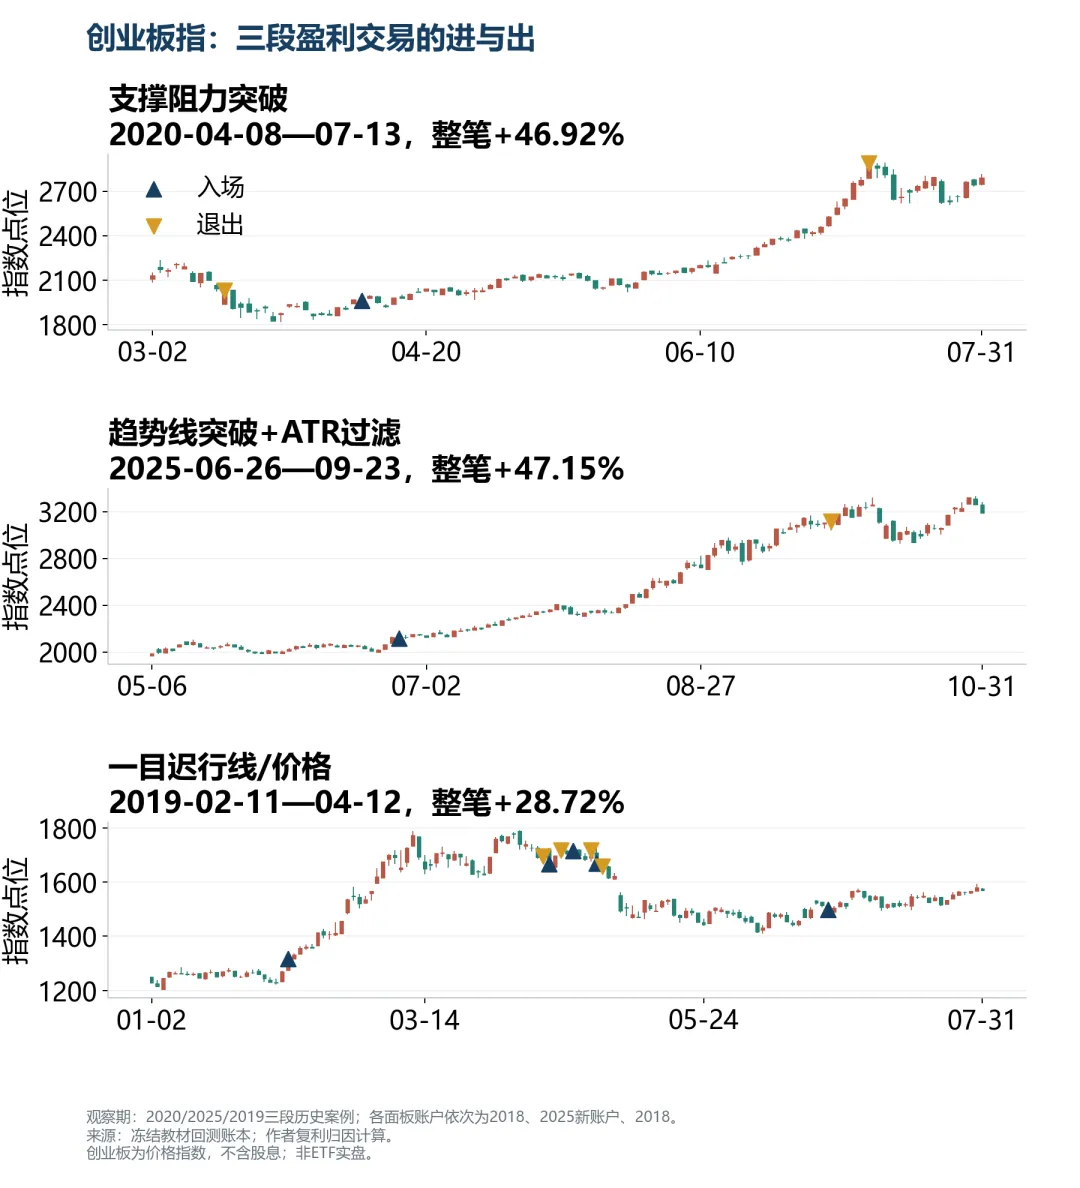
图5:三种策略的代表性盈利交易及实际进出位置。来源:原指数行情与回测账本。
当然,前三名也有难熬的时候。2018年第一季度,支撑阻力突破和迟行线分别亏损11.51%和7.10%,持有基准却上涨5.80%。突破后缺少延续,或者退出后市场重新上涨,都可能让策略两头受损。
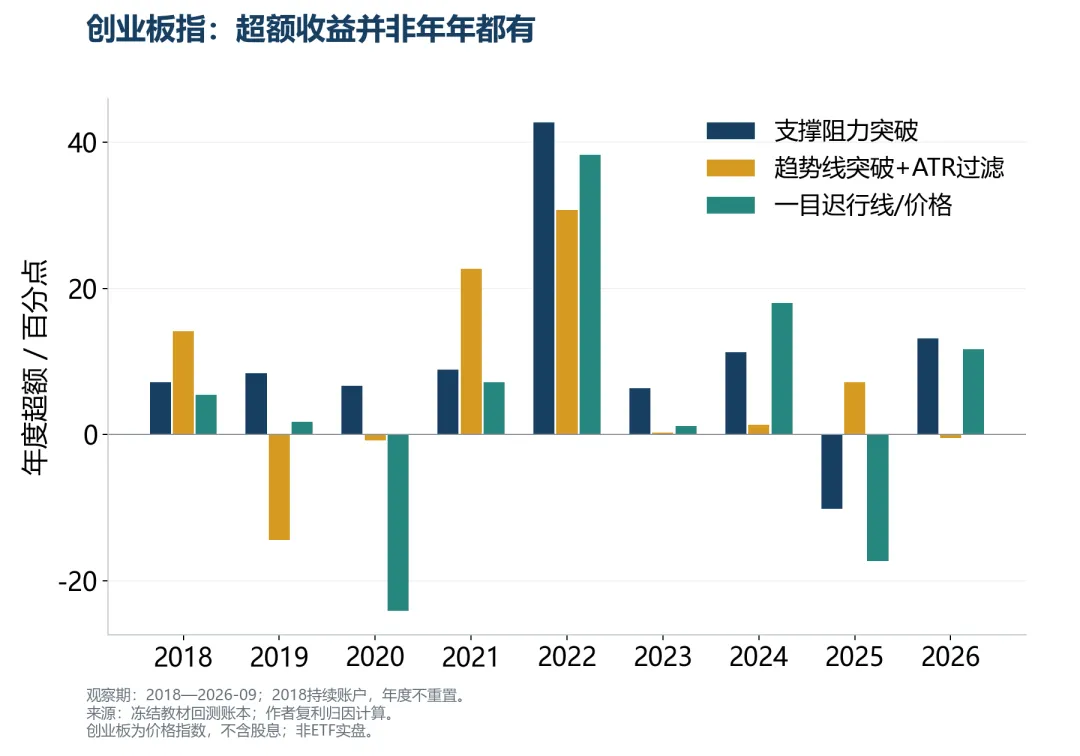
图6:各年度相对持有的收益差,2026年仅含前三季度。来源:原长期账户。
04 超额来源:参与上涨,也减少下跌伤害
从长期账户看,三者的超额主要来自仓位时点:成功参与的上涨与避开的下跌,覆盖了漏涨、错误入场和交易费用的损失。
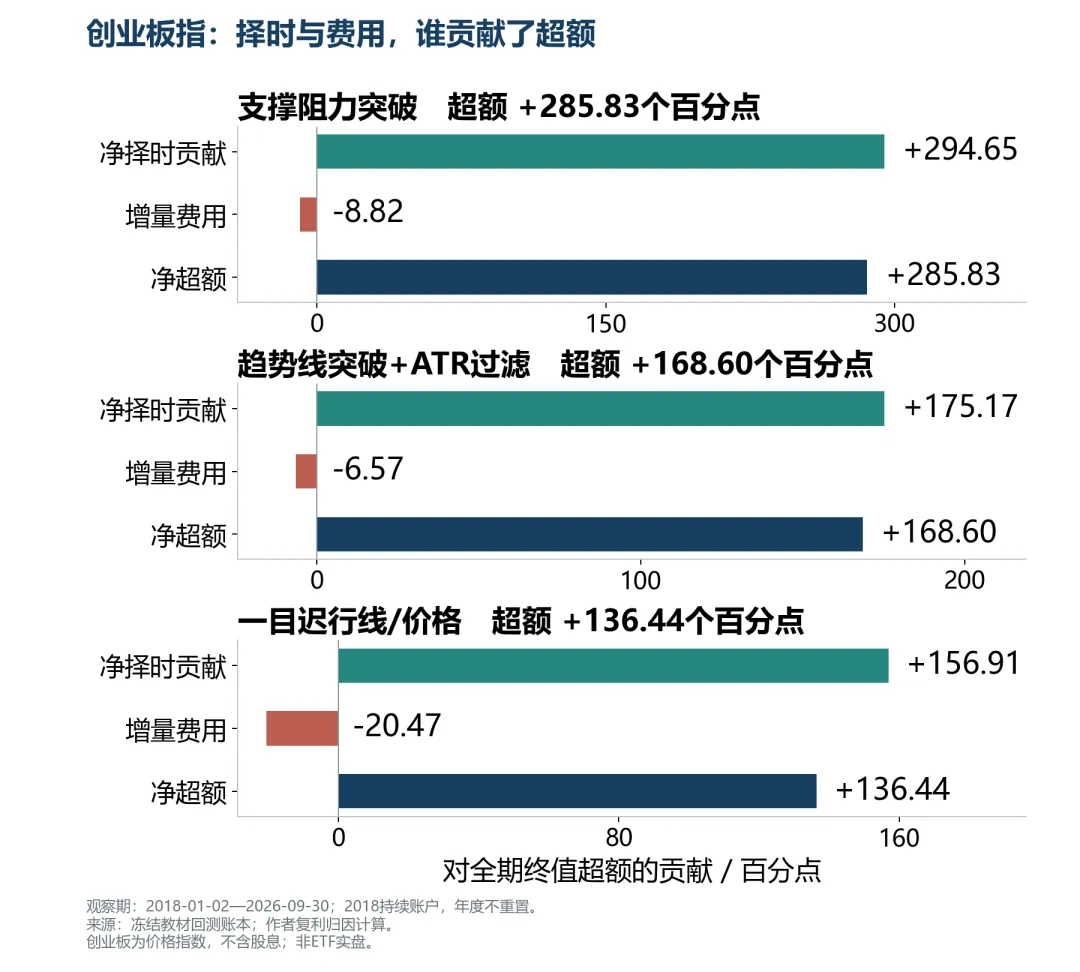
图7:长期超额分解。净择时同时考虑避跌与漏涨,费用影响已计入账户复利。来源:原回测账本。
支撑阻力突破长期净超额最高,ATR过滤的盈利更集中于少数长波段,迟行线交易较多、反复切换的消耗也更明显。
这三种特点,到了2025年以后看得更清楚。
05 2025年:都抓到上涨,但都没有完整跟上
从2025年初重新建立账户,三策略全年收益分别为39.44%、56.70%和37.55%,同口径持有基准为58.81%。
支撑阻力突破,靠两段上涨弥补春季失误。
春季先遭遇一笔亏损,随后5月至8月、8月至11月的两笔交易,分别取得约17.26%和22.82%,构成主要利润。但中间的缺席仍让全年收益落后于持有。
ATR过滤,主要利润来自6月至9月。
这笔交易净收益约47.15%,加上年初的盈利,使全年收益接近持有基准。它体现了严格过滤在合适行情中的价值:机会不多,但一旦后续趋势持续,一笔就能显著影响全年成绩。
迟行线,跟住了最强季度,却在震荡里回吐。
2025年第三季度,策略全程持仓,涨幅与基准几乎相同,均约50.40%。但第四季度反复进出,策略下降7.24%,基准仅下降1.08%,削弱了全年表现。
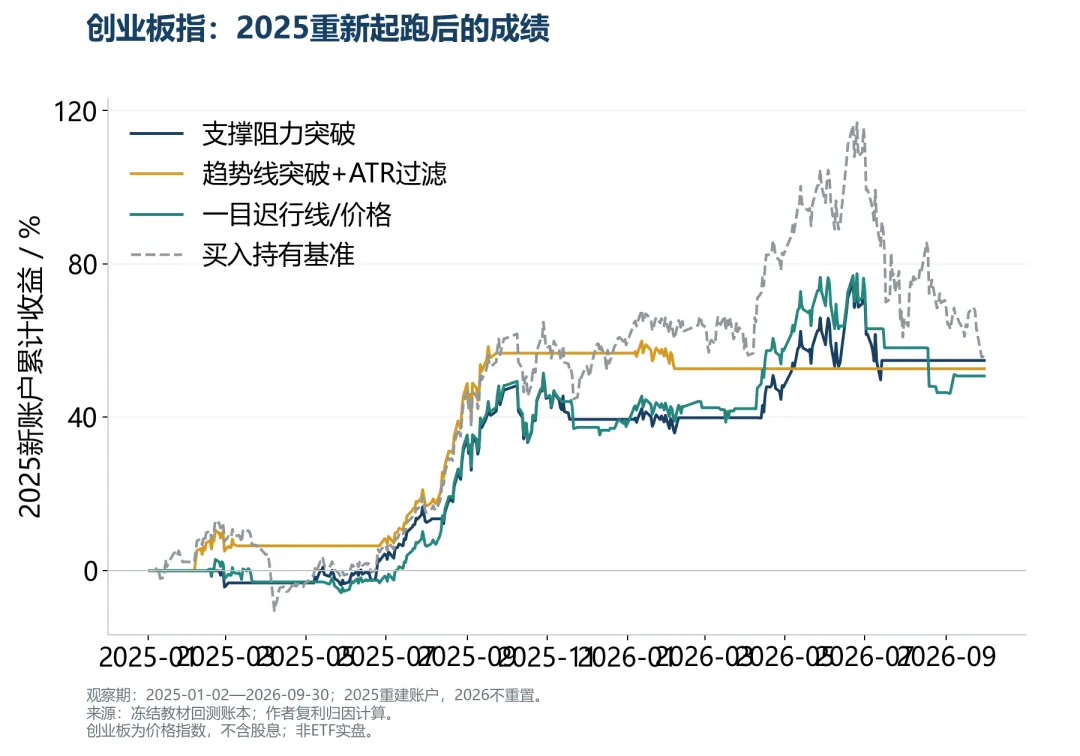
图8:2025年初重新起步的净值,统计至2026年9月底。来源:原近期账户。
2025年的共同启示是:趋势方法能够赚到大涨的钱,但确认、退出和重新进入,都会使它与完整持有路径产生距离。
06 2026年:空仓的代价与保护,先后出现
最有代表性的对照来自ATR过滤。
2026年第二季度,持有基准上涨36.35%,它全程空仓,收益为零;第三季度基准下跌27.80%,它仍然空仓,又避开了调整。
同一个仓位选择,先表现为漏涨,随后表现为防守。
另外两种策略参与了第二季度上涨,也承受了第三季度的部分回吐。支撑阻力突破第二季度上涨24.86%、第三季度下降11.36%;迟行线分别上涨23.91%、下降14.46%。
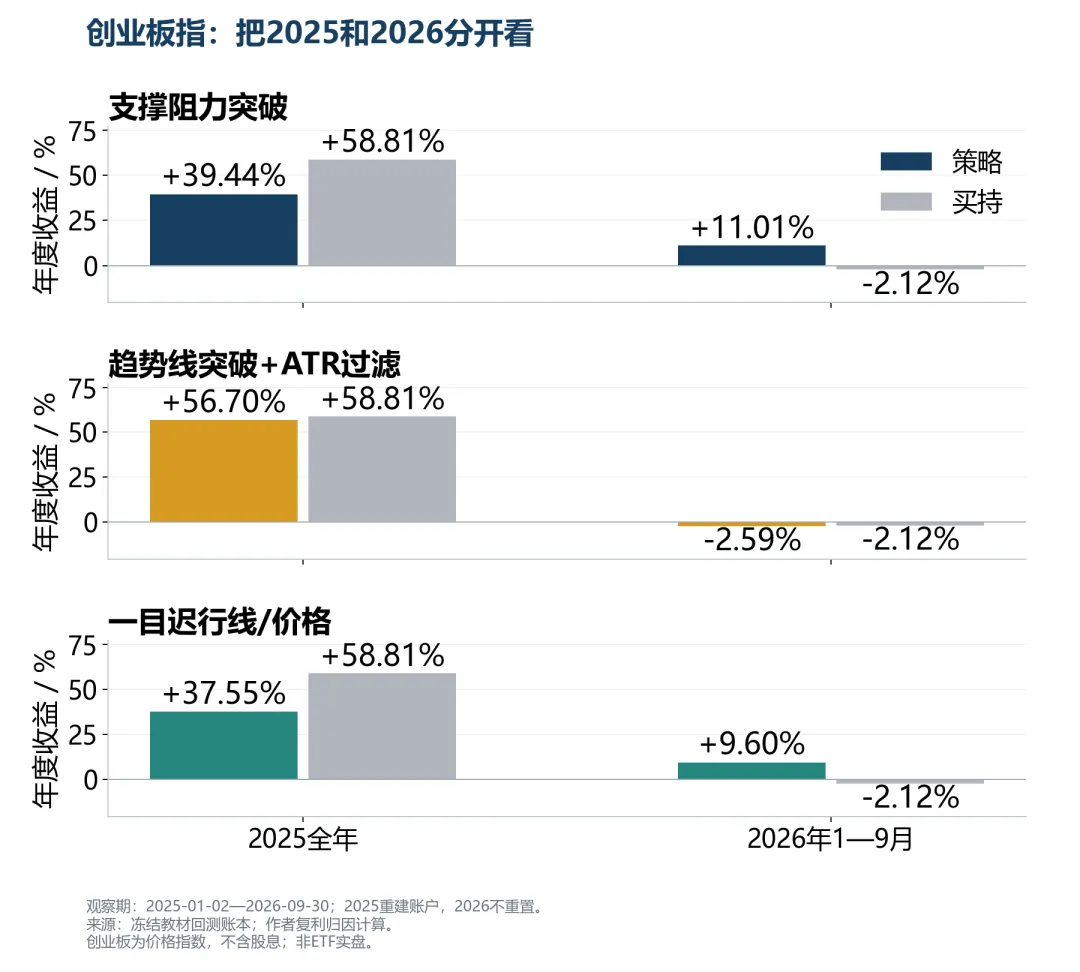
图9:2025全年与2026年前三季度的收益。来源:2025年起步、跨年连续运行的账户。
到2026年9月底,三策略自2025年起累计赚了54.79%、52.63%和50.76%,仍略低于持有基准的55.44%。
不过,最大回撤分别约为14.83%、6.09%和17.60%,持有基准约为28.29%。ATR过滤的账户最平缓,也是在场时间最少的一种。
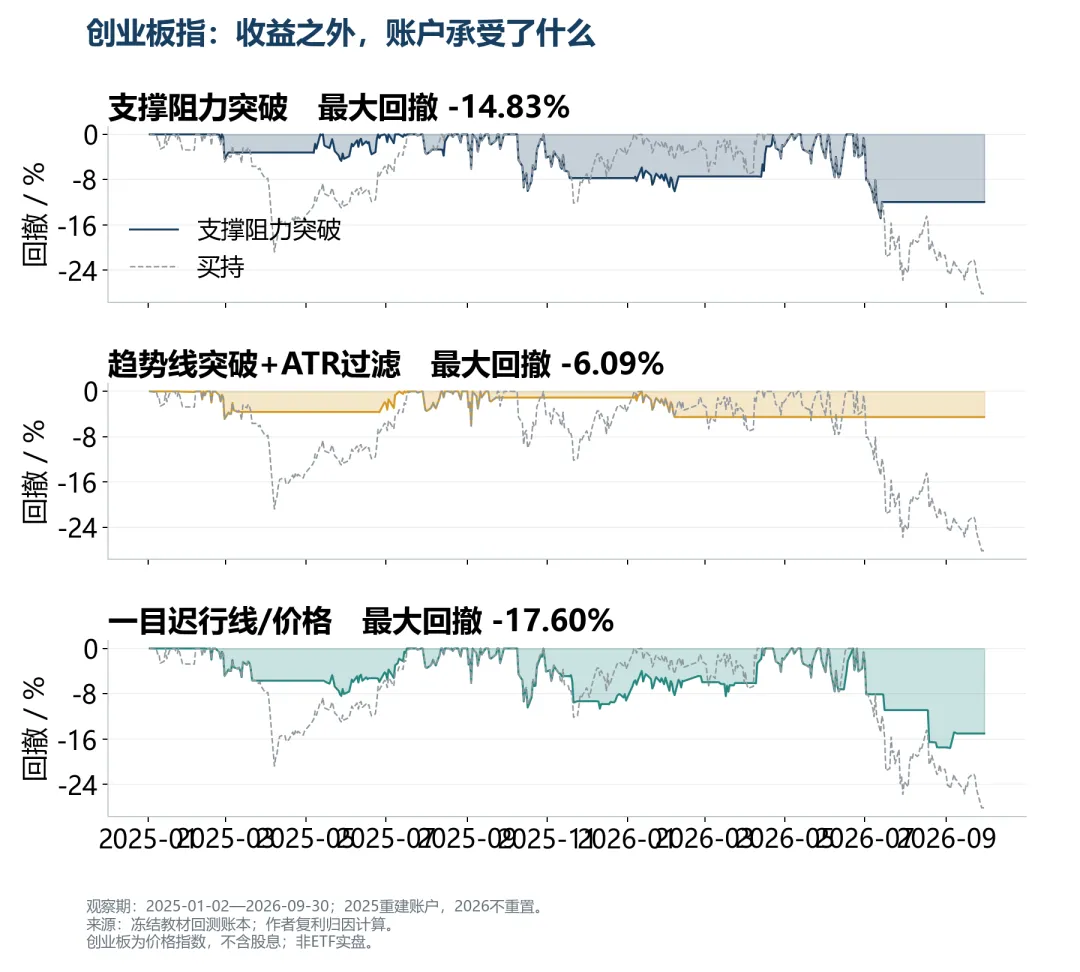
图10:2025年以来的回撤,截止2026年9月底。来源:原近期账户。
因此,近期表现要同时看收益与持仓经历。更少的暴露能够减少波动,也可能意味着一轮上涨发生时,账户仍在等待。
07 10月:没有新增盈利,超额却由负转正
9月底以后,三策略继续空仓。到2026年10月20日,它们没有新增盈利,持有基准却在10月下降约12.63%。
于是,三者从略微落后持有,变为明显领先。
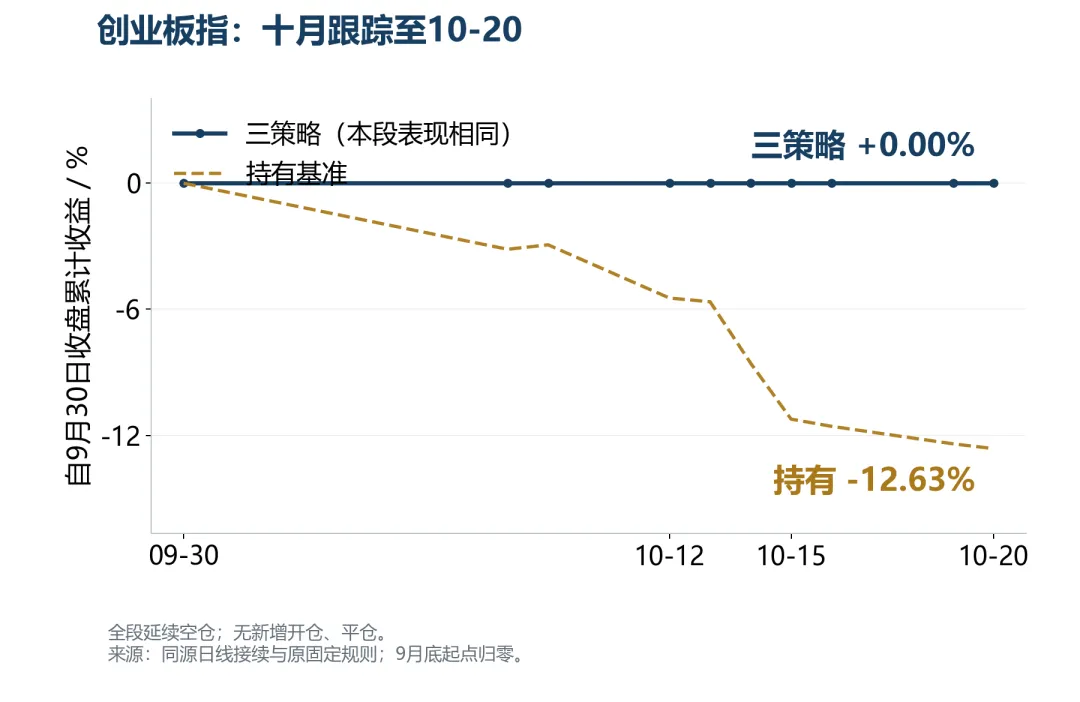
图11:截至2026年10月20日的跟踪。三策略10月收益为零,增量超额来自空仓避跌。来源:同源行情及接续账本。
策略没有在10月赚到这十几个百分点,而是保住了原来的账户价值。下一阶段如果市场上涨、策略仍未入场,空仓又会重新产生机会成本。
08 当前判断:继续等待,观察反弹能否转成趋势
截至2026年10月20日,创业板指为2739.20点,三策略均为空仓,没有待执行买单。当前判断仍偏防守,等待价格给出新的转强证据。
支撑阻力法看能否突破已确认的重要高点;ATR过滤看反弹是否有足够幅度;迟行线看当前价格能否重新高于25个交易日前。三种条件目前都没有支持恢复持仓。
后市若弱势延续,维持空仓;若某个策略的条件成立,就按该策略恢复持仓。相关参照会滚动更新,因此要观察当时的条件,不能把今天的门槛当成固定目标。
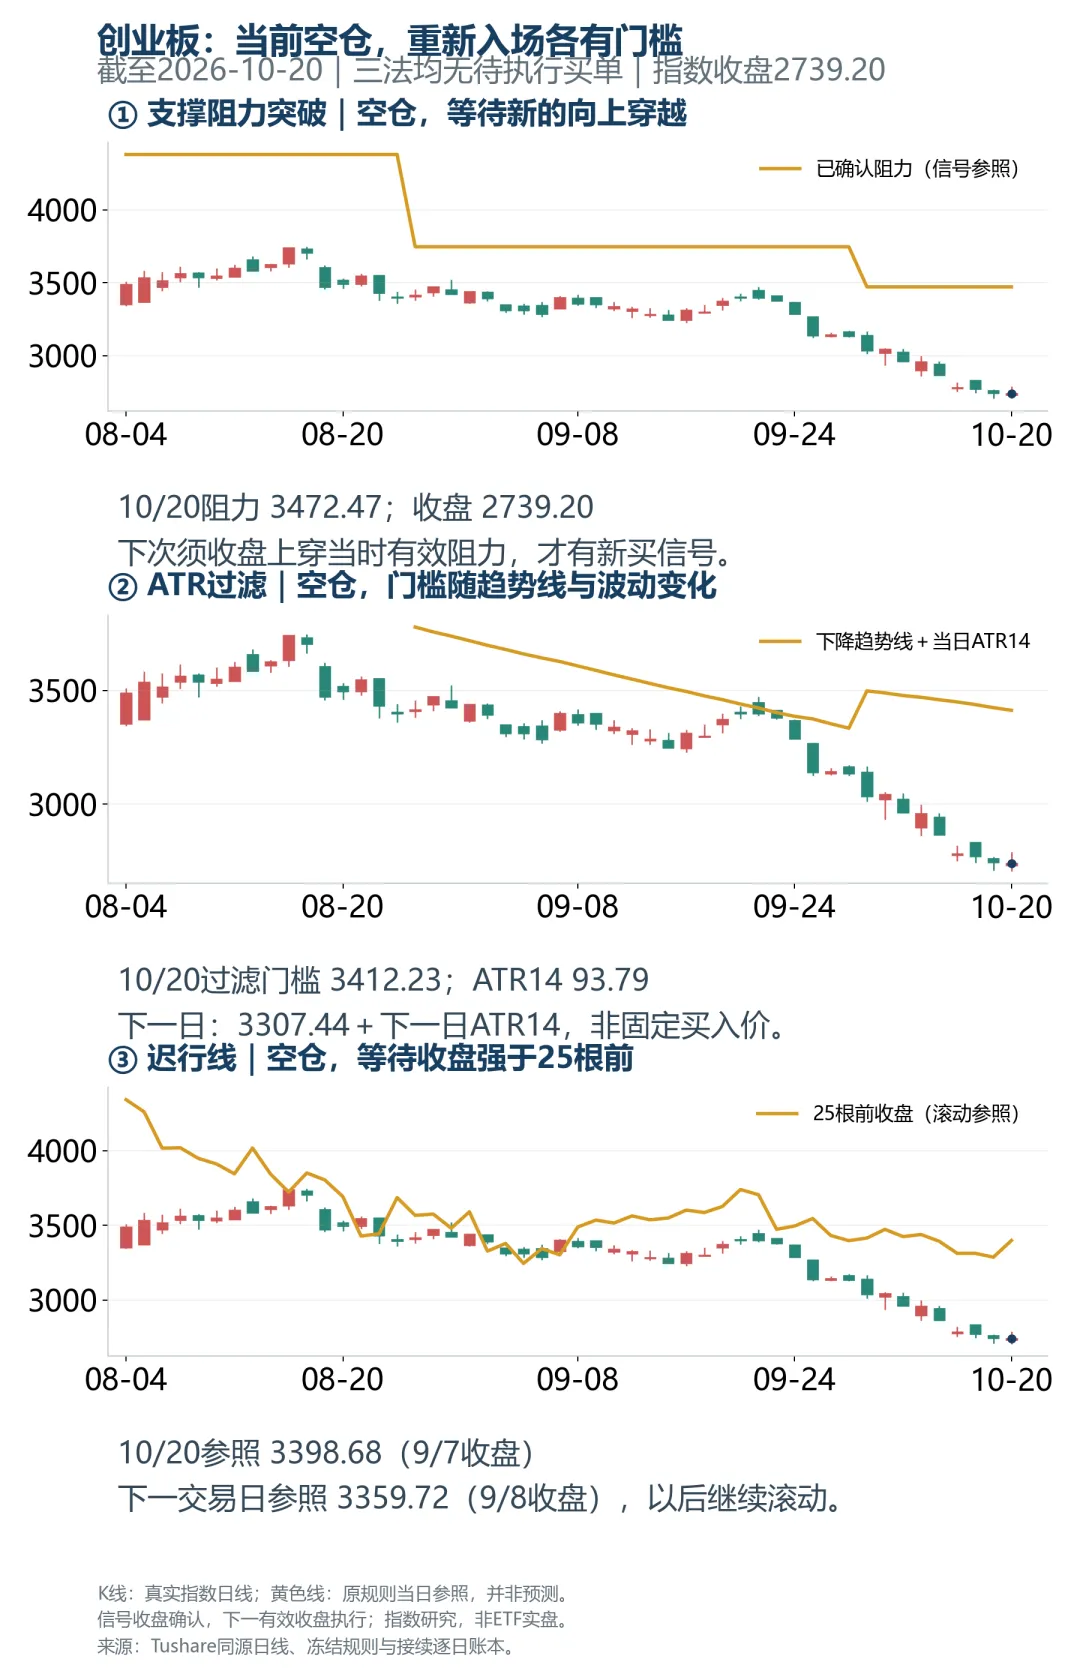
图12:截至2026年10月20日的持仓与信号。三策略均空仓,参考线随行情更新。来源:Tushare及原策略规则。
这三套方法共同提供的经验,是用明确规则决定何时参与、何时离开。抓到大波段与少受下跌伤害,能够积累长期优势;等待和错过,也始终是这份优势的成本。