ARTICLE · 1219272
AI技术分析·国债TOP3指标
2020年第二季度,一套国债策略大部分时间都在空仓,却跑赢持续持有约2.38个百分点。
原因很直接:此前的利率下行开始反转,债券价格承压,离开市场减少了损失。
这正是债券择时的两种收益来源:利率下行时参与上涨,利率上行时尽量少受损。 但空仓也有代价——行情继续上涨时,策略会少赚。
我们从前期回测中,选出2018年初至2026年9月底累计净收益最高的三套国债策略:趋势线两次确认、DMI交叉、转换基准交叉。它们如何取得优势,又为什么在一些年份落后于持有?
01 三种策略,其实是在等三种信号
两次确认:等原来的趋势被打破。
当收益率跌破此前的上升支撑,下一次收盘仍保持在线下,策略才做多债券。多等一次,是希望减少一日波动造成的误判;代价是可能错过行情最初的一段。
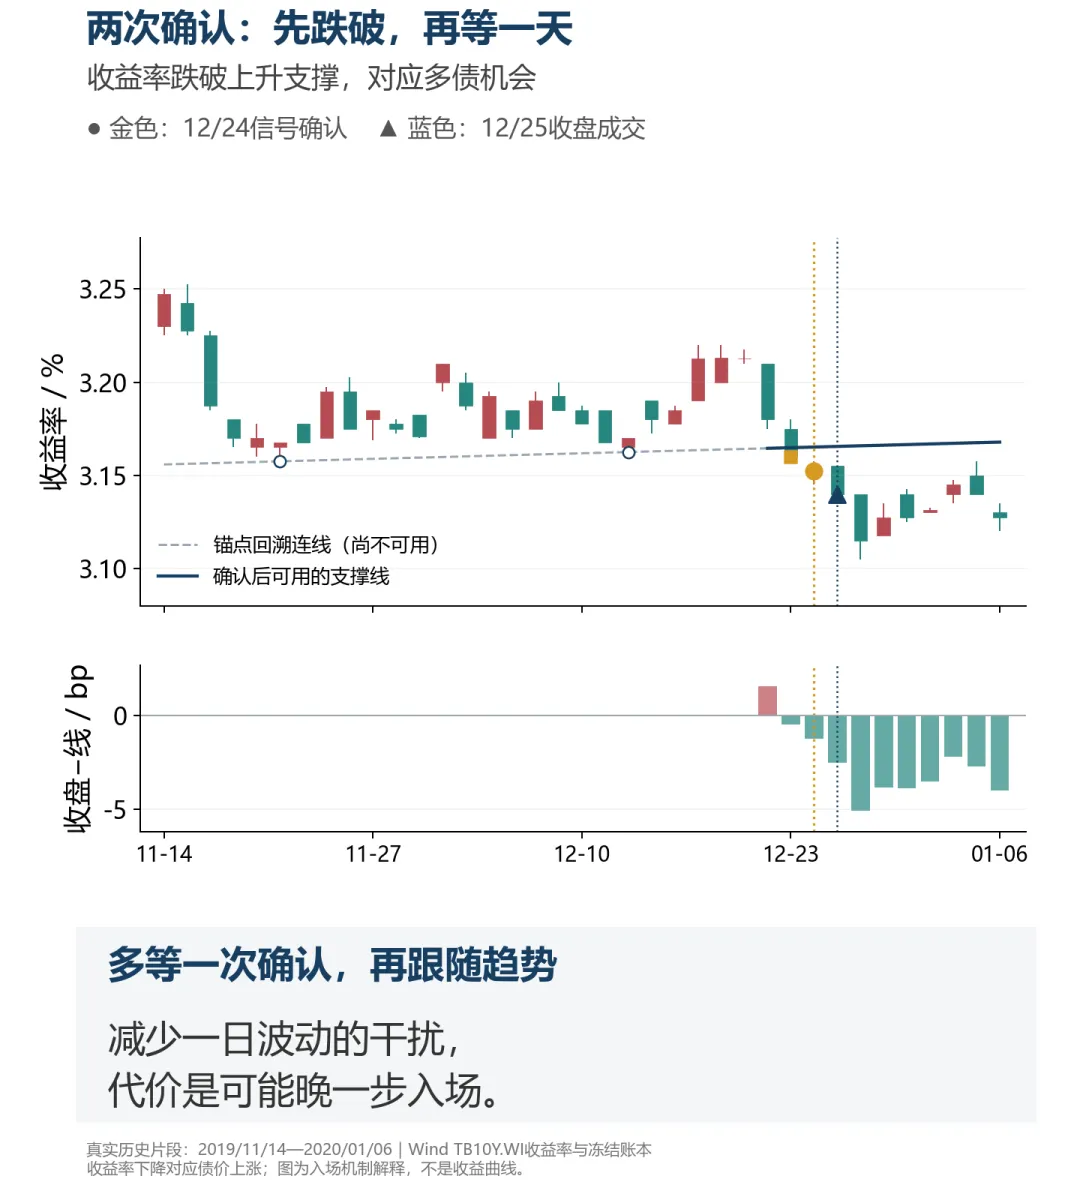
图1:2019年12月,收益率连续两次收在线下,随后成交多债。灰虚线为回溯参照,蓝实线为当时已确认可用的支撑。来源:Wind及原回测账本。
DMI交叉:等向下的力量占上风。
DMI比较收益率向上与向下的力量。向下力量超过向上力量时做多债券,反向交叉时退出。它对变化反应较积极,容易参与趋势,也容易在震荡中反复进出;这套规则不另设ADX门槛。
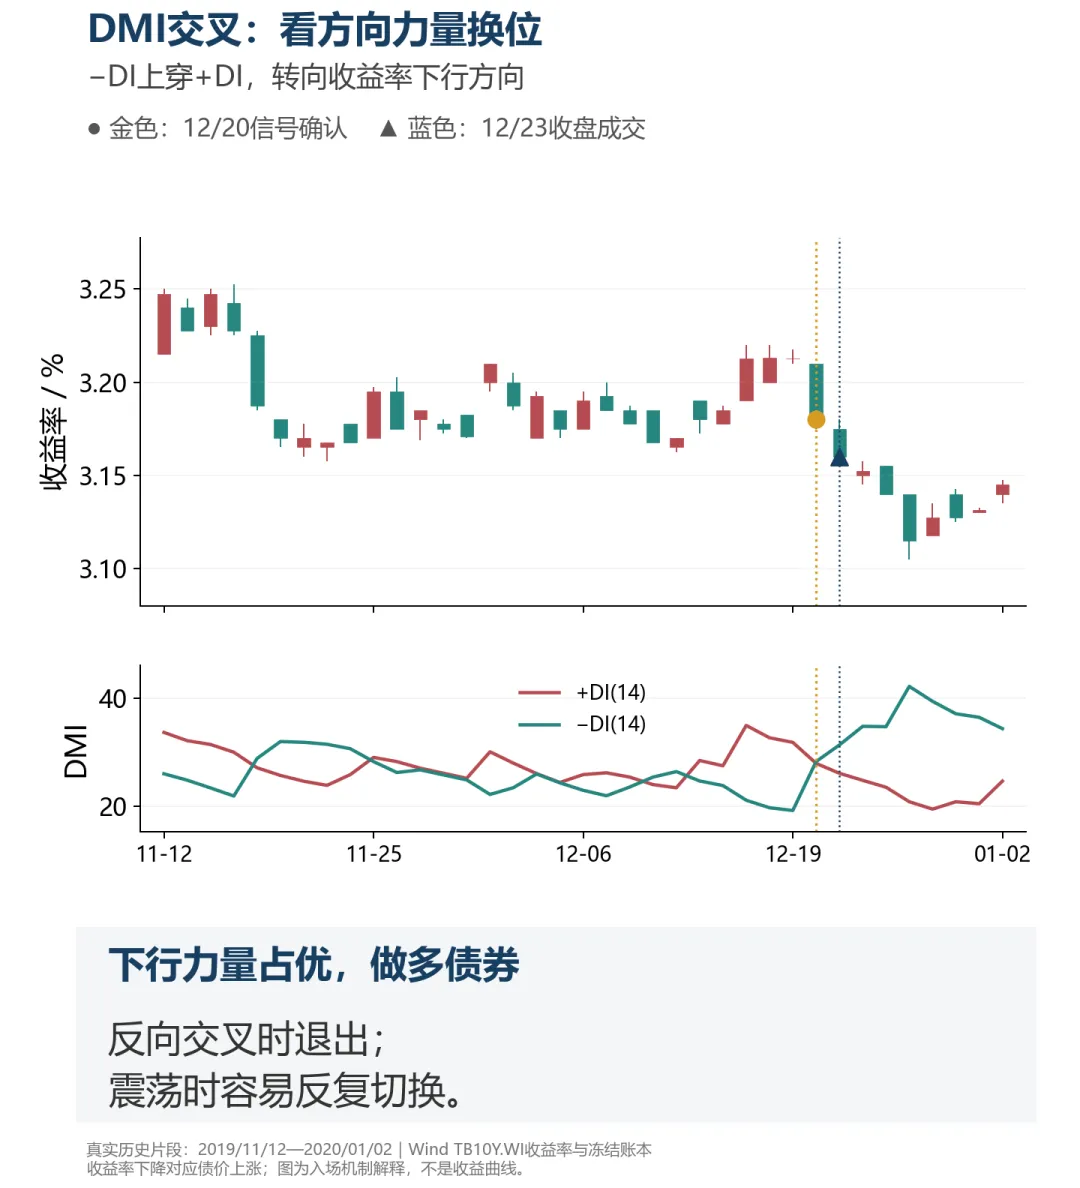
图2:2019年12月,−DI上穿+DI,发出多债信号。金色为信号日,蓝色为成交日。来源:Wind及原回测账本。
转换基准交叉:等短期重心转向。
转换线观察较短时期的收益率区间中心,基准线观察较长时期。短期中心下穿中期中心,策略做多债券;反向交叉则退出。它适合跟随一段持续趋势,在快速反转时也可能慢一步。
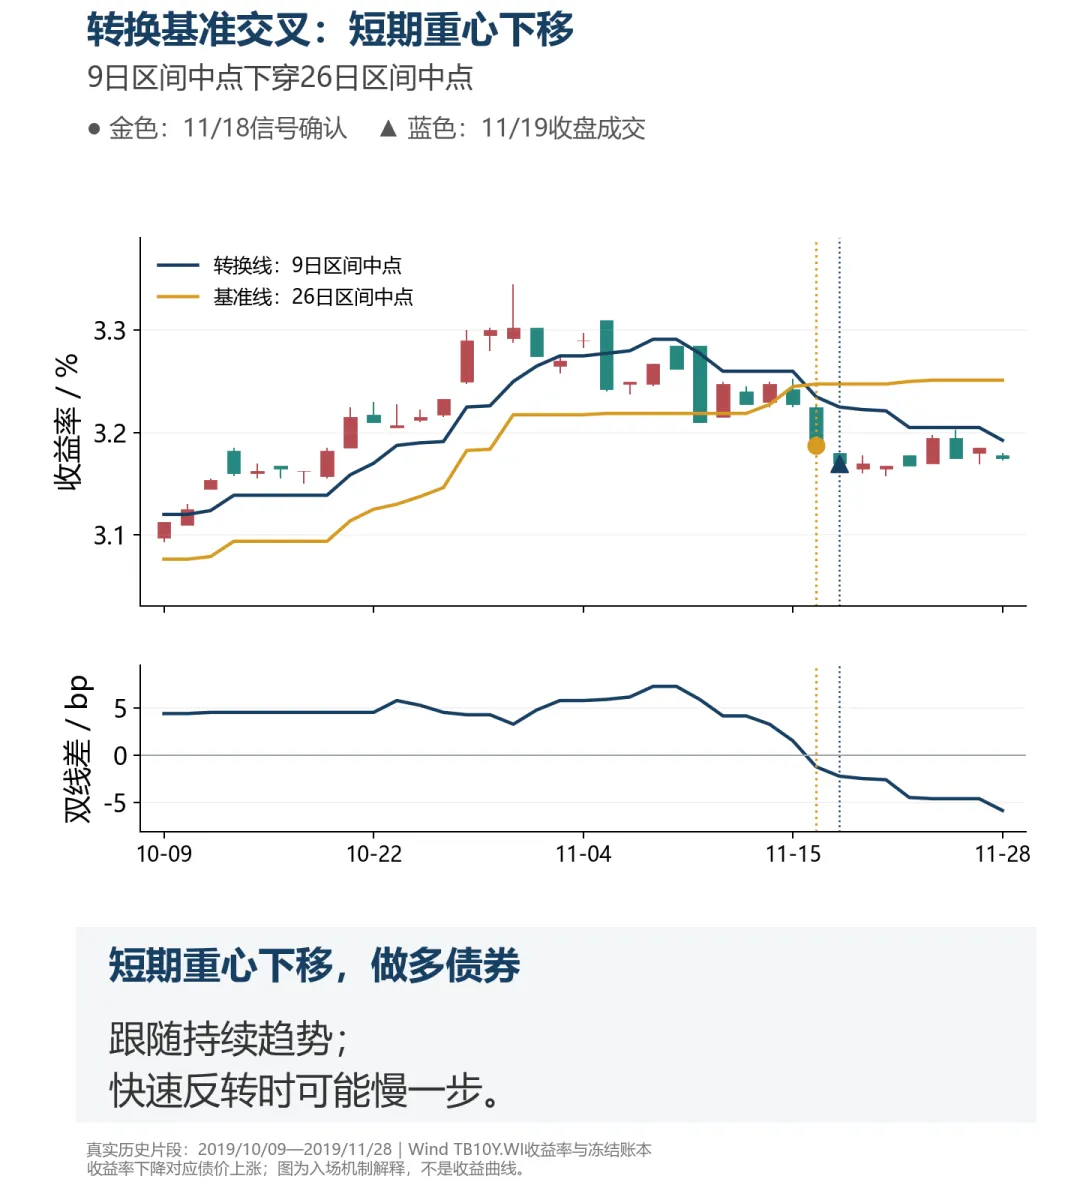
图3:2019年11月,转换线下穿基准线,短期收益率重心下移。来源:Wind及原回测账本。
三者共同遵循一个原则:先看到确认信号,再按规则行动。图中的收益率下降,对应债券价格上涨。
02 长期成绩:收益略高,回撤明显更小
2018年初至2026年9月底,两次确认、DMI交叉和转换基准交叉的累计净收益分别为24.00%、22.39%和22.24%,持续持有基准为21.21%。
领先幅度分别约为2.79、1.18和1.03个百分点。将近九年下来,收益优势存在,但并不悬殊。
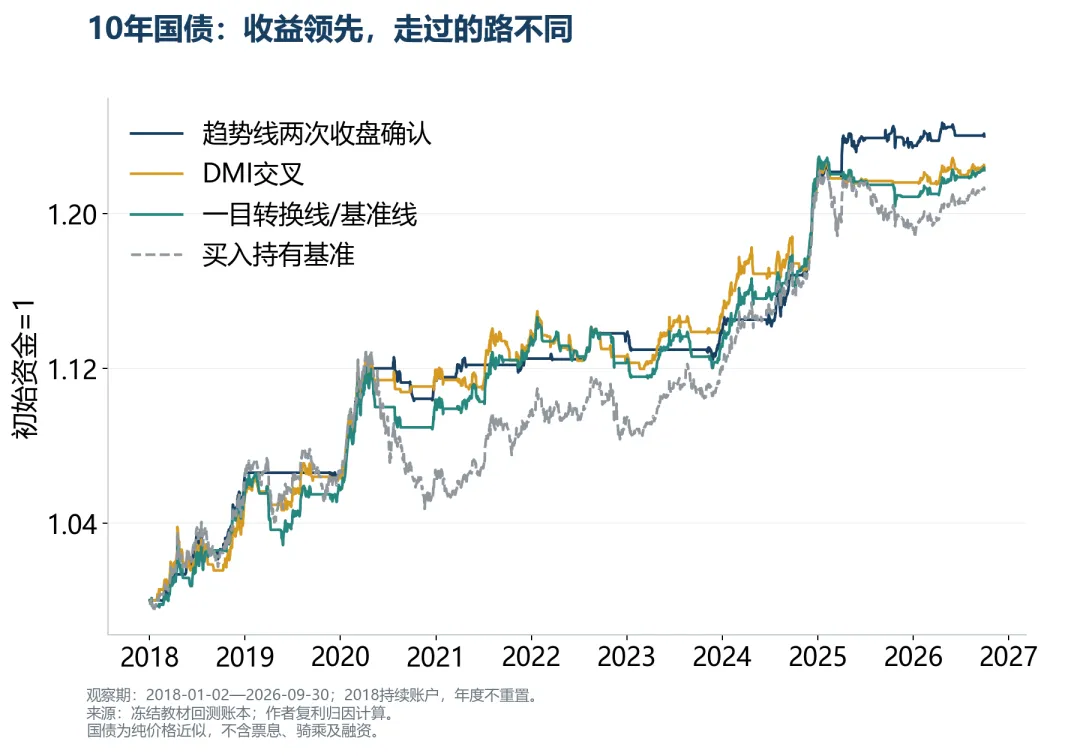
图4:2018年初至2026年9月底,三策略与持续持有的净值。国债收益采用扣费后的纯价格近似。来源:原回测账本。
更明显的差别在回撤:三策略最大回撤约为2.01%、2.60%和3.49%,持续持有约为7.31%。
两次确认交易较少、在场时间较短,却取得了三者中最高的累计收益。它的特点是耐心等结构,参与部分中期波段。DMI与转换基准交叉则更持续地跟随方向,也承担更多中途反复。
03 2020年赚到了退出的钱,2024年付出了空仓的代价
2020年是三种方法表现较好的共同样本。持续持有全年约下降0.16%,两次确认、DMI交叉和转换基准交叉分别上涨约4.83%、4.93%和4.09%。
三者都在2019年末建立多债仓位,参与了2020年初的收益率下行。其中,两次确认从2019年12月持有到2020年4月初,整笔净收益约5.21%;DMI和转换基准交叉持有到5月,整笔分别取得约4.90%和4.28%。
更关键的是退出后的阶段。2020年第二季度,两次确认大部分时间空仓,策略约上涨0.26%,持有基准却下降2.12%。第三季度,DMI与转换基准交叉也通过较低仓位,减少了债券调整的冲击。
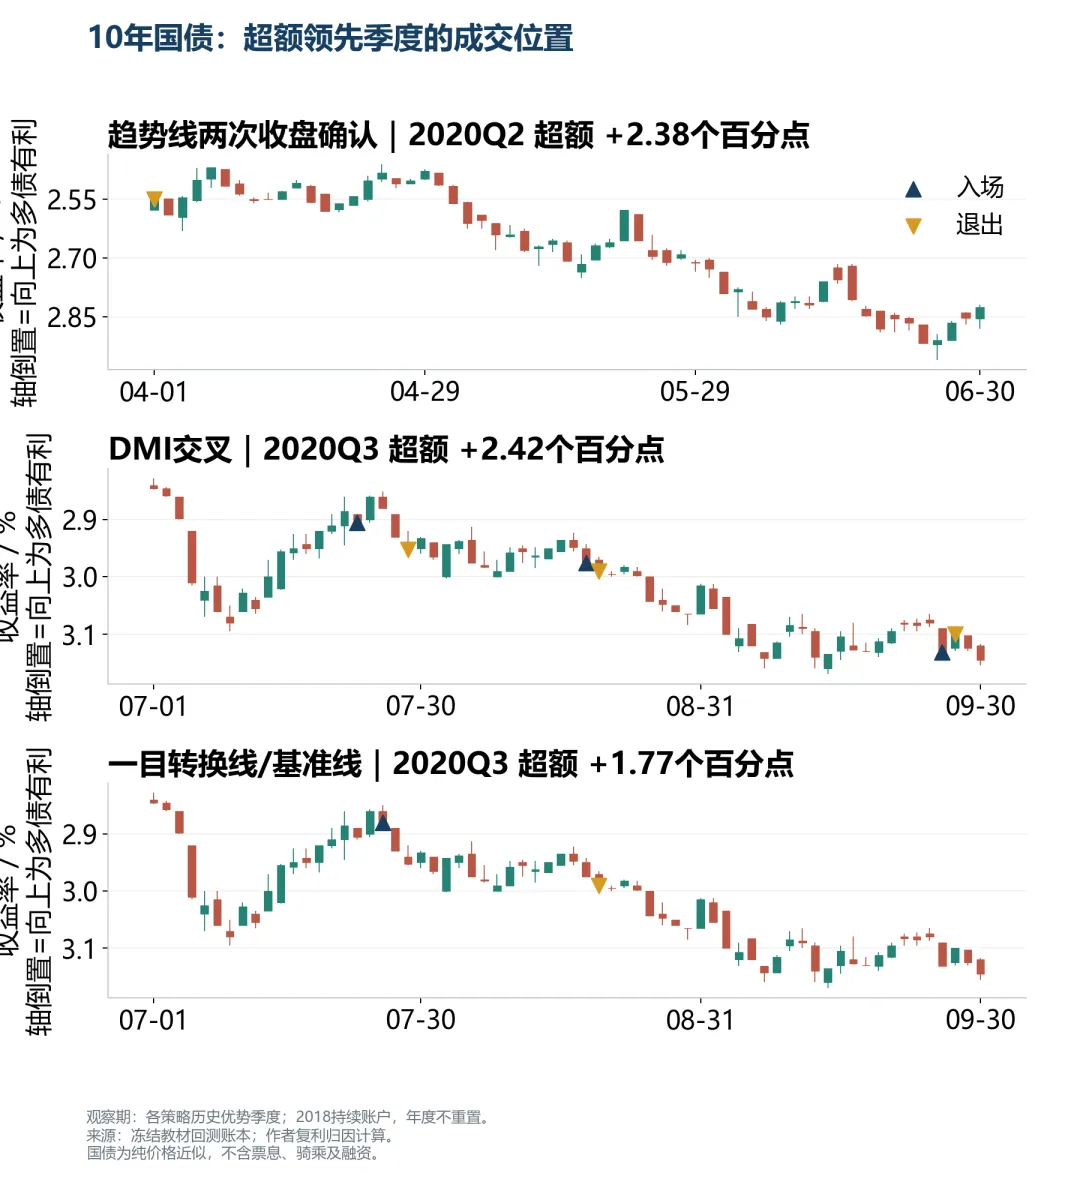
图5:2020年第二至第三季度的收益率行情与实际交易位置。本图收益率轴倒置,向上表示多债方向有利。来源:Wind及原回测账本。
这段超额来自两个连续动作:先参与下行,再减少反转后的损失。
到了2024年,同样的择时纪律却带来了另一面。
当年三策略分别赚约6.84%、6.20%和7.83%,都不算差,但持续持有赚了约8.30%。债券上涨较为持续,确认时的等待和中途空仓,反而压低了收益。
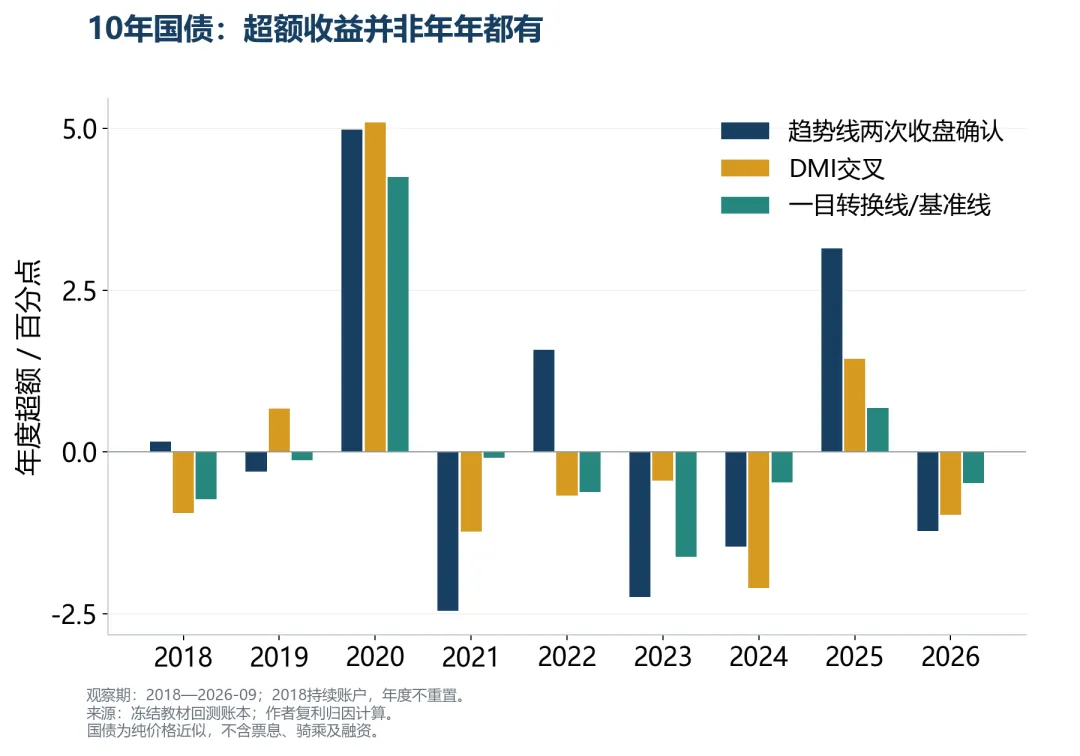
图6:各年度策略相对持续持有的收益差,2026年仅含前三季度。来源:原长期账户。
所以,策略赚得多,不一定跑赢持有。2020年需要离场保护本金,2024年则奖励持续在场。这也是技术择时很难回避的交换。
04 超额主要来自仓位时点,费用会吃掉一部分优势
把长期结果拆开,三者的主要优势都来自“什么时候持有、什么时候离开”。
空仓避开的下跌增加超额,空仓错过的上涨减少超额,额外交易费用再扣掉一部分。两次确认留下的净优势最大;DMI交易更积极,反复进出的消耗也更明显。
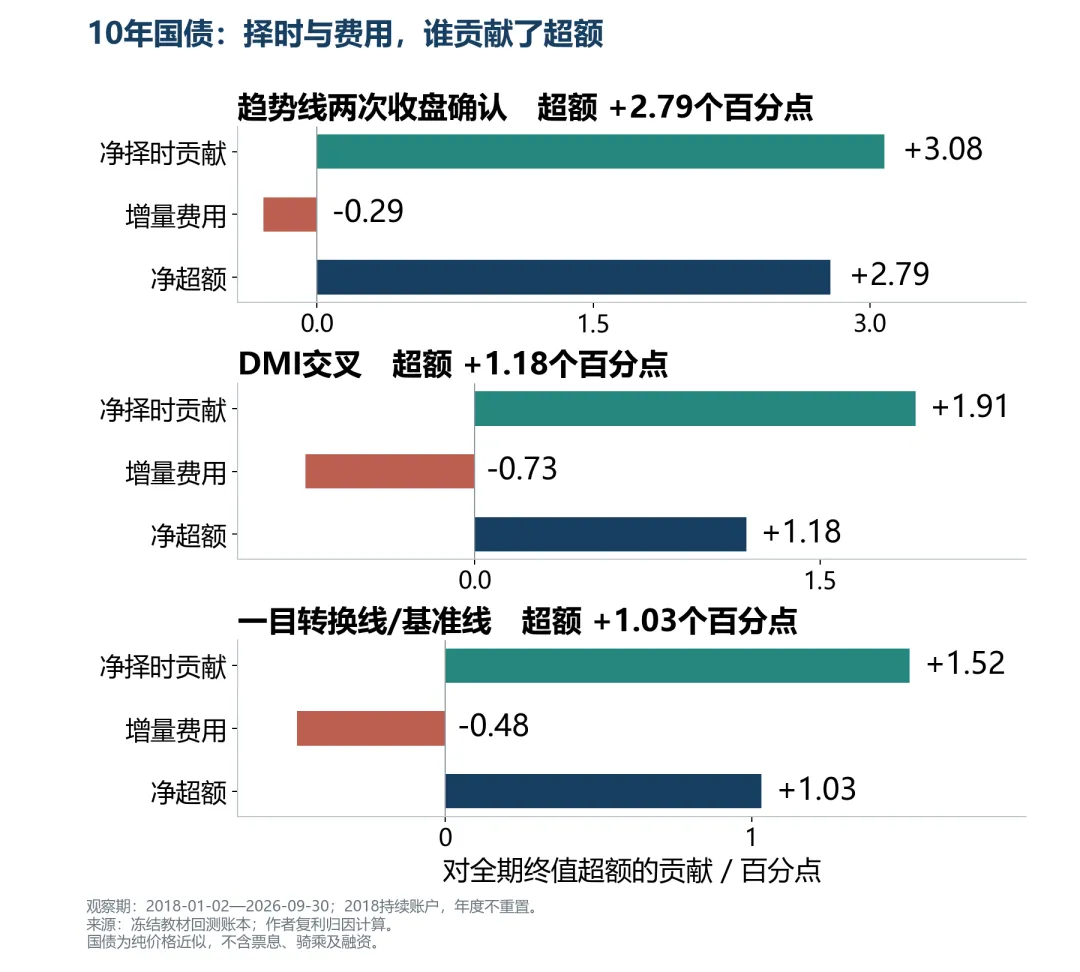
图7:长期超额的来源。净择时贡献已同时考虑避跌与漏涨,费用影响计入账户复利。来源:原回测账本。
这也解释了为什么不能只看“成功逃顶”的案例。真正决定结果的是,保护本金的价值能否覆盖错过上涨和反复交易的代价。
05 2025年以来:先体现防守价值,再承受漏涨成本
为了观察近期表现,我们从2025年初重新建立账户。它回答的是:从这个时点开始使用三种方法,结果会怎样。
2025年,两次确认抓住春季窗口,另外两种策略主要依靠少亏取得超额。
全年两次确认上涨1.11%,DMI交叉下降0.17%,转换基准交叉下降0.96%,持续持有下降2.28%。
两次确认的关键盈利来自3月底至7月初的一笔交易,净收益约1.44%。它较早进入收益率下行,并保持了一段时间,足以覆盖后来的几笔小亏损。
DMI和转换基准交叉到4月初才进入,部分上涨已经发生,之后又遇到反复。两者全年仍然领先持有,主要因为后续空仓减少了损失。
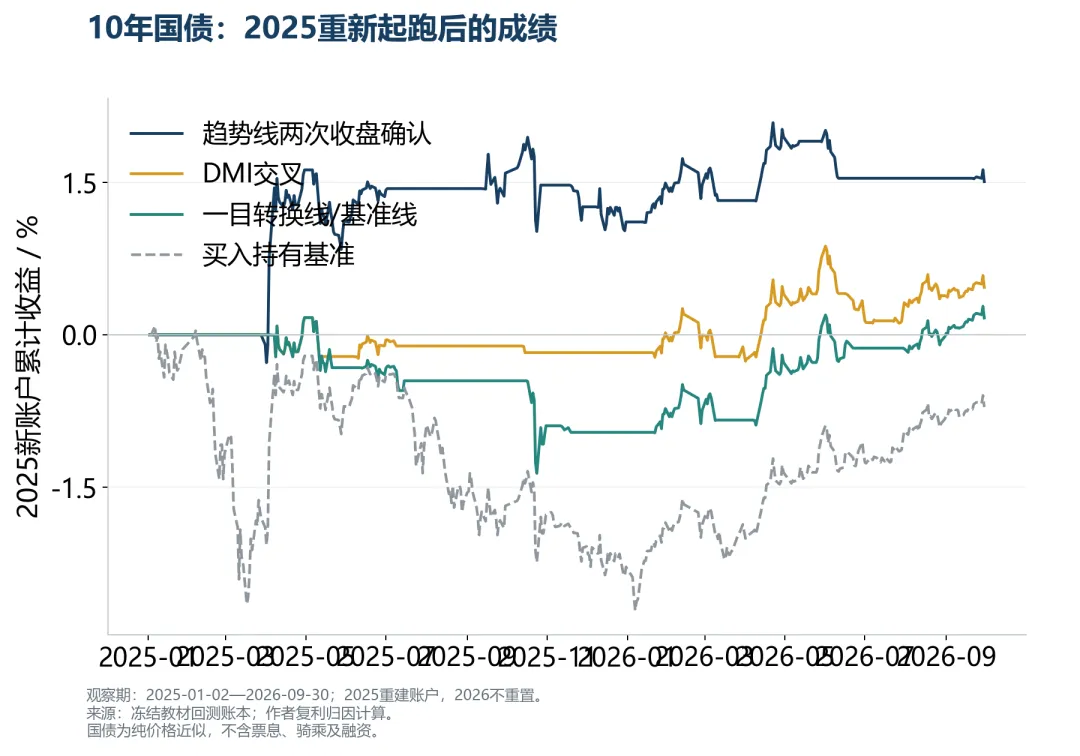
图8:2025年初重新起步的三策略净值,统计至2026年9月底。来源:原近期账户。
2026年前三季度,市场转好,三者都赚了钱,却都少于持有。
两次确认、DMI交叉和转换基准交叉分别上涨约0.39%、0.64%和1.13%,持续持有上涨约1.61%。
两次确认部分时段没有入场,也经历了突破后的反转;DMI在中期方向有利时,仍受到几次反复切换的拖累;转换基准交叉参与得相对完整,因此近期收益居三者之首。
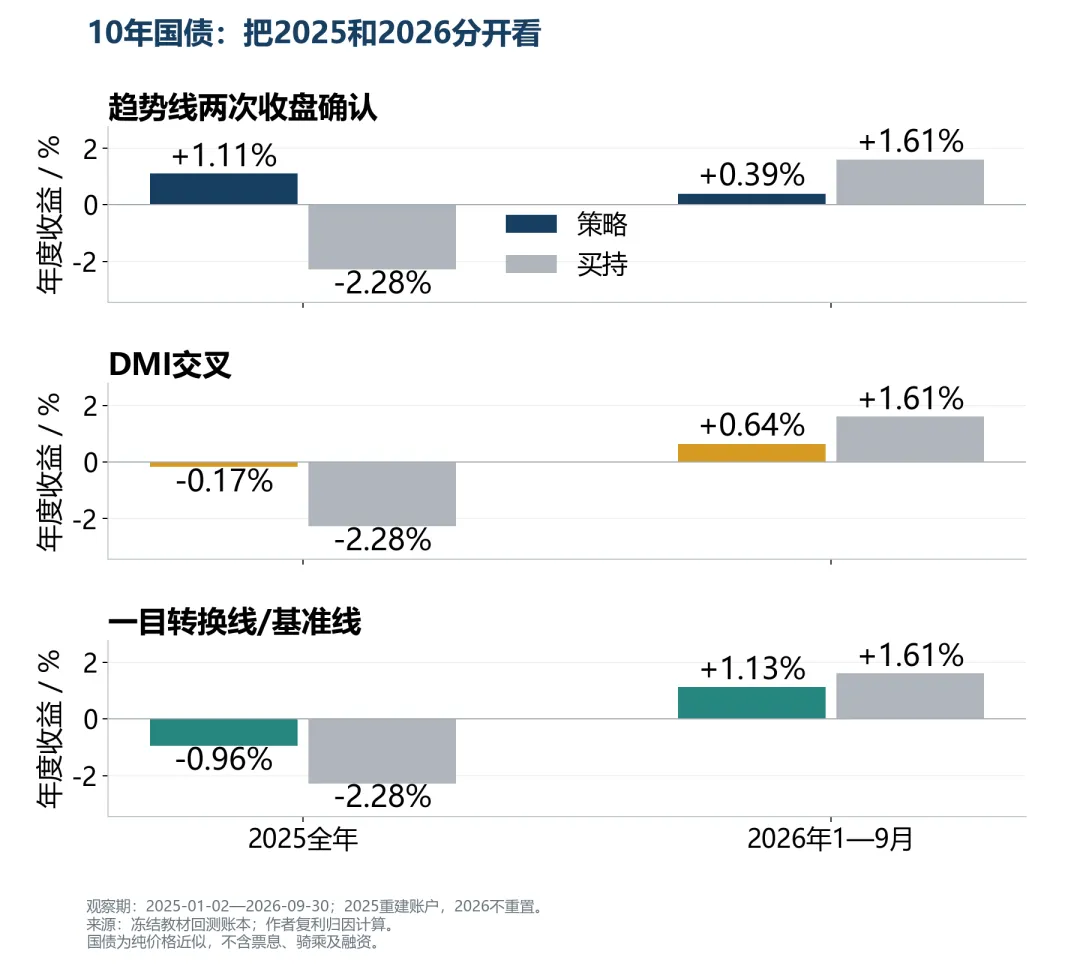
图9:2025全年与2026年前三季度的收益对照。来源:2025年起步、跨年连续运行的账户。
把两年连起来,逻辑很清楚:2025年的防守建立了累计优势,2026年的上涨则检验它们能参与多少行情。
近期回撤仍明显小于持续持有。到2026年9月底,三策略自2025年起的最大回撤约为0.91%、0.75%和1.53%,持有基准约为2.80%。较少在场带来更平缓的账户,也意味着需要接受漏涨。
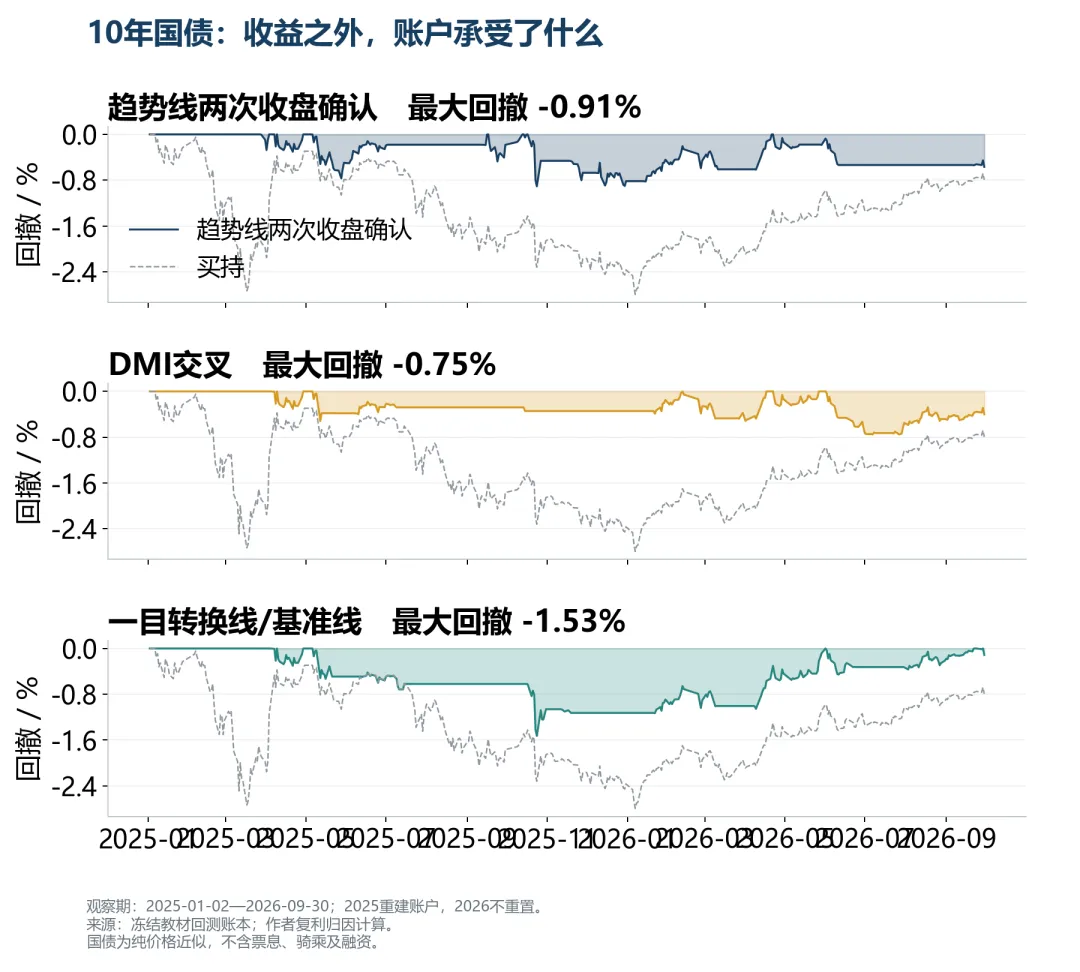
图10:2025年以来的回撤,截止2026年9月底。来源:原近期账户。
06 10月的收益,来自共同持仓
接续至2026年10月16日,三策略都延续了9月底的多债仓位,10月以来与持有基准同样上涨约0.34%。
这次增量来自收益率继续下行、债券价格上涨,体现的是共同在场的收益。
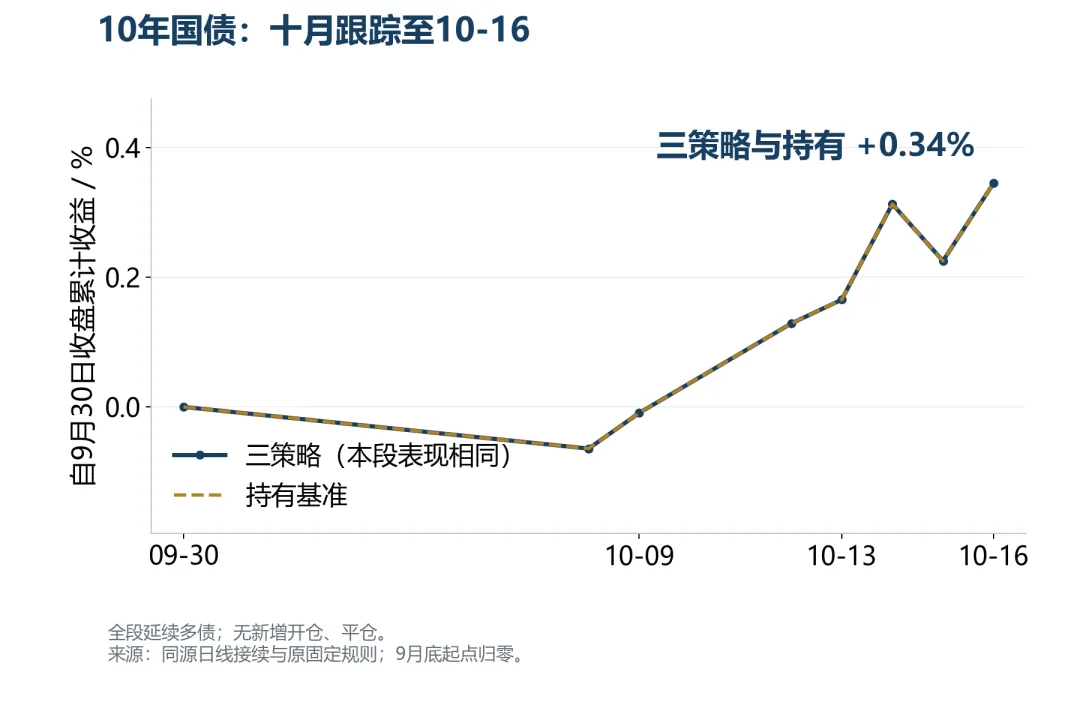
图11:截至2026年10月16日的收益跟踪。三策略10月共同持仓,未发生新的进出交易。来源:同源行情及接续账本。
三者累计仍领先持有,但优势主要形成于此前的防守。判断后市时,更应关注原来的持仓理由是否还成立。
07 当前判断:多债延续,留意趋势松动
截至2026年10月19日,10年国债收益率为1.6390%,三策略均持有多债仓位,尚未触发退出。当前信号支持继续跟随债券上涨,同时保留退出纪律。
三者中,一目转换线与基准线已经很接近,最值得观察是否出现反向交叉;DMI仍显示收益率下行力量占优;两次确认策略则关注结构是否失效,其当前固定风险线约为1.6900%。
后市若收益率继续下行,按原规则维持持仓;若反向信号成立,相应策略退出,不必等三者同时转向。方向一致说明当前持仓有共识,不能据此省略退出条件。
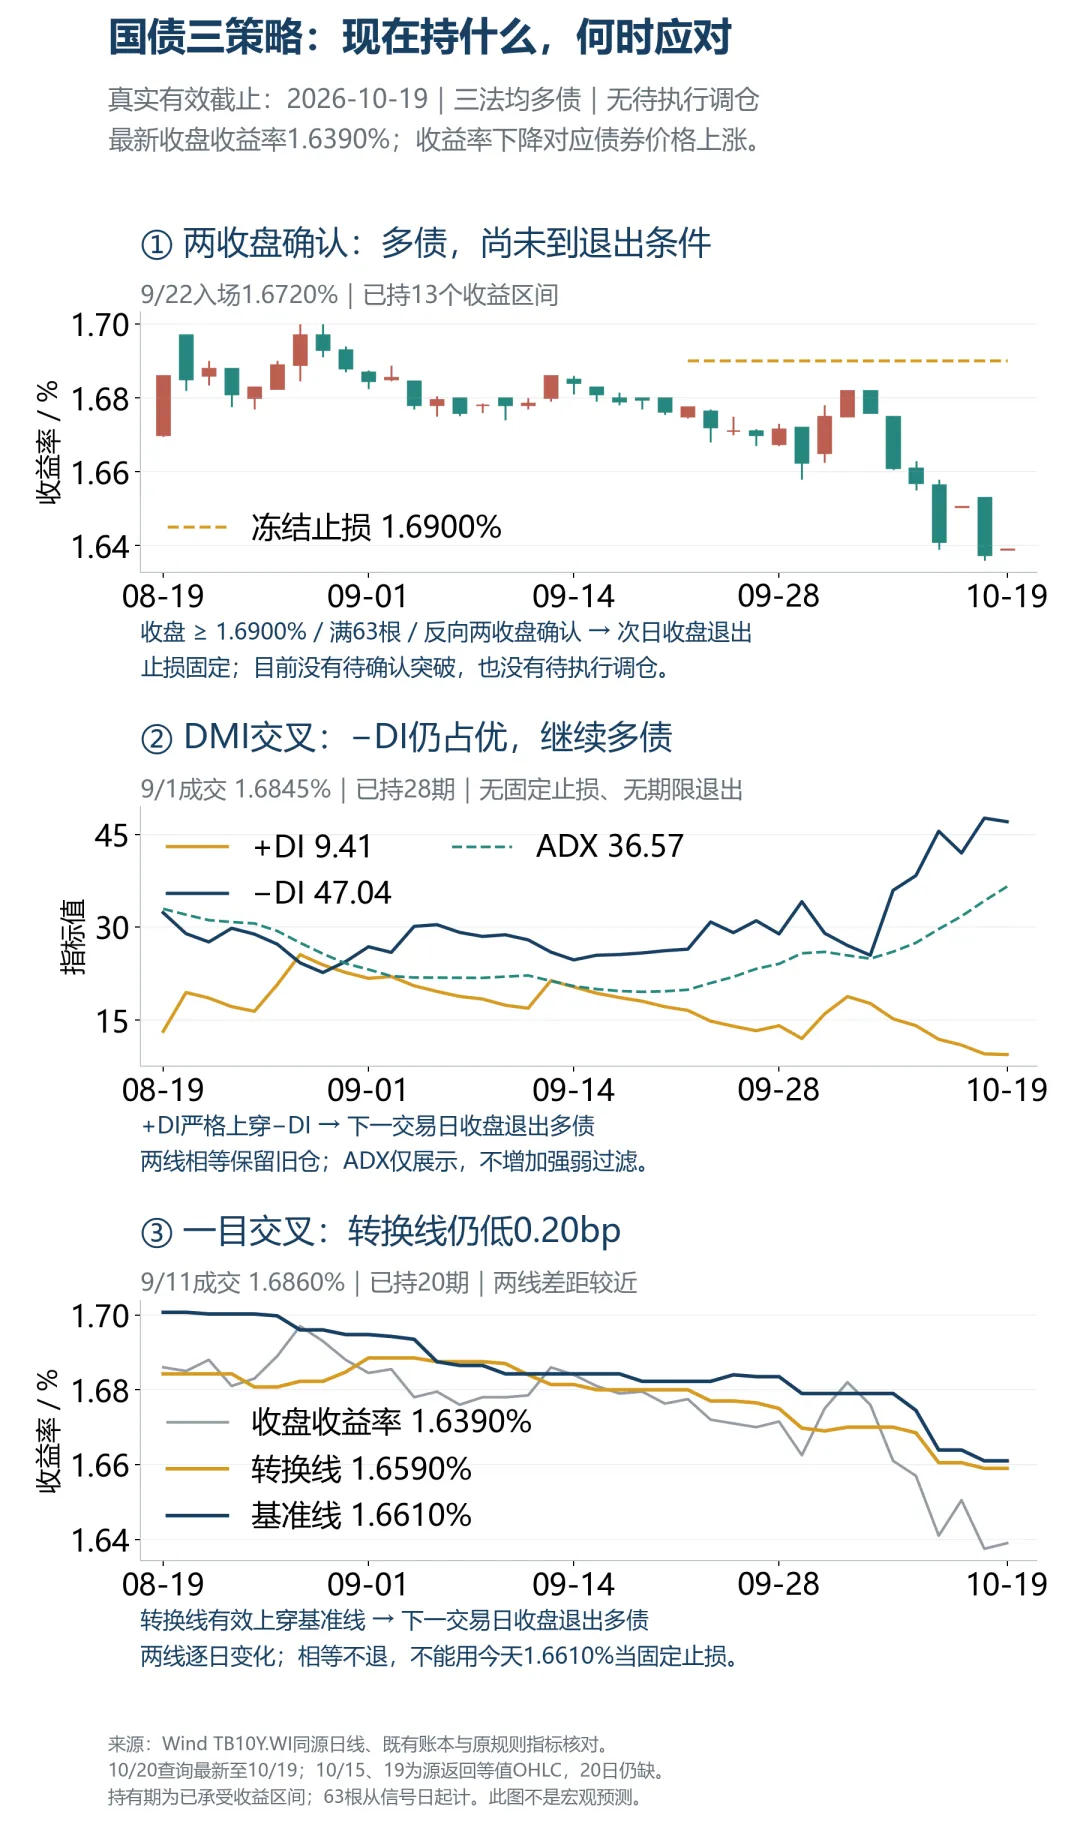
图12:截至2026年10月19日的持仓与信号。收益统计截止10月16日;10月20日行情尚缺。来源:Wind及原策略规则。
回看这些阶段,三种方法的价值都落在同一个问题上:为了减少调整时的损失,愿意付出多少等待和空仓的成本。长期排名给出历史答案,每一段新行情仍需重新观察。