ARTICLE · 1221156
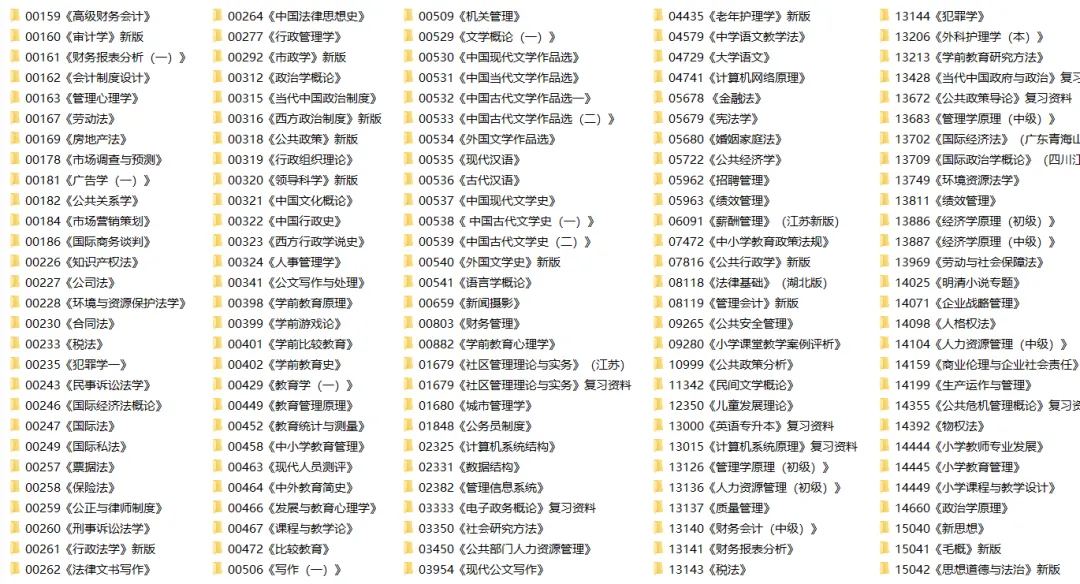
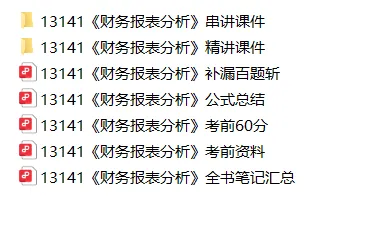
自考13141《财务报表分析》复习资料(笔记题库)+课程汇总整理
自考13141 财务报表分析备考攻略
科目特点:公式多、计算题占比高,不是死记硬背,重在理解指标含义+会套公式计算;考试允许携带无存储功能计算器。试卷题型:单选、多选、简答、计算、综合案例分析,60分及格。
一、核心框架&高频必考模块
1. 基础理论:四大报表(资产负债表、利润表、现金流量表、所有者权益变动表)、附注;四大分析方法:比较、比率、因素(连环替代)、趋势分析法(选择、简答高频)
2. 偿债能力分析(计算必考)
短期:营运资本、流动比率、速动比率、现金比率;影响偿债的表外因素
长期:资产负债率、产权比率、权益乘数、利息保障倍数;表外影响因素
3. 营运能力分析(计算高频)
应收账款周转率/周转天数、存货周转率/周转天数、流动资产、固定资产、总资产周转率;营业周期、现金周期
4. 盈利能力分析:毛利率、营业利润率、销售净利率、总资产报酬率、净资产收益率
5. 现金流量表分析:三类现金流解读、盈利现金保障指标,客观题+简答
6. 发展能力分析:营收、净利润、总资产、股东权益增长率
7. 杜邦综合分析(综合大题必考)
净资产收益率=销售净利率×总资产周转率×权益乘数;因素连环替代拆解变动原因,考试大题常客
8. 报表舞弊识别、财务分析报告基础(简答多选)
二、三轮复习规划
第一轮:基础过教材(理解优先,15‑20天)
1. 对照考纲通读教材,不要死背公式,弄懂每个指标代表什么经济含义。
例:流动比率越高代表短期偿债越强;存货周转率低代表存货积压。
2. 把全部公式整理一页纸,区分:偿债、营运、盈利、杜邦体系;标注哪些用平均余额(周转率类),哪些用时点数据。
3. 每章做完课后例题,计算题一定要动手算,不要只看答案。
⚠️易错坑:周转率分母是平均余额(期初+期末÷2),不要直接拿期末数代入计算。
第二轮:真题强化(最重要,10‑14天)
1. 刷近3‑5年真题,这门课真题考点重复率很高。
2. 客观题:单选多选整理错题本,区分概念混淆点(如产权比率vs权益乘数;利息保障倍数vs现金流量利息保障倍数)。
3. 计算题必须完整写步骤!自考计算题按步骤给分,就算最后结果算错,写对公式、代入数据也可以拿大半分数。
4. 简答论述:不用大段背诵,按要点记忆,分点作答。常考:分析方法种类、各类指标的评价、表外影响因素。
5. 重点攻克杜邦分析大题,吃透连环替代法做题逻辑。
第三轮冲刺(考前7天)
1. 反复翻看公式清单,默写杜邦分析拆解公式。
2. 整套真题限时模拟,150分钟,适应考试节奏,训练计算器使用。
3. 复盘错题:分清是公式记混、审题看错数据,还是概念没理解。
4. 简答抓关键词记忆,考场按关键词分点书写。
三、分题型答题技巧
单选、多选
- 多选少选错选均不得分,谨慎选择;很多题目考指标含义、公式、报表项目、表外影响因素。
- 注意区分:哪些属于短期/长期偿债能力指标;哪些属于营运能力指标。
简答题
- 分①②③④列点作答,踩点得分,不用写大段散文。
例:问财务报表分析方法,直接列出4种,每一种简短一句话解释。
计算题【得分关键】
标准答题模板:
1. 写出计算公式;
2. 代入题干给出的数据;
3. 算出结果;
4. 简短一句话评价指标反映的企业情况(高/低,代表什么)。
哪怕计算结果出错,公式写对也拿分,千万不要只写数字。
综合案例分析(杜邦分析为主)
1. 先计算各个核心指标;
2. 使用连环替代法,依次替换销售净利率、总资产周转率、权益乘数,分别算出每个因素对净资产收益率变动的影响;
3. 文字总结:哪个因素是主要拉动/拖累因素,企业存在什么问题,简单写改进建议。
四、避坑提醒
1. 区分时点数据和平均数据:周转率系列,分母要用期初期末平均值,是高频丢分点。
2. 速动资产=流动资产‑存货,考试经常直接考这个计算。
3. 利息保障倍数分子是息税前利润=净利润+所得税+利息费用,不要直接拿净利润计算。
4. 考试务必带无存储功能计算器,手动算会非常浪费时间。
5. 不要只刷题库,真题优先级>模拟题。