ARTICLE · 1224064
国外商业工业软件的 AI 在哪些方面发力?
过去一年,把国外主流工业软件厂商的发布会和产品更新翻了一遍,一个判断越来越清晰:这些巨头已经不再讨论「要不要 AI」,而是把 AI 当成了下一代产品架构的地基。从西门子到达索,从 Autodesk 到并入新思的 Ansys,打法各有不同,方向却惊人地一致。这篇把这些动向摊开来看。
PART 01 先看棋盘:一年之内发生的几件事
梳理时间线,2026 年前后有几件事值得放在一起看。
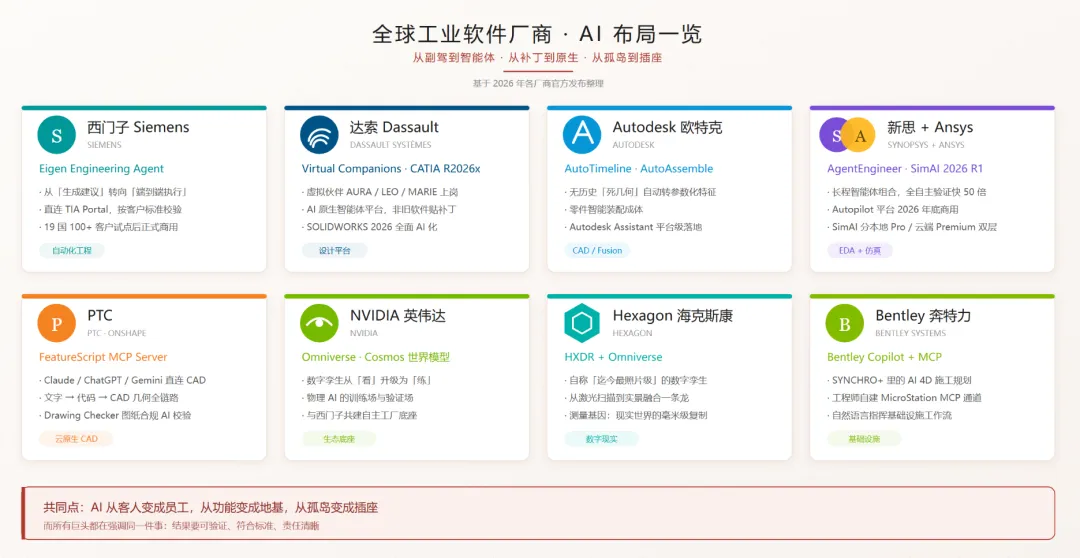
西门子在 CES 2026 上把「工业 AI 革命」作为主题,随后发布了面向自动化工程的 Eigen Engineering Agent——官方的措辞很直白:标志着 AI 从「生成建议」转向「端到端执行工程任务」。这个产品在 19 个国家、超过 100 家客户试点后正式商用,直接对接 TIA Portal,输出结果还会按客户自己的工程标准校验。
达索在 3DEXPERIENCE CATIA R2026x 里放进了三个有名字的「虚拟伙伴」——AURA、LEO、MARIE,官方称之为 AI 原生的智能体平台:不是往旧工具上贴 AI 补丁,而是让平台从底层就为「人与 AI 协同」重新设计。SOLIDWORKS 2026 也整体换上了 AI 加持的设计与协作能力。
新思科技(Synopsys)在完成对 Ansys 的收购后,交出的答卷是一整个长程智能体组合 AgentEngineer 加一个 Autopilot 平台——按官方数据,全自主验证工作流比传统流程快 50 倍,计划 2026 年底全面商用。
这几件事连起来看,行业的重心已经移动了:从演示 AI 能做什么,到把 AI 塞进产品的骨架里、并对结果负责。下面拆开讲五个方向。
PART 02
方向一:从副驾到智能体,「动手干活」成为分水岭
两年前各家做的是 Copilot:你问,它答,你来操作。2026 年的关键词换成了 Agent——你说目标,它拆解任务、调用工具、自己执行,最后交给你验收。
西门子的 Eigen Engineering Agent 是典型样本。它新增的能力里有一条很关键:把自然语言的机器描述直接转成符合标准、可直接使用的自动化项目,并把电气设计(ECAD)与软件开发打通。注意这里的措辞不是「辅助生成」,而是「就绪可用」——敢对交付物负责,是副驾和智能体的本质区别。
EDA 领域走得更远。新思的 AgentEngineer 不是一个智能体,而是一组按专业分工的长程智能体:验证、实现、模拟、PCB 的 EMC 合规分析,各有专属 Agent,由一个编排层统一调度。官方称其为「long-horizon agents」——能推理、规划并执行跨越多个阶段的完整工程流程。行业里第一批「AI 全流程值班的工程师岗位」,出现在芯片设计,不意外。
Autodesk 的路径更贴普通设计师:在已有较高采用率的 AutoConstrain 基础上,推出 AutoTimeline——把没有约束、没有设计历史的导入几何,自动转成可编辑的参数化特征;再用 AutoAssemble 把零件智能装配成体。这两个功能解决的是 CAD 用户最古老的痛点:拿到的模型是「死」的,改不动。
PART 03
方向二:AI 原生重构,而不是给旧产品贴补丁
达索的表述值得单独拎出来:「这不是往你的工具里加 AI,而是一种新的协作方式——人与虚拟伙伴安全地、大规模地共同创造。」CATIA 里的 AURA、LEO、MARIE 分工明确,贯穿概念设计、仿真、知识管理,嵌入的是「生成式体验」:工程师面对的不再是静态命令集,而是一个会根据任务重组界面的工作环境。
Ansys 的动作同样有架构层面的信号。SimAI 在 2026 R1 拆成了两层:SimAI Pro 跑在工作站本地 GPU 上做部件级训练与预测,SimAI Premium 是完整云端方案——AI 仿真正式按部署形态分层定价,意味着它从「亮点功能」变成了「产品线」。更值得注意的是新亮相的 GeomAI:从参考设计中学习,生成式地产生几何——生成式设计第一次和 CAD 主流程合流。
这类「AI 原生重构」的共同点:AI 不是功能的增量,而是产品重新分类的依据。老产品的菜单没有消失,但新用户会从 AI 入口进来——增量正在决定存量。
PART 04
方向三:MCP 成为 AI 与工程软件之间的通用插座
一个略显技术宅、但影响深远的动向:模型上下文协议(MCP)正在成为大模型直连工程软件的标准通道。
PTC 给 Onshape 的 FeatureScript 语言发布了 MCP Server——FeatureScript 本来是 Onshape 用来沉淀工程知识、自动化建模的脚本语言,现在 Claude、ChatGPT、Gemini 都能通过 MCP 直接读写它,实现「文字到代码到 CAD」的链路。官方还预告了 Onshape Labs 里的 AI Agent 和 Drawing Checker(用 AI 校验图纸是否符合企业标准)。
更有意思的是 Bentley:他们的工程师自己动手给 MicroStation 搭建了 MCP Server,让 AI 助手直接操作工程应用,用自然语言指挥工作流。基础设施软件厂商的工程师在「用脚投票」——当连接协议标准化,每一家工程软件都自动获得了被任何大模型调用的能力。
这件事的战略含义:厂商不必自研最好的大模型,只要把自己能力「MCP 化」,就能接入整个 AI 生态。反过来,谁的能力接口做得越细、越可验证,谁在 AI 时代的被调用价值就越高。
PART 05
方向四:物理 AI——数字孪生从「看」升级到「练」
西门子与 NVIDIA 的合作代表了另一条主线。Digital Twin Composer 把 Xcelerator 全家桶的 2D/3D 数据与实时运营信息融合成照片级的「活模型」,底层是 NVIDIA Omniverse;百事等早期用户已用它做整厂规划。
再往深一层是「物理 AI」:用 NVIDIA Cosmos 世界模型为质检生成逼真训练数据,用 Factory Operations Blueprint 让 AI 智能体生成生产计划,再在虚拟工厂里先行验证。数字孪生的角色变了——过去是给人看的沙盘,现在是给 AI 练手的训练场。西门子甚至给这条线算了一笔账:物理 AI 可能撬动百万亿美元级的生产力市场。
Hexagon 走的是「数字现实」路线:把 HXDR 云平台的可视化层直接接上 Omniverse,做出了他们自称「迄今最精确、最照片级的数字孪生」,从激光扫描到实景融合一条龙。测量起家的公司,卖的是现实世界的毫米级复制能力。
PART 06
趋势背后的三条主线
三条主线可以这么概括:AI 从客人变成员工,从功能变成地基,从孤岛变成插座。而跑在最前面的赛道依然是 EDA——验证环节的确定性高、数据结构化好、结果可度量,天然适合智能体;这正好印证了这个系列一直的观点:AI 落地的速度,取决于每类任务的可验证性。
PART 07
对国内同行的三点启示
把镜头转回国内,有三点可以说的。
其一,别再做「AI 面板」了。巨头已经把标准抬到了「端到端执行 + 按企业标准校验」。追赶者的机会不在把 Copilot 聊天框做得更漂亮,而在挑一两个验证闭环清晰的细分流程(图纸合规、特征树清理、工艺参数推荐),把「敢对交付物负责」做到底——Onshape 生态里连第三方都靠 Adam AI 这种小切口工具立足。
其二,尽早把能力 MCP 化。协议是现成的、开放的,接入成本远低于自研大模型。国内厂商哪怕内核还年轻,也可以先把几何、网格、求解能力的接口做细做稳——在 AI 生态里,「可被调用」本身就是渠道。
其三,盯住 Synopsys + Ansys 这盘整合棋。EDA 与仿真的合并,意味着「从芯片到系统」的验证链路正在被一家公司打通,国内芯片与仿真两条战线上的公司,未来面对的将是一个组合拳对手。牌桌变了,跟不跟、怎么跟,需要提前想。
最后回到那个容易被忽略的细节:所有巨头在宣传 AI 能力时,都不忘强调同一件事——结果要经过验证、符合标准、责任清晰。西门子的 Eigen 按客户标准校验输出,PTC 的 Drawing Checker 专做合规检查,新思的智能体永远给出签核路径。AI 跑得越快,「护栏」越是卖点。这大概是国外巨头们用真金白银验证过的共识,也是 worth 抄的作业。
聊聊你的看法
你用过哪家的 AI 功能?体验如何?
欢迎留言区讨论 · 点赞、在看、转发给做工业软件的朋友
关注本号,我们持续聊聊工业软件的硬核技术