ARTICLE · 1224145
AI股票分析-南威软件
AI股票分析-南威软件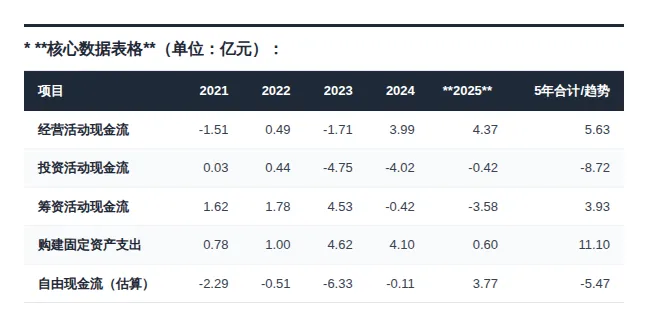
价值投资分析:南威软件(603636)
一、公司业务速览:它靠什么赚钱?
- 核心业务:
南威软件主营政务信息化与智慧城市解决方案,涵盖数字政府、公共安全、智慧城市等领域的软件开发、系统集成及运营服务。 - 收入与利润来源:
最新年报(2025年)营业总收入8.36亿元,营业成本6.91亿元,整体毛利率约17.3%。分业务板块的详细收入占比与毛利率数据缺失,无法按板块列示利润贡献。 - 发展阶段:
公司当前处于转型/困境阶段。2023年起营收大幅下滑(从2022年17.40亿元降至2025年8.36亿元),2024年与2025年连续两年归母净利润为负(分别为-3.10亿元和-4.47亿元),传统业务收缩,新增长点尚未形成规模。
二、相对估值法:看市场报价
- 最新估值数据
(按最新交易日收盘): 当前股价:9.78元 总市值:56.76亿元 市盈率:动态市盈率数据缺失、静态市盈率-16.68、TTM市盈率-10.42 市净率(PB):3.28 股息率(TTM):0.47%(基于2024年分红,2025年未分红) 每股净资产:数据缺失(可按总市值/PB反推约2.98元) - 初步结论:
当前估值水平偏高。公司连续两年亏损,PE为负值,PB高达3.28倍,远高于传统软件与IT服务行业平均水平。在盈利能力未恢复前,估值缺乏基本面支撑。
三、绝对估值法(DCF逻辑探求内在价值)
- 增长动力:
公司未来增长主要依赖政务信息化订单恢复、智慧城市新项目落地、数据要素相关政策红利。但近两年营收持续萎缩,增长动力存在较大不确定性。 - 盈利预测:
机构预测数据缺失。基于最新年报管理层讨论,公司未给出明确的未来三年盈利指引。从趋势看,收入端尚未企稳,利润端扭亏路径不清晰。 - 现金流定性判断:
最新报告期(2025年)自由现金流为正。经营现金流净额4.37亿元,购建固定资产支出0.60亿元,估算自由现金流约3.77亿元。主要原因是公司大幅收缩业务规模、加速应收账款回收,同时资本开支显著下降,属于被动收缩型现金流改善,而非业务扩张驱动。
四、现金流深度分析(近5年趋势)
- 核心数据表格
(单位:亿元):
> *2025年数据为年报数据。* - 趋势分析:
- 造血能力:
经营现金流波动剧烈。2021、2023年为负,2022年微正,2024-2025年大幅转正。净现比数据缺失(因净利润为负,净现比无意义)。2024-2025年经营现金流改善主要来自应收账款回收(应收账款从2023年23.79亿元降至2025年15.99亿元)而非盈利增长。 - 扩张节奏:
2023-2024年投资现金流大幅流出(合计-8.77亿元),购建固定资产支出合计8.72亿元,反映此前处于重资产投入阶段。2025年投资流出大幅收窄至-0.42亿元,扩张节奏明显放缓。 - 筹资依赖:
2021-2023年筹资持续净流入(合计7.93亿元),依赖外部融资支撑扩张。2024-2025年筹资转为净流出(合计-4.00亿元),进入偿债与去杠杆阶段。 - 综合判断:
从5年趋势看,现金流模式不可持续。前期依赖筹资扩张,后期靠收缩和回收应收账款维持现金流,本质是“失血后的止血”,而非健康的内生造血。业务规模持续萎缩下,现金流改善空间有限。
五、营运资金效率分析(近5年现金转换周期 CCC)
- CCC数据表格
(天数):
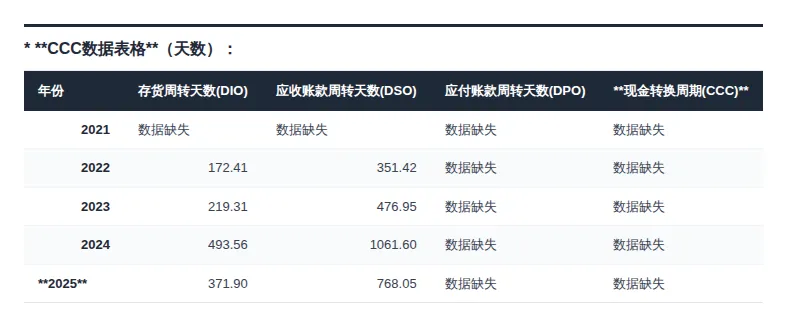
> *应付账款周转天数(DPO)数据缺失,CCC无法精确计算。DIO与DSO数据来源于baostock关键财务比率。* - 核心组件拆解
: DIO趋势:2022年172天→2023年219天→2024年494天→2025年372天。先大幅拉长后有所回落,存货管理效率在2024年急剧恶化后略有改善,但仍处于极高水平。 DSO趋势:2022年351天→2023年477天→2024年1062天→2025年768天。回款速度持续恶化后有所好转,但768天的应收账款周转天数意味着回款周期超过两年,信用政策极为宽松或客户付款能力严重不足。 DPO趋势:数据缺失,无法判断对上游供应商议价能力的变化。 - 综合解读:
CCC整体变化趋势严重恶化。尽管2025年DIO和DSO均较2024年有所下降,但绝对值仍处于极端高位,营运资金被大量占用。 行业对比:政务信息化行业DSO通常在90-180天,南威软件768天的DSO远超行业正常水平,表明其客户(地方政府)付款严重滞后。 特殊信号:CCC虽无法精确计算,但基于DIO+DSO已超过1100天,即使考虑DPO,CCC大概率仍为极高水平(500天以上),公司严重依赖外部资金维持营运,流动性压力巨大。
六、财务健康度与安全边际分析
- 短期偿债能力:
速动比率:2022年1.27→2023年1.08→2024年0.95→2025年0.89。连续三年下降,已跌破1.0健康线,短期偿债能力不足。 流动比率:2022年1.34→2023年1.18→2024年1.14→2025年1.06。持续下降,逼近1.0警戒线。 资产负债率:2022年48.5%→2023年54.4%→2024年58.2%→2025年59.6%。持续攀升,杠杆水平不断加大。 - 长期财务结构:
货币资金:2025年3.08亿元,较2022年5.69亿元大幅下降。 有息负债:数据缺失(无法从提供数据中精确拆分)。 财务费用:2021年-0.38亿元→2022年-0.29亿元→2023年-0.08亿元→2024年0.22亿元→2025年0.25亿元。从利息收入转为利息支出,反映货币资金减少且债务增加。 - 护城河(竞争优势)
: 公司作为政务信息化领域的老牌企业,拥有一定的政务客户资源和行业资质壁垒。但客户集中度高(以地方政府为主),议价能力弱,应收账款回收困难,护城河实际效果有限。专利技术、特许经营权等数据缺失。 - 核心风险:
经营层面:客户集中于地方政府,受地方财政压力影响大,订单获取和回款均存在重大不确定性。2023年以来营收持续下滑,业务萎缩趋势未止。 财务层面:速动比率0.89已跌破健康线,资产负债率59.6%持续攀升,货币资金仅3.08亿元而流动负债规模较大,现金流缺口风险高。CCC处于极端高位,营运资金压力巨大。 政策/行业层面:政务信息化行业受政策驱动明显,若地方财政持续紧张,行业整体需求可能进一步收缩。 - 分红视角:
最新年报(2025年)分红方案:未分红(公司亏损)。 累计分红数据缺失。 近三年分红率:2022年0.62%、2023年0.66%、2024年0.47%,呈下降趋势。 分红可持续性:不可持续。公司连续两年亏损,经营现金流虽近期为正但主要靠收缩业务和回收应收账款,利润稳定性极差,未来分红能力存在重大不确定性。
七、综合结论与操作思考
- 核心逻辑:
南威软件是一家处于困境中的政务信息化企业,业务持续萎缩、连续两年大额亏损、短期偿债能力不足、营运资金效率极端恶化,当前估值缺乏基本面支撑,投资风险远大于机会。 - 安全边际参考:
具备足够安全边际的条件:营收恢复增长、归母净利润扭亏为盈、速动比率回升至1.0以上、DSO降至300天以内、CCC显著改善、经营现金流持续为正且不依赖资产收缩。 - 买入区间思考:
当前PB 3.28倍对于亏损企业明显偏高。若以PB为参考,需降至1.0倍以下(对应股价约3元以下)才具备初步安全边际;若以扭亏后PE为参考,需在盈利恢复后动态PE低于20倍时考虑。当前阶段不建议买入,建议保持观察。 - 跟踪重点:
营业收入增速是否企稳回升 归母净利润能否扭亏为盈 应收账款周转天数(DSO)能否持续下降至300天以内 速动比率能否回升至1.0以上 经营活动现金流是否能在不依赖应收账款回收的情况下持续为正