ARTICLE · 1224383
AI冲击就业,收缩还是转型?
一、繁荣预期升温,压力先行
长期叙事足够诱人:生成式AI的人口渗透率只用3年就突破50%,计算机当年用了16年,互联网用了6年;截至2026年2月,美国18-64岁人群中已有57.9%用上了生成式AI。有人预言全球经济未来十年增长10倍——那是远景,不是支票。
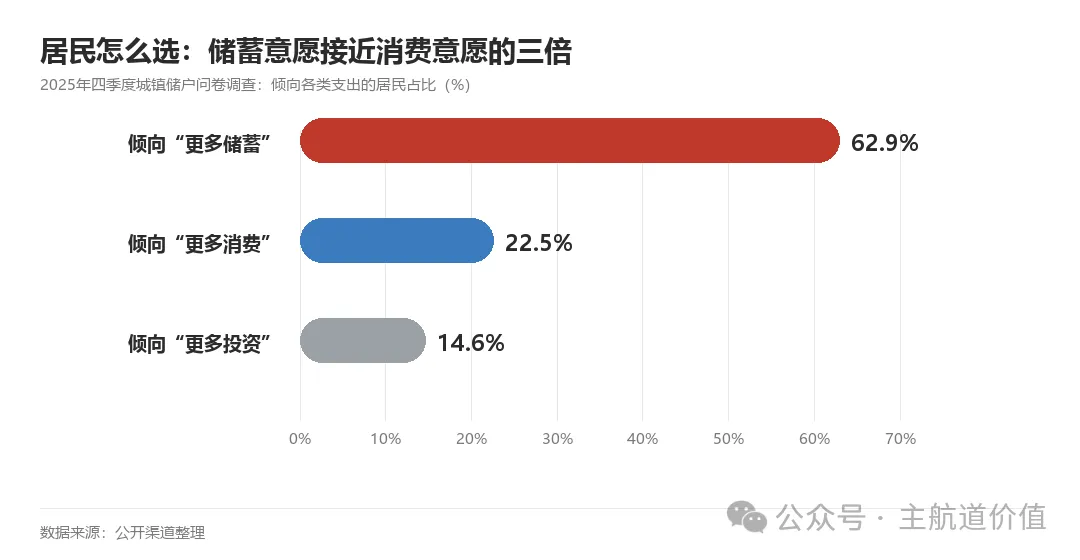
近景却是另一幅画面。按Challenger的统计,AI归因的裁员占比从2026年1月的约7%一路升到5月的约40%,连续成为企业裁员的首要理由;我国央行2025年四季度调查则显示,倾向"更多储蓄"的居民占62.9%,倾向"更多消费"的只有22.5%,就业感受指数仅29.2%。技术很热,体感很冷。
二、钱的流向:先去算力,后到人力
钱从来不会说谎。北美四大云厂商2026年资本开支指引合计已超7000亿美元,亚马逊一家就从约2000亿上修到约2200亿美元;拉长看,本轮周期海外科技巨头利润与资本开支大幅扩张,员工人数却基本持平——AI周期最早兑现的不是普惠红利,而是"资本替代劳动"的财务选择。
企业端同样克制:截至2025年,88%的企业已在使用AI,但只有7%完成全面规模化部署。幻觉率、系统集成、合规与部署成本,决定了现阶段AI更多是"助手"而非"替代者"。
冲击则是结构性的,不是总量性的:岗位端,企业先缩招、后裁员,有调查预计到2027年近半数企业将停招初级岗位,22-25岁高暴露群体就业率先下滑;任务端,AI替代的不是职业,而是职业中标准化、可编码的环节;群体端,中高技能白领先承压,而按ILO的预测,到2050年替代比例最高的可能是农林牧渔、交通运输等蓝领行业。
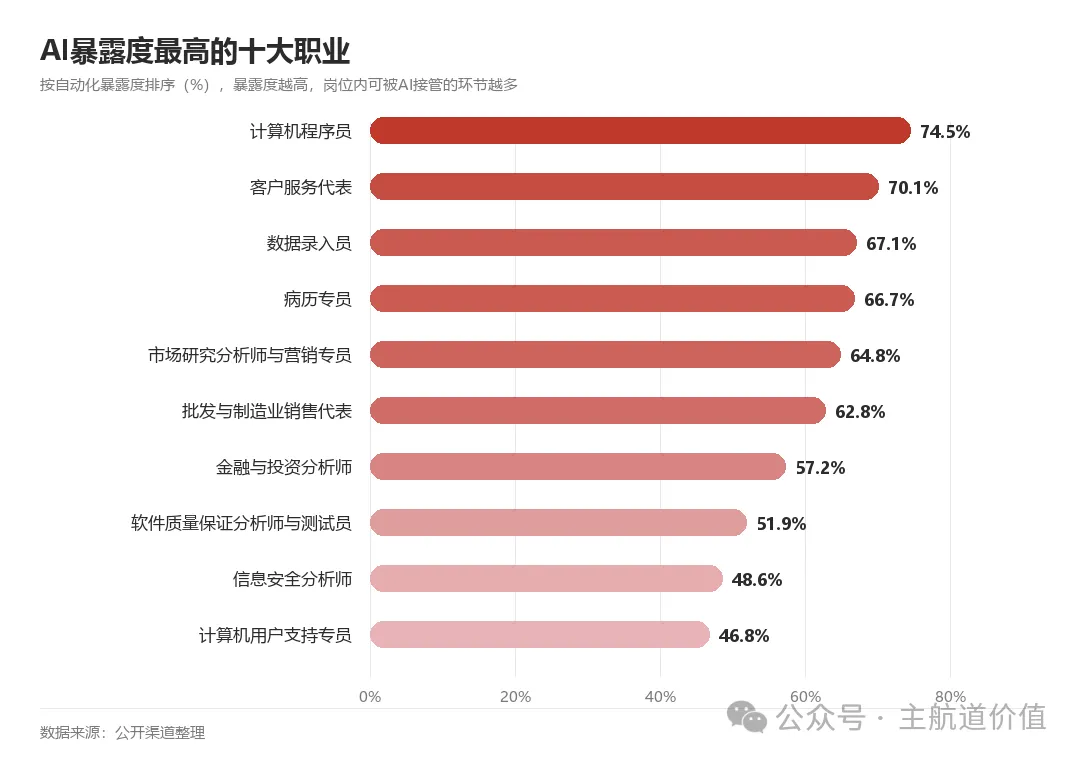
更值得琢磨的是Anthropic对81,000人的调查:越是感受到AI效率提升的人,越担心自己的岗位——效率红利与个体焦虑,竟是同一枚硬币的两面。
三、从就业结构到"幽灵GDP"
分配链条正在改写。劳动收入份额长期下行,利润与资本回报向算力、平台和资本端集中;中高收入群体预期转弱,预防性储蓄上升,消费修复被拖累——产出在增长、利润在改善,居民收入与消费却没跟上,这正是"幽灵GDP"的雏形:增长与分配脱钩。有研究进一步提示"就业转移螺旋"风险:AI替代、收入下降、需求收缩、企业更依赖AI降本,环环相扣,自我强化。
四、配置思路:跟着时钟走,不跟着情绪走
机会一:算力资本开支链——资本开支指引持续上修,"卖水人"的订单能见度最高,是当前确定性最强的环节;但预期已部分定价,宜早不宜追高。
机会二:人机协同与效率工具——AI先当助手、后当替代者,能嵌入现有工作流、不依赖高风险决策的工具有更宽的落地半径,中期弹性最大。
机会三:社会承接——稳就业监测、职业入口维护、社保衔接与技能再造被提上前台,稳预期政策受益的服务与培训环节,持续性最长。
五、什么时候错了
一是失业率显著上行、总量指标恶化,说明冲击正从结构转向总量,叙事需要切换;二是AI归因裁员占比连续回落,或巨头重启扩招,资本开支逻辑松动;三是劳动收入份额回升、消费数据回暖,"幽灵GDP"被证伪;四是政策落地节奏明显低于预期。
结语:时钟比情绪诚实
AI这台时钟的顺序大致是:资本开支先行,生产率兑现滞后,分配矛盾后置。眼下处于"投入期兑现、红利期未到"的档口,盯紧资本开支的订单、就业结构的数据和政策的落点,比追逐叙事更可靠。
繁荣是远期的,压力是当期的,而钱,永远流向离红利最近的地方。
本文基于公开信息与所提供材料整理,仅供交流探讨,不构成任何投资建议,本文不推荐具体标的。市场有风险,决策需独立判断。