ARTICLE · 1226741
美团PK腾讯,都想再造一个AI时代的AppStore?
两家“商店”,两种开法
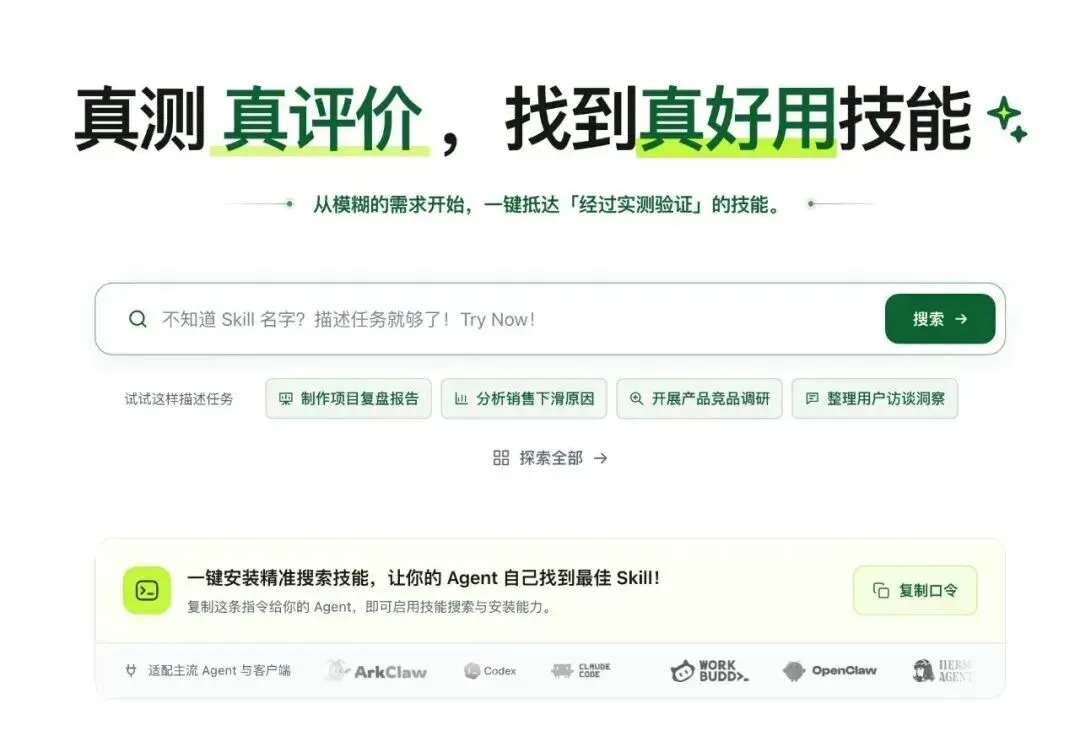
2026年10月,美团AI团队做了一件事:上线DeepSkill Market,一个AI Agent技能平台。打开官网,已经收录超过37万个经过真实任务跑通验证的Skill工具,从PPT制作、竞品分析、网页开发,到短视频制作、金融数据分析,五花八门。
美团还把自己擅长的用户评价体系搬了过来,主打安全扫描、真实任务验证和技能点评。36氪的标题精准地概括了这个产品的气质:“有点像AI版的大众点评”。
这不是美团第一次做“商店”。但之前它卖的是外卖、团购券。这次它卖的是Skill——AI Agent执行任务时调用的能力模块。
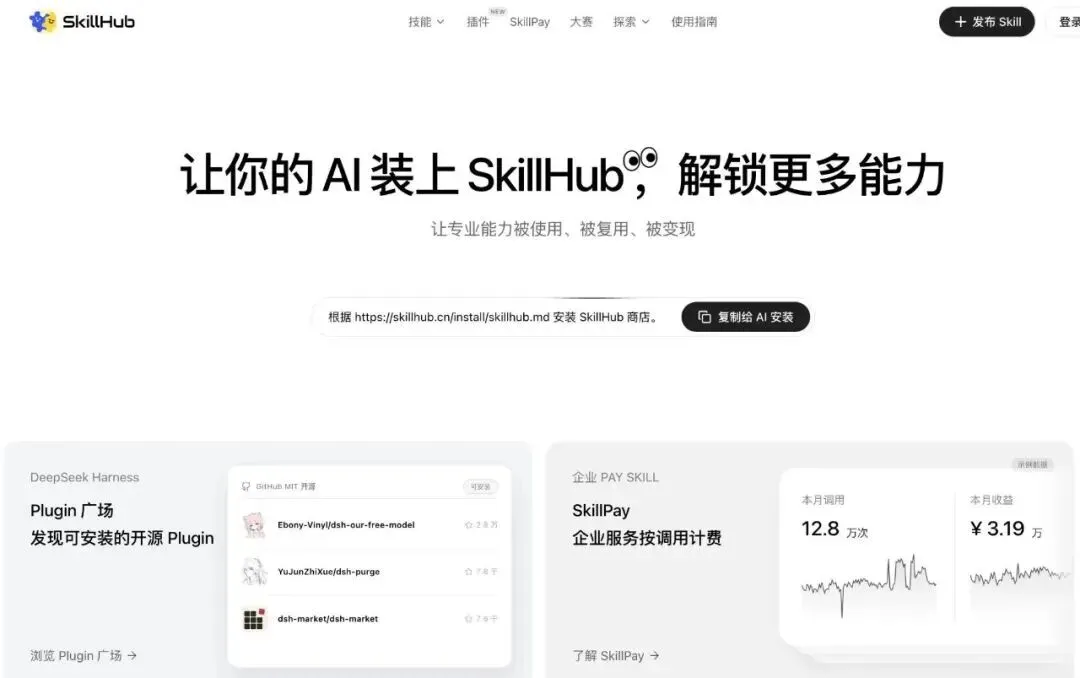
而在美团之前,腾讯早就在做类似的事。2026年3月,腾讯云上线SkillHub,最初解决OpenClaw生态在国内的技能搜索、下载安装和安全筛选问题。7月,又推出SkillPay,让开发者可以把专业服务包装成付费Skill,Agent在执行任务时按需调用,通过支付授权完成交易。
两家公司切入的时间点不同,路径也不同。美团在解决“哪个Skill好用”,腾讯在探索“Skill怎么赚钱”。但它们指向同一个判断:AI时代的入口,可能不再是App,而是Skill。
过去十几年,App Store定义了移动互联网的分发逻辑:开发者做App,用户下载App,在App里完成事情。如果这个逻辑在AI时代被改写——用户不再下载App,而是让Agent调用Skill完成任务——那么谁掌握了Skill的分发和评价,谁就掌握了新的入口。
但这个判断有一个需要被认真对待的前提:用户真的还需要“逛商店”来获取Skill吗?
美团做对了什么:用“点评”解决Skill的信任危机
要理解美团为什么做DeepSkill,需要先理解当前Skill生态的真实状态。
Skill数量在爆炸式增长。美团平台从9月初的13万Skill增长到10月的37万,一个月翻了一倍多。但数量的增长不等于质量的可信。各种Skill名字一个比一个响亮,有的号称能生成专业商业报告,有的能制作精美PPT,有的号称能帮你运营自媒体账号。下载安装之前,用户感觉自己马上要拥有一支专业团队;真正用起来,发现可能还不如直接跟AI聊几句。
更麻烦的是安全。Skill可能包含执行脚本、文件操作和外部服务调用。一个处理简历的Skill,会不会把你的个人信息悄悄上传?一个操作文件的Skill,会不会误删重要数据?用户在安装之前,无法判断。
美团的DeepSkill针对的正是这两个痛点。
它的产品流程不采用传统的“分类翻找”模式。用户不需要在目录栏里挨个筛选,而是直接把完整任务需求告诉Agent,平台自动拆解任务诉求,从海量库里匹配适配的候选Skill。这个设计的前提是:用户不需要知道Skill叫什么名字,只需要知道自己想做什么。
安全层面,平台不会只采信上传者的自述,而是扫描解析Skill的全部内容,输出一份完整分析报告,列明能力边界、调用工具、潜在风险,其中包含数据安全审查,明确标注会不会上传用户输入的简历等隐私材料。
但DeepSkill最核心的设计,是“点评官”数据回流机制。
每一个实际使用过Skill的用户,都可以成为点评官。系统自动整理本次任务运行结果,用户简单确认就能提交评价,不需要大段手动撰写。评分、真实任务案例、实际运行效果全部公开,其他人可以参考同类场景下前人的真实反馈做决策。
这个机制的逻辑是清晰的:Skill好不好用,不能靠开发者自己说,要靠真实使用过的人来验证。这确实是美团最擅长的东西——大众点评积累了十几年的评价体系方法论,被迁移到了Skill这个新品类上。
但问题在于:点评的前提是用户会回来点评。
一个被低估的难题:谁会回来写评价?
36氪和虎嗅的分析同时指出了这个问题的严重性。
用户安装了一个Skill,然后跑到WorkBuddy、豆包、千问办公或者其他Agent里去使用它。任务完成了,用户得到了想要的结果。然后呢?他会专门回到DeepSkill Market,找到那个Skill,写一条评价吗?
大概率不会。
用户在Agent里完成任务,使用体验发生在Agent的界面里,而不是在Skill商店里。Skill商店只是“安装”这个动作发生的地方,而不是“使用”发生的地方。要求用户回到一个“安装工具”的地方,去评价一个在“另一个地方”使用的工具,这个行为链条太长了。
美团试图通过“系统自动整理任务运行结果、用户简单确认”来降低评价成本。但这个设计有一个隐含的前提:Skill商店能够获取到用户在其他Agent里的使用数据。如果用户是在WorkBuddy里调用了从DeepSkill安装的Skill,DeepSkill怎么知道这个Skill被用了、效果怎么样?
这不是一个技术问题,是一个数据归属和协议互通的问题。Skill从一个商店安装,在另一个Agent里使用,使用数据留在Agent那里,商店拿不到。没有使用数据,“自动整理任务运行结果”就无从谈起,“点评官”机制就变成了一个需要用户手动搬运信息的负担。
腾讯的SkillHub面临同样的困境,但它选择了不同的应对策略:不追求“评价”,追求“付费”。SkillPay的逻辑是:开发者把专业服务包装成付费Skill,用户在使用时完成支付。付费本身就是一个“价值验证”信号——有人愿意花钱,说明这个Skill确实有用。但这个信号只能证明“有人买”,不能证明“买了之后好不好用”。
腾讯的另一条路:从“商店”到“分发基础设施”
如果把视野从Skill商店本身拉高,腾讯在AI分发上的布局比美团更宽,也更复杂。
腾讯云在2026年6月发布了“效率智能体工具集”,覆盖从个人用户到企业客户的完整产品线。WorkBuddy个人版按DAU计已是国内最受欢迎的效率智能体工具之一,CodeBuddy覆盖腾讯超过95%的工程师,整体编码时间缩短40%。
但这只是“工具层”。在“分发层”,腾讯还有“吐司”(Toast)。
2026年7月,腾讯旗下AI应用分发平台“吐司”iOS版上线App Store。它的定位不是“Skill商店”,而是“AI原生应用的分发与开发者服务中枢”。开发者完成一次标准化接入,应用可以同步分发至微信小程序、QQ、腾讯元宝和鸿蒙开放平台等多个腾讯系生态入口。
吐司的核心逻辑与美团DeepSkill有本质区别。DeepSkill是“用户找Skill”,吐司是“AI帮用户找应用”。用户不需要逛商店,他只需要在元宝里说“帮我画一张海报”,元宝自动匹配到吐司平台上具备海报生成能力的AI应用并调用。
这个架构的深层含义是:商店本身不需要被用户看见。
用户看见的是元宝,是对话界面,是“我说了一句话,事情就完成了”。吐司在后台,负责供给和匹配。SkillHub和SkillPay也在后台,负责技能的分发和交易。腾讯不需要用户“逛商店”,它需要的是让商店成为Agent的后端基础设施。
这与腾讯副总裁林松涛在WAIC期间的表态是一致的。他在解释应用宝为什么要做Marvis(桌面Agent)时说:“过去20年互联网是‘小助手’逻辑,我们辅助用户做决策。但今天意图代替了入口。用户只负责表达意愿,我们除了送数字能力,还多了一件事:保障结果。”
“意图代替入口”——这句话是理解腾讯整个AI分发战略的钥匙。如果用户不再通过“打开某个App”来表达意图,而是通过“说一句话”来表达意图,那么App Store的逻辑就失效了。新的分发逻辑是:理解意图,匹配能力,交付结果。商店不需要在前台,它需要在后台足够深、足够全、足够可靠。
美团和腾讯,其实在打两场不同的仗
表面上看,美团DeepSkill和腾讯SkillHub/SkillPay都在做“AI时代的AppStore”。但仔细拆解,它们的目标和处境完全不同。
美团的处境是“有场景,缺入口”。
美团的核心资产是本地生活服务——外卖、到店、酒旅、买菜。它有海量的商家、骑手、用户,有成熟的履约体系。在AI时代,它做LongCat大模型、CatPaw经营工作台、智能掌柜、小团Agent,都是在用AI改造自己的主营业务。
但美团在AI入口的争夺中处于一个微妙的位置。它没有微信那样的超级流量入口,没有元宝那样的通用AI助手。它的“小团”Agent虽然累计响应超过7亿次用户需求,但它的使用场景仍然被限定在美团App内部。
DeepSkill是美团在“主业之外”的一次尝试。它试图用自己在评价体系上的积累,在Skill生态中占据一个位置。但这个位置的价值取决于一个前提:Skill商店本身会成为一个独立的、有用户主动访问的入口。如果这个前提不成立——如果用户最终是通过Agent来“发现”和“调用”Skill,而不是通过商店来“浏览”和“安装”Skill——那么DeepSkill的价值就会大打折扣。
腾讯的处境是“有入口,缺场景”。
腾讯有微信,有元宝,有QQ浏览器,有应用宝。它在“触达用户”这件事上有天然优势。但它缺乏自己的电商履约体系和本地生活运力。用户在元宝里说“帮我点一杯咖啡”,腾讯无法独立完成这个任务,它需要美团或京东来履约。
所以腾讯的策略是“生态协同”。微信开放AI生态接入,京东和美团作为首批内测团队接入。用户在元宝中提出本地服务需求,无缝跳转到美团的外卖与配送闭环。腾讯提供入口和交互,美团和京东补足履约。
在这个框架下,腾讯做SkillHub和SkillPay的目的,不是“让用户来逛商店”,而是“让Agent有足够多的Skill可以调用”。SkillHub是供给层,元宝是交互层,微信是流量层。三层叠加,构成一个“意图→匹配→执行→交付”的闭环。
美团在这个闭环中扮演的是“履约方”,而不是“入口方”。它做DeepSkill,某种程度上是在尝试从“履约方”向“入口方”延伸。但这个延伸的难度,远大于腾讯从“入口方”向“供给方”延伸。
一个更根本的问题:Skill商店会不会被Agent绕过?
36氪的分析提出了一个尖锐的判断:“随着WorkBuddy、豆包工作、千问办公、GPT、克劳德这些AI Agent越来越强,未来用户真的还需要专门去下载、安装Skill吗?”
这个问题的逻辑链条是:以前AI不会的事情,需要安装Skill来教它。现在模型越来越聪明,Agent开始自己找工具、写代码、执行任务,甚至能根据需求创建Skill。如果Agent能自己搞定,用户就不需要去商店了。
虎嗅的量化分析提供了一个更精确的视角:带专业知识、特殊规则或能调用付费数据、企业系统的Skill,可以提升任务解决率16.6个百分点。但普通用户会越来越感知不到这些Skill的存在——它们会在Agent的后台被自动调用,而不是被用户手动安装。
这意味着,Skill商店的未来可能不是“面向用户的商店”,而是“面向Agent的后端基础设施”。用户不需要逛商店,Agent需要。Agent需要发现Skill、比较Skill、调用Skill、验证Skill的效果。商店的角色从“让人找到工具”变成“让Agent找到能力”。
这个转变对美团和腾讯的意义是不同的。
对腾讯来说,这个转变是顺理成章的。它本来就有元宝作为Agent入口,SkillHub可以在后台为元宝提供供给。用户不需要知道SkillHub的存在,只需要知道元宝能办事。
对美团来说,这个转变意味着DeepSkill的“点评”逻辑需要重新设计。如果用户不逛商店,谁来写评价?如果Agent自动调用Skill,评价数据应该由Agent来生成,而不是由用户来提交。美团需要把“大众点评”的逻辑从“人评价”变成“Agent评价”——这是一个完全不同的产品问题。
结语:AppStore的类比,可能从一开始就是错的
“再造一个AI时代的AppStore”这个标题,在传播上很有力,但它可能掩盖了一个更复杂的现实。
App Store的成功,建立在一个清晰的分工上:开发者做App,用户找App,平台做分发。三方各司其职,界面清晰。
AI时代的Skill生态,分工正在模糊。Agent既是“用户”(它调用Skill),又是“开发者”(它生成Skill),又是“分发渠道”(它决定调用哪个Skill)。商店在这个链条中的位置,不再是“用户和开发者之间的中间层”,而是“Agent和Skill之间的匹配层”。
美团和腾讯都在做商店,但它们做的可能不是同一个东西。美团在做“评价驱动的Skill发现”,腾讯在做“Agent驱动的Skill供给”。前者假设用户会主动选择,后者假设Agent会自主调用。
哪一个更接近AI时代的现实?
答案可能取决于一个变量:Agent的自主性会发展到什么程度。
如果Agent始终需要用户来指定“用什么Skill”,那么美团的路子是对的——用户需要一个地方来发现和比较Skill。如果Agent能够自主判断“需要什么能力”并自行调用,那么腾讯的路子是对的——商店在后台,用户看不见。
从2026年的产品趋势来看,后者正在成为主流。WorkBuddy、豆包工作、千问办公都在强调“Agent自主规划、自主执行”。用户只需要说“帮我做一份竞品分析”,Agent自己决定用什么工具、调什么Skill、生成什么格式。
在这个趋势下,“商店”这个词本身可能就是一个过渡形态。未来的Skill生态,可能不叫商店,叫“能力网络”或者“工具层”。用户不访问它,Agent访问它。它不追求“用户留存”,追求“调用成功率”。
美团和腾讯都在往这个方向走,只是美团走得更像“大众点评”,腾讯走得更像“基础设施”。两条路都有机会,但“再造AppStore”这个叙事,可能需要在2027年之前被重新定义。
因为App Store的前提是“用户知道自己要什么”。而AI时代的前提是:用户只需要知道自己想做什么,剩下的交给Agent。
商店,是留给知道要什么的人的。Agent,是留给不想知道的人的。后者的数量,远大于前者。