ARTICLE · 1226746
一个"民惠通"App骗走半辈子积蓄:失能前不做好这件事,养老钱谁都护不住
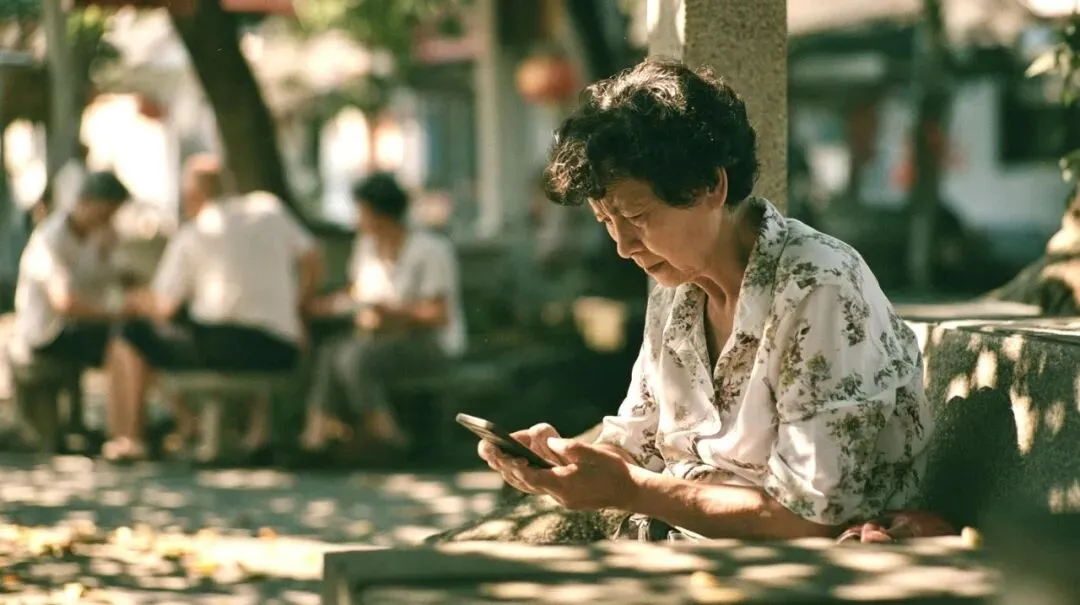
70岁的王阿姨老伴走得早,儿女都在外地。她手里攥着几十万,是一辈子省吃俭用攒下来的。
2026年9月,小区凉亭里有人推荐一款叫"民惠通"的App,说国家发了新政策,60岁以上老人注册就能领高龄补贴。她填了身份证,交了300块"激活费"。然后是保证金、开户费、升级套餐——一笔接一笔,直到银行卡里只剩下三位数。
她不敢告诉儿女。她也不敢报警。她坐在客厅里,盯着手机屏幕上那个再也打不开的App图标,像盯着一个黑洞。
这不是一个人的遭遇。2026年10月3日,民政部亲自发通知:从未设立、从未批准过"民惠通"这个项目。它从头到尾,是一场专盯老人养老钱的骗局。
而更残酷的问题是:王阿姨今年70岁,如果有一天她失能失智了,连这个"被骗"都说不太清了——到时候,谁来替她管剩下的钱?谁来替她做决定?
01
一个假APP的"三步掏空",专挑最孤独的老人下手
"民惠通"的套路,拆开来看,其实并不高明。但它精准击中了老人心里最软的那块地方。
第一步:冒充官方。 不法分子伪造红头文件,冒充民政部工作人员,背景板印着国徽,视频里的人穿得笔挺,张口就是"国家高龄补贴""普惠养老专项资金"。老人一辈子信政府,看到国徽就放下了一半戒备。
第二步:先收费后发钱。 想领补贴?得先交保险金、保证金、激活费。金额不大,几十到几千。面对"大几千的补贴",这点费用"不算什么"。交完第一笔,就有第二笔;交完第二笔,就告诉你"名额有限,升级套餐才能到账"。
第三步:拉人头返佣。鼓励老人拉亲戚朋友注册,每拉一个人返几十块。老人不光自己被骗,还无意中成了骗子的"帮手",把邻居老姐妹也拖下了水。
等反应过来想提现,App已经打不开了。客服电话是空号。那个在凉亭里推荐App的"热心人",也消失了。
民政部的提示说得很直白:"民惠通"不是官方项目,不存在这款养老App。遇到类似软件,不要下载、不要转账。已经参与的,立刻拨打110或96110。
但问题是——骗子被警示了,可以换个名字再来。老人的钱如果还在"裸奔"状态,下一个App,照样能骗走。
02
真正让人后怕的,是"失能以后"那道题
王阿姨的故事里,最让人不安的不是"被骗了",而是这四个字:来不及了。
她今年70岁。老伴不在了。儿女在外地。她住的楼房没有电梯。她有高血压和轻度认知障碍。
如果——我说如果——有一天她突发脑梗,意识模糊,躺在病床上说不出话来,这时候:
谁来替她管银行卡里的钱?
谁来替她决定"要不要插管""要不要手术""住哪家养老院"?
谁能在她意识不清的时候,拿出一份有法律效力的文件,告诉医生、告诉银行、告诉养老机构——"她早就安排好了,由她指定的人来替她做主"?
如果没有这份文件,默认顺序是这样的:配偶不在了,子女来。子女如果不在身边,或者子女之间意见不一,就得走社区、街道、法院的指定监护程序。周期长、程序复杂,等结果出来,最好的治疗窗口可能已经错过了。
上海徐汇法院判过一个案子:一个平时嘘寒问暖、陪看病做饭的"贴心人",五年里转走了老人200多万养老钱。还有深圳,儿子生前好友上门"尽孝",哄74岁独居老人刷脸,偷偷转走8万块挥霍一空。
人在清醒的时候,觉得"到时候再说"。等人不清楚了,才发现——"到时候"已经由不得你了。
03
南京69岁陈先生的做法,给普通家庭打了个样
2026年10月,南京出了一件事:69岁的市民陈先生,干了一件很多老人想都没想过的事。
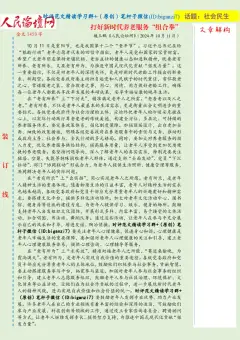
他去南京市公证处,做了一套公证:意定监护协议 + 遗嘱 + 医疗预嘱。 然后,他和江苏信托签了一份《养老服务信托1号信托合同》,把一份年金保险保单装进了信托账户,计划后续把名下不动产也陆续装进去。翻译成大白话,他做了三件事:
第一件:提前指定"谁替我做主"。
他在意识清醒的时候,通过公证指定了一个自己信得过的人当"意定监护人"。将来万一失能失智了,由这个人替他做医疗决定、照护安排。
第二件:把钱的"管理权"和"使用权"分开。
存款、房产、保单装进信托账户后,钱不在他自己名下了,也不在子女名下——在信托里。信托按合同约定,往养老机构、医院付钱。
第三件:失能以后,自动触发拨付。
一旦他被认定为失能,意定监护人负责"人"的决策——住哪家养老院、用什么治疗方案;信托负责"钱"的执行——按实际发生的费用实时拨付,每一笔都有记录。
八个字概括这套设计:
管决策的不碰钱,管钱的不越权。
这不是千万富翁才能用的工具。南京这单信托面向的就是有"备老规划"需求的普通家庭。北京部分区域已经推出10万元起步的轻量化产品。截至2026年,不动产信托财产登记试点已扩展到全国12个城市,北京试点有效期延长至2028年底。
上海截至2026年6月已落地18单试点案例,覆盖高龄无子女、子女海外定居、"老养残"家庭、独身备老等多元类型,全行业累计受理相关咨询约300件。
以前觉得信托是富人的事。现在,它正在变成普通家庭的"养老保险箱"。
04
反诈和财产安排,必须串成一条线
很多人的思路是这样的:怕被骗,就多看反诈宣传、多装反诈App、多叮嘱爸妈"别给陌生人转账"。
有用。但不够。
因为反诈解决的是"骗子来敲门"的问题。而财产安排解决的是"门里面"的问题——万一骗子进来了,万一自己糊涂了,万一子女不在身边——钱还在不在安全的地方?
把这两件事串起来看,就是一条完整的防线:
第一道门:识骗防骗。 记住民政部的提醒,不下载来路不明的养老App,不交"激活费""保证金",不轻信"高额补贴""签到赚钱"。遇到拿不准的,打96110。
第二道门:存款结构性隔离。 退休金日常开销的卡,和大额存款的卡分开。大额资金不放在能被手机App直接调用的账户里。给子女的"生活费"单独走一张卡,额度可控。
第三道门:提前法律安排。 趁意识清醒,做一份意定监护公证,指定你信得过的人。有条件的,把存款、保单甚至房产装入信托,让钱在未来"自己管自己"——按你设定的规则走,不因你的意识模糊而中断,也不因他人的贪念而流失。
三道门关好,骗子的"民惠通"骗不到大钱,子女的"顺手拿"拿不动本金,自己失能后也不会出现"钱在、人糊涂、没人管"的困局。
05
清醒的时候做决定,是晚年最后的体面
回到王阿姨。
如果她在70岁这年,趁意识还清醒,去公证处做了一份意定监护——指定她信任的小女儿或者社区里信得过的人做监护人,再把那几十万里的大头装进一个信托账户,约定"每月拨付生活费、失能后按需拨付照护费"——
那么,"民惠通"最多骗走她日常卡里的几百块。大头的钱,在信托里,骗子够不着。
那么,万一她某天倒下了,医生面前有一份公证过的医疗预嘱,监护人拿着意定监护公证书站在病床前,银行那边按合同自动付医疗费——不需要子女从外地赶回来争"谁说了算",不需要法院走漫长的特别程序,不需要社区临时指派一个陌生人来管她的钱。
她早在还能做决定的时候,就把这些都安排好了。
这才是真正的"养老自由":不是钱多到花不完,而是在你还能说清楚自己想要什么的时候,亲手把它写下来,让它在未来某一天替你说话。
我们总以为养老是老了以后的事。其实不是。
养老最关键的决定,是在你还没老到"来不及"的时候做出的。
伴龄 · 写在最后
在伴龄,我们见过太多"早一步"和"晚一步"的故事。
养老这件事,不是等需要了再准备,而是在还不需要的时候就开始备。财产的安排如此,记忆的留存亦然。
趁现在还清醒、还健康、还能做决定——把该公证的公证了,该托管的托管了,该录的视频录了,该写下的故事写下了。
伴龄,正在帮50-75岁的长辈和他们的家庭,从养老的科普陪伴,到人生记忆的系统性数据留存——我们不替你做决定,是帮你把记忆和决定保存好,让它在未来某一天,替你说话。
伴龄 · 为50-75岁长辈,留存时光,赋能龄岁
— 伴龄 · 陪伴银发岁月 —