ARTICLE · 1234878
【IPO案例】羽玺新材-逐项说明会计差错更正涉及的具体事项,是否反映发行人存在会计基础工作薄弱和内控缺失情形
点击蓝字
关注我们
本文根据羽玺新材问询反馈整理,转载请注明来源。
根据申请文件及公开信息:(1)2025 年 12 月审计机构对发行人研发费用、存货跌价准备、所得税费用等进行差错更正。(2)报告期内发行人存在第三方回款,并存在现金收支不规范等情形。
请发行人:(1)逐项说明会计差错更正涉及的具体事项、产生原因、处理情况及对财务报表的影响金额及比例,是否反映发行人存在会计基础工作薄弱和内控缺失情形。
【回复】
一、逐项说明会计差错更正涉及的具体事项、产生原因、处理情况及对财务报表的影响金额及比例,是否反映发行人存在会计基础工作薄弱和内控缺失情形
(一)逐项说明会计差错更正涉及的具体事项、产生原因、处理情况及对财务报表的影响金额及比例
1、逐项说明会计差错更正涉及的具体事项、产生原因、处理情况
公司会计差错更正涉及的具体事项、产生原因和处理情况如下:
(1)研发费用更正
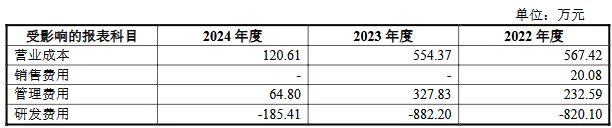
根据《2 号指引》2-4 研发投入的相关规定,公司基于审慎原则对研发属性不充分的项目所归集的研发投入、研发耗用界限不清晰的材料成本、工作内容及胜任能力与研发活动关联性不足的人员薪酬等事项进行调整,处理情况如下:
(2)存货跌价准备更正
由于存货在集团内不同主体间流转时未连续计算库龄等原因,公司未充分识别长库龄存货,存货跌价准备计提不充分。公司根据实际批号修正了部分存货的库龄,并按照存货跌价政策对长库龄存货补充计提了存货跌价准备。另外,公司对发出商品补充计提了跌价准备,并调整存货跌价准备变动的影响科目,处理情况如下:
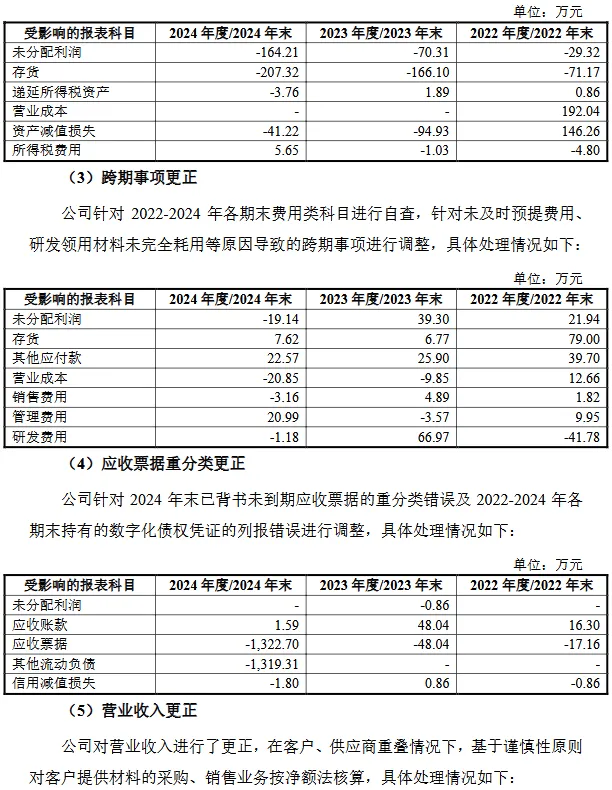
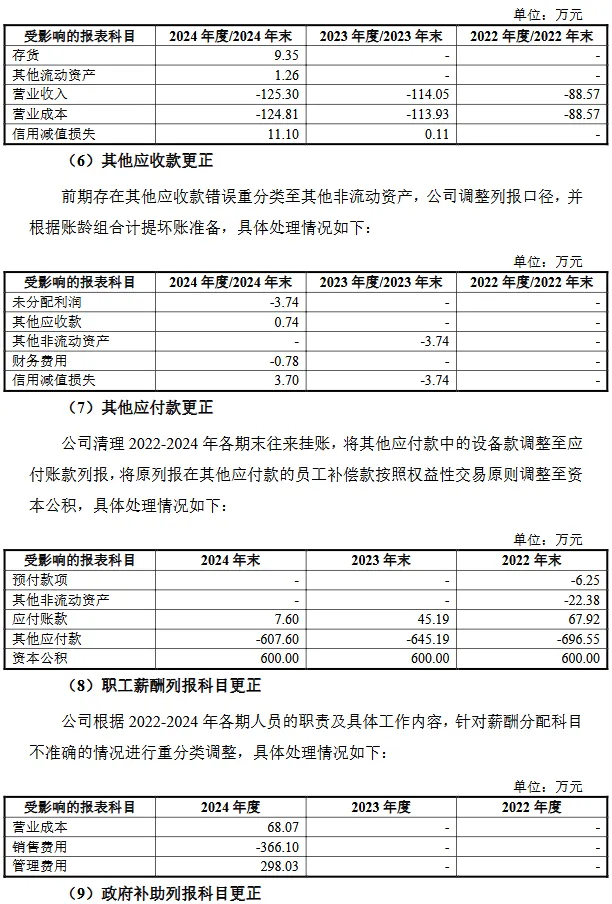
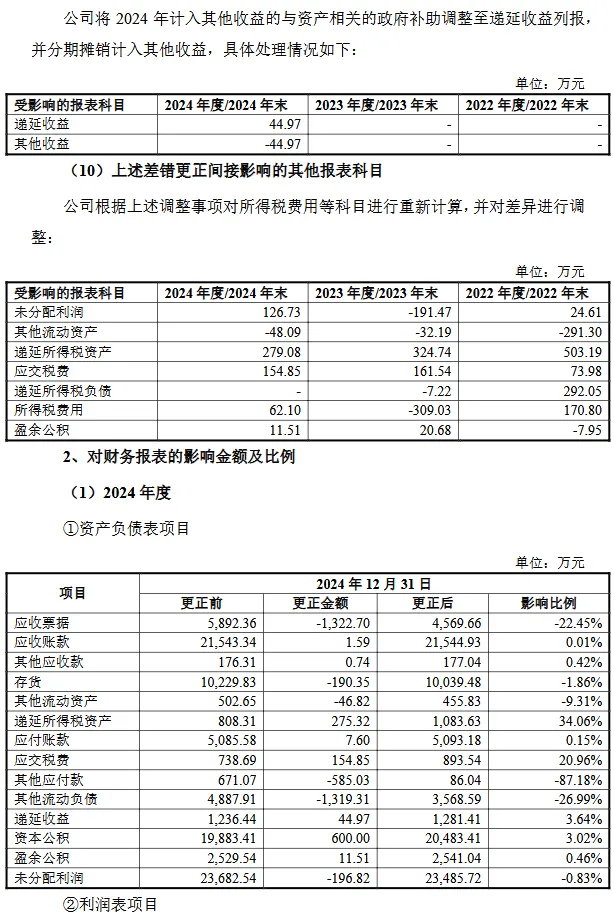
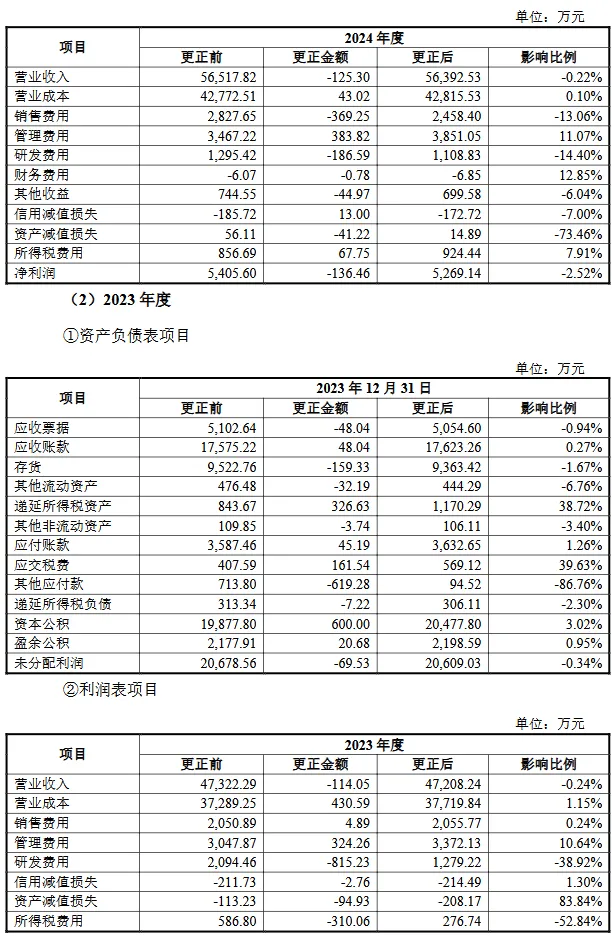
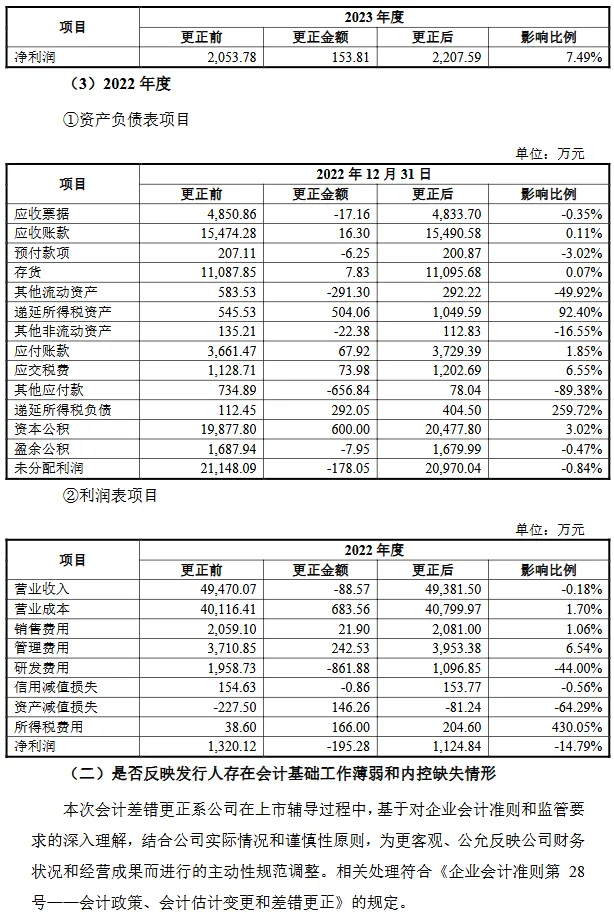
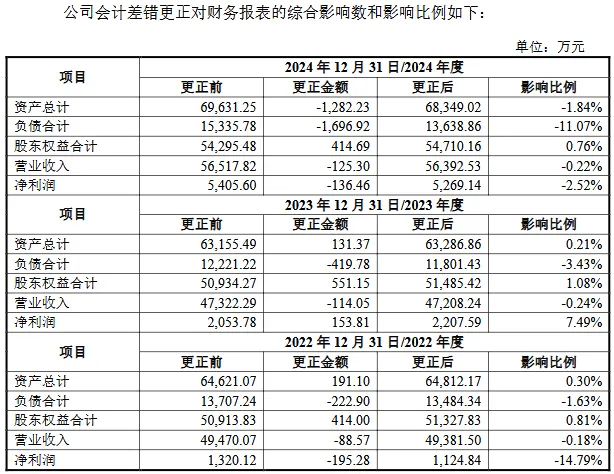
如上表所示,2022-2024 年各期会计差错更正金额及对财务报表影响比例总体较小。
从性质来看,相关会计差错更正主要系相关人员对企业会计准则理解偏差以及公司基于谨慎性原则进行的调整,未对 2022-2024 年公司会计规范产生重大不利影响,不构成会计基础工作薄弱和内控缺失。
公司会计差错更正事项已于 2025 年 12 月 9 日经公司第三届董事会第十次会议审议通过,并按照《公开发行证券的公司信息披露编报规则第 19 号——财务信息的更正及相关披露》及全国中小企业股份转让系统有限责任公司《全国中小企业股份转让系统挂牌公司信息披露规则》等相关日常监管要求在全国股转系统进行了信息披露。公司已履行必要的决策程序,决策程序符合相关法律法规及公司章程的规定。
公司在财务会计相关方面已建立《财务报告管理制度》《货币资金管理制度》《采购管理制度》《生产管理制度》《存货管理制度》《销售管理制度》等,财务人员按岗位职责配备齐全,财务会计制度和内部控制制度得到有效执行,确保财务信息的真实、准确、完整。
综上所述,公司已根据相关规定制定了健全的财务会计制度和内部控制制度并有效执行,不存在会计基础工作薄弱和内控缺失的情形。
果米渡咨询:一家专业财税服务咨询机构,由前四大会计师事务所资深专家、上市公司高管等财税专家共同创立。
业务范围:上市辅导、内控体系建设、业财融合、财税顾问、研发费用合规咨询、代理记账等。
我们的宗旨:生意无大小,认真对待每一个客户,做一个值得信赖的财务顾问。
手机:13914089645
微信号:fangyuantalkshow