ARTICLE · 1236149
这一届的世界直销协会联盟说明:中国和印度,是全球直销企业都在盯着的两大热土
10月韩国仁川的这场世界直销协会联盟大会,如果只看中国专场一个环节,容易漏掉另一半故事。大会的议程设置里亚太贸易与直销的专题讨论里,中国和印度是并列出现的。
印度专场讨论的主题叫“从市场进入到市场领导力”,中国专场则由孙选中教授讲法律与转型。两个市场,两种叙事,但指向同一件事:全球直销在亚洲找增长,中国和印度是两张不同的牌。
先看印度:下一张增量牌
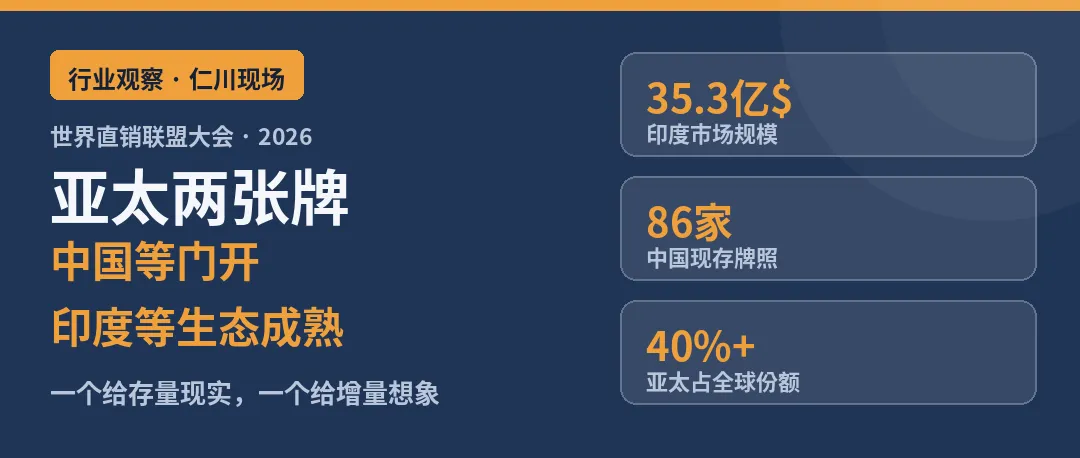
印度专场里印度市场的数字是35.3亿美元的市场规模,930万直销从业人员,过去三年复合增长率约7%,未来几年预计能到10%左右。
IDSA的数据口径略有不同,2024-25财年营业额23021亿卢比,活跃直销商93.2万,女性占比从44%升到48%。数字之间的差异来自统计口径,但方向是一致的:印度在长,而且长得很快。
印度真正让全球行业眼热的,是人口结构。60%以上的人口低于35岁,Z世代把约80%的个人收入花在个人护理和美容产品上,数字支付的基础设施已经铺到了街头小贩的二维码层面。
年轻人口、数字支付、移动互联网,这三个东西叠在一起,意味着直销最依赖的“触达—信任—购买—留存”链条,在印度有了被重新做一遍的基础。
营养补充剂和健康类产品占印度直销销售额的六成以上,这个品类结构跟中国直销的主赛道几乎重合。
⚠️ 但印度专场最值得听的部分,不是增长数字。
印度有28个邦,做直销实际上要跟大约34个政府层面打交道,监管框架从2009年第一个小组到现在还在持续迭代。语言极度分散,最后一公里的物流和本地化服务是实打实的运营难题。更重要的是信任问题:部分未加入协会的公司夸大功效、承诺不切实际的收入,正在损害整个行业的形象。
印度直销协会给想进去的中国企业开的方子是APTR——触达(Access)、信任(Trust)、购买(Purchase)、留存(Retention)。
信任排在购买前面。这个排序本身就在说,印度不是一个“进去就能收割”的市场。
再看中国:无法忽视的存量现实
中国的数字体量比印度大得多,但叙事的方向正好相反。安利中国是全球最大市场,USANA中国区占其全球业绩一半以上,艾多美中国五年做到200万会员、累计销售超百亿人民币,烟台高新区纳税领先。
巨大的市场存量摆在那里,没有人能假装看不见。
如此大的市场,但是牌照停发七年,现存86家,新进入者要么借壳挂靠,要么走跨境灰色通道。行业媒体调研说有近三十家境外企业以跨境电商为名在国内做直销类业务,无牌照、无实体、无生产基地。2026年6月海关和市监联合收紧跨境监管,打的就是这个口子。
2026年直销管理条例再次缺席国务院立法计划,禁止传销条例的修订方向是收紧。
孙选中教授在仁川讲的中国转型,本质上是在给那些盯着中国市场的外资直销企业画一张认知地图:这个市场的规则在变,认清中国政策和市场的变化,才能真正扎根下来。
一张牌桌,两种命题
把中国和印度放在一张桌子上看,全球直销行业面对的其实是两种完全不同的命题:
印度问的是“怎么进去、怎么活下来”,中国问的是“通道什么时候打开、以什么条件打开”。
印度在吸引那些寻找下一个增长曲线的企业,中国在筛选那些愿意等待规则重新落地的企业。这两个市场是未来十年的热土,一个都不能丢。
仁川的议程把中国和印度并列,恰恰说明全球行业已经不指望单一市场解决问题了。亚太占全球直销销售额四成以上,这四成里面,中国的体量最大,印度的增速最猛。一个提供规模,一个提供可能性。
至于这两个市场各自什么时候能把“可能性”变成“确定性”呢?答案都是说不准,中国在等门开,印度在等生态成熟。全球直销企业能做的,就是提早布局,把脚伸进一扇半掩的门里。