ARTICLE · 1236611
AI眼镜出货1600万台 带显示只占8%
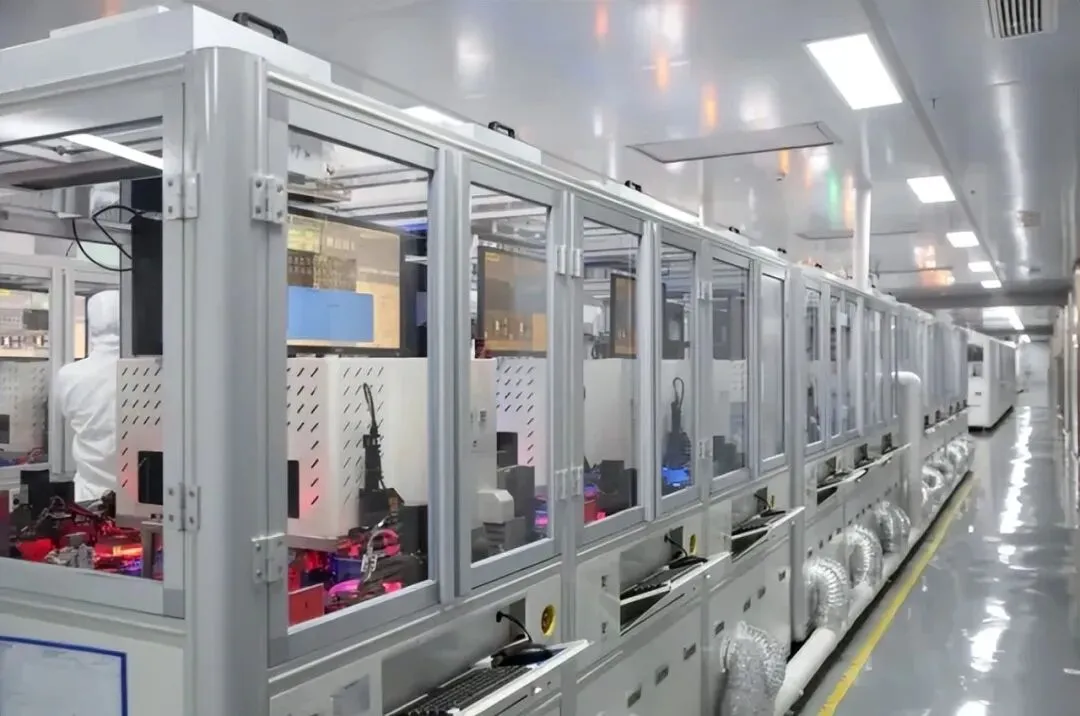
10月22日晚上,两家跟AI眼镜有关的公司同时交出三季报。做硅基OLED微显示的视涯科技,前三季度营收13.08亿元,同比增346.73%,扭亏为盈,净利润0.31亿元。做智能音频芯片的恒玄科技,前三季度营收21.47亿元,同比降26.81%,净利润2.16亿元,同比降57.03%。
同一条产业链上,一个在翻倍增长,一个在腰斩。而行业数据说,AI眼镜今年出货量要冲到1600万台。这三件事放在一起,才是这条赛道真实的模样。
那这两份报表为什么差这么远?
一、先把“1600万台”这个数字拆开
机构给的数字并不小。维深信息Wellsenn XR的统计是,2025年全球AI眼镜出货约846万台,同比增长453%;2026年第二季度全球销量348万台,同比增长近200%,一个季度的量已经接近去年全年的四成;2026年全年预计1600万台,2030年看到9000万台。
国际数据公司IDC的口径更细:2025年中国智能眼镜出货246万台,同比增长87.1%;2026年中国市场预计450.8万台,同比增长77.7%,其中音频与音频拍摄眼镜343.4万台、AR与VR设备107.3万台。
看哪个数字才算数?
注意这两个数字的差别。同样是IDC,在另一份预测里中国2026年的出货被写成491.5万台。口径不同,统计范围不同,数字就会差出四十万台。看行业增速时,要看的是同一家机构同一口径的连续数列,不要拿不同来源的数字互相加减。
更关键的是结构。集邦咨询的预估是,2026年全球AR眼镜出货量翻倍到131万台。131万台放在1600万台里,只占约8%。剩下九成多,是没有显示屏的音频眼镜和拍摄眼镜。
这个区别是致命的。音频眼镜里没有微显示屏,用的是普通镜片加几颗麦克风和一颗蓝牙芯片;只有带显示的AR、ER、MR设备,才需要硅基OLED这类微显示面板。所以“AI眼镜卖了一千六百万台”这句话,对上游显示厂的意义,远没有数字看起来那么大。
| 口径 | 2025年 | 2026年预测 | 备注 |
|---|---|---|---|
| 全球AI眼镜(Wellsenn XR) | 846万台 | 1600万台 | 同比+453%起步 |
| 全球AR眼镜(集邦咨询) | 约65万台 | 131万台 | 带显示,翻倍 |
| 中国智能眼镜(IDC) | 246万台 | 450.8万台 | 含音频与拍摄类 |
| 全球智能眼镜(IDC) | — | 2368.7万台 | 统计范围更宽 |
二、真正被拉动的是很小的一块
硅基OLED这块市场有多大?QYResearch的窄口径数据是,2025年全球销售额约6.49亿美元,预计2032年达到53.05亿美元,2026年至2032年复合增速约35%。
这是一个典型的“总量不大、斜率很陡”的细分市场。六亿多美元的盘子,放在消费电子里只算一个零件品类,但增速放在那里,谁先跑出良率和产能,谁就能吃到后面几年的增量。
那这条链的钱到底被谁赚走了?
视涯科技的三季报正好是这个逻辑的样本。前三季度营收13.08亿元,同比增346.73%;第三季度单季营收7.24亿元,公司披露的同比增速是409%,原因是“客户需求增加、出货量大幅增长”。前三季度净利润0.31亿元,扭亏为盈;单看第三季度,净利润约0.85亿元,而上半年还是亏损0.54亿元。
这几个数字放一起说明一件事:规模效应在第三季度刚刚出现。上半年收入5.84亿元还在亏钱,第三季度收入7.24亿元就赚了0.85亿元,亏损到盈利的拐点就在这一季。
拐点为什么出现在第三季度?
三、同一条链上,两家公司的报表方向相反
恒玄科技是另一面。它的芯片装在耳机、手表、智能眼镜里,过去几年靠TWS耳机吃到过一轮红利。今年前三季度营收21.47亿元、同比下降26.81%,净利润2.16亿元、同比下降57.03%,毛利率还有42.27%。
那问题出在价格还是量?
毛利率四成以上、净利腰斩,说明问题不在价格,在量。老产品的需求在退,新产品的量还没接上。这就是产业链上最容易被忽略的事实:行业出货量翻倍,不等于每家公司都翻倍。谁的产品结构踩在新品类上,谁才拿得到增量。
| 公司 | 环节 | 前三季营收 | 同比 | 前三季净利 | 同比 |
|---|---|---|---|---|---|
| 视涯科技 | 硅基OLED微显示 | 13.08亿元 | +346.73% | 0.31亿元 | 扭亏 |
| 恒玄科技 | 智能音频/穿戴芯片 | 21.47亿元 | -26.81% | 2.16亿元 | -57.03% |
四、为什么上游赚得薄
第一个原因是盘子。硅基OLED全球六亿多美元的销售额,要养活产线上的折旧、良率爬坡和研发投入。12英寸产线的设备折旧是按年摊的,产能利用率不到一定水平,单位成本就下不来。视涯前三季度毛利率26.77%,这个水平在制造业里属于中等偏下,跟芯片设计公司四成以上的毛利率不是一个量级。
折旧要摊多久?
第二个原因是价格。国内光学模组、芯片、代工环节的成本比海外低20%到30%,这是中国供应链的竞争力,也是价格战的底气。成本低的另一面,是议价空间被压缩,涨价涨不上去。
第三个原因是客户集中。微显示面板的客户就是那几家整机厂,一款产品定生死。单一大客户放量,报表立刻好看;客户换方案,产能就空转。视涯在财报里解释经营现金流同比下降242.60%时也提到,上年同期收到大客户保证金、本年备料增加,客户结构对现金流的影响一目了然。
品牌端的竞争也在加速。东方证券的统计是,Meta在Connect 2026上一口气发布了多款AI眼镜,到年底雷朋、欧克利、Meta Glasses三大系列将提供超过100款选择;国内雷鸟创新、影目科技、亮亮视野先后拿到亿元级融资。SKU越多、玩家越多,同质化和价格战就越近,这也是上游议价能力被压住的另一个原因。
从价值分配看,这条链目前是“整机抢份额、上游抢良率”的阶段。整机厂用补贴和价格换渗透率,上游厂用产能和良率换订单,双方都还没有到靠品牌溢价赚钱的时候。等到渗透率过了两成、换机需求出现,价值才会向品牌和光学环节集中。
五、需求端有三个托底,但都不是无限的
第一个托底是补贴。智能眼镜是2026年国家补贴里唯一新增的核心消费电子品类,政策意图很明确,就是把AI终端往大众市场推。上半年这一条对销量的拉动是直接的。
第二个托底是价格下探。奥维云网的监测显示,2026年第一季度中国线上智能眼镜均价约1999元,这个价格带已经进入普通消费者“可以试一试”的区间。商务部大数据则显示,同期中国智能眼镜网络零售额同比增长161.9%。
第三个托底是中国市场的位置。国泰海通的研究提到,在AR加AI眼镜这个细分里,45%的出货量来自国内,高于北美的41%。带显示的品类,中国是主战场,这对国内的光学、显示、整机链条是结构性机会。
三个托底加起来,需求端的斜率是向上的。但要注意,补贴是阶段性的,均价下探意味着单台价值量在降。上游要的是“量增价稳”,现在看到的是“量增价降”。
六、风险摆在明面上
第一是估值。视涯科技10月22日收盘42.12元,当天跌5.88%,总市值421.20亿元。前三季度净利润0.31亿元,市盈率这个指标在这家公司身上已经失去意义。市场买的是明年的产能和份额,不是今年的利润。这种定价方式,一旦出货节奏低于预期,回撤会很快。
第二是技术路线。CIOE 2026的产业综述提到,Micro-LED全彩样品已经集中出现,但多数还是工程样品。硅基OLED是当前量产成熟度最高、最可能承接AR第一波大规模出货的方案,这句话的另一面是:它是过渡方案。技术路线切换的那一天,今天的产能就是明天的包袱。
第三是需求对补贴的依赖。国补退坡的时点不由企业决定,退坡之后销量增速会掉多少,现在没人能给出准确答案。
七、盯三个指标,比盯股价有用
第一个是带显示品类的出货占比。AR眼镜从2025年的约65万台到2026年的131万台,如果2027年这个数字继续翻倍,说明硅基OLED的需求是真的;如果停在百万台级别,那上游的产能扩张就要打问号。
第二个是上游的单季毛利率。视涯前三季度26.77%,如果接下来两个季度能站上30%,说明良率和产能利用率都上来了;如果一直在25%上下徘徊,那就是在以价换量。
第三个是整机的均价和出货。均价1999元是一把双刃剑,价格越低渗透越快,但上游的单台价值量也被压得越低。看这条链,不能只看终端卖了多少台,还要看每台里上游能分到多少钱。
把三个指标变成可执行的标准:带显示品类(AR、ER、MR)的出货量连续两个季度翻倍,说明需求端确认;上游公司单季毛利率站上30%,说明盈利端确认;整机线上均价跌破1500元,说明上游单台价值量正在被压缩。三条里满足前两条,这条链才算走通;只满足第三条,那是价格战。
这套标准有适用边界。它只用来判断上游元器件环节,不适用于品牌整机厂,也不适用于做代工的组装厂。整机的逻辑是份额和渠道,组装的逻辑是产能利用率,跟上游看的是完全不同的三张表。
这条链现在的位置:
终端在放量,2026年全球AI眼镜预计1600万台,但带显示的只占约8%;
上游刚过盈亏平衡,视涯第三季度单季赚0.85亿元,全年利润仍是小数目;
同链条公司业绩分化极大,恒玄净利降57%,说明“沾边就涨”的阶段过去了。
回过头看10月22日那两份报表:一份营收增346.73%、一份净利降57.03%,它们其实讲的是同一个故事——AI眼镜的订单真的来了,但订单落在谁身上、能留下多少利润,是两回事。1600万台这个数字会继续变大,难的是判断哪一家能从“有订单”走到“有利润”。
如果只记一句话:看AI眼镜这条链,先看带显示的那8%,再看上游的毛利率,别被1600万台的总出货量带着走。这句话可以直接转给还在按“总量逻辑”买这条链的朋友。
关注「用心小站」,不错过下一份产业链拆解。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。文中数据均来自公开披露与公开报道,所涉公司仅作产业与财务分析样本,不代表任何买入或卖出建议。股市有风险,入市需谨慎。