ARTICLE · 1250070
工信部划了一条线2028年,2万家软件企业要“长”出AI
图 1 AI 正在重塑软件生产方式(示意图)
2026年10月23日,工信部在杭州召开推进会,正式部署“人工智能+软件”专项行动,明确提出支持智能体软件发展、建设可流通的高质量行业数据集、做优国家级人工智能开源社区。随后印发的《“人工智能+软件”专项行动实施方案》给出了硬指标:到2028年,智能编程工具及平台要覆盖2万家规模以上软件企业,累计实施100项软件企业智能化技改项目,在重点行业打造100个智能体软件标杆应用;到2030年,关键软件全面实现智能化升级。
这不是一份普通的产业政策。当软件行业年营收突破10万亿元、企业智能体采纳率两年翻番至40.3%时,政策的意义在于:把已经在头部互联网公司跑通的“AI写代码、AI做产品、AI做服务”,系统性地推广到全国2万家规模以上软件企业。本文从政策目标、市场底座与落地路径三个维度,拆解这轮“AI+软件”专项行动的产业含义。
一、政策拆解:2028/2030的硬指标
表 1 “人工智能+软件”专项行动核心目标
时间节点 | 核心目标 |
2028年 | 智能编程工具及平台覆盖2万家规模以上软件企业;累计实施100项软件企业智能化技改项目;重点行业打造100个智能体软件标杆应用 |
2030年 | 关键软件全面实现智能化升级 |
政策配套 | 首版次软件产品认定、财政专项资金、算力券、“揭榜挂帅”、场景对接“深度行”活动 |
重点方向 | 基础软件、工业软件、新型智能软件(具身智能、量子计算、类脑计算等系统软件);多智能体协同、复杂任务可靠执行、与存量系统集成 |
政策的关键不在“喊口号”,而在真金白银的配套:首版次软件认定、财政专项资金、算力券降低企业算力成本、“揭榜挂帅”推进重点任务。国泰海通证券分析指出,这些措施有望降低AI转型成本、扩大需求,推动AI应用从“局部探索”走向“系统性落地”。
二、为什么是现在:10万亿软件大盘遇上40%智能体采纳率
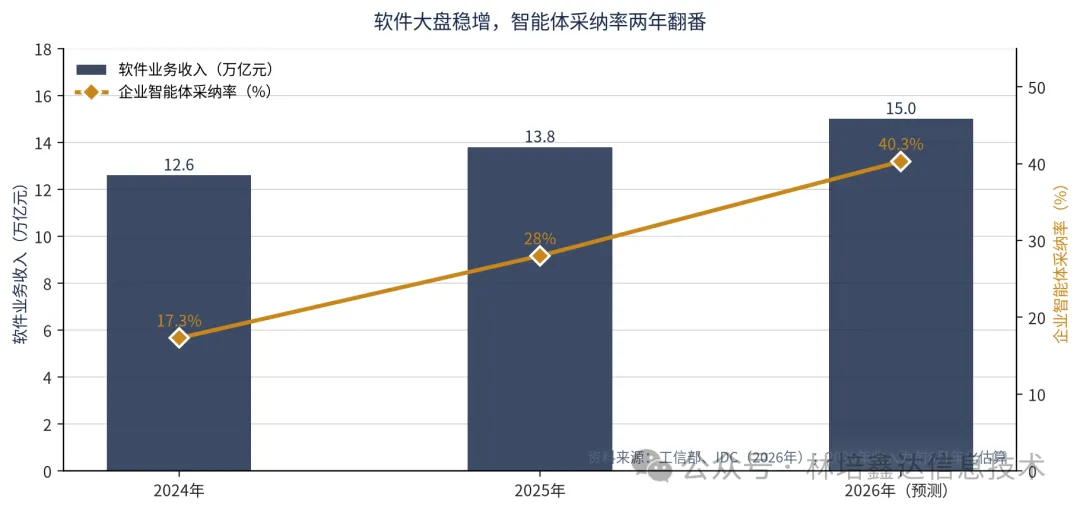
图 2 软件大盘稳增,智能体采纳率两年翻番
表 2 软件产业与智能体市场关键数据
指标 | 数据 |
软件业务收入 | 2026年1—8月达10.28万亿元(同比+8.8%),利润总额1.18万亿元,出口459.9亿美元(+12.5%) |
企业智能体采纳率 | 从2024年底17.3%跃升至2026年约40.3%;国内活跃企业智能体已近200万个 |
智能体市场规模 | IDC:中国企业级AI智能体市场2025年212亿元→2026年449亿元(+112%)→2029年有望突破3320亿元(CAGR约107%) |
智能编程市场 | IDC:中国AI编程市场2025年3.99亿元→2026年预计11.73亿元;全球2025年约295.7亿美元 |
效率提升 | 中国信通院:开发环节效率提升32.63%,运维环节提升36.36% |
软件行业是一个年营收10万亿级的大盘,但传统软件开发的效率瓶颈长期存在。智能体(Agent)的出现,让AI从“辅助补全代码”进化到“自主完成任务”——从一行代码到一个完整功能,从一个测试用例到一条业务流程。当40%的企业已经在用智能体,政策要做的就是把这个比例从40%推向80%。
三、三大落地路径:生产端、产品端、服务端
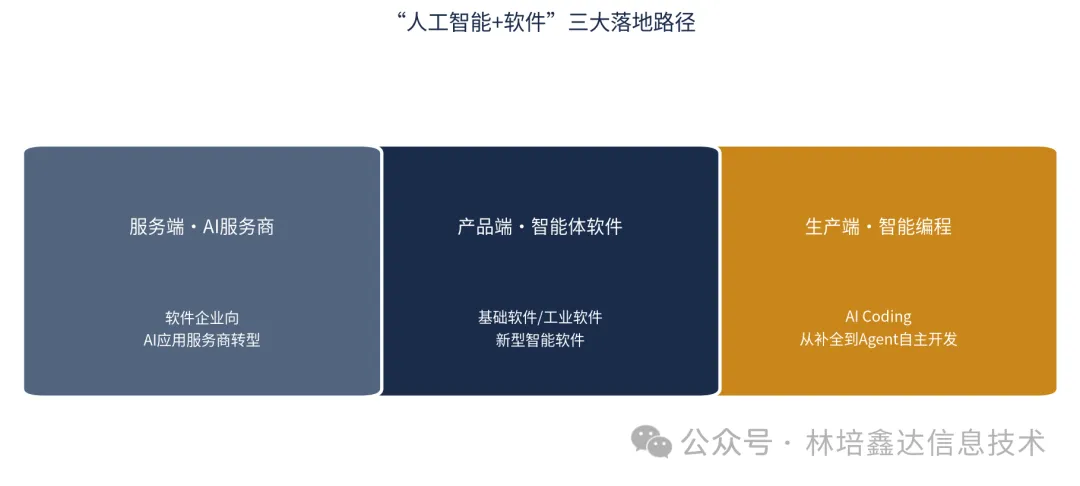
图 3 “人工智能+软件”三大落地路径
表 3 三大落地路径拆解
路径 | 核心内容 | 产业逻辑 |
生产端·智能编程 | 智能编程工具从代码补全向项目级、全流程自主开发演进 | 提升研发及交付效率,降低人力成本 |
产品端·智能体软件 | 基础软件、工业软件内嵌智能体;具身智能、量子计算等新型系统软件 | 软件产品从“功能集合”升级为“自主执行任务的智能体” |
服务端·AI服务商 | 软件企业向AI应用服务商转型,提供持续运营与价值交付 | 从一次性license销售转向按效果/按调用量的持续服务 |
三条路径不是并列关系,而是递进关系:生产端先解决“怎么造软件”的问题,产品端解决“软件变成什么”的问题,服务端解决“软件企业靠什么赚钱”的问题。最终目标是让软件企业从“卖license”转向“卖智能体服务”。
四、市场空间:三年翻15倍的智能体赛道
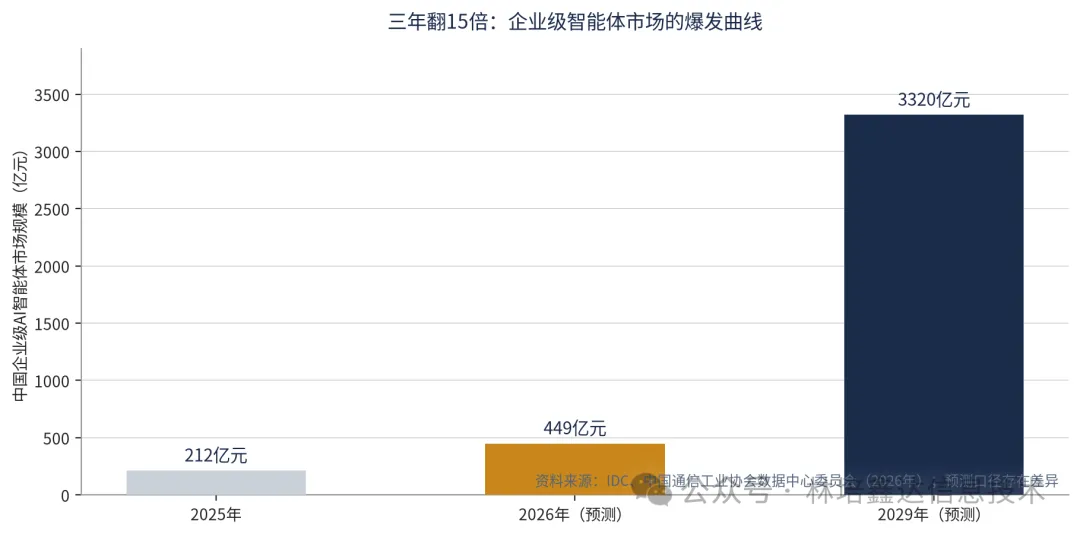
图 4 三年翻15倍:企业级智能体市场的爆发曲线
IDC预测,中国企业级AI智能体市场将从2025年的212亿元增至2026年的449亿元,到2029年突破3320亿元,年复合增长率高达107%。赛迪顾问则测算,2025年中国智能体整体市场78.4亿元,2026年增至135.3亿元,其中制造、能源、金融、政务四大领域占比超70%。
更值得注意的是渗透率:JetBrains调查显示,2026年全球90%的程序员已在工作中使用AI Agent类工具。当智能体从“尝鲜工具”变成“生产资料”,软件行业的成本结构、人才结构、商业模式都将被重塑。
五、冷思考:政策落地不等于一蹴而就
表 4 相关企业业务事实(公开信息)
企业 | 业务事实 |
汉得信息 | 华为生态合作伙伴,AIGC平台承载行业垂类模型和企业级AI应用落地;物流子公司“亿砹”已发布多款智能体产品,多家客户商用化落地 |
南天信息 | 为金融机构提供大数据平台和“神算子”风控系统;已将AI大模型解决方案、ChatTask智能体平台、LLMREC金融产品推荐系统接入DeepSeek |
第一,智能体的可靠性仍待验证。复杂任务的可靠执行、多智能体协同、与存量系统的集成,是政策明确点出的技术难点;企业从“试用”到“核心业务系统上线”仍有距离。
第二,2万家企业覆盖是“广覆盖”,不代表“深落地”。算力券、首版次认定降低了入门门槛,但不同行业、不同规模企业的AI转型节奏差异巨大,中小企业的实际落地率可能低于预期。
第三,商业模式仍在探索。软件企业向AI服务商转型,意味着从“卖license”到“按效果收费”的商业模式切换;客户是否愿意为智能体持续付费,仍需时间检验。
“人工智能+软件”的真正意义,不是让AI写几行代码,而是让2万家软件企业从“卖工具”变成“卖智能体服务”——这是软件行业商业模式的一次深层重构。
结语:从“AI辅助”到“AI原生”
过去三年,AI在软件行业的角色经历了三个阶段:先是代码补全(Copilot),然后是AI原生IDE,现在是Agent——从“帮你写一行代码”到“替你完成一个任务”。工信部专项行动的意义,在于把这种从“辅助”到“原生”的跃迁,从头部互联网公司扩散到全国2万家规模以上软件企业。
对产业观察者而言,值得长期跟踪的信号是:智能编程工具在中小软件企业的真实渗透率、100个智能体标杆应用的落地效果、以及软件企业从license销售向智能体服务转型的收入结构变化。这轮政策红利的兑现,需要3—5年的耐心。
免责声明
本文仅为“人工智能+软件”专项行动与智能体产业趋势的科普分析,不构成任何投资建议、买卖依据或收益承诺。文中涉及的产业规模、市场规模、效率提升等数据均来自公开信息,可能存在滞后或统计口径差异;行业需求与增长预测均为机构口径,存在差异与不确定性,非事实承诺;历史数据不代表未来表现。政策目标为规划性指标,实际落地节奏与效果存在不确定性。文中提及的企业仅为产业链环节的产业事实列举,不代表任何价值评价。市场有风险,决策需谨慎,据此操作风险自担。
#人工智能加软件#智能体#AIAgent#智能编程#软件产业#工信部#AIcoding#工业软件#信创#产业观察
公众号后台私信回复:10251413,就可以自动弹出AI+软件思维导图