ARTICLE · 1253180
黄仁勋柏林最新演讲:AI不只是软件,而是新的制造业
黄仁勋柏林最新演讲:AI不只是软件,而是新的制造业导语:上周,GTC柏林大会。黄仁勋在柏林讲述的不是一款芯片,而是一套产业政策。他给欧洲的核心判断是:AI不只是软件,而是“新的制造业”;欧洲不该只做AI的消费者,而应成为AI的生产者。 黄仁勋在柏林给AI下了一个新定义:AI不只是软件,而是“新的制造业”,是一场新工业变革的开端。 这个判断对欧洲的意义,不在于制造焦虑,而在于改变问题框架。过去两年,头部通用大模型仍以美国和中国的公司为主,欧洲有Mistral等公司,但生态规模有限。如果只把AI理解为“模型竞赛”,欧洲的讨论很容易滑向“是否落后”的表态。但若AI是制造业,问题就变成:能源、算力、模型、智能体、应用这五层产业链,欧洲在哪一层有条件形成不可替代性? 黄仁勋用“AI五层蛋糕”阐释这一结构:能源支撑AI工厂中的先进计算机,计算机运行模型,模型生成智能(Token),最终集成到应用中。他强调,正如互联网需要先建网络、电力需要先建电网,“早在AI模型出现之前,基础设施就必须先行建设”。 这句话的财经含义比新闻含义更重要:Token是AI工厂的产出品,单位Token成本决定欧洲制造业用AI的竞争力。欧洲未必要在每一层都争第一,但必须知道自己押注哪一层、用什么指标衡量进展。否则,“成为AI生产者”只是一句口号。 黄仁勋给出的落地方案,是模块化AI工厂DSX POD。它将计算、网络、供电和液冷系统预集成在集装箱内,出厂前完成布线与验证,现场部署时间从传统的约6个月缩短至最快14天。 这是一个有意义的工程进步。AI工厂本质是重资产,建设周期长、资本开支大,预集成方案压低了设备到场和现场施工的时间成本。黄仁勋说得直白:“AI工厂在开始产出Token时创造价值,而不是在建设完成时。”配套的DSX平台通过动态功率管理,能在相同Token产出下最高降低30%的功耗,并支持液冷减少水耗,这直击欧洲能源成本高企和环保约束的痛点。 但财经分析必须把账算完整。部署时间不是投产时间,投产时间不是合规时间,合规时间也不是竞争力。对欧洲而言,一座AI工厂至少有四本账: 设备部署账:集装箱到场、预集成、现场安装,最快14天; 许可账:土地、规划、环评、并网许可,周期以月甚至年计; 通电账:电网接入、容量扩容、液冷与水资源配套,往往是真正瓶颈; 爬坡账:运维团队、负载导入、利用率提升、单位Token成本下降。 14天解决的是第一本账。欧洲AI工厂能否形成竞争力,取决于后三本账。 演讲中另一个被低估的观点,是智能体(Agentic AI)是新的计算平台。 与单纯回答问题的模型不同,智能体能调用知识、使用工具并采取行动。黄仁勋将其拆成五个要素:模型、框架(Harness)、沙盒、知识和工具。这意味着AI正从“聊天框”走向“执行层”:它不只告诉企业该做什么,而是进入业务流程去做。 这对欧洲的政策含义很直接:智能体是AI从“工具”变成“生产力”的关键形态,也是监管最该聚焦的应用层。欧洲拥有大量工业软件、汽车、机械和自动化场景,未必要在通用大模型上正面硬拼,而可以在行业智能体上寻找差异化位置。但前提是,底层算力和模型部署不能成为瓶颈。 演讲的另一重点,是物理AI——让机器不仅能处理数据,还能理解和在真实世界中行动。英伟达扩展了Isaac机器人开发平台,联合Agile Robots推出人形机器人参考平台Agile ONE SN;在自动驾驶领域发布Alpamayo 2 Edge车端模型和Halos SAFE安全评估框架,并深化与沃尔沃、奔驰等车企的合作。 这一部分最贴合欧洲的产业禀赋。欧洲在汽车、机械、工业自动化领域拥有全球级企业,物理AI恰好是软件能力与工业场景的结合点。黄仁勋的潜台词是:欧洲不必在通用大模型上与美国硬拼,而应把AI嵌入自己最强的制造业场景。这既是对欧洲的差异化定位建议,也是英伟达拓展工业客户的路线图。对欧洲而言,关键不是拒绝这条路线,而是在路线中保留多供应商、互操作和本土能力成长的空间。 在与德国总理默茨的对话中,黄仁勋说:“如果技术根本不存在,就无从监管”,并进一步指出“如果产业无法蓬勃发展,那就没什么可监管的”。他主张安全与能力应同步推进,监管应聚焦于具体应用,而非底层技术本身。 这句话容易被读成商业游说,但更有价值的读法是监管时序问题:监管对象、监管能力和产业基础之间存在先后关系。欧洲的监管传统强调“预防原则”,这在风险明确的应用场景中是优势;但在技术快速迭代、产业基础尚薄的领域,过早把合规成本压在底层技术层,可能抑制部署意愿。 欧洲能否把《人工智能法案》转化为制度产品——通过应用层监管、沙盒机制、标准输出和合规产业,形成“安全”与“产业”的正循环?这需要三个条件: 成本分担:合规成本不能只落在中小企业和基础设施层; 监管互认:跨境算力与AI服务需要可互认的合规框架; 应用聚焦:把监管资源集中在高风险应用,而非泛化到底层技术。 如果这三个条件成立,欧洲的监管就不是产业障碍,而可能成为标准竞争力。如果不成立,“管应用不管技术”就只是降低了基础设施层的合规成本。监管分析要问的是制度设计,而不是动机猜测。 黄仁勋透露,过去一年,英伟达在欧洲投资了近100亿美元,建立了超过1.2万个合作伙伴关系。同时,英伟达宣布与欣兴电子、三星电机等供应商合作扩大产能,涉及基板、先进封装、测试和光引擎等关键环节。从Kumo结构化数据模型、OpenShell企业级安全参考架构,到医疗蛋白质设计模型RFD4-Proteina和电信Aerial RAN,英伟达正把触角伸向行业应用。 这些动作说明,英伟达不只想向欧洲卖芯片,而是想在欧洲构建从供应链、开发者到行业应用的完整生态。对欧洲而言,这是能力输入,但不自动等于产业能力沉淀。两者之间隔着竞争政策和采购设计: 多供应商:公共采购和大型项目是否保留第二、第三供应商空间; 互操作:AI工厂的软件栈、模型格式和工具链是否保持开放; 开源与人才:开发者生态是否能在本地沉淀,而非只做部署运维; 供应链韧性:先进封装、基板、光引擎等环节的欧洲参与度是否提升。 这不是“要不要英伟达”的问题,而是如何在引入外部能力的同时,设计竞争、保留互操作、培育本土生态的问题。 把以上分析收拢,欧洲AI产业化的政策组合应围绕五个抓手:电网与许可、技能培训、公共采购、竞争政策、跨境算力互认。对应地,决策者需要一张记分卡,而不是一句表态。 建议盯住五个指标: AI工厂利用率:设备部署后多久达到经济利用率; 单位Token成本:与能源成本、利用率和液冷效率直接相关; 电网接入周期:从项目立项到通电的时间,往往是真实瓶颈; 行业智能体渗透率:AI是否从试点进入核心业务流程; 算力来源多元化比例与开发者生态规模:衡量能力输入是否转化为本地生态。 欧洲不必在每一层都追求“第一”,但必须知道自己在哪一层建立不可替代性:是能源与电网,是AI工厂运营效率,是行业智能体与物理AI,还是标准与合规。 黄仁勋的柏林演讲,本质上是一次面向欧洲的产业政策倡议:先用模块化AI工厂补齐基础设施,再用物理AI嫁接欧洲制造业优势,同时以应用层监管为产业留出空间。这套处方有工程逻辑,也有商业逻辑。 但欧洲真正的选择题,不是“买不买英伟达”,而是在哪一层建立不可替代性。AI工厂容易建,AI产业难建。部署时间可以压缩到14天,但许可、通电、爬坡、生态和标准,没有一本账可以跳过。 对决策者而言,下一步不是表态,而是把四本账、五个指标摆上桌面。欧洲想成为AI的生产者,先要成为AI产业化条件的经营者。 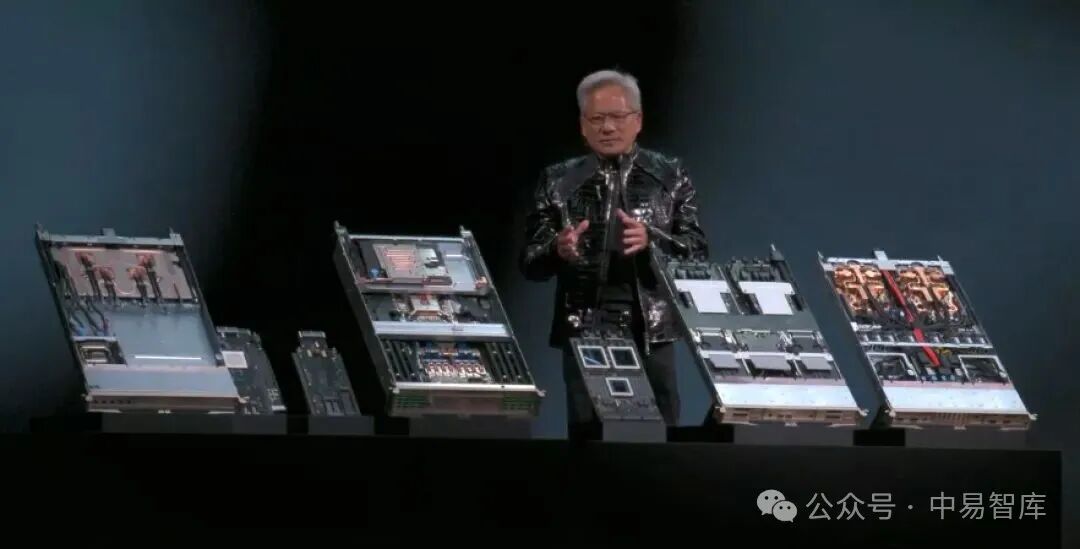
请将本号设为‘星标’,置顶深度见解。 👍 点赞 ⭐收藏 ➕ 关注 
|AI不只是软件,而是“新的制造业”,
|AI工厂的经济学是本系统账
|欧洲在智能体与物理AI应用优势明显
|监管应聚焦于具体应用,而非底层技术本身
|能力输入不等于产业能力沉淀
|欧洲该盯住哪五个指标
|成为AI产业化条件的经营者
精彩回放