ARTICLE · 1268587
拆解大摩AI手册:算力在加码,回报却在分层丨松禾研究
算力在加码,回报却在分层
拆解大摩 99 页 AI 手册:资本开支的拐点、算力的结构变化,以及回报从哪一层开始分化
松禾资本 · 硬科技研究组
导读
一份 99 页的券商报告,把 AI 基建从投入到回报整条链路拆开算了一遍。数据密集,主线却高度集中。
资本开支的绝对额还在创新高,决定回报的却是——钱以什么方式变成算力,算力又以什么方式变成收入。
①资本开支绝对额仍在冲高,增速的拐点落在 2027 年之后
②四年四倍的算力增量里,定制 ASIC 占比从 34% 升到 66%
③三种变现模式的 ROIC 从 25% 到 46%,一体化玩家回报最高
日前,摩根士丹利发布《The Morgan Stanley AI Guidebook: Navigating the Age of Inference》(AI 手册:驾驭推理时代)。全文 99 页,由互联网、半导体、电力、信用策略等多个团队联合完成,试图回答市场最关心的八个问题:资本开支还要烧多久、算力到底建多少、AI 投资赚不赚钱、市场有多大、钱从哪儿来、开源模型会不会颠覆格局、电力和监管卡不卡脖子。
这八个问题可以归成三类。投入端问还要烧多久、建多少;回报端问赚不赚钱、市场多大、钱从哪儿来;约束端问开源模型和电力监管会不会改写节奏。按这个顺序把报告的数据排开,主线会落到同一个地方——投入的绝对额仍在创新高,但真正决定回报的,是钱以什么方式变成算力,算力又以什么方式变成收入。
01
CAPEX
资本开支:绝对额还在冲高,拐点落在 2027 之后
三年翻三倍,第四年增速收敛到 12%
八大厂商合计资本开支。数据为大摩自下而上建模结果,单位:美元。
2025 年
4,660 亿
美元 · 八家合计
2026 年
9,170 亿
美元 · 同比 +99%
2027 年
1.47 万亿
美元 · 同比 +60%
八大厂商资本开支的同比增速
2027 年
+60%
增速收敛
+12%
2028 年
八大厂商指谷歌、亚马逊、微软、Meta、SpaceX/xAI、甲骨文、CoreWeave 与 Nebius。按大摩的建模,合计资本开支从 2025 年的 4,660 亿美元升到 2026 年的 9,170 亿美元,同比接近翻倍;2027 年再增 60%,达到 1.47 万亿美元。真正的变化出现在 2028 年——同比增速收敛到 12%,绝对额约 1.64 万亿美元。
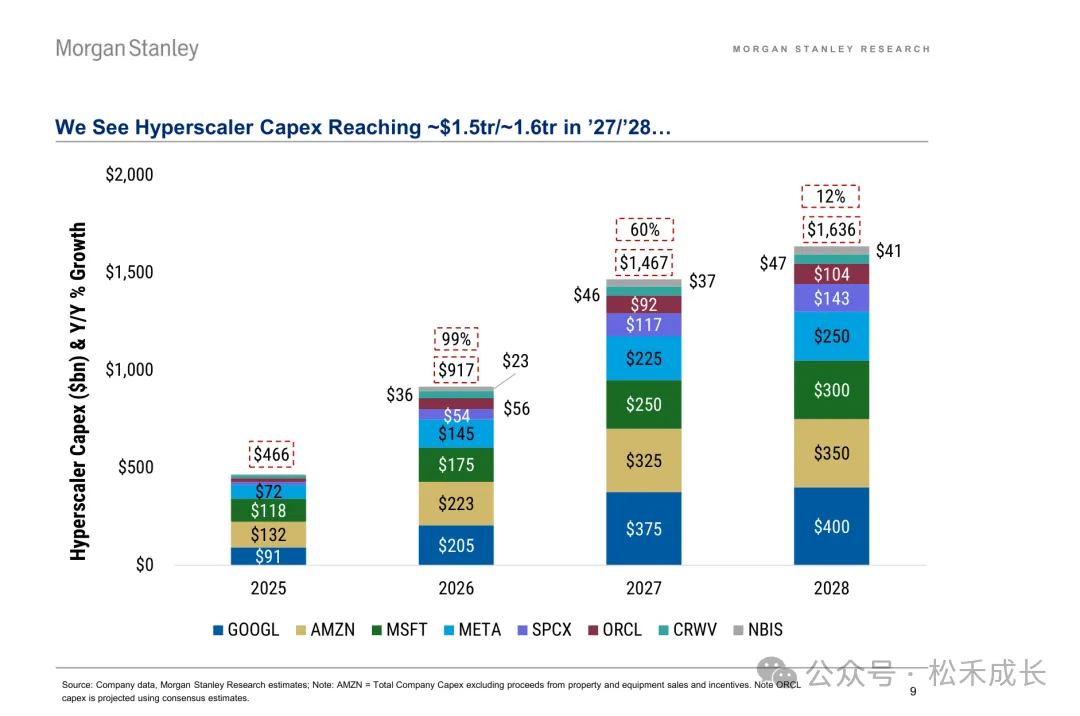
八大厂商合计资本开支(单位:十亿美元)。柱顶 $1,467 为 2027 年读数、$1,636 为 2028 年读数,红色虚线框为各年同比增速。手机端可放大查看各厂商分项。(来源:Morgan Stanley Research)
三个理由解释了这次减速
1芯片产量有硬上限:资本开支是基于芯片与机架出货量、单位成本自下而上建模的,物理供给决定天花板。
2预建已经前置:2026 年资本开支中相当一部分投向土地、厂房、电力等长周期资产(亚马逊约 38%、Meta 约 32%),本质是为 2027 至 2029 年提前囤产能,前置不可能无限持续。
3劳动力、材料与电力的约束:基数已大、建设已快,再想大幅提速越来越难。
分公司看,谷歌是 2027 年加速最猛的一家:数据中心资本开支 2026 年约 2,050 亿美元,2027 年增长 83%,而它的预建占比只有约 5%,意味着 2027 年要真正大规模开工;亚马逊和 Meta 的预建比例更高,节奏更靠前。
增速放缓并不等于投入收缩。绝对额仍在创新高,变的只是斜率——而当增速放缓、收入放量、现金流改善三件事同时发生,资金的边际流向就会改变。这个判断的分量在于:增速的拐点落在 2027 年之后,而不是投入的终点。
02
COMPUTE
算力账本:四年四倍,增量主角换成 ASIC
资本开支最终要变成可用算力。按大摩测算,超大规模厂商的总计算容量将从 2025 年的 36.3 GW 增至 2028 年的 144.1 GW,四年约四倍;其中 2027、2028 年分别新增约 38 GW 和 44 GW。
36.3 GW
2025 年总算力
144.1 GW
2028 年总算力
约 4 倍
四年增长倍数
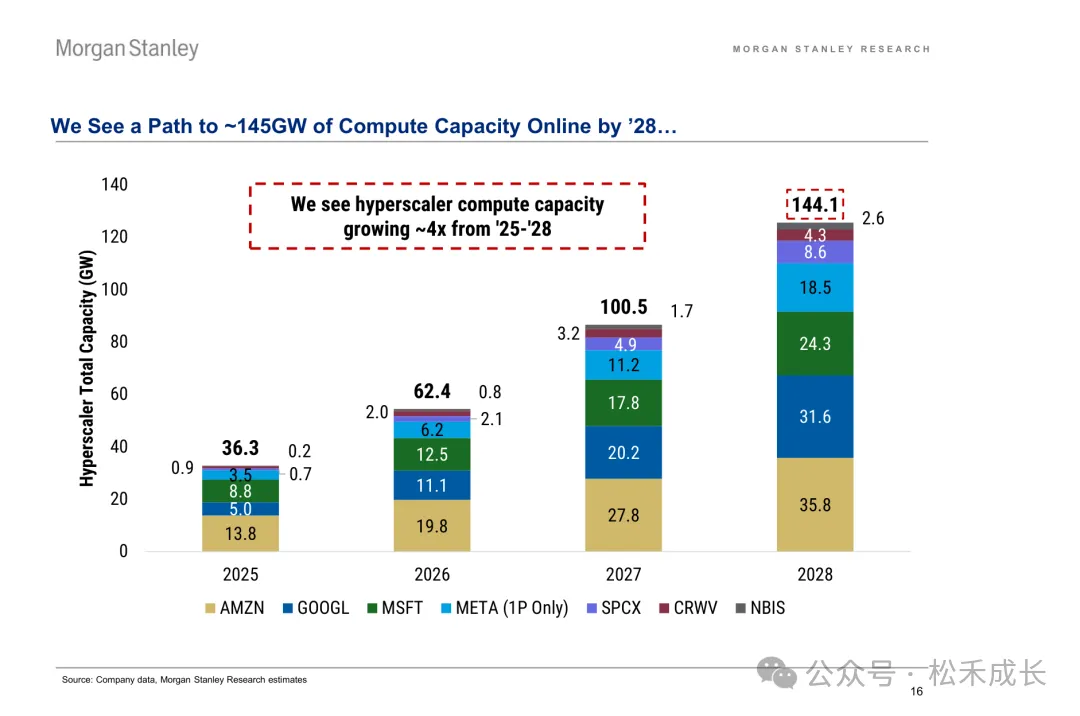
超大规模厂商总计算容量(单位:GW)。2025 年 36.3、2026 年 62.4、2027 年 100.5、2028 年 144.1。(来源:Morgan Stanley Research)
增量最集中的是谷歌,2027、2028 两年新增产能约 9 GW 和 11 GW,居各家之首。驱动力有三:训练 Gemini 前沿模型、支撑 GCP 增长、在搜索与 YouTube 核心业务中部署生成式 AI 产品。
结构变化:新增算力里 ASIC 的占比升到六成以上
英伟达 GPU
谷歌 TPU
亚马逊 Trainium
其他 ASIC 与 AMD
34%
2025 年占比
66%
2028 年占比
约 15 GW
谷歌 TPU 两年上线
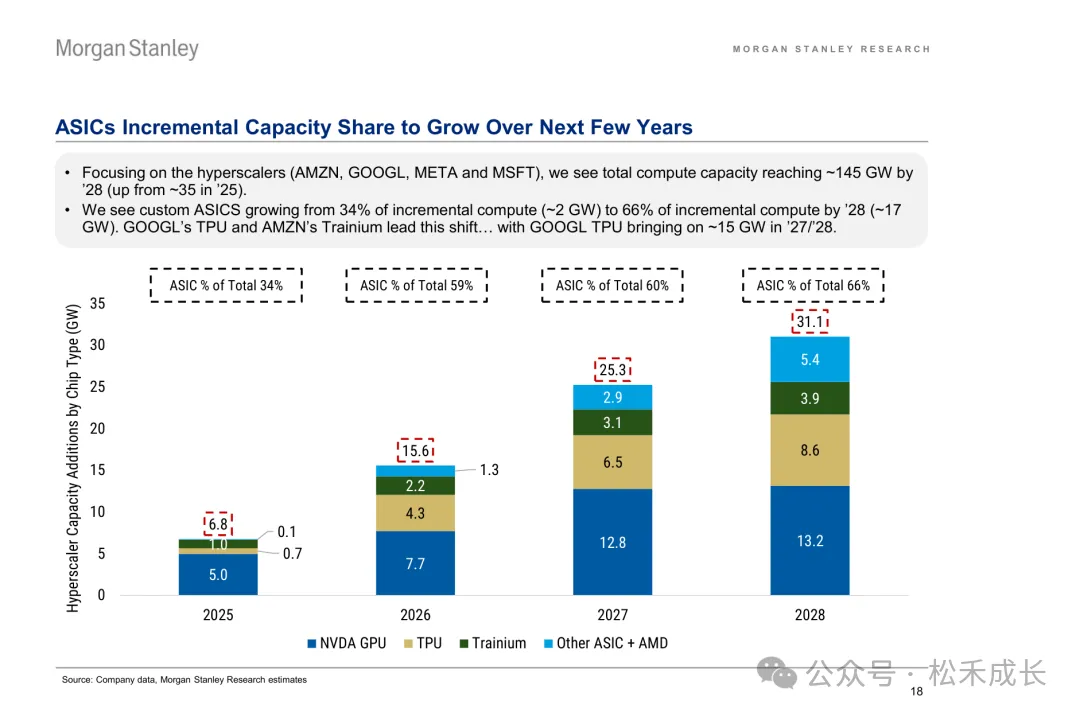
按芯片类型拆分的算力增量(单位:GW)。深蓝为英伟达 GPU,卡其为 TPU,深绿为 Trainium,浅蓝为其他 ASIC 与 AMD。顶端虚线框标注 ASIC 占增量的比例。(来源:Morgan Stanley Research)
定制 ASIC 在新增算力中的占比,将从 2025 年的 34% 升到 2028 年的 66%。谷歌 TPU 在 2027、2028 两年合计上线约 15 GW;亚马逊 Trainium 的 Trn3 与 Trn4 已经出现一到两年的远期预售。到 2028 年,TPU 与 Trainium 合计上线约 12 GW,与英伟达 GPU 的 13 GW 基本打平。
云厂商自研芯片的单位成本显著更低,叠加内存涨价推高每一代造价,构成了巨头们做自研的经济学。定制芯片份额上升,改变的是这条链上的价值分配——算力增量的定价权正在从通用 GPU 向云厂商自己的芯片转移。
03
ROIC
回报分层:同一块算力,三种买法差近一倍
回报这一层,大摩用三种变现模式算了同一块算力的细账,口径统一为 1 GW 的 GB300 数据中心。
三种变现模式的每 GW 收入与回报
模式
每 GW 收入
ROIC
云厂商出租 GPU(IaaS)
229 亿美元
约 31%
自有基础设施 + 模型 API
304 亿美元
约 46%
租用第三方算力 + 模型 API
405 亿美元
约 25%
云厂商出租 GPU 是最基础的一档:税后经营利润约 121 亿美元,基准假设为 75% 利用率与 8.5 美元/GPU 小时,敏感性区间 23% 至 39%。自有基础设施加模型 API 是谷歌和 Meta 走的路,增量 EBIT 利润率高达 75%。
租用第三方算力的轻资产 AI 实验室模式收入最高、约 405 亿美元,但其中 279 亿美元被算力租金吃掉。
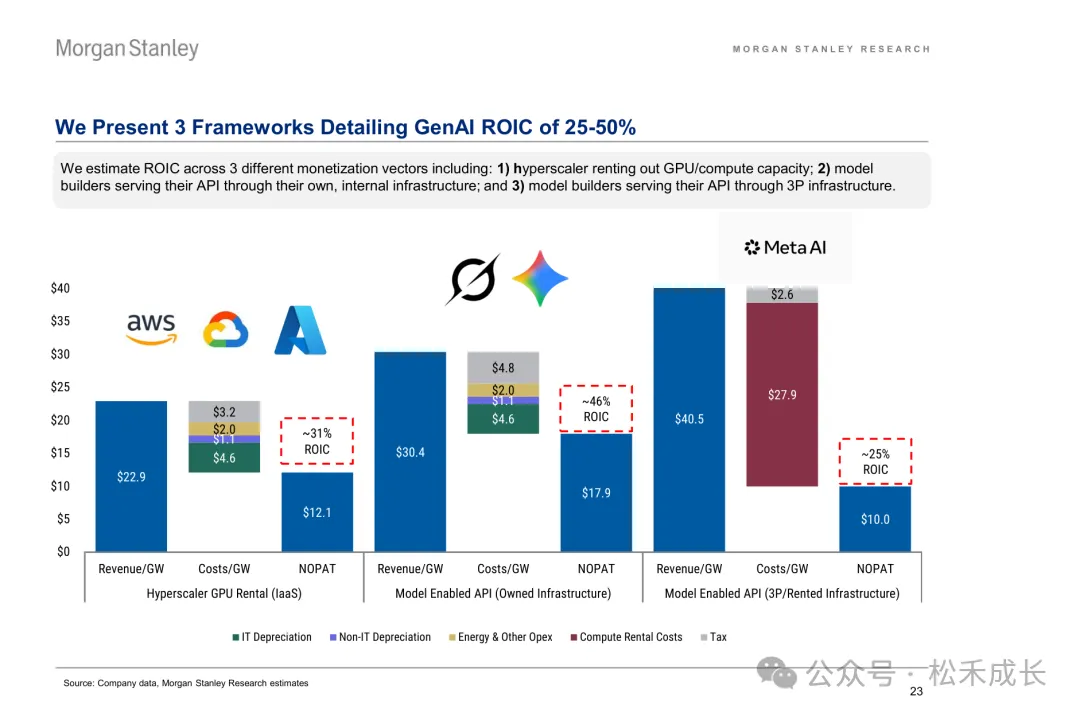
三种变现模式下的每 GW 收入、成本构成与税后经营利润(单位:十亿美元)。成本条自上而下为 IT 折旧、非 IT 折旧、能源及其他运营支出、算力租金成本与税。(来源:Morgan Stanley Research)
三种模式的收入相差不到一倍,回报却差近一倍。差距全部来自成本结构,而不是定价能力。
同一块算力,谁拥有它,回报就归谁。
04
TAM
市场空间:50 万亿的盘子,先落到 8,000 亿
大摩把生成式 AI 的潜在市场拆成两块。一块是全球约 22.6 万亿美元的知识工作支出,算法是 36 亿就业人口乘以 25% 的知识工作者比例、再乘以人均 2.52 万美元年薪;另一块是约 30 万亿美元的可数字化消费支出,包括电商旅游 16 万亿、自动驾驶 4 万亿、外卖 4 万亿、广告 3 万亿、物流 3 万亿、可穿戴 1 万亿。两块合计 50 万亿至 60 万亿美元。
22.6 万亿
知识工作支出
30 万亿
可数字化消费
50–60 万亿
合计 TAM
从总盘子落到年度收入,大摩借用了公有云的采用曲线:云支出占 IT 预算的比例,第 1 年 3%、第 2 年 4%、第 8 年 13%。照这条曲线推演,2027 年(第 2 年)企业生成式 AI 支出约 8,120 亿美元、渗透率 4%;到 2033 年可达 3.2 万亿美元、渗透率 13%。
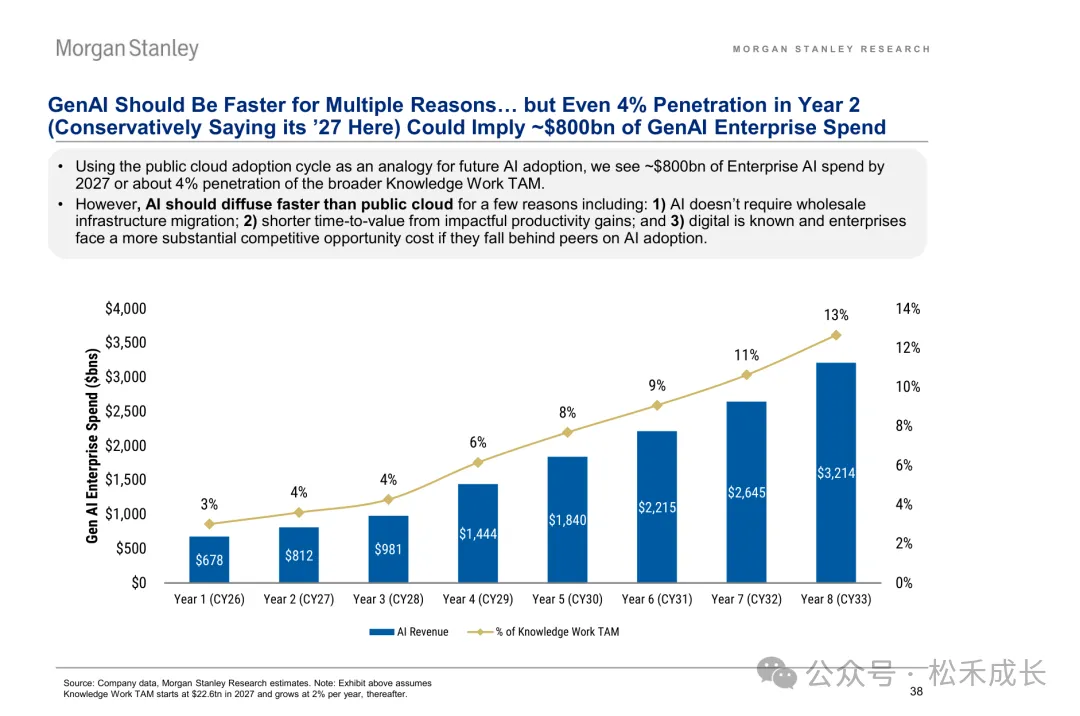
企业生成式 AI 支出路径(蓝色柱,单位:十亿美元)与占知识工作 TAM 的比例(金色折线)。第 1 年为 CY26,第 8 年为 CY33。(来源:Morgan Stanley Research)
大摩同时提示这个类比可能偏保守:AI 不需要整体 IT 架构迁移、价值兑现更快、企业落后的竞争代价更高,扩散理应快于当年的云。另一个佐证来自历史——PC、互联网、移动、云四个周期中,分析师的初始预测平均低估了实际规模约 38%。
05
ADOPTION
采用信号:四分之一的标普 500 已在量化收益
叙事之外,可核对的证据正在累积。截至 2026 年二季度,约 25% 的标普 500 公司在财报中量化披露了生成式 AI 的收益,一年前这个数字只有 14%。
25%
2Q26 披露比例
14%
一年前水平
51%
科技行业比例
分行业看,走得最靠前的是科技(51%,一年前 28%)、通信服务(44%)、金融(37%,一年前仅 8%),医疗与工业紧随其后。
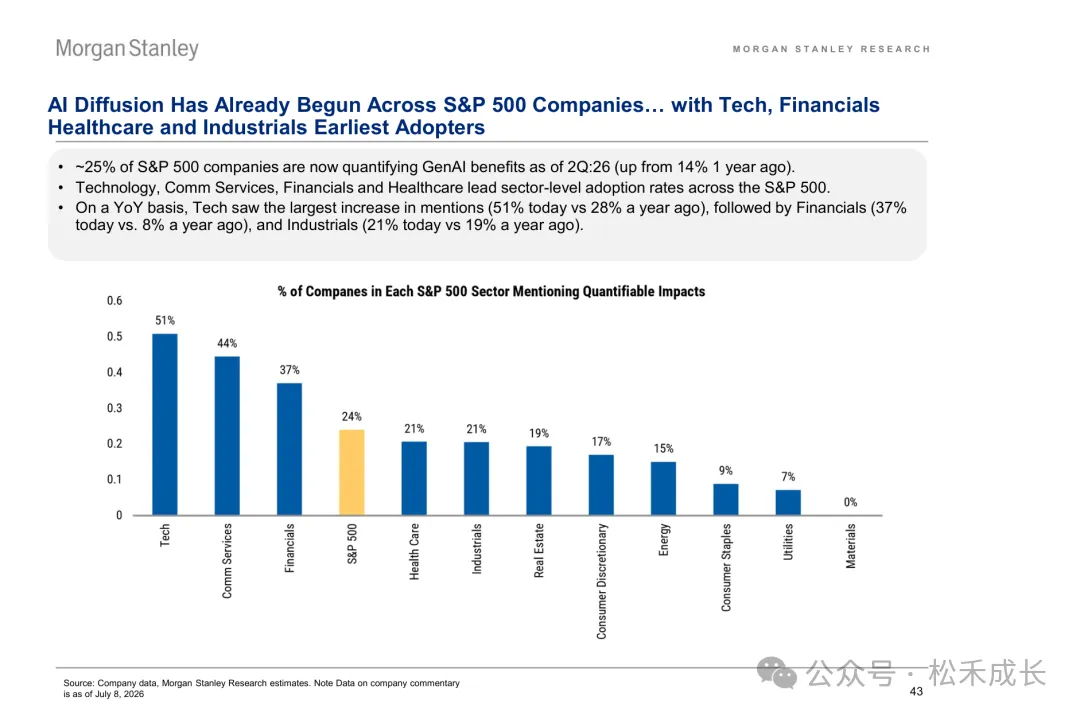
标普 500 各行业中量化披露生成式 AI 影响的公司比例。黄色柱为标普 500 整体水平,数据截至 2026 年 7 月 8 日。(来源:Morgan Stanley Research)
电话会里的案例更具体
报告引用的企业级 AI 落地读数
公司
报告中的量化读数
Meta
Facebook 广告点击率 +8.3%、转化率 +15.7%;900 多万家小企业用上生成式 AI 创意工具
谷歌
Gemini 客服 agent 自主解决 75% 的查询;AI Mode 月活突破 10 亿
亚马逊
使用 AI 广告 agent 的广告主单次展示成本下降 8%;Alexa 购物用户客单价高 40%
Uber
工程师 AI 编程工具采用率接近 100%,代码产出翻倍,同时放缓招聘
Shopify
AI 驱动的流量和订单同比增长 3 倍
这些案例的共同点是可以计量:提升的百分点、下降的成本、翻倍的产出。披露口径从定性讨论转向定量读数,是这轮采用最可验证的进展。
06
FUNDING
资金来源:3.21 万亿怎么拼出来
2026 至 2028 年,数据中心资本开支的总需求约 3.21 万亿美元。拆开看,股权资本约 1.46 万亿,信用市场约 1.75 万亿。信用市场里,投资级债 6,500 亿、高收益债 1,500 亿、贷款 500 亿、ABS/CMBS 2,000 亿、私募信用 7,000 亿——私募信用中还有 5,000 亿是资产抵押融资(ABF)。
3.21 万亿
三年资本开支需求
1.46 万亿
股权资本
1.75 万亿
信用市场
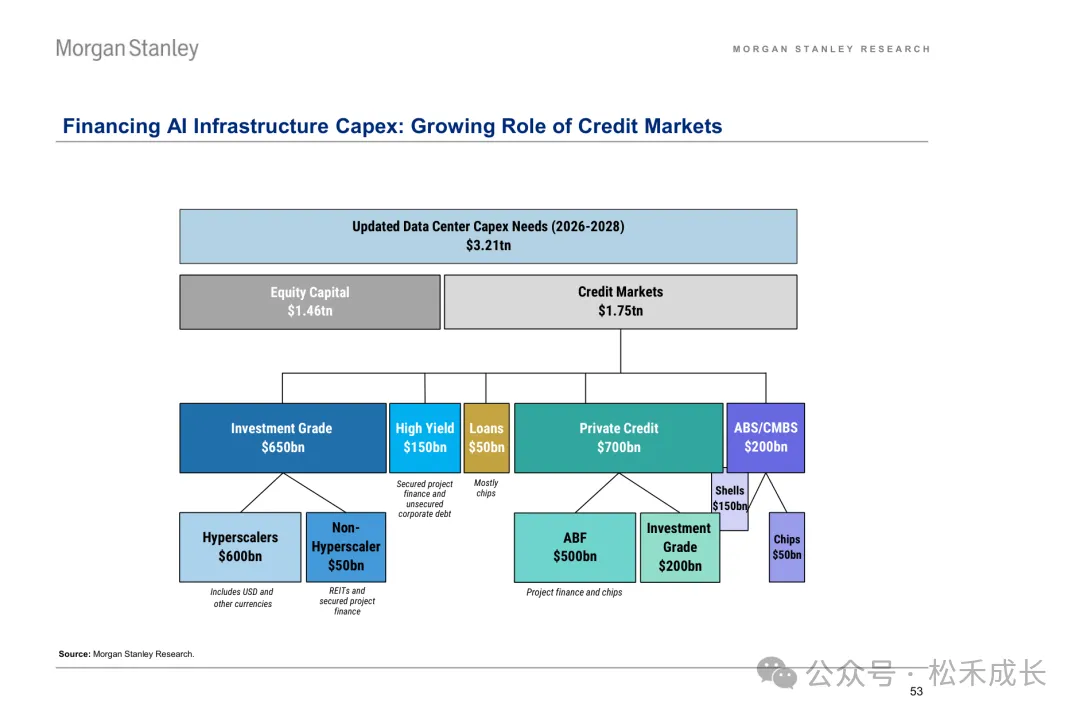
AI 基建资本开支的融资结构(2026 至 2028 年)。投资级债 6,500 亿细分为超大规模厂商 6,000 亿与非超大规模厂商 500 亿;私募信用 7,000 亿中含资产抵押融资 5,000 亿。(来源:Morgan Stanley Research)
年初至今,全球 AI 相关债券发行已达约 4,500 亿美元,超过去年全年的两倍;但 AI 债务目前只占投资级指数的 7%,仍有扩容空间。
偿付能力:经营现金流是发债需求的三到十四倍
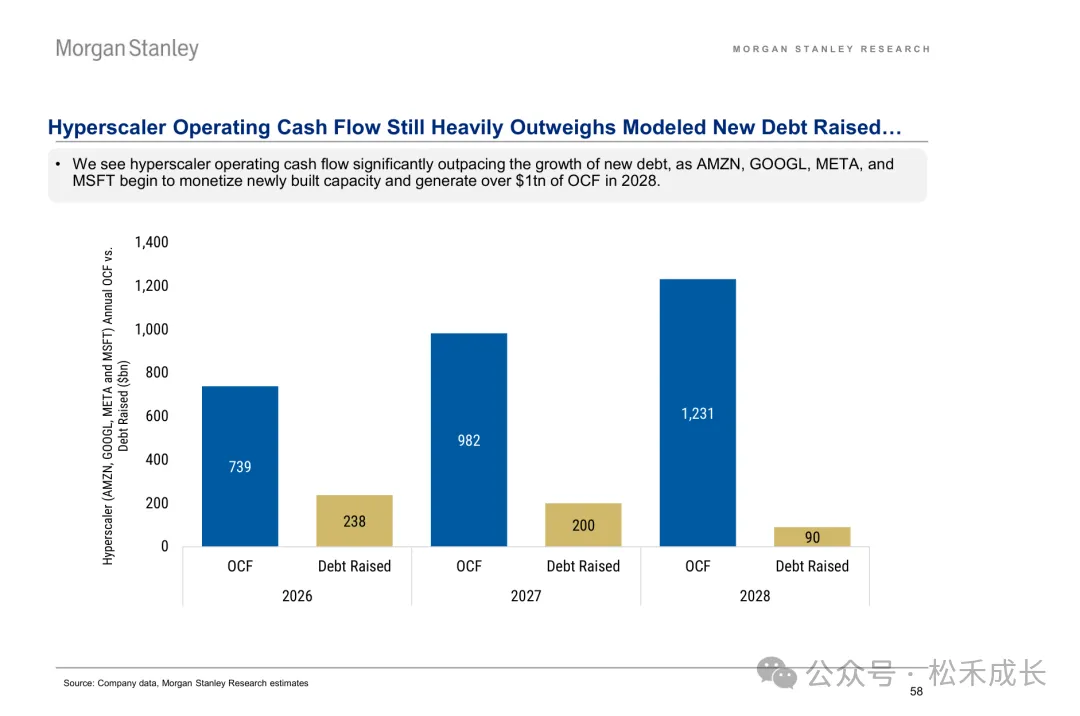
四大厂商(亚马逊、谷歌、Meta、微软)经营现金流与新增发债需求(单位:十亿美元)。2026 至 2028 年经营现金流分别为 739、982、1,231,新增发债需求分别为 238、200、90。(来源:Morgan Stanley Research)
更关键的是偿付能力。四家厂商的经营现金流在 2026、2027、2028 年分别约为 7,390 亿、9,820 亿和 1.23 万亿美元,而同期新增发债需求只有 2,380 亿、2,000 亿和 900 亿美元——覆盖倍数从 3 倍到 14 倍不等,且现金流越滚越大、发债需求反而递减。
大摩的判断是,即便市场要调整,也更可能通过利差走阔实现,而不是发行冻结;目前高质量超大规模厂商的利差已比投资级指数宽 7 个基点。需要留意的风险点在表外:长期租赁与算力采购承诺,以及英伟达不断膨胀的资产负债表——大摩测算其到 2028 年末全口径信用敞口约 2,000 亿美元。
这轮开支的脆弱处不在利润表,而在表外。
07
VARIABLES
两个变量:开源模型与电力瓶颈
开源模型不会减少算力需求
第一个变量是开源权重模型。大摩的判断是,开源不会减少算力需求,反而会强化杰文斯悖论——token 均价下降,需求扩大,推理在全经济范围内规模化。
真正受影响的是模型层的定价权。而云厂商的模型礼宾层(AWS Bedrock、微软 Foundry、谷歌 Vertex AI)反而更值钱:帮客户按任务选对模型、屏蔽基础设施复杂度——无论客户用开源还是闭源,云厂商都能在中间变现。即便开源进一步普及,大摩测算 1 GW 算力仍有约 20% 至 40% 的 ROIC。
电力:38 GW 缺口与表后自备电源
第二个变量是电力与监管。州和地方对数据中心的审查正在加剧,理由集中在电价、环境与生活质量三类,暂停令已有先例。美国面临约 38 GW 的电力缺口,通电时间成为硬约束。
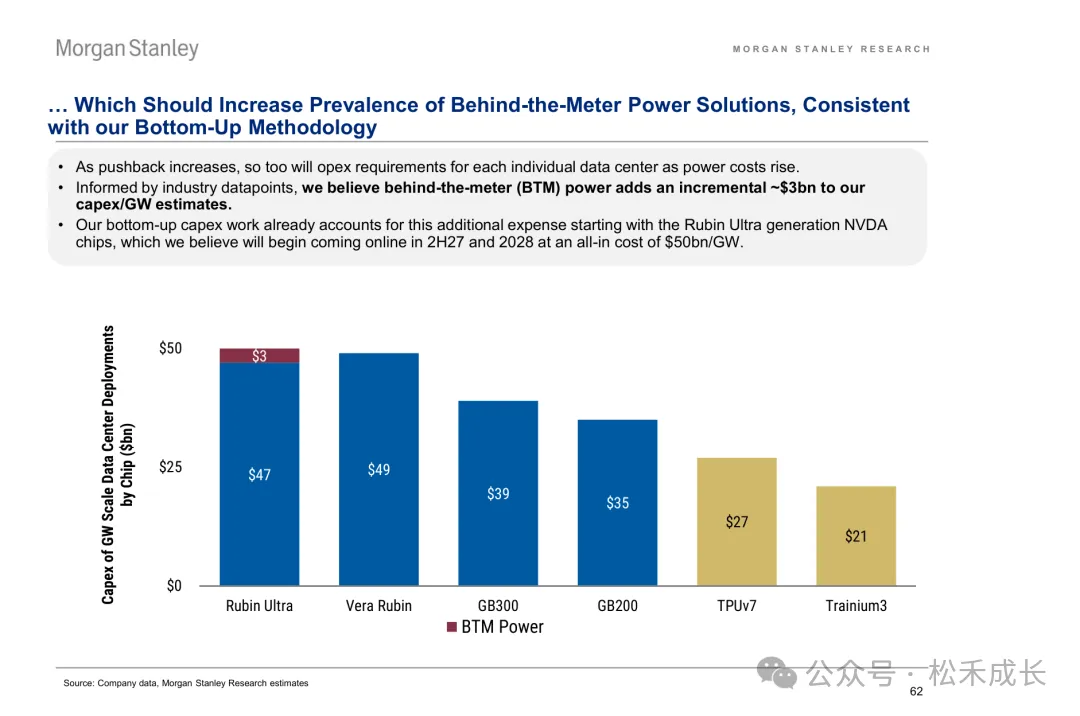
各芯片方案每 GW 数据中心的资本开支(单位:十亿美元)。深红部分为表后自备电源(BTM)的增量成本,Rubin Ultra 一档为 30 亿美元,全口径达 500 亿美元/GW。(来源:Morgan Stanley Research)
结果是表后自备电源(BTM)越来越普遍——每 GW 因此增加约 30 亿美元资本开支,Rubin Ultra 代数据中心的全口径成本达到 500 亿美元/GW。这也带出了新的受益环节:现场发电的燃料电池与燃气方案商,以及自带电力配套的数据中心壳体供应商。
监管阻力是否会升级,还要看政治周期。2028 年大选周期前对数据中心的抵制值得持续跟踪;如果地方阻力上升到联邦层面,本土算力的落地节奏会被拖慢。电力正在从成本项,变成投产的前置条件。
开源不会减少算力,只会改变谁有定价权。
08
ROTATION
落脚:轮动正在从硬件转向软件与服务
大摩在报告里画了一张移动互联网时代的轮动图:2010 到 2016 年,半导体(高通、ARM)先涨,基础设施与设备(三星、苹果)接力,最后软件与服务(谷歌、亚马逊)跑赢。
本轮 AI 周期沿着相同的路径演进,只是速度快于以往任何周期。
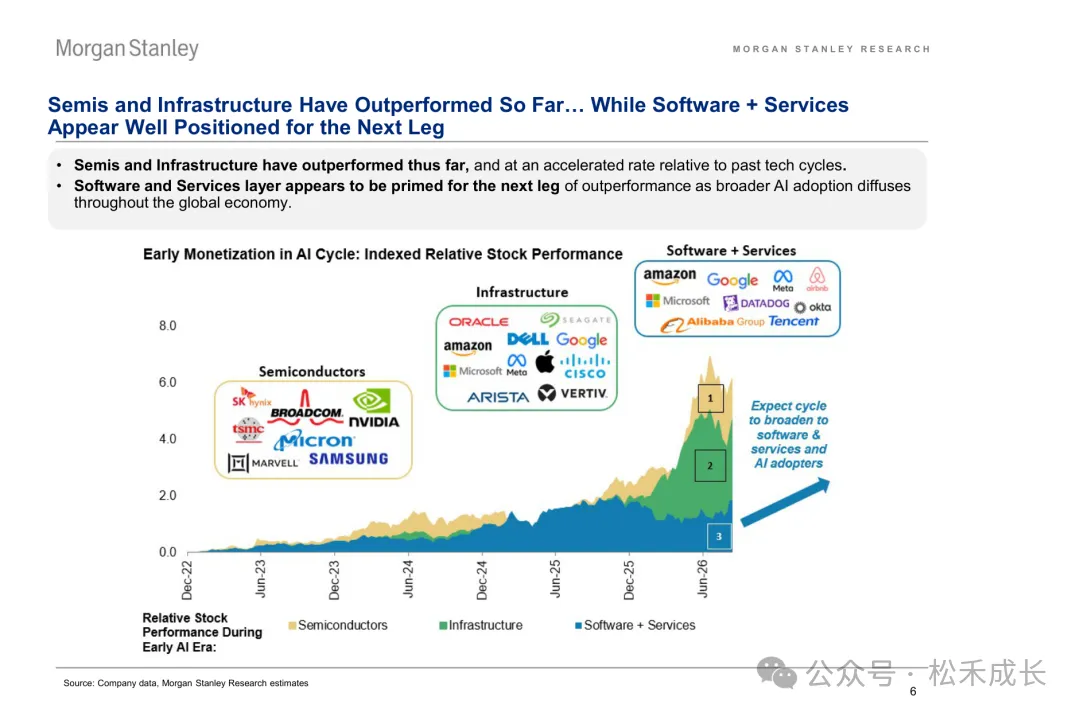
AI 周期早期的相对股价表现(以 2022 年 12 月为基准)。蓝色为软件与服务、绿色为基础设施、黄色为半导体,方框 1、2、3 标记三段轮动。数据截至 2026 年 6 月。(来源:Morgan Stanley Research)
半导体与基础设施至今大幅跑赢,速度也快于以往任何周期。当资本开支增速在 2027 年见顶、收入端开始兑现,软件与服务层已经站在下一轮超额收益的起点上。对应的标的指向也明确:拥有自有基础设施、模型与分发全栈能力的谷歌、Meta、亚马逊、微软,以及能把 AI 转成实际收入的软件与平台公司。
把这份报告放回国内产业链,有两个位置的确定性相对更高:一是定制芯片带来的设计服务与先进封装需求,二是数据中心的电力配套——从中压配电、柴发与燃气机组,到液冷与结构件。这两条线不依赖某一家模型公司的胜负,只依赖算力总量的增长。
下一段比的不是投入规模,是变现效率。
09
SUMMARY
结语
资本开支的绝对额还在创新高,但这份报告把注意力从投多少,移到了怎么投、怎么收。三个数字最值得记住:增速拐点落在 2027 年之后,算力增量里定制 ASIC 的占比升到 66%,三种变现模式的回报相差近一倍。
进入推理时代,四场辩论值得放进观察清单
1就业冲击与再培训:哪些行业会最先大规模裁员,技能重塑的投入由谁承担。
2数据中心的政治化:中期选举与 2028 大选周期下,监管阻力是否会升级。
3超大规模厂商与前沿实验室的关系:实验室选择自建基础设施,还是继续上云。
4开源与闭源:未来十年数万亿美元的推理支出,最终由谁瓜分。
训练时代的账算得差不多了,变现时代的账才刚开始算。
END