ARTICLE · 1271159
量到底在量什么:放量说明有分歧,不说明有方向
量价关系 · 续篇 |
价格告诉你结果,量告诉你这个结果费了多大劲
上一篇用 5 年数据证明:靠"放量上涨"猜次日涨跌,几乎不管用。 这一篇回答一个更基本的问题——量到底在量什么。答案:它记录的是一次"分歧被兑现"的过程,不是方向本身。 |
上一篇文章没回答的那个问题
上一篇我把"涨跌 × 放量缩量"拆成八种情况,统计了 1189 个交易日的次日表现,八种情况全都挤在 44% 到 57% 之间,跟基准 51.6% 差不了多少。
结论是"量价组合预测方向,几乎无效"。但有个问题一直悬着:既然无效,为什么大家都觉得量很重要?
答案可能是——量确实携带信息,只是它携带的不是方向信息。
一笔成交,需要两个人
最基本的一层:每一笔成交,都对应一个买方和一个卖方。 成交量统计的是成交了多少股,它不分方向,也不记录谁更主动。
所以"放量"的字面意思只有一句:在某个价格区间里,愿意交换的人变多了。 买方愿意买且接受当前价格,卖方愿意卖且愿在此交货,缺一边,量都放不出来。
放量上涨:买盘主动,同时有人交货
价格上涨且放量,常被解读为"资金买上去的"。这话没错,但只说了半句。
价格能被推上去,意味着在更高价位上,买单不断以主动性成交吃掉卖单——这叫买盘主动。但同时,有人在更高的价格上愿意卖。如果没人愿意卖,价格会更快地上冲,量却做不出来。
所以更完整的读法是:买盘主动 + 卖方愿意在抬高的价位交出筹码 = 一次有规模的分歧兑现,也就是筹码换手。
这里有个容易忽略的推论:放量上涨并不证明"买的人比卖的人多"——买卖数量永远相等。它证明的只是成交意愿变强了,方向上买方在推。
缩量上涨:没人愿意卖,小钱就能推上去
如果卖盘很少,买盘只需动用很少资金就能把价格买上去。价格涨了,量却没放。
这就是缩量上涨:不是"买得少",而是"卖得少"。 抛压稀薄,价格自然轻盈。它常出现在两处——筹码高度锁定的上涨中段,和没人参与、成交清淡的假上涨。
单看"涨"字,这两种情况分不开。价格告诉你结果,量告诉你这个结果费了多大劲。
放量下跌:卖盘主动,同时有人接
同样的推理搬到下跌:价格跌且放量,说明卖盘主动,不断以主动性成交砸向买盘。若没有买盘,用很少的股票就能把价格打下去——那会是缩量急跌。
完整读法是:卖盘主动 + 买盘数量不少,只是被动地在更低价位接货 = 又一次筹码换手。
买方在这里不是"看好",而是"愿意在跌下来的价位承接"。前者是态度,后者是价格敏感性。
四种组合摆在一起
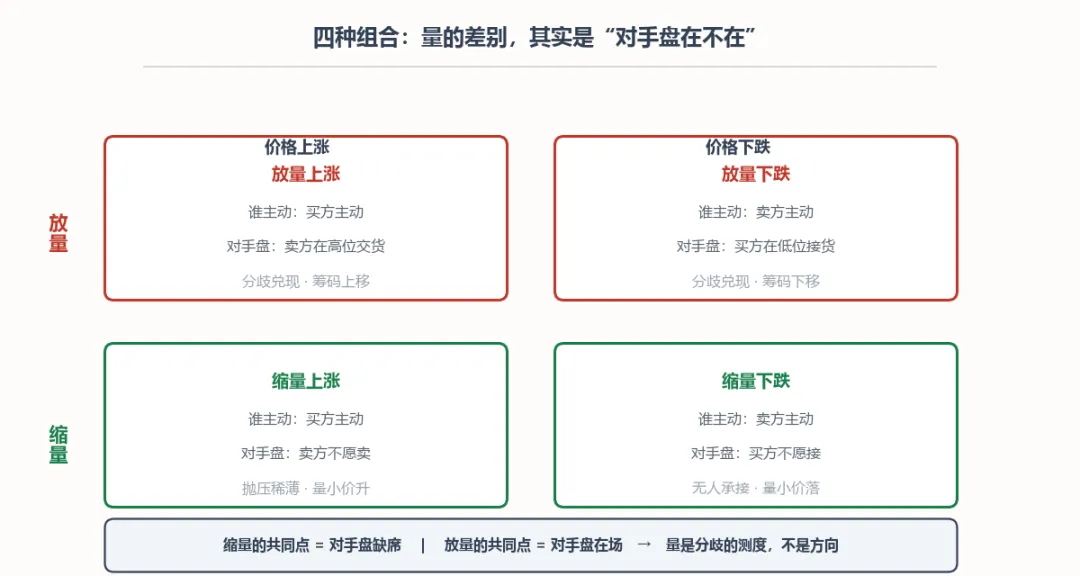
放量上涨 | 买方 | 卖方在高位交货 | 分歧兑现,筹码上移
缩量上涨 | 买方 | 卖方不愿卖 | 抛压稀薄,量小价升
放量下跌 | 卖方 | 买方在低位接货 | 分歧兑现,筹码下移
缩量下跌 | 卖方 | 买方不愿接 | 无人承接,量小价落
竖着看第三列:所有"缩量"的共同点都是对手盘缺席,所有"放量"的共同点都是对手盘在场。 量扮演的角色是分歧的测度,不是方向。
数据说了什么
上面的推理能验证吗?我用和上一篇同一批数据(三大指数,2021 年 11 月至 2026 年 9 月,各约 1194 个交易日)做了个对照:
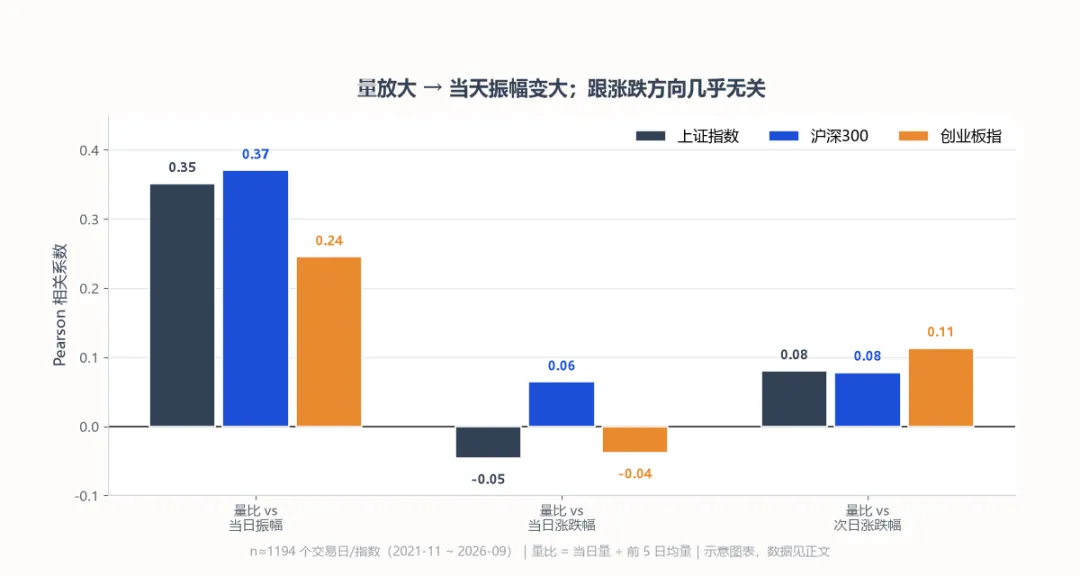
量比与"当日振幅"的相关系数 0.24~0.37;与"当日涨跌幅"−0.05~0.06;与"次日涨跌幅"0.08~0.11。
量放大时,发生的是"价格在一天里跑得更开",不是"价格朝某个方向走得更远"。 量衡量当天的分歧度,跟第二天往哪走基本无关。
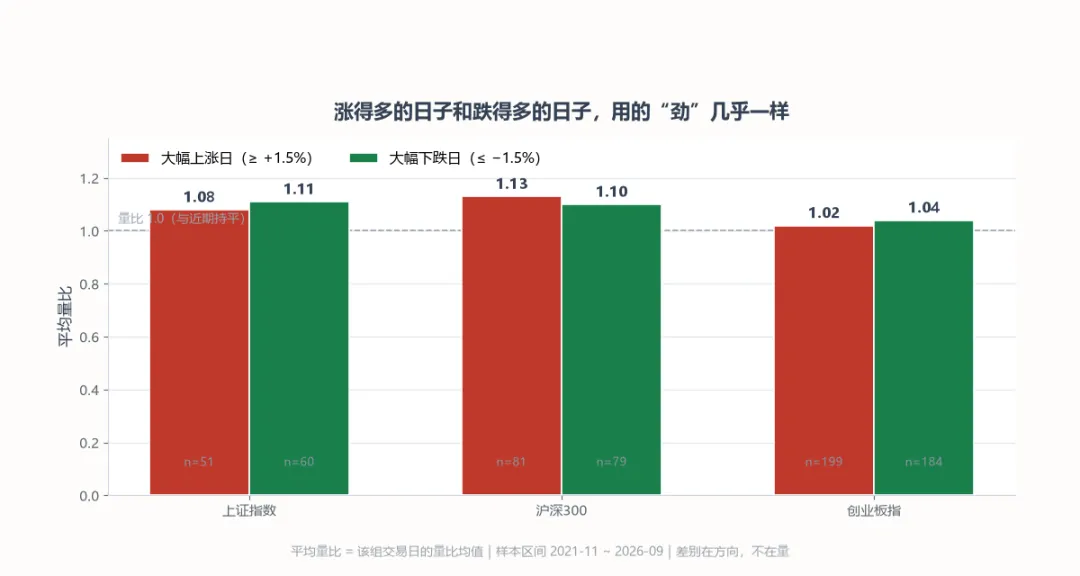
再看两端。把涨跌幅绝对值控制在 0.5%~1.5% 之后,量比与振幅的相关性仍在 0.21~0.32;而大幅上涨日(≥1.5%)与大幅下跌日(≤−1.5%)的平均量比几乎一样——上证 1.08 对 1.11,沪深300 1.13 对 1.10,创业板指 1.02 对 1.04。
大涨和大跌,用的劲差不多。差别在方向,不在量。
那"买和卖的态度"是什么
你可能会说:买的人想低吸、卖的人想高卖,这不是态度吗?
是态度,但态度不等于成交量。成交量只记录"成交了",记不下"谁更着急"。
真正的态度差异落在两处。一是成交方式:主动买单以卖价成交,主动卖单以买价成交;但公开行情里的成交量并不区分这两者,我们看到的是"总分歧量",不是"主动方净额"。二是价格的让步:买盘着急就抬高报价成交,卖盘着急就压低报价成交——这个让步幅度就是振幅,也正是与量比相关性最高的那一项。
所以"不计成本地买"和"不计成本地卖",在数据上最接近的同义词是:当天价格被推动的幅度很大。 而之后往哪走,数据给的答案是不确定。
回到那个老问题
它之所以预测不了,不是因为量没用,而是因为我们一直问错了问题。
量能回答:"此刻市场的分歧有多大?价格是费力推上去的,还是轻松推上去的?"
量回答不了:"明天会涨还是跌?"
这两个问题之间没有必然的桥梁。分歧大,可能是转向的前兆,也可能是趋势正盛的中间态——同一个"放量",在不同位置上的含义完全相反。 这也解释了上一篇的现象:同一格子的胜率在不同年份间能相差 20 到 40 个百分点。
量是形容当下的词,不是预测未来的词。
一句话总结
放量不是"买得多",是"换得多"。它衡量的是分歧被兑现的规模,不指示分歧最后会倒向哪一边。
至于方向,仍然要回到位置、结构和环境里去判断。量只是告诉你:这一次推动,市场用了多少力气。
数据来源与口径
样本:上证指数 / 沪深300 / 创业板指日线,2021-11-04 至 2026-09-28,各约 1194 个有效交易日。
量比 = 当日成交量 ÷ 前 5 日平均成交量(不含当日),与上一篇口径一致;当日振幅 = (最高价 − 最低价) ÷ 收盘价 × 100%。
corr(量比, 当日振幅) = 0.35 / 0.37 / 0.25;corr(量比, 当日涨跌幅) = −0.05 / 0.06 / −0.04;corr(量比, 次日涨跌幅) = 0.08 / 0.08 / 0.11(上证 / 沪深300 / 创业板指,Pearson)。
大涨日(≥1.5%)与大跌日(≤−1.5%)平均量比:上证 1.08 对 1.11(n=51/60);沪深300 1.13 对 1.10(n=81/79);创业板指 1.02 对 1.04(n=199/184)。
局限:相关系数不等于因果关系;指数结论不直接适用于个股;公开行情的成交量不区分主动买与主动卖,"主动/被动"属机制推理而非直接观测。
免责声明:本文为市场机制科普,不构成任何投资建议。统计结果不预测未来,历史关系随时可能改变。市场有风险,决策需谨慎。
图片来源:封面与配图均为示意图/按公开行情数据绘制,不涉及个股。