ARTICLE · 1271506
OpenAI也要买谷歌TPU了,多芯片菜单越长,英伟达的定价权越松
主笔 | 林一 · 出品 | 安芯元
OpenAI也要买谷歌TPU了,多芯片菜单越长,英伟达的定价权越松
10月28日,据The Information报道,OpenAI计划从谷歌采购AI芯片,OpenAI官网上挂着TPU优化的工程师岗位,谷歌盘前应声涨超1%。当年英伟达说「没有Anthropic就没有TPU增长」,如今ChatGPT的东家也要下单了,定制算力从替补席走向主力轮换,英伟达独家供货的名单越来越短。
▲ 来源:谷歌官方博客 Google Cloud 频道 · 云与最新 TPU 的官方新闻页
一、这条传闻为什么值得当真
消息本身的分量要看三件事叠在一起。第一件,The Information的报道有知情人士背书,性质是「计划采购」而非接触洽谈;第二件,OpenAI官网在招TPU软件优化工程师,岗位要求直指模型在TPU上的推理性能调优,招人先于官宣,这是动手的实据;第三件,资本市场当场投票,谷歌盘前涨超1%,市场把这条新闻当成收入事件定价。
OpenAI的算力版图本来是英伟达加微软的组合,今年接连变化:先是与甲骨文签下大规模算力合同,Abilene园区部署超过10万张英伟达GPU训练GPT-6 Astra;如今再添谷歌TPU。五年前它还是一家全力押注单一供应商的公司,现在采购清单上写着英伟达、AMD、谷歌、博通四类名字。
有意思的是英伟达的反应时间差。黄仁勋今年早些时候在播客里说过:「没有Anthropic,TPU的增长从何谈起?100%是Anthropic。
」言下之意,TPU的需求是自家客户捧起来的小众生意。半年之后,这个论断的两个前提同时松动,OpenAI要来买,甲骨文把它摆上了自家货架。
对谷歌,这是TPU外销战略的又一级台阶。二季度起谷歌首次向外部数据中心开放TPU,本周甲骨文官宣接入,如今传闻最大AI买家有意下单,TPU从「谷歌自用、少量外借」正式转向「对外销售的业务线」。
这条传闻若坐实,还牵动另一段关系:OpenAI与微软的合作框架里,算力采购的分配本就是敏感话题,新增谷歌供应商意味着原有的独家绑定进一步松动,云巨头与模型公司之间的合同网络要重新画一遍。
外销与自用并行还有一层财务好处:卖给外部客户的产能填满淡季稼动率,固定资产摊薄得更快,资本开支的回收周期跟着缩短。
传闻、招聘、股价三件事同一天对齐,这种巧合在商业新闻里通常不是巧合,是官宣前的预热。
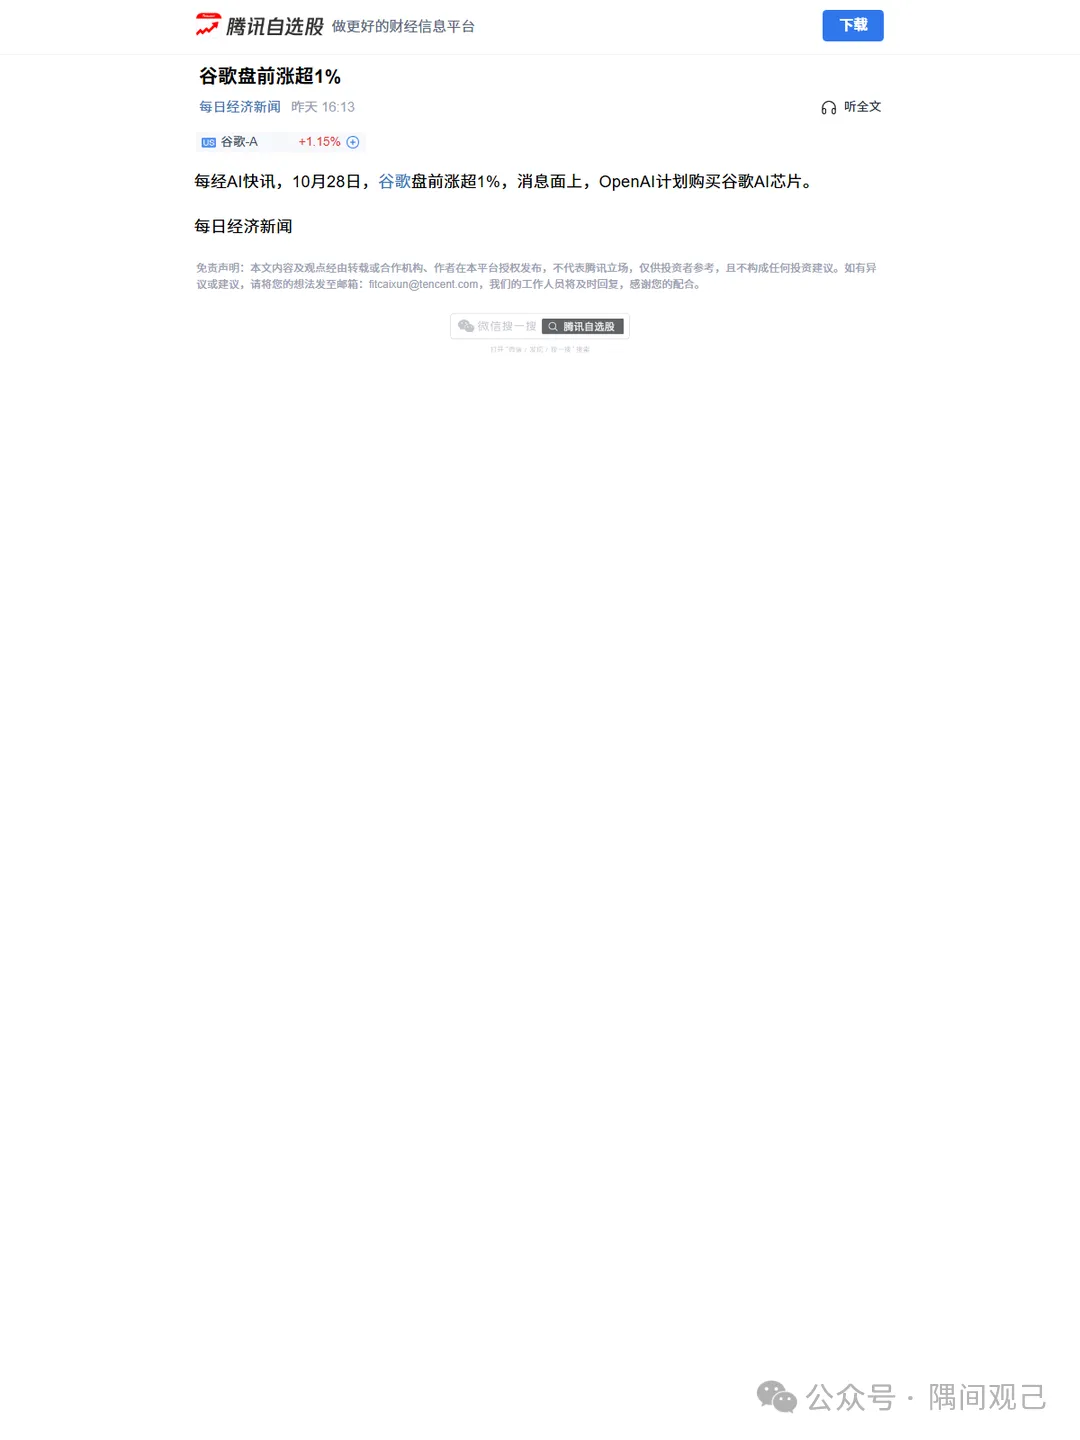
▲ 来源:腾讯自选股快讯(2026-10-28) · OpenAI计划购买谷歌AI芯片
二、TPU这门生意的账本正在变厚
TPU外销的想象空间,卖方机构已经给出了区间。瑞穗预测TPU收入2026年280亿美元、2027年670亿美元,2028年最高冲到1000亿美元;TD考恩给2027年的数字是625亿美元,2028年1380亿美元,相当于谷歌云当年收入的34%;富国银行预计TPU三季度营收约90亿美元,明年990亿美元。
锚点在谷歌自己的口径里。谷歌CFO在7月财报会上说过,现有协议带来的TPU收入今年只能确认一小部分,绝大部分要计入2027财年;谷歌云二季度营收同比增长82%,市场预计三季度增速接近90%,TPU是最大的增量来源。
第一个公开的大客户交出的预算更直观。Anthropic本周提交的招股说明书里写着:2026年4月到2033年7月,向谷歌支付算力费用1145亿美元;TPU产能的总支出预计1250亿到1500亿美元,覆盖谷歌及其他供应商。同时采购亚马逊Trainium、AMD、英伟达的芯片,官方说法是「按业务场景挑选性价比、能效最优的芯片产品」。
资助链条也搭好了。与谷歌合作TPU业务的博通刚公布630亿美元融资工具,黑石与三家大银行出资,购入TPU及网络硬件租赁给Anthropic五年。
有分析师算过,这笔钱只够覆盖Anthropic 2027年约一半的算力需求,后面的融资还会一单接一单。
算力采购正在从技术决策变成财务决策,谁的融资便宜、谁的三方报表好看,谁就能先锁到产能,芯片选型反而成了排在信用评级之后的事。
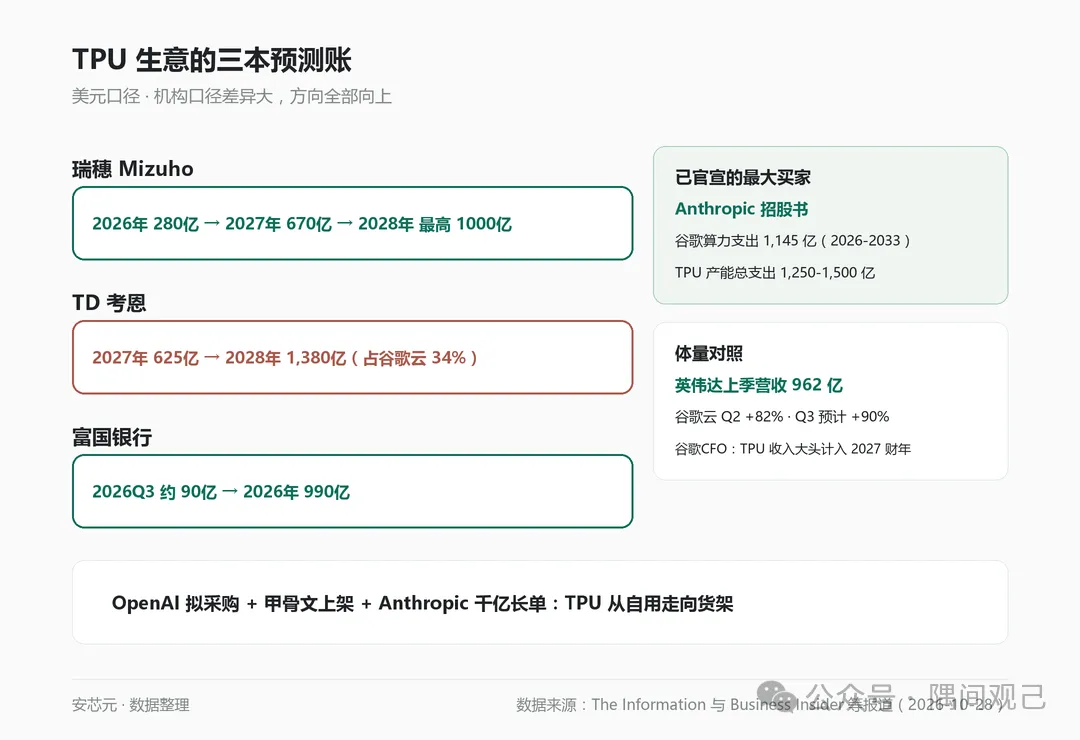
▲ 来源:本刊自制 · TPU 生意的三本预测账
三、英伟达的护城河在哪儿被绕开
平心而论,体量对比依然悬殊。英伟达上个财季营收962亿美元,超过TPU一年的预测收入,谷歌自己也是英伟达的大客户,训练侧的大单照样绕不开GPU。
股价的反应很说明问题:消息落地当天英伟达几乎没跌,市场没把这条新闻当成存量转移。
被侵蚀的不是存量,是定价权。当客户手里的菜单只有英伟达一家,报价就是英伟达说了算;菜单里出现第二家可大规模供货的算力平台,每一次续约谈判的结构都变了。
多芯片战略真正动摇的,是「默认续购英伟达」这个采购惯性,而采购惯性才是超额利润的来源。
参照存储行业的先例,长单锁价加多源采购的组合一旦在算力行业普及,芯片厂的议价窗口会从「按年谈」收窄到「按单谈」,价格发现的频率高了,溢价自然摊薄。
谷歌的打法也在帮衬。它不给客户出选择题,而是把TPU、大模型、云服务打包成一站式货架,再借甲骨文这样的外部渠道把货架摆进别人卖场,让客户在自家云平台内就能完成训练与推理的混搭采购。渠道铺得越广,TPU的单位分摊成本越低,价格战的空间越大。
英伟达的应对同样在明面上:斥资30亿美元认购Meta股票,客户买卡它出钱;放缓单一产品代际,改用机架级系统方案绑定客户。芯片厂掏钱绑定买家,这种在传统芯片行业罕见的操作,恰恰说明卖方也感受到了菜单变长的凉意。
护城河没有被一夜填平,但河水的水位每降一寸,堤坝上每一块砖的价钱都要重新谈,这才是多芯片时代对英伟达的真实影响。
▲ 来源:Wikimedia Commons,摄影 RSeverson,CC BY-SA 3.0 · 定制算力板卡特写
四、买算力的人迎来买方市场雏形
把视角放到采购方这一侧,变化最实在。Anthropic在招股书里的表述已经把逻辑讲透:同时用四家芯片,「根据不同业务场景,挑选性价比、能效最优的产品」。
训练任务对生态和互联敏感,认英伟达;推理任务拼单位成本,TPU和定制芯片有机会;批处理任务甚至可以迁就最便宜的档位。一份采购清单拆成三种打法,预算的弹性立刻出来。
OpenAI的动机大概率同款。它的推理调用量以惊人速度滚动,训练需求又排着长队,单一供应商的产能和报价都是风险敞口,多一家供应商就多一个议价支点。
此前它已经把部分推理负载迁到非英伟达平台,这次传闻中的TPU采购,等于把「多家比价」从策略写成制度。
行业结构随之分化。掌握自研芯片的云厂商(谷歌、亚马逊、微软)手里多了转售和自用的两套选项;没有芯片资产的算力中间商,将同时面对上游直销、下游压价和融资成本三面夹击;芯片设计公司里,能进云巨头采购清单的会获得订单,进不了的要看运气。
对开发者和企业用户,短期体感是价格。推理算力的市场化竞价一旦开闸,单位token成本的下探速度可能超预期,今年模型API的几轮降价里,已经能看出算力供给多元化在背后使劲。
长期体感是架构选择自由度,模型不再天然绑定某类芯片,迁移成本随工具链成熟逐季下降。当买方掌握了切换能力,供应商之间就从单点竞争变成组合竞争,报价单上每一行的口径都会被另一家的报价锚定。
回头看这一周的新闻流,甲骨文摆货架、博通搭融资、OpenAI递订单,三件事拼出的图景是同一个:算力的多芯片时代不再需要论证,只差在合同上签字。
对英伟达真正的考验其实不在对手的抢跑速度,而在自己的下一代产品能否继续拉开代差,只要性能断层还在,多芯片菜单就只能是补充;一旦断层抹平,菜单会立刻变成替代清单,这中间的时间差就是整个算力行业未来三年的剧本。
真相要等官宣。OpenAI与谷歌在模型业务上是直接竞争对手,芯片采购与模型竞争并存的关系怎么表述、采购规模和期限、是否包含独家条款,都是官宣时要看的细节。
还有一个变量是监管:两家公司在模型市场的竞争关系,可能让这笔芯片交易接受额外审视,交易结构的每一处安排都会被放大解读。
算力市场的权力天平,正从「谁有货」滑向「谁会买」,这一课芯片行业二十年没考过,如今开考了。
后续的验证点有三个:OpenAI是否发布正式公告、谷歌TPU roadmap是否给出外部客户的定价表、以及下一份大客户长单花落谁家,三个信号任何一个落地,格局判断就能从传闻升级成事实。
信息源
The Information(转引) · 谷歌官方博客 · 新浪财经 · 腾讯新闻(事实数据已交叉核对)
安芯元
把科技的噪音,翻译成信号。
关注我,下一条信号正在译码中。